

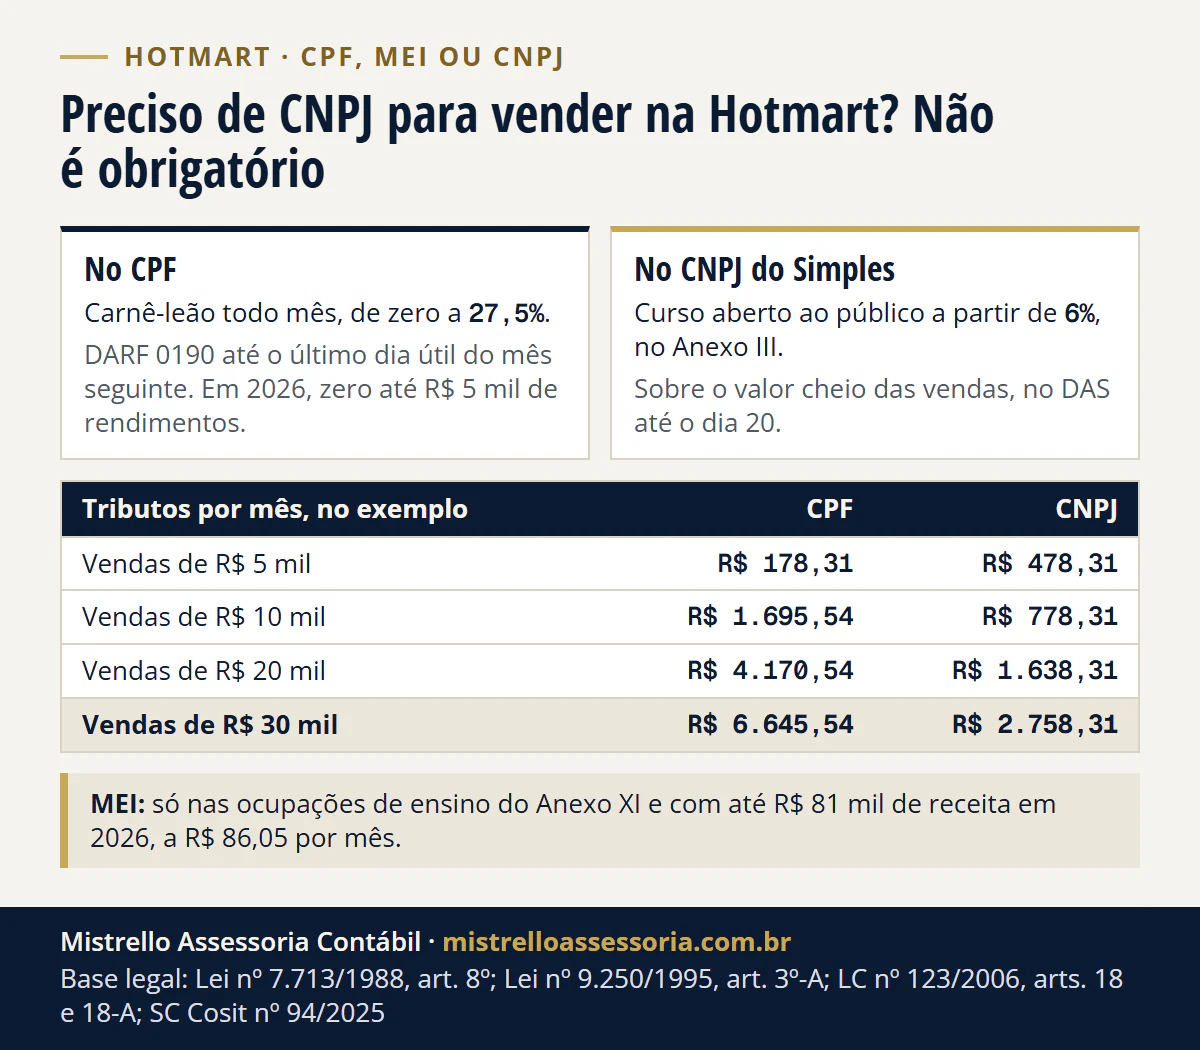
Não é obrigatório: no CPF, o carnê-leão sai em DARF 0190, pela tabela que chega a 27,5%, e em 2026 zera até R$ 5 mil de rendimentos no mês. No CNPJ do Simples, o curso aberto ao público paga a partir de 6% sobre o valor cheio. No exemplo do guia, só nos tributos, o CNPJ paga menos a partir de cerca de R$ 6 mil por mês.
Não é obrigatório: dá para vender na Hotmart pelo CPF e pagar o carnê-leão do mês, em DARF código 0190 até o último dia útil do mês seguinte, pela tabela que chega a 27,5% (Lei 7.713/1988, art. 8º); com CNPJ no Simples, o curso aberto ao público paga a partir de 6% no Anexo III, sobre o valor cheio das vendas (Solução de Consulta Cosit 94/2025). A Hotmart aceita conta de pessoa física, de MEI e de pessoa jurídica para quem vende como produtor, coprodutor ou afiliado, e a conta bancária que recebe as vendas tem de ser do mesmo titular dos documentos cadastrados (Central de Ajuda da Hotmart).
O que muda entre CPF, MEI e CNPJ é o imposto, a guia e o teto de receita. No exemplo deste guia, só nos tributos, o CNPJ no Simples passa a pagar menos que o CPF a partir de cerca de R$ 6 mil de vendas por mês. Abaixo, como se paga em cada caso, a conta com R$ 5, 10, 20 e 30 mil por mês e como passar a conta da Hotmart para a empresa.
| CPF | MEI | Microempresa no Simples | |
|---|---|---|---|
| Quem pode | Qualquer infoprodutor | Só quem ensina numa das ocupações do Anexo XI, como instrutor de cursos gerenciais ou professor particular | Qualquer curso, mentoria ou assinatura |
| Imposto | Carnê-leão pela tabela progressiva, até 27,5%, sobre as vendas menos as despesas do livro-caixa | R$ 86,05 por mês em 2026, fixo, com o INSS e o ISS | DAS a partir de 6% no Anexo III; mentoria sob demanda no Anexo V, a partir de 15,5%, com Fator R abaixo de 28% |
| Guia e prazo | DARF 0190, até o último dia útil do mês seguinte | DAS do MEI, até o dia 20 do mês seguinte | DAS, até o dia 20 do mês seguinte |
| Teto de receita | Sem teto | R$ 81 mil em 2026 e R$ 110 mil em 2027, pelo valor cheio das vendas | R$ 360 mil por ano como microempresa; acima disso, empresa de pequeno porte, até R$ 4,8 milhões |
Como pago o imposto vendendo no CPF?
Quem recebe de pessoa física, sem imposto retido na fonte, paga o carnê-leão todo mês (Lei 7.713/1988, art. 8º). Na venda pela Hotmart a alunos pessoas físicas, a conta do mês tem quatro passos:
- Some as vendas do mês pelo valor cheio pago pelos alunos, e não pelo que a plataforma repassa.
- Tire as despesas do livro-caixa: as despesas de custeio necessárias à atividade, como a comissão da plataforma, as ferramentas e os anúncios, e o salário e os encargos de quem trabalha com você com carteira assinada (Lei 8.134/1990, art. 6º; Lei 9.250/1995, art. 4º, I). Tire também o INSS que você pagou no mês (art. 4º, IV).
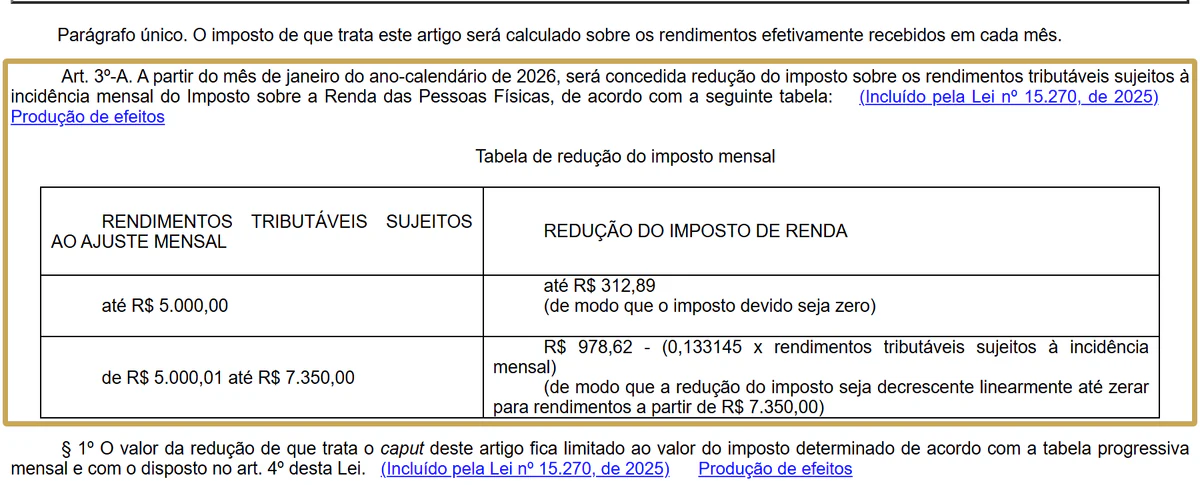
- Aplique a tabela progressiva mensal, que vai de zero a 27,5% (Lei 11.482/2007, art. 1º, XII). Em 2026, quem tem até R$ 5 mil de rendimentos tributáveis no mês fica com o imposto zerado, e a redução diminui até acabar em R$ 7.350 (Lei 9.250/1995, art. 3º-A).
- Pague o DARF código 0190 até o último dia útil do mês seguinte ao do recebimento (Lei 8.383/1991, art. 6º, II; IN RFB 1.500/2014, art. 107, I). O cálculo e a guia saem do Carnê-Leão Web, da Receita Federal.
A redução de 2026 está na lei, no trecho contornado abaixo.
Como contribuinte individual, você também paga o INSS: 20% sobre o que ganha, até o teto, ou 11% do salário mínimo, R$ 178,31 em 2026, no plano simplificado de quem trabalha por conta própria sem prestar serviço a empresa, que não dá direito à aposentadoria por tempo de contribuição (Lei 8.212/1991, art. 21; salário mínimo de R$ 1.621,00 no Decreto 12.797/2025).
Exemplo anonimizado. Uma professora de idiomas vende R$ 10 mil por mês em cursos na Hotmart, no CPF, com R$ 1 mil de despesas no livro-caixa e INSS de R$ 178,31. A base do mês é de R$ 8.821,69, e o carnê-leão sai em R$ 1.517,23 (27,5% da base, menos a parcela a deduzir de R$ 908,73). Como os rendimentos do mês passam de R$ 7.350, não há redução. Com o INSS, ela paga R$ 1.695,54 por mês, e a renda vai também para a declaração do ano, em que o carnê-leão pago é abatido.
Infoprodutor pode ser MEI?
Pode, se o que você ensina estiver numa das ocupações do Anexo XI da Resolução CGSN 140/2018, se você exercer só ocupações da lista, sem ser titular, sócio ou administrador de outra empresa (art. 100, § 1º-C), e se a receita do ano, pelo valor cheio das vendas, couber no teto. As ocupações de ensino são: instrutor de cursos gerenciais, de cursos preparatórios, de idiomas, de informática, de música, de artes cênicas e de arte e cultura em geral, e professor particular. Os CNAEs que correspondem a elas estão na tabela de CNAE para curso online. O criador de conteúdo que vive de publi ou da monetização do canal não tem essa saída: nenhuma ocupação do Anexo XI cobre essas receitas, como mostramos em contabilidade para criadores de conteúdo.
O MEI paga um valor fixo por mês, que não muda com as vendas: R$ 86,05 em 2026, com 5% do salário mínimo de INSS e R$ 5 de ISS (LC 123/2006, art. 18-A; Resolução CGSN 140/2018, art. 101, I, b, e III), no DAS que vence no dia 20 do mês seguinte (art. 104, § 2º, e art. 40). O teto é de R$ 81 mil de receita em 2026 (LC 123/2006, art. 18-A, § 1º), R$ 110 mil em 2027 e R$ 140 mil a partir de 2028 (LC 238/2026), e a ampliação depende de a renúncia constar nas leis orçamentárias de 2027 a 2029 (art. 3º).
Com R$ 5 mil de vendas por mês, R$ 60 mil no ano, o MEI cabe. Com R$ 10 mil por mês, R$ 120 mil no ano, não cabe nem no teto de 2027. Se a receita do ano passar do teto em mais de 20%, o desenquadramento volta a 1º de janeiro, e os tributos passam a seguir a regra geral do Simples desde então (LC 123/2006, art. 18-A, § 7º, III, b, e § 9º). Um lançamento grande pode resolver essa conta sozinho.
Como pago o imposto com CNPJ no Simples?
A empresa apura o Simples todo mês no PGDAS-D, sobre o valor cheio das vendas, e paga o DAS até o dia 20 do mês seguinte (Resolução CGSN 140/2018, arts. 40 e 42). No curso, o DAS já inclui a contribuição da empresa ao INSS e o ISS (LC 123/2006, art. 13, VI e VIII). A alíquota sai da receita dos 12 meses anteriores: a efetiva é essa receita vezes a alíquota da faixa, menos a parcela a deduzir, dividida pela mesma receita (LC 123/2006, art. 18, §§ 1º e 1º-A).
| Receita nos 12 meses anteriores | Anexo III (curso aberto ao público) | Anexo V (mentoria sob demanda, Fator R abaixo de 28%) |
|---|---|---|
| Até R$ 180.000 | 6% | 15,5% |
| De R$ 180.000,01 a R$ 360.000 | 11,2%, menos R$ 9.360 (efetiva de 6% a 8,6%) | 18%, menos R$ 4.500 (efetiva de 15,5% a 16,75%) |
| De R$ 360.000,01 a R$ 720.000 | 13,5%, menos R$ 17.640 (efetiva de 8,6% a 11,05%) | 19,5%, menos R$ 9.900 (efetiva de 16,75% a 18,13%) |
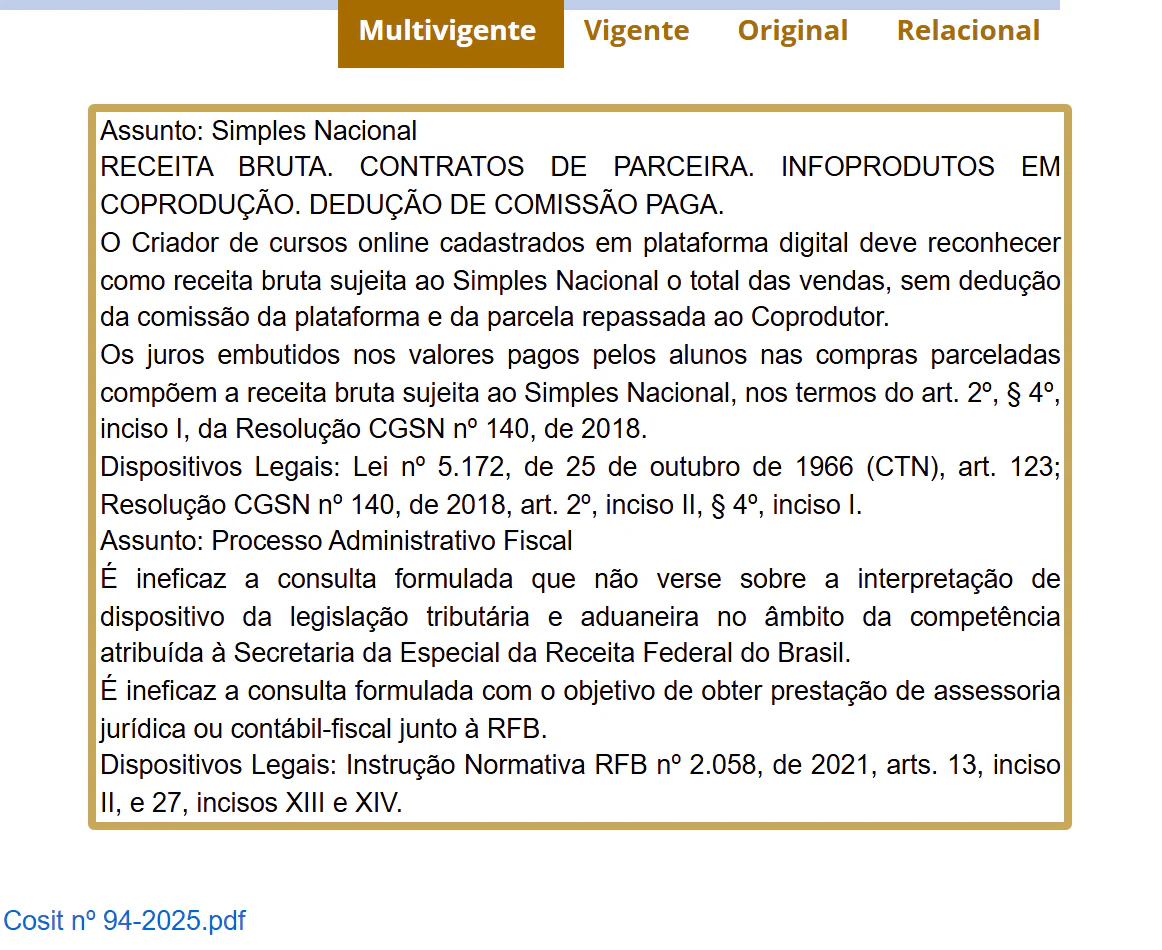
O curso aberto ao público fica no Anexo III sem depender do Fator R (LC 123/2006, art. 18, § 5º-B, I). A mentoria e o treinamento personalizados, feitos sob demanda, vão ao Anexo V se a folha dos 12 meses, com o pró-labore, ficar abaixo de 28% da receita (Solução de Consulta Cosit 166/2026); a conta está na calculadora do Fator R. A comissão da plataforma e o repasse ao coprodutor não saem da receita, como explicamos em impostos do infoprodutor; a regra está na ementa da Receita, abaixo.
O sócio que trabalha na empresa recebe pró-labore, com 11% de INSS descontados (IN RFB 2.110/2022, art. 37, II, a), e o que sobra do resultado pode sair como lucro distribuído, isento de imposto de renda quando a escrituração contábil comprova esse lucro (LC 123/2006, art. 14, §§ 1º e 2º). Desde 2026, quando a mesma empresa paga à mesma pessoa mais de R$ 50 mil de lucros no mês, há retenção de 10% sobre o total pago (Lei 9.250/1995, art. 6º-A). A nota de cada venda sai pelo valor cheio: desde 1º/11/2026, a microempresa do Simples emite a NFS-e pelo Emissor Nacional (Res. CGSN 191/2026, art. 3º, I), como mostramos em Emissor Nacional da NFS-e.
A partir de quanto vale abrir CNPJ?
Depende das vendas e das despesas. No exemplo abaixo, com despesas de 10% das vendas no livro-caixa do CPF e INSS de 11% do salário mínimo dos dois lados, o CNPJ no Simples passa a pagar menos tributo a partir de cerca de R$ 6 mil de vendas por mês. Com R$ 5 mil, o CPF ainda sai na frente, porque a redução de 2026 zera o imposto mensal de quem tem até R$ 5 mil de rendimentos.
| Vendas por mês, pelo valor cheio | CPF: carnê-leão e INSS | CNPJ no Simples: DAS e INSS do pró-labore | Diferença por mês |
|---|---|---|---|
| R$ 5.000 | R$ 178,31 | R$ 478,31 | CPF paga R$ 300,00 a menos |
| R$ 10.000 | R$ 1.695,54 | R$ 778,31 | CNPJ paga R$ 917,23 a menos |
| R$ 20.000 | R$ 4.170,54 | R$ 1.638,31 | CNPJ paga R$ 2.532,23 a menos |
| R$ 30.000 | R$ 6.645,54 | R$ 2.758,31 | CNPJ paga R$ 3.887,23 a menos |
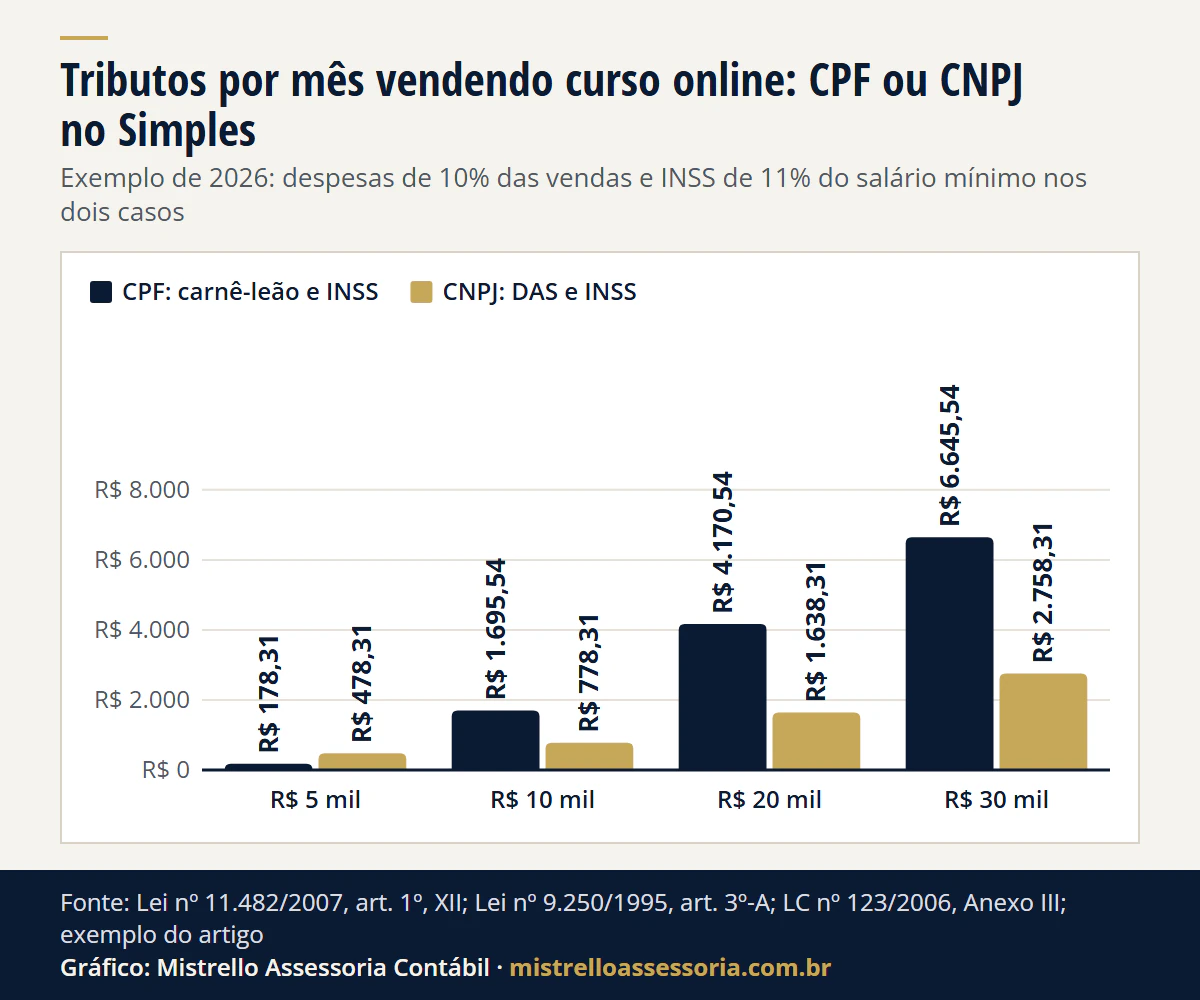
Ver os dados do gráfico
| Vendas por mês | CPF: carnê-leão e INSS | CNPJ: DAS e INSS |
|---|---|---|
| R$ 5 mil | R$ 178,31 | R$ 478,31 |
| R$ 10 mil | R$ 1.695,54 | R$ 778,31 |
| R$ 20 mil | R$ 4.170,54 | R$ 1.638,31 |
| R$ 30 mil | R$ 6.645,54 | R$ 2.758,31 |
As premissas: curso aberto ao público, no Anexo III; a mesma venda em todos os meses do ano; no CNPJ, pró-labore de um salário mínimo, sem imposto de renda na fonte, e o lucro que sobra distribuído com isenção; no CPF, sem dependentes. Com R$ 20 mil por mês, a receita dos 12 meses passa de R$ 180 mil, e a alíquota efetiva do Simples sobe para 7,3%; com R$ 30 mil, para 8,6%. Se a sua ocupação está no Anexo XI e as vendas cabem no teto, o MEI paga R$ 86,05 por mês.
A conta não inclui a mensalidade da contabilidade nem os custos da empresa, como as taxas de abertura, o certificado digital e o emissor de notas. Com despesas maiores no livro-caixa, o ponto de virada sobe. A mensalidade para infoprodutor está na tabela da contabilidade para infoprodutores, e o imposto da empresa pode ser estimado na calculadora do Simples Nacional.
Como abrir o CNPJ e passar a conta da Hotmart para a empresa
- Defina a empresa e o CNAE. Empresário individual ou sociedade limitada unipessoal, com o CNAE do que você ensina e a opção pelo Simples Nacional. A tabela de CNAE para curso online mostra os códigos mais comuns.
- Abra a conta bancária da empresa. A Hotmart exige que a conta que recebe as vendas seja do mesmo titular dos documentos cadastrados.
- Peça a troca de titularidade da conta da Hotmart, do CPF para o CNPJ. É um pedido ao suporte da Hotmart, com os documentos da empresa e dos sócios: a Hotmart avalia e, se aprovar, envia um termo para as partes autorizarem a troca, e, conforme o saldo, pede o saque antes. Os documentos e as regras estão na Central de Ajuda da Hotmart.
- Emita a nota de cada venda pelo valor cheio, pelo Emissor Nacional.
- Defina o pró-labore e a rotina do mês: PGDAS-D, DAS até o dia 20 e a folha do pró-labore.
O que você recebeu no CPF até a troca continua no carnê-leão do mês em que recebeu: o imposto mensal é calculado sobre os rendimentos efetivamente recebidos em cada mês (Lei 9.250/1995, art. 3º, parágrafo único).
Como trabalhamos
Fazemos a conta de CPF, MEI ou CNPJ com as suas vendas e despesas, abrimos a empresa com o CNAE e o anexo do que você vende e cuidamos da rotina do mês: receita pelo valor cheio a partir dos relatórios da plataforma, DAS, pró-labore e a declaração do ano. Os planos, os limites e o que cada um inclui estão na contabilidade para infoprodutores, parte do trabalho de contabilidade para empresas. O atendimento é online e por escrito, para infoprodutores de todo o Brasil, com escritório em Porto Alegre/RS. Para fazer a conta com os seus números, fale com a equipe.
Bases legais: Lei nº 7.713/1988, art. 8º (carnê-leão de quem recebe de pessoa física ou do exterior sem retenção na fonte) e art. 7º, II (retenção na fonte do rendimento pago por pessoa jurídica); Lei nº 8.383/1991, art. 6º, II (carnê-leão pago até o último dia útil do mês seguinte ao do recebimento); Instrução Normativa RFB nº 1.500/2014, art. 107, I (código 0190 do carnê-leão); Lei nº 11.482/2007, art. 1º, XII, na redação da Lei nº 15.191/2025 (tabela progressiva mensal); Lei nº 9.250/1995, art. 3º-A, incluído pela Lei nº 15.270/2025 (redução do imposto mensal desde janeiro de 2026), art. 4º, I e IV (livro-caixa e INSS deduzidos da base mensal) e art. 6º-A (retenção de 10% sobre lucros acima de R$ 50 mil no mês); Lei nº 8.134/1990, art. 6º (despesas do livro-caixa); Lei nº 8.212/1991, art. 21, caput e § 2º, I e II, a (INSS de 20%, de 11% do salário mínimo e de 5% do MEI); Decreto nº 12.797/2025, art. 1º (salário mínimo de R$ 1.621,00 em 2026); Instrução Normativa RFB nº 2.110/2022, art. 37, I, a, e II, a (INSS de 20% por conta própria e de 11% sobre o pró-labore); Lei Complementar nº 123/2006, art. 3º, I e II, art. 13, VI e VIII, art. 14, art. 18, §§ 1º, 1º-A, 5º-B, I, 5º-I, VII e X, e 5º-J, art. 18-A, caput, § 1º e § 7º, III, e Anexos III e V; Lei Complementar nº 238/2026, arts. 1º, 2º, 3º e 10 (teto do MEI em 2027 e 2028); Resolução CGSN nº 140/2018, arts. 40, 42, 100, 101 e 104, § 2º, e Anexo XI (DAS até o dia 20, PGDAS-D, MEI e ocupações permitidas); Resolução CGSN nº 191/2026, art. 3º, I (NFS-e pelo Emissor Nacional desde 01/11/2026); Solução de Consulta Cosit nº 94/2025 (receita bruta pelo total das vendas, sem deduzir a comissão da plataforma nem o repasse ao coprodutor); Solução de Consulta Cosit nº 166/2026 (treinamento personalizado e sob demanda: Anexo V ou III pelo Fator R).