

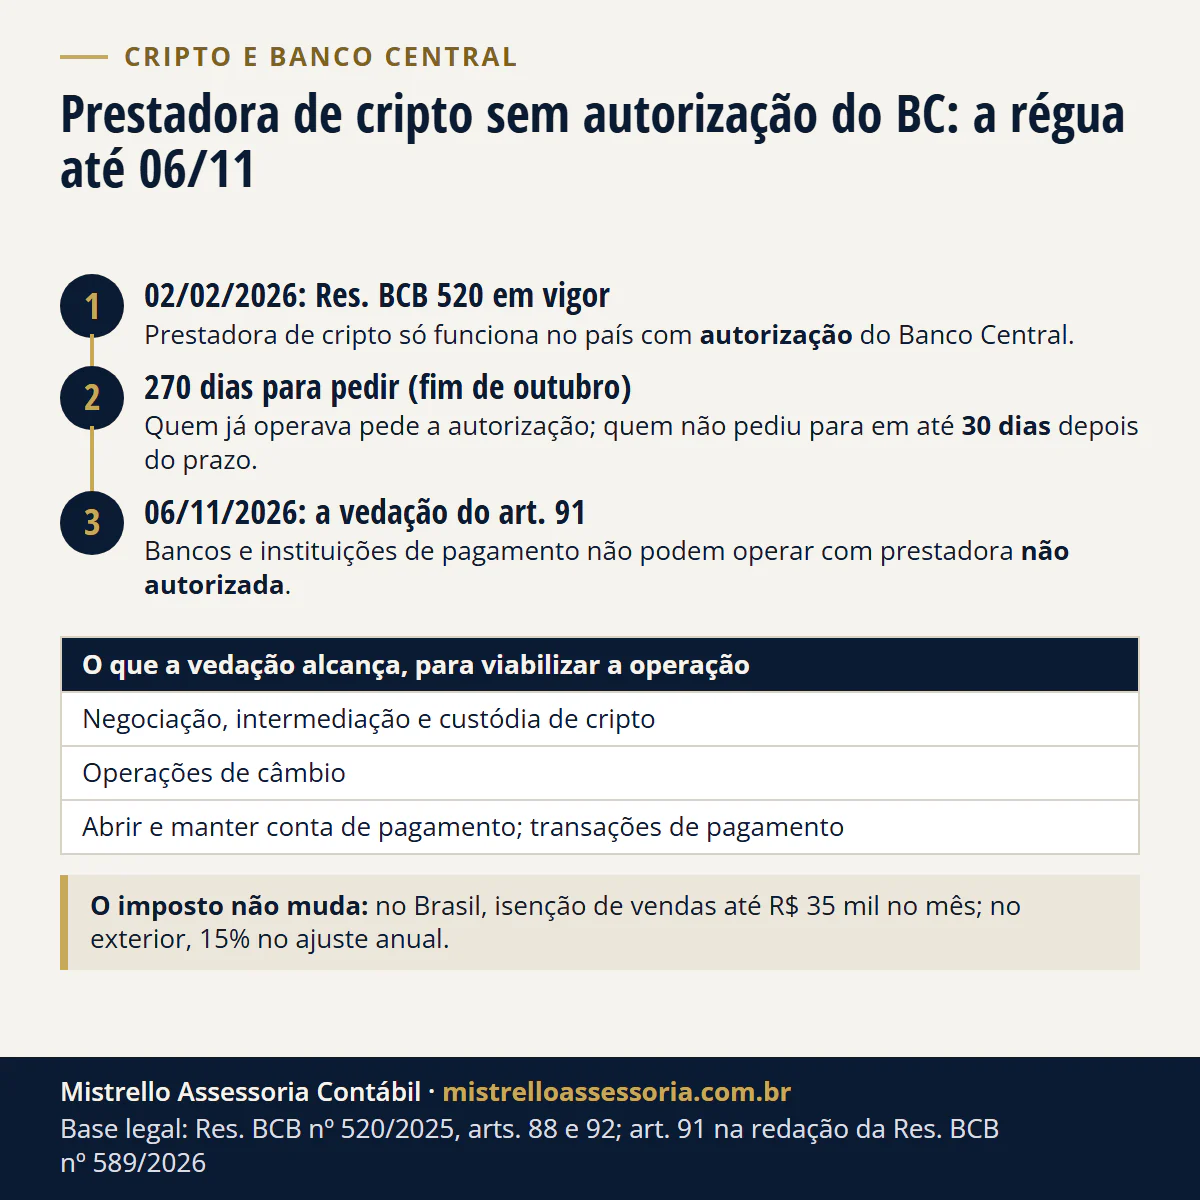
A partir de 6 de novembro de 2026, bancos, instituições de pagamento e demais instituições autorizadas pelo Banco Central não podem realizar nem viabilizar operações de cripto com prestadora que não esteja autorizada a funcionar no país (Res. BCB 520/2025, art. 91, na redação da Res. BCB 589/2026). O imposto não muda.
A partir de 6 de novembro de 2026, bancos, instituições de pagamento e as demais instituições autorizadas pelo Banco Central ficam proibidos de realizar ou viabilizar operações de cripto que tenham como contraparte uma prestadora que não esteja autorizada a funcionar no país pelo BC. A regra está no art. 91 da Resolução BCB 520/2025, na redação dada pela Resolução BCB 589/2026, e alcança negociação, custódia, câmbio, conta de pagamento e transações de pagamento feitas para viabilizar essas operações. A norma fala com as instituições, não com o investidor: ela não manda ninguém sacar nem diz o que acontece com o saldo de cada cliente. E o imposto não mudou: a venda no Brasil continua isenta até R$ 35 mil no mês, e a cripto mantida lá fora segue a Lei 14.754.
Abaixo, o texto da norma e a linha do tempo, como conferir a situação da sua prestadora no canal oficial do BC, o que a regra diz sobre conta, Pix e câmbio, e o lado do imposto e da declaração.
O que diz o art. 91 e por que a data virou 06/11
O artigo que entra em cena em novembro é este: é vedado às instituições financeiras, às instituições de pagamento e às demais instituições autorizadas a funcionar pelo Banco Central “realizar ou viabilizar operações no mercado de ativos virtuais que tenham como contrapartes instituições ou entidades que prestem serviços de ativos virtuais e não estejam autorizadas a funcionar no país”, exceto nas formas expressamente autorizadas na própria resolução (Res. BCB 520/2025, art. 91).
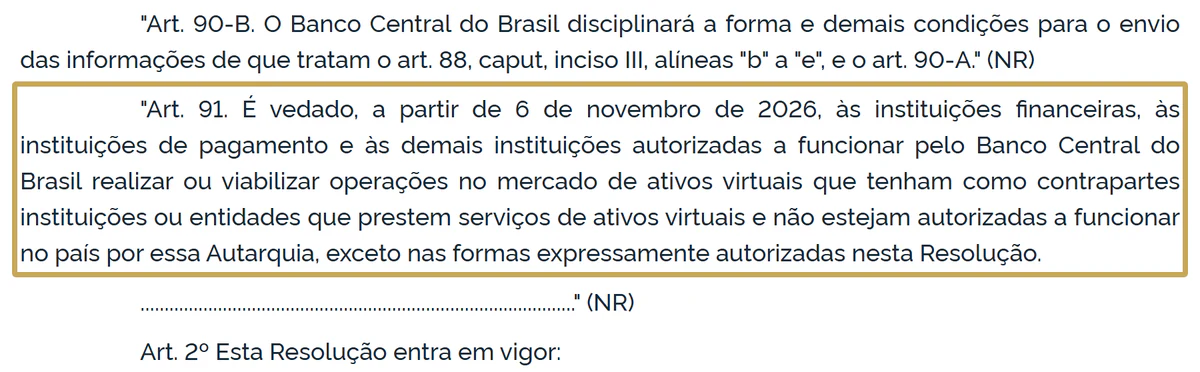
A data e o alcance mudaram em setembro. A redação original proibia a partir de 30/10/2026 e só alcançava quem não estivesse autorizado “ou em processo de autorização”. A Resolução BCB 589, de 23/09/2026 (DOU de 25/09/2026), trocou a data para 06/11/2026 e tirou essa ressalva; a nova redação vale desde 01/10/2026. No Voto 108/2026, a diretoria do BC explicou o adiamento: o prazo a mais serve para o BC sistematizar e publicar a lista oficial de instituições em transição, e, a partir da nova data, fica vedado às instituições reguladas operar com contrapartes que não estejam devidamente autorizadas, salvo as exceções da norma.
O parágrafo único do art. 91 não mudou e diz o que a vedação alcança, sempre que o ato for praticado para viabilizar a operação com a prestadora não autorizada:
| O que a vedação alcança (art. 91, parágrafo único) | Quem está proibido de fazer |
|---|---|
| Negociações, intermediações e custódia de ativos virtuais | Bancos, instituições de pagamento e demais autorizadas pelo BC |
| Realização e intermediação de operações de câmbio | As mesmas instituições |
| Abertura e manutenção de contas de pagamento | As mesmas instituições |
| Realização de transações de pagamento | As mesmas instituições |
| ”Entre outros atos e serviços” | As mesmas instituições |
A linha do tempo: 02/02/2026, 270 dias e 06/11/2026
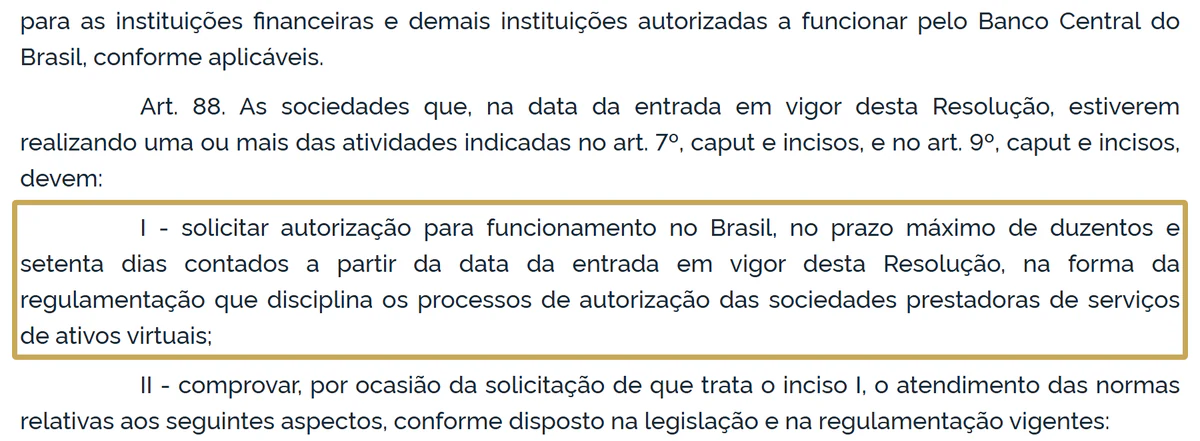
A Res. BCB 520 entrou em vigor em 02/02/2026 (art. 92). A empresa que já prestava serviço de cripto nessa data tinha de pedir a autorização ao BC no prazo máximo de 270 dias, contados da entrada em vigor (Res. BCB 520/2025, art. 88, I). A norma não escreve a data final; o BC, na nota de 23/09/2026, falou em outubro como o mês do prazo final para os pedidos. A Lei 14.478/2022 já mandava o regulador dar prazo de no mínimo seis meses para quem estava em atividade se adequar (Lei 14.478/2022, art. 9º).
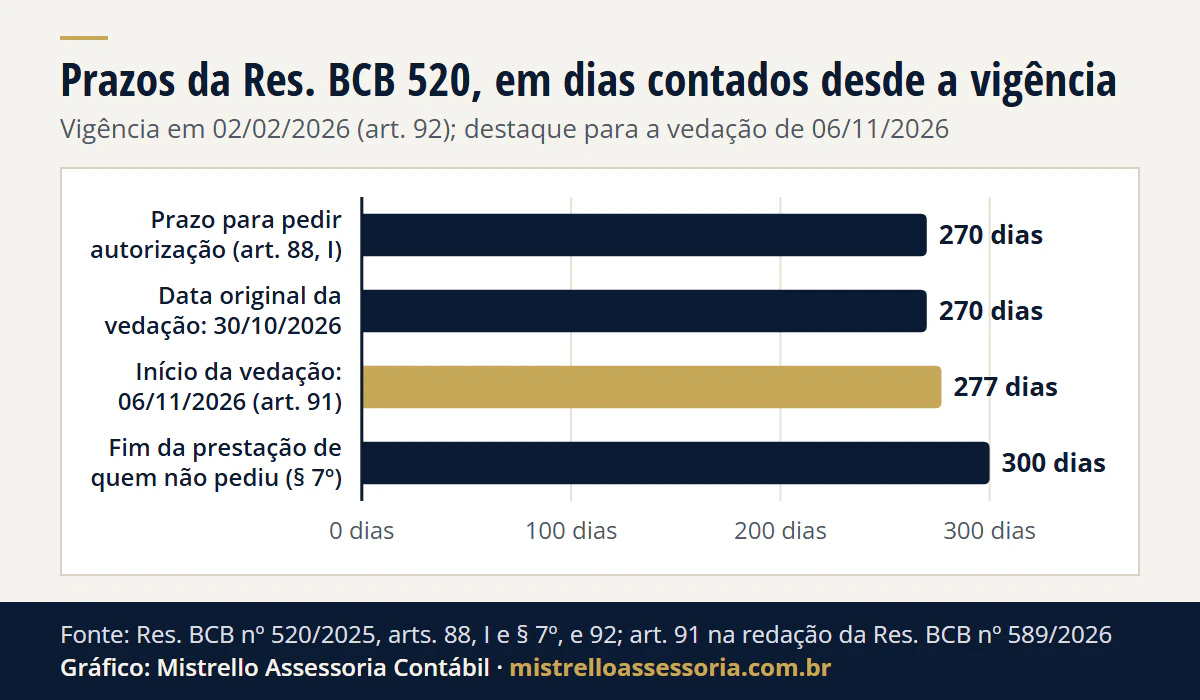
Ver os dados do gráfico
| Marco da norma | Dias desde 02/02/2026 |
|---|---|
| Prazo para pedir autorização (art. 88, I) | 270 dias |
| Data original da vedação: 30/10/2026 | 270 dias |
| Início da vedação: 06/11/2026 (art. 91) | 277 dias |
| Fim da prestação de quem não pediu (§ 7º) | 300 dias |
Os outros prazos do mesmo artigo, no texto da norma:
- Quem pediu a tempo. O § 6º diz que as prestadoras que apresentaram o pedido no prazo “podem manter a prestação dos serviços de ativos virtuais até a conclusão do seu processo de autorização”, sem assumir outra modalidade nesse período.
- Quem não pediu. O § 7º diz que a prestadora que não protocolou o pedido no prazo deve cessar a prestação dos serviços em até 30 dias depois do fim do prazo. Daí os 300 dias do gráfico: 270 para pedir e mais 30 para parar.
- Adequação. O período de adequação termina quando o BC se manifesta sobre a fase 1 do processo de autorização (§ 1º). A fase 1 analisa, entre outros pontos, a prova de que a empresa estava em atividade em 02/02/2026 e os seus controladores; a fase 2, os demais requisitos (Res. BCB 519/2025, art. 26).
O § 6º fala do que a prestadora pode fazer; o art. 91, na redação nova, fala do que bancos e instituições de pagamento não podem fazer a partir de 06/11, e não repete a ressalva de quem está “em processo de autorização”. A norma não junta as duas regras numa frase só, e este artigo não tira conclusão sobre como elas se combinam para uma empresa específica. Quem responde por isso é o BC, pela lista oficial que ele disse que vai publicar.
Quem é prestadora de cripto e por que o banco entra na história
A Lei 14.478/2022 diz que as prestadoras de serviços de ativos virtuais só podem funcionar no país com autorização prévia (Lei 14.478/2022, art. 2º). Prestadora é a pessoa jurídica que executa, em nome de terceiros, ao menos um destes serviços: troca de cripto por real ou moeda estrangeira, troca entre criptos, transferência, custódia ou administração, e participação na oferta ou venda de cripto (art. 5º). Ativo virtual é a representação digital de valor negociável por meio eletrônico e usada para pagamento ou investimento, fora moeda nacional e estrangeira, moeda eletrônica, pontos de programas de fidelidade e valores mobiliários (art. 3º).
A Res. BCB 520 chama de prestadoras tanto as sociedades prestadoras de serviços de ativos virtuais, nas modalidades de intermediária, custodiante e corretora, quanto as instituições já autorizadas pelo BC que atuam nesse mercado, como um banco que oferece cripto (Res. BCB 520/2025, arts. 2º e 4º; Lei 14.478/2022, art. 8º). E, para a resolução, a prestadora funciona no país quando está constituída no Brasil, com sede e administração aqui (art. 1º, parágrafo único).
O banco entra na história porque é por ele que o dinheiro entra e sai. O art. 91 não proíbe o investidor de nada; ele proíbe as instituições reguladas de servir de ponte para a prestadora não autorizada.
Como conferir a situação da sua prestadora
Só pelo canal oficial do Banco Central. O que existe hoje, conferido em 29/10/2026:
- Encontre uma instituição. A página Encontre uma instituição do BC lista as instituições autorizadas, reguladas ou supervisionadas e, segundo o próprio BC, serve para saber se quem oferece conta ou produto está cadastrado e evitar golpes. A mesma página leva às certidões, que mostram se a instituição está autorizada a funcionar e quais operações pode fazer. Se a sua cripto está num banco ou numa instituição já autorizada, é ali que ela aparece.
- A lista das instituições em transição. Em 29/10/2026, os segmentos dessa consulta ainda não tinham um segmento próprio de sociedade prestadora de serviços de ativos virtuais, e nas notas e notícias do BC não havia a lista oficial que o Voto 108/2026 anunciou. Quando ela sair, vai sair no site do BC.
- O que a sua prestadora informou. Confira o que a sua corretora comunicou aos clientes sobre a situação dela no BC: se pediu a autorização, se já é autorizada ou se encerrou as atividades no país.
O que a norma diz sobre conta, Pix e câmbio
Conta e Pix. O parágrafo único do art. 91 inclui a abertura e a manutenção de contas de pagamento e a realização de transações de pagamento entre os atos proibidos às instituições, quando servem para viabilizar a operação com a prestadora não autorizada. É o texto inteiro: a norma não lista quais transferências serão recusadas nem fala do saldo que cada cliente tem hoje.
Se o pedido de autorização for negado. Para esse caso existe regra de saída. Indeferido ou arquivado o pedido, sem recurso, a prestadora que já estava em atividade tem 30 dias, contados da notificação do BC, para cessar os serviços, avisar os clientes pelos mesmos canais da sua publicidade, com os procedimentos e prazos de devolução, devolver a cripto transferindo-a para instituição habilitada no Brasil indicada pelo cliente, em nome dele, e devolver o dinheiro para conta do cliente em instituição autorizada pelo BC (Res. BCB 519/2025, art. 18).
Câmbio. Desde 02/02/2026, algumas operações com cripto fazem parte do mercado de câmbio: pagamento ou transferência internacional com cripto, transferência para cumprir obrigação de cartão usado no exterior, transferência de ou para carteira autocustodiada e compra, venda ou troca de stablecoin (Res. BCB 277/2022, art. 76-A). Entre bancos e corretoras de câmbio, só faz essas operações quem atua como prestadora de cripto, e, na sociedade prestadora, o pagamento ou a transferência internacional com cripto fica limitado a US$ 100 mil quando a contraparte não é instituição autorizada a operar no câmbio (art. 29, IV). É proibido comprar ou vender cripto com pagamento em moeda estrangeira (art. 76-A, § 2º). E, desde 01/10/2026, a instituição autorizada pelo BC tem de comunicar ao Coaf a transferência de ou para carteira autocustodiada de valor igual ou superior ao equivalente a US$ 10 mil (Circular 3.978/2020, art. 49, V). As transferências feitas entre 01/10 e 31/12/2026 só são comunicadas no primeiro dia útil de janeiro de 2027 (§ 2º). A Res. BCB 591/2026 revogou a Res. BCB 588/2026, que a nota do BC de 23/09/2026 anunciava.
O lado do imposto e da declaração
Nada disso mudou o imposto. O que muda o imposto é onde a cripto está, e mudar de prestadora pode mudar isso. As regras, conferidas na fonte:
| Onde a cripto está | Imposto na venda | Isenção | Quando paga |
|---|---|---|---|
| Prestadora no Brasil | Ganho de capital, de 15% a 22,5% | Venda total de até R$ 35.000,00 no mês, somando todas as criptos | DARF até o último dia útil do mês seguinte |
| Carteira própria (autocustódia), de quem mora no Brasil | Igual ao Brasil (a residência do dono define o local) | A mesma | DARF até o último dia útil do mês seguinte |
| Prestadora no exterior | 15% sobre o ganho, na declaração anual | Nenhuma | No ajuste anual |
- No Brasil. É isento o ganho na venda de bens de pequeno valor quando o total vendido no mês não passa de R$ 35.000,00, e a soma é do conjunto dos bens da mesma natureza vendidos no mês (Lei 9.250/1995, art. 22). Acima disso, o ganho paga 15% até R$ 5 milhões, com faixas de 17,5%, 20% e 22,5% acima (Lei 8.981/1995, art. 21). O DARF tem código próprio desde abril: 1897, “IRPF - Ganho de Capital na Alienação de Criptoativos” (ADE Codar nº 16/2026); o Perguntas e Respostas IRPF 2026, publicado antes, ainda fala no 4600.
- No exterior. Cripto custodiada ou negociada por instituição no exterior é aplicação financeira no exterior, seja qual for o emissor (pergunta 653). O ganho entra na declaração anual, separado, a 15%, sem dedução (Lei 14.754/2023, arts. 2º e 3º), e a Receita escreve que não há previsão legal de isenção.
- DeCripto. Desde 01/07/2026, a pessoa física que mora no Brasil e opera por prestadora no exterior, por plataforma descentralizada ou sem prestadora entrega a DeCripto sempre que o valor mensal das operações passar de R$ 35.000,00, até o último dia útil do mês seguinte (IN RFB 2.291/2025, arts. 5º e 12). Atraso custa R$ 100,00 por mês ou fração, e informação omitida ou errada, 1,5% do valor da operação (art. 13). Quando a operação é feita só por prestadora residente no Brasil, quem informa é a prestadora (art. 5º, I).
Os detalhes da ficha Bens e Direitos, dos códigos do grupo 08 e da troca de uma cripto por outra estão em bitcoin e cripto no IR. O regime de 15% do exterior está em Lei 14.754: o que mudou nos investimentos no exterior, e a compensação de perdas lá fora, em compensação de prejuízo no exterior.
Um mês de vendas, na prática
Exemplo ilustrativo e anonimizado. Uma investidora de Porto Alegre/RS mantém bitcoin e uma stablecoin numa prestadora que opera no Brasil. Em novembro de 2026, ela vende:
- Bitcoin: R$ 20.000,00, com custo de R$ 14.000,00. Ganho de R$ 6.000,00.
- Stablecoin: R$ 18.000,00, com custo de R$ 18.000,00. Ganho zero.
- Total vendido no mês: R$ 38.000,00. Passou de R$ 35.000,00, então o ganho de todas as vendas é tributável, inclusive o da venda que, sozinha, caberia na isenção.
- Imposto: R$ 6.000,00 x 15% = R$ 900,00, em DARF código 1897 até o último dia útil de dezembro de 2026.
Se ela tivesse vendido só o bitcoin no mês, os R$ 20.000,00 ficariam abaixo do limite e o ganho seria isento. A stablecoin vendida pelo custo não gera ganho, mas entra na soma. E se a mesma cripto estivesse numa prestadora no exterior, não haveria isenção mensal: o ganho entraria na declaração anual a 15%, e a DeCripto seria dela no mês em que as operações passassem de R$ 35.000,00.
O roteiro do DARF de ganho em bolsa, para quem também investe em ações, está em DARF de renda variável: passo a passo. As regras de quem investe como pessoa física estão reunidas em investidores.
O que fazemos para quem tem cripto
Para o investidor pessoa física com cripto, executamos:
- Apuração mensal do ganho de capital, com a soma do mês para a isenção de R$ 35 mil e o DARF quando passar.
- DeCripto, nos meses em que a obrigação é sua, por operar com prestadora no exterior, plataforma descentralizada ou carteira própria.
- Declaração anual, com a cripto no grupo 08 e o ganho do exterior na ficha da Lei 14.754.
- Regularização de meses e anos em atraso, com DARF, DeCripto e declarações retificadoras.
Não indicamos corretora, não dizemos qual prestadora é segura e não fazemos recomendação de investimento; a nossa parte é o imposto e as declarações, dentro do trabalho com investidores pessoa física.
Se preferir escrever com calma, use o formulário de contato, que já chega com a área de investidores marcada.
Bases legais: Lei nº 14.478/2022, arts. 2º, 3º, 5º, 8º e 9º (autorização prévia, conceito de ativo virtual e de prestadora, prazo de adequação); Resolução BCB nº 520/2025, arts. 1º, 2º, XII, 4º, 88, I e §§ 1º, 6º e 7º, e 92 (prestadoras, prazo de 270 dias e vigência em 02/02/2026); Resolução BCB nº 520/2025, art. 91 e parágrafo único, na redação da Resolução BCB nº 589/2026 (vedação a partir de 06/11/2026); Resolução BCB nº 519/2025, arts. 18 e 26 (indeferimento e processo em duas fases); Resolução BCB nº 277/2022, arts. 29 e 76-A, na redação da Resolução BCB nº 521/2025 (cripto no mercado de câmbio); Lei nº 9.250/1995, art. 22, II e parágrafo único (isenção das alienações de até R$ 35 mil no mês); Lei nº 8.981/1995, art. 21 (alíquotas do ganho de capital); Lei nº 14.754/2023, arts. 2º, § 1º, e 3º, § 1º, I (cripto no exterior, 15% no ajuste anual); Instrução Normativa RFB nº 2.291/2025, arts. 5º, II e § 3º, 9º, 12, 13 e 19 (DeCripto); Ato Declaratório Executivo Codar nº 16/2026 (DARF código 1897); Circular nº 3.978/2020, art. 49, V e § 2º, na redação da Resolução BCB nº 591/2026 (comunicação ao Coaf de transferência de ou para carteira autocustodiada de US$ 10 mil ou mais; as de 01/10 a 31/12/2026 são comunicadas no primeiro dia útil de janeiro de 2027); Perguntas e Respostas IRPF 2026, perguntas 473 e 653.