

No RS, a doação em dinheiro se declara e se paga pelo formulário simplificado da Receita Estadual, com gov.br. O ITCD, de 3% até 10.000 UPF-RS e 4% acima, vence em 30 dias. A lei gaúcha cobra do doador; a LC 227/2026 aponta quem recebe: combine quem arca. Se o imposto der menos de 4 UPF-RS, a doação é isenta.
No Rio Grande do Sul, a doação em dinheiro se declara e se paga pelo formulário simplificado da Receita Estadual, com login gov.br, sem precisar de advogado ou contador para enviar a declaração. O ITCD é de 3% até 10.000 UPF-RS e de 4% acima disso, com vencimento em 30 dias da data da doação. Sobre quem paga, há hoje duas regras: a lei gaúcha aponta o doador, e a lei nacional do imposto, desde 2026, aponta quem recebe. Se o imposto calculado ficar abaixo de 4 UPF-RS, a doação é isenta. E a mesma doação precisa aparecer no imposto de renda dos dois lados.
Vale para dinheiro em reais - em espécie, por transferência bancária ou PIX. Doação de imóvel, veículo, quotas ou aplicações segue outro caminho, pela declaração completa de ITCD (como declarar o ITCD no RS: a DIT). Quando a doação em dinheiro é parte de um plano maior de passar o patrimônio aos filhos, ela entra na conta do planejamento sucessório junto com os outros bens. Em SP, o roteiro é este: doação em SP, como declarar e pagar o ITCMD.
Em 30 segundos
Quanto custa
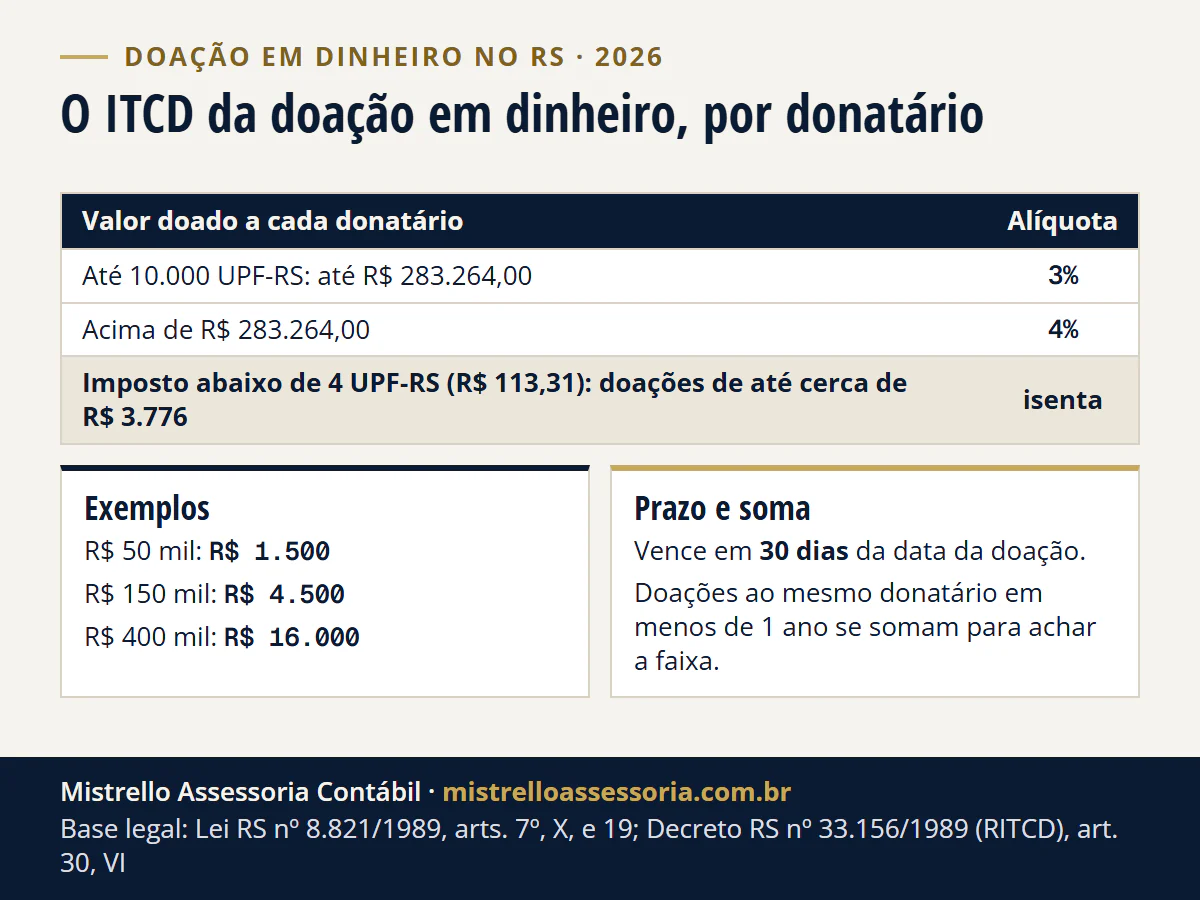
A alíquota da doação está no artigo da lei gaúcha que fixa a tabela da doação. A faixa é definida pelo valor doado a cada donatário, e a alíquota da faixa incide sobre o valor inteiro:
| Valor doado a cada donatário | Em reais (UPF-RS 2026) | Alíquota |
|---|---|---|
| Até 10.000 UPF-RS | até R$ 283.264,00 | 3% |
| Acima de 10.000 UPF-RS | acima de R$ 283.264,00 | 4% |
Exemplos com a UPF-RS de 2026 (R$ 28,3264): R$ 50 mil pagam R$ 1.500; R$ 150 mil pagam R$ 4.500; R$ 400 mil pagam R$ 16.000, porque passam da primeira faixa.
Quem paga: hoje há duas regras
A lei gaúcha diz que, nas doações, o contribuinte é o doador, quando domiciliado ou residente no país; é o que a Receita Estadual indica hoje nas perguntas frequentes do ITCD. A mesma lei faz o donatário responder junto com ele, inclusive por doações anteriores. Desde 14/01/2026, porém, a lei nacional do imposto diz que, na doação, o contribuinte é quem recebe. A Constituição reserva à lei complementar a definição dos contribuintes e diz que a lei federal de normas gerais suspende a eficácia da lei estadual no que lhe for contrária (arts. 146, III, a, e 24, § 4º), o que dá base à leitura de que a regra gaúcha ficou suspensa nesse ponto. Mas o RS ainda não adaptou a lei, e não encontramos ato da Receita Estadual nem decisão judicial sobre o conflito. Se o doador mora fora do Brasil, as duas regras apontam quem recebe.
Na prática, o imposto se paga uma vez, pela guia do formulário, e o pagamento de um aproveita ao outro (CTN, art. 125, I). Como quem recebe pode ser cobrado nas duas leituras, combine por escrito quem arca com o valor, de preferência no mesmo documento que registra a doação. “Quem recebe não paga” não é uma premissa segura.
Quando é isento
A lei gaúcha isenta a transmissão cujo imposto, na guia, resulte em menos de 4 UPF-RS (inciso do rol de isenções que dispensa o imposto de pequeno valor) - R$ 113,31 em 2026. A 3%, isso corresponde a doações de até cerca de R$ 3.776. Uma doação de R$ 3 mil, por exemplo, geraria R$ 90 de imposto e fica isenta; uma de R$ 5 mil gera R$ 150 e paga.
Fora de casos específicos - doação a entidades isentas ou a vítimas de evento que motivou decreto de calamidade no RS, no ano do decreto (art. 7º, VII e XII) -, não há para dinheiro uma faixa de isenção maior. As outras isenções da lei - como a do único imóvel urbano de até 4.379 UPF-RS recebido por ascendente, descendente ou cônjuge que não tenha outro imóvel - tratam de bens específicos, não de doação em dinheiro.
Passo a passo no formulário simplificado
A Receita Estadual mantém um serviço próprio para esse caso: Emitir Guia de ITCD sobre Doação em Dinheiro (Moeda Corrente). Pela orientação oficial:
- Entrar com a conta gov.br e escolher “Nova Doação”. O navegador precisa aceitar pop-ups, porque a guia abre em outra janela.
- Informar doador, donatário, valor e data da doação. Quem se cadastra pode ser o doador, o donatário ou um terceiro responsável pelo cadastro - o que permite ao contador fazer o registro.
- Conferir o Resumo dos Tributos: valor doado, alíquota do art. 19, imposto, vencimento - 30 dias após a data da doação, o prazo do regulamento do ITCD para doação por instrumento particular - e, se já tiver passado o prazo, juros e multa calculados até a data escolhida para pagar.
- Emitir e pagar a guia no Banrisul, no Sicredi ou no Banco do Brasil. O número que aparece como referência da guia é o da declaração de ITCD gerada.
- Emitir a certidão de quitação do ITCD, disponível no dia seguinte ao pagamento, e guardar o comprovante por cinco anos.
Três limites do formulário: ele não serve para doação em moeda estrangeira, em cédulas raras ou em qualquer coisa que dependa de avaliação; as informações valem como declaração só com o pagamento correto; e a Receita Estadual pode, a qualquer momento, pedir documentos sobre a doação.
No imposto de renda
A doação em dinheiro não é rendimento tributável para quem recebe, mas precisa ser declarada pelos dois lados, conforme o Perguntas e Respostas do IRPF 2026 (perguntas 465 e 466):
| Quem | Onde declarar |
|---|---|
| Doador | Ficha Doações Efetuadas, código 80 - Doações em espécie, com nome e CPF do donatário e o valor |
| Donatário | Rendimentos Isentos e Não Tributáveis, tipo 14 - Transferências patrimoniais, doações e heranças, com nome e CPF do doador; o que sobrar em 31/12 vai para Bens e Direitos |
As duas declarações registram a doação com o CPF de ambos. O ITCD é estadual e não se resolve no IR: declarar a doação à Receita Federal sem ter pago o imposto à Receita Estadual deixa a pendência documentada nos dois lados.
Como formalizar
O artigo do Código Civil sobre a forma da doação exige escritura pública ou instrumento particular; a doação verbal só vale para bem móvel de pequeno valor com entrega imediata. O formulário da Receita Estadual é justamente para a doação de moeda nacional feita por instrumento particular.
Há ainda um efeito que aparece anos depois: a doação de pais para filhos, ou de um cônjuge ao outro, importa adiantamento do que cabe por herança (adiantamento de legítima). No inventário, os filhos que receberam em vida precisam conferir esse valor para igualar as legítimas - é a colação do artigo que obriga o descendente a trazer a doação à partilha. Quem doa a um filho e não aos outros precisa saber disso antes - é parte do planejamento que tratamos em holding e sucessão.
Exemplo
Uma mãe transfere R$ 150 mil por PIX ao filho, para a entrada de um apartamento.
- ITCD: R$ 150 mil equivalem a cerca de 5.295 UPF-RS, dentro da faixa de 3%: imposto de R$ 4.500, com vencimento em 30 dias da transferência. Pela lei gaúcha, a contribuinte é a mãe, e o filho responde junto; pela LC 227/2026, é o filho. Os dois registram por escrito quem arca com o valor.
- Declaração: a mãe (ou o contador dela) registra a doação no formulário simplificado, emite a guia e, paga, baixa a certidão de quitação.
- IR: a mãe informa a doação no código 80; o filho, no tipo 14 dos rendimentos isentos, e lança o apartamento em Bens e Direitos.
- Herança: os R$ 150 mil são adiantamento de legítima e entram na conta do inventário da mãe, se ela tiver outros filhos.
Se, seis meses depois, a mãe doar mais R$ 200 mil ao mesmo filho, as duas doações se somam: R$ 350 mil passam de 10.000 UPF-RS e a faixa vira 4%, com complementação do imposto da primeira.
Para comparar doação e inventário com os seus números, use a calculadora de ITCD-RS; o panorama completo das duas tabelas está em doar em vida ou inventário. Doações maiores e patrimônio em vários bens pedem planejamento - é o trabalho de holding e sucessão.
Bases legais: Lei estadual RS nº 8.821/1989, arts. 7º (VII, X e XII), 8º, I, a, 10, II, e 19; Lei Complementar nº 227/2026, art. 157, II; Constituição Federal, arts. 24, § 4º, e 146, III, a; Código Tributário Nacional, art. 125, I; Decreto estadual RS nº 33.156/1989 (RITCD), art. 30, VI; Código Civil, arts. 541, 544 e 2.002; Receita Estadual RS - Emitir Guia de ITCD sobre Doação em Dinheiro (Moeda Corrente); Receita Federal - Perguntas e Respostas IRPF 2026, perguntas 465 e 466.