

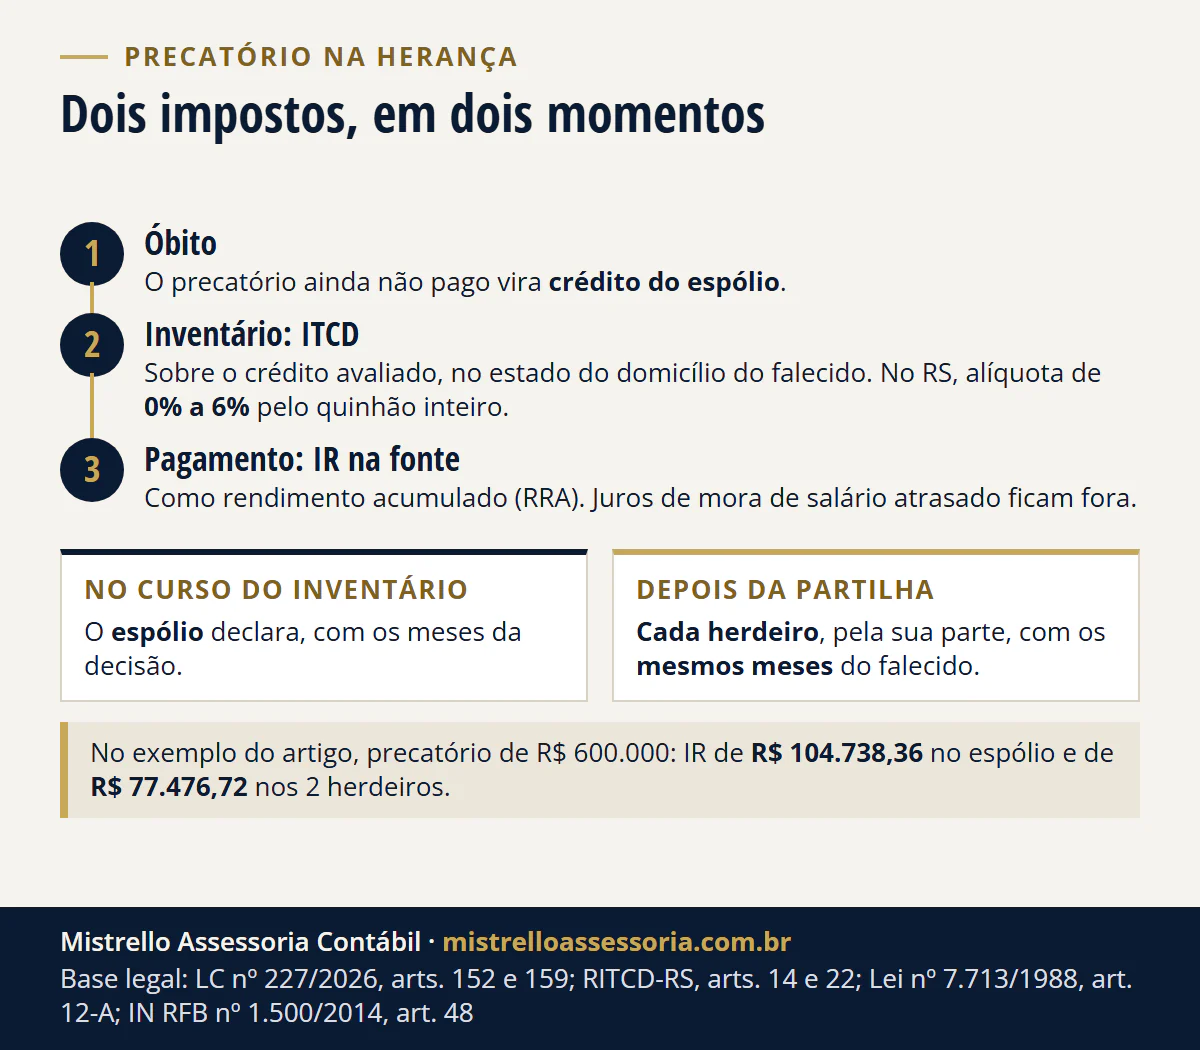
O precatório de quem morreu paga dois impostos, em dois momentos. No inventário, o crédito paga ITCMD (no RS, ITCD) sobre o valor avaliado. No pagamento, o IR do precatório de salário ou aposentadoria é retido como rendimento acumulado: do espólio, com o inventário aberto; de cada herdeiro, com os mesmos meses, depois da partilha (IN RFB 1.500/2014, art. 48).
Regras conferidas em 20/11/2026.
- ITCD no inventário, sobre o crédito avaliado (RITCD-RS, art. 14)
- IR na fonte no pagamento, como RRA do espólio ou de cada herdeiro (Lei 7.713, art. 12-A)
Herança é isenta de IR, mas o precatório de salário ou aposentadoria não é herança pronta: é renda que o falecido não recebeu, tributada quando sai (Perguntas e Respostas IRPF 2026, pergunta 253). Juros de mora de salário atrasado ficam fora. Habilitar os herdeiros no processo é trabalho do advogado; aqui ficam o imposto e a declaração.
O precatório de quem morreu entra no inventário?
Entra, como crédito do espólio, mesmo antes de ser pago. O ITCMD nasce na data do óbito e incide sobre o valor de mercado do direito transmitido (LC 227/2026, arts. 151 e 152). Quem cobra é o estado do domicílio do falecido, onde quer que corra o processo do precatório (art. 159, I, a).
- Na DIT do RS: o precatório vai com o cálculo atualizado, como mostra a tabela de anexos de como declarar o ITCD no RS.
- Se o pagamento vai demorar: a partilha dos outros bens pode seguir e o crédito ir à sobrepartilha, como bem de liquidação morosa. O crédito e seus rendimentos seguem nas declarações do espólio: na final da partilha, se a sobrepartilha é do mesmo ano, ou nas da sobrepartilha, se é de ano posterior (P&R IRPF 2026, pergunta 097).
- Outras verbas do falecido: saldo de salário, FGTS e resíduo de benefício têm rito próprio, explicado em dívidas do falecido e conta bloqueada.
A habilitação dos herdeiros no processo, o alvará e uma eventual venda (cessão) do crédito são trabalho do advogado da família. Na cessão, o IR do RRA continua retido quando o precatório é pago ao comprador, e quem cede apura ganho de capital (Perguntas e Respostas IRPF 2026, pergunta 254).
Quanto é o ITCMD do precatório no RS?
A base é o valor do crédito avaliado pela Receita Estadual ou em juízo, em reais e em UPF-RS (RITCD, art. 14). A alíquota sai da soma de tudo o que cabe a cada herdeiro e vale sobre o quinhão inteiro, sem faixa marginal (art. 22, caput e § 1º).
| Quinhão em UPF-RS | Até, em reais (UPF-RS de 2026 = R$ 28,3264) | Alíquota |
|---|---|---|
| até 2.000 | R$ 56.652,80 | 0% |
| de 2.000 a 10.000 | R$ 283.264,00 | 3% |
| de 10.000 a 30.000 | R$ 849.792,00 | 4% |
| de 30.000 a 50.000 | R$ 1.416.320,00 | 5% |
| acima de 50.000 | 6% |
- Sem isenção própria: a lista de isenções do RITCD (art. 6º) não traz o precatório, nem o de natureza alimentar.
- Parcela preferencial: se o precatório paga a parcela preferencial (titular com 60 anos ou mais, doença grave ou deficiência; CF, art. 100, § 2º), entra na base o valor efetivamente pago (art. 14, § 14, e art. 22, § 3º).
- Sobrepartilha: o valor sobrepartilhado soma ao quinhão, e o ITCD é complementado se mudar a faixa (art. 22, § 2º, a).
Vale a UPF-RS da data da avaliação (art. 22, § 2º, c). A de 2027 sai em instrução normativa da Receita Estadual no fim do ano; até lá, vale a de 2026 (IN RE 111/2025). Simule o quinhão na calculadora de ITCD do RS.
O herdeiro paga imposto de renda sobre o precatório?
Paga, quando o precatório é pago. Herança é isenta (Lei 7.713/1988, art. 6º, XVI), mas diferenças de salário ou de aposentadoria que o falecido não recebeu são renda, tributada quando sai, como rendimento recebido acumuladamente (RRA) (Perguntas e Respostas IRPF 2026, pergunta 253).
Vale para o precatório de salário, aposentadoria ou pensão, o deste artigo. O de desapropriação e o de outras verbas indenizatórias, em regra, são isentos, segundo a Receita.
| Quando o precatório é pago | Quem declara | Como entra | Base |
|---|---|---|---|
| Em vida | O próprio credor | RRA na fonte, ou opção pelo ajuste anual | Lei 7.713, art. 12-A |
| Depois do óbito, no curso do inventário | O espólio, na declaração inicial, intermediária ou final | Ficha de RRA do espólio, com os meses da decisão | Pergunta 253, item 1 |
| Depois de encerrado o inventário (ou a sobrepartilha, se o crédito ficou para ela) | Cada herdeiro, pela sua parte | Ficha de RRA do herdeiro, com os mesmos meses do falecido | IN 1.500, art. 48; pergunta 253, item 2 |
| Parcela que não é RRA, na Justiça Federal | Quem recebe | 3% retidos como antecipação da declaração | Lei 10.833, art. 27; pergunta 232 |
O erro comum é lançar o valor em Rendimentos Isentos, como herança. Em 2023, a Receita cruzou os precatórios pagos pela Justiça Federal com as declarações e mandou carta de autorregularização a quem informou errado (ação de conformidade sobre precatórios). O que o herdeiro declara como herança são os bens partilhados: veja herança paga IR? Como o herdeiro declara.
Pago antes ou depois da partilha: o que muda na conta?
No RRA, o imposto sai pela tabela mensal multiplicada pelo número de meses (Lei 7.713/1988, art. 12-A, § 1º). Depois da partilha, cada herdeiro usa os mesmos meses do falecido sobre a sua parte (IN RFB 1.500/2014, art. 48). Por isso, o momento do pagamento muda o imposto.
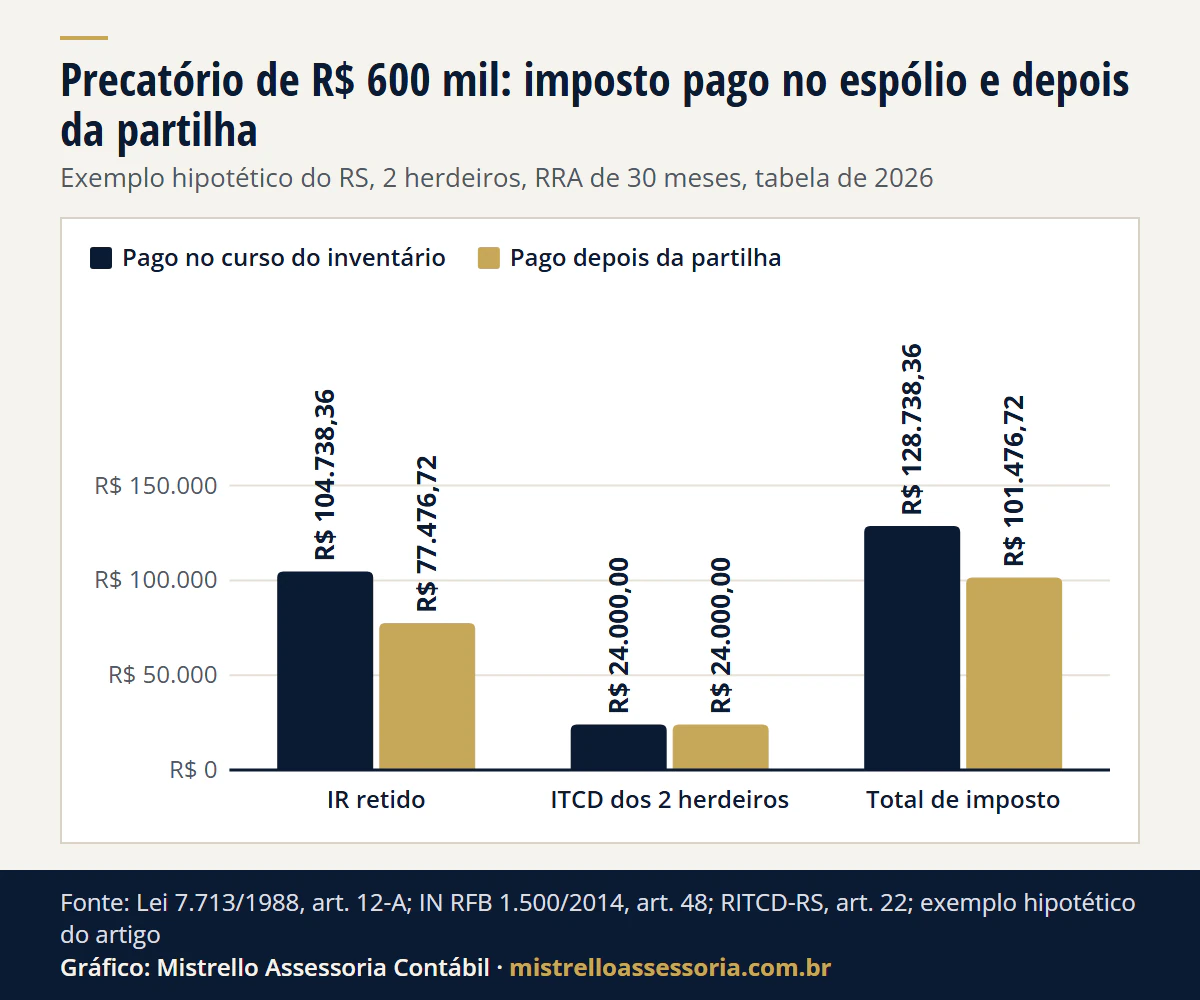
Exemplo hipotético. Um servidor estadual de Porto Alegre/RS, viúvo, morre em 2026 e deixa 2 filhos. Tinha a receber um precatório alimentar do TJRS de R$ 600.000: R$ 480.000 de diferenças de vencimentos de 30 meses de anos anteriores e R$ 120.000 de juros de mora. Não há outros bens, e a Receita Estadual avaliou o crédito em R$ 600.000.
| Pago no curso do inventário (espólio) | Pago depois da partilha (cada herdeiro) | |
|---|---|---|
| Rendimento tributável (RRA, 30 meses) | R$ 480.000,00 | R$ 240.000,00 |
| Juros de mora, fora do IR | R$ 120.000,00 | R$ 60.000,00 |
| IR retido: 27,5% menos R$ 908,7215 x 30 | R$ 104.738,36 | R$ 38.738,36 (R$ 77.476,72 nos 2) |
| ITCD: 4% do quinhão de R$ 300.000 | R$ 12.000,00 por herdeiro | R$ 12.000,00 por herdeiro |
| Fica com cada herdeiro, depois do IR e do ITCD | R$ 235.630,82 | R$ 249.261,64 |
Ver os dados do gráfico
| Imposto | Pago no curso do inventário | Pago depois da partilha |
|---|---|---|
| IR retido | R$ 104.738,36 | R$ 77.476,72 |
| ITCD dos 2 herdeiros | R$ 24.000,00 | R$ 24.000,00 |
| Total de imposto | R$ 128.738,36 | R$ 101.476,72 |
- A diferença: R$ 27.261,64 a menos de IR depois da partilha. O espólio desconta a parcela de R$ 908,7215 x 30 uma vez; cada herdeiro desconta a sua.
- As contas: o quinhão de R$ 300.000 dá 10.590,83 UPF-RS, na faixa de 4%. As médias mensais, de R$ 16.000 e R$ 8.000, passam de R$ 7.350, e a redução do IR de 2026 dá zero nos dois casos.
- Simplificações: sem honorários e sem contribuição previdenciária a descontar; na vida real, as duas reduzem a base (Lei 7.713, art. 12-A, §§ 2º e 3º).
Quando o tribunal paga não é escolha da família nem do contador. Mas mostra por que a declaração do espólio e a partilha precisam andar juntas.
Quem recebe pode ainda optar, de forma irretratável, por levar o RRA ao ajuste anual, com o retido como antecipação (§§ 5º e 6º). A pensão por morte paga com atraso ao cônjuge, outro RRA, está em cônjuge faleceu: dependente e pensão por morte.
Juros, honorários e doença grave: o que sai da base?
O que reduz ou não o IR do precatório herdado
- Quem
- Espólio ou herdeiro que recebe o precatório
- Quanto
- Juros de mora de remuneração fora do IR; honorários rateados; doença grave do falecido não isenta
- Até quando
- Na retenção do pagamento e na ficha de RRA da declaração do ano
Base: IN RFB 1.500/2014, art. 36, § 4º; P&R IRPF 2026, perguntas 253 e 452
- Juros de mora: não pagam IR os juros pelo atraso no pagamento de remuneração de emprego, cargo ou função (IN RFB 1.500/2014, art. 36, § 4º).
- Honorários e custas: são rateados entre a parte tributável e a isenta, reduzem o rendimento e vão para a ficha Pagamentos Efetuados (pergunta 452).
- Doença grave do falecido: proventos de aposentadoria pagos acumuladamente ao espólio ou aos herdeiros são tributados, mesmo com moléstia grave no período (pergunta 253, atenção II). A isenção, em vida, está em isenção de IR por doença grave.
- Os 3% da Justiça Federal: valem só para o que não é RRA pela tabela (Lei 7.713, art. 12-A, § 4º).
O que guardar para declarar?
- 01
Certidão do precatório
Com a natureza (alimentar ou comum) e o número de meses da planilha homologada.
- 02
Informe de rendimentos
Do banco depositário ou da fonte pagadora, com o IR retido e a separação entre principal, juros e honorários.
- 03
DIT e ITCD
A avaliação da Receita Estadual, a guia paga e a CDIT.
- 04
Partilha
Formal de partilha ou escritura e, se houver, a sobrepartilha com a data.
- 05
Data do pagamento
Comparada à da partilha (ou da sobrepartilha): é ela que define se declara o espólio ou cada herdeiro.
- 06
Honorários pagos
Recibo ou nota do advogado, para a ficha Pagamentos Efetuados.
As declarações inicial, intermediárias e final do espólio, com prazos, estão em declaração de espólio: quem entrega, prazos e DFE.
Base legal
- Precatório: Constituição Federal, art. 100, §§ 1º, 2º, 13 e 14.
- IR: Lei 7.713/1988, arts. 6º, XVI, 12-A e 12-B; Lei 10.833/2003, art. 27; Lei 8.541/1992, art. 46; IN RFB 1.500/2014, arts. 36, 37, 38 e 48.
- ITCMD: LC 227/2026, arts. 151, 152 e 159; RITCD-RS, arts. 14 e 22; IN RE 111/2025.
- Perguntas e Respostas IRPF 2026: perguntas 097, 232, 253, 254 e 452.
Como trabalhamos
Cuidamos do lado fiscal do precatório na herança, com atendimento online e por escrito:
- conferimos a retenção do IR e lançamos o RRA na declaração do espólio ou de cada herdeiro, com os meses certos e o rateio dos honorários;
- montamos as declarações do espólio até a final da partilha;
- calculamos o ITCD do RS sobre o quinhão de cada herdeiro.
A habilitação no processo, o alvará e a cessão do crédito ficam com o advogado da família. É o trabalho de espólio e inventário. Para começar, fale com a equipe.
Bases legais deste artigo
- Constituição Federal, art. 100, §§ 1º, 2º, 13 e 14 (precatório alimentar, preferência do titular originário ou por sucessão hereditária e cessão)
- Lei nº 7.713/1988, arts. 6º, XVI, 12-A e 12-B (herança isenta e rendimentos recebidos acumuladamente, tributados na fonte pela tabela multiplicada pelos meses)
- Lei nº 10.833/2003, art. 27, e Lei nº 8.541/1992, art. 46 (retenção de 3% na Justiça Federal e IR de decisão judicial)
- Instrução Normativa RFB nº 1.500/2014, arts. 36, § 4º, 37, 38 e 48, na redação das IN RFB nº 2.141/2023 e nº 2.299/2025 (juros de mora fora do IR, tabela acumulada e mesmos meses para cada sucessor)
- Lei Complementar nº 227/2026, arts. 151, 152 e 159 (ITCMD: fato gerador, valor de mercado e estado do domicílio do falecido para créditos)
- Decreto RS nº 33.156/1989 (RITCD), arts. 14, caput e § 14, e 22, caput, § 2º, a, e § 3º; IN RE nº 111/2025 (UPF-RS de 2026)
- Perguntas e Respostas IRPF 2026 (RFB), perguntas 097, 232, 253, 254 e 452