

No RS, o ITCD se declara pela DIT, formulário eletrônico da Receita Estadual. No inventário, quem envia é o tabelionato (escritura) ou o advogado do inventariante (processo judicial). A Receita avalia os bens em até 30 dias, pede documentos por tipo de bem e aceita contestação em 20 dias, de preferência com laudo.
No Rio Grande do Sul, o ITCD de herança ou de doação se declara pela DIT, a Declaração de ITCD: um formulário eletrônico da Receita Estadual que reúne os bens, as partes e a partilha, e que a própria Receita usa para avaliar os bens e calcular o imposto. O detalhe que surpreende quem chega ao assunto pela primeira vez: o herdeiro não envia a DIT. Pela carta de serviços da Receita Estadual, o formulário é acessado por advogados, contadores e defensores públicos, como pessoa física, e por tabelionatos, como pessoa jurídica. No inventário, a orientação oficial é mais estreita: a DIT sai do tabelionato, quando a partilha é feita por escritura, ou do advogado do inventariante, quando o inventário é judicial.
| O que se quer saber | Resposta curta |
|---|---|
| Quem envia, no inventário | O tabelionato (escritura) ou o advogado do inventariante (processo judicial), com acesso ao Sistema ITC |
| Quanto tempo a Receita leva | Até 30 dias para avaliar, contados do envio |
| Discordou da avaliação | Pedido de revisão em 20 dias, de preferência com laudo |
| Imposto a pagar | A DIT fica em “Aguarda pagamento” até a guia ser quitada |
| Tudo certo | A DIT fica “Concluída” e o sistema emite a CDIT, a certidão de quitação do ITCD |
| Escritura sem o ITCD pago | Admitida desde 06/10/2026, por liminar, com o imposto ainda devido |
As alíquotas e a faixa que se aplica a cada quinhão estão na calculadora de ITCD-RS. Este texto trata do caminho: como a declaração anda dentro da Receita Estadual. A mesma DIT, no grupo Separação/Divórcio, apura o imposto da partilha desigual - veja partilha de bens no divórcio.
Quem pode enviar, e o que vem antes
O acesso ao formulário depende de um cadastro prévio no Sistema ITC, feito pelo profissional que vai declarar. Os defensores públicos do Estado recebem o acesso pela própria Defensoria. A página oficial do serviço recomenda ler antes o Manual para Declaração de ITCD. A versão em vigor, a 3.5, é de setembro de 2026 e tem 202 páginas, com um capítulo para cada tipo de bem, parte e situação.
Na prática, isso define quem conduz a declaração. Pela orientação da Receita Estadual, no inventário por escritura em tabelionato do RS é o próprio tabelionato que emite e envia a DIT e recebe as guias. No inventário judicial, quem preenche e envia é o advogado do inventariante, cadastrado no Sistema ITC. A DIT tem um único declarante, que é o titular e o autor da declaração. O contador entra com o levantamento dos bens e valores, a documentação contábil das empresas e as declarações de imposto de renda do falecido e do espólio, que alimentam a DIT. As frentes precisam conversar, porque a partilha informada na DIT tem de ser a mesma da escritura ou da sentença.
Nem o herdeiro nem o donatário enviam a DIT por conta própria. A exceção é a doação de dinheiro feita por instrumento particular: o próprio doador ou donatário a declara no site da Receita Estadual, com login gov.br, e a guia gerada leva o número da DIT.
Inventário no RS com advogado de outro estado: quem faz a DIT?
No inventário judicial, quem faz a DIT é o advogado que a inclui no Sistema ITC: ele é o declarante, titular e responsável pela DIT. Carta de serviços e manual não pedem OAB gaúcha: o cadastro pede a carteira da OAB ou o certificado de regularidade, e o sistema identifica o advogado pelo número e a sigla do estado.
| Etapa | O que diz a Receita Estadual |
|---|---|
| Cadastro no Sistema ITC | Protocolo eletrônico no Portal Pessoa Física, com o formulário assinado com certificado digital ICP-Brasil e a cópia da carteira da OAB; resposta em até 3 dias úteis |
| Quem declara | A DIT tem um único declarante; nos grupos Causa Mortis e Separação, o advogado que inclui a DIT é o declarante, e ao menos um advogado tem de constar do formulário |
| Quem ajuda | O declarante pode incluir advogados associados, com edição ou só consulta, e operadores, que preenchem em nome dele |
| Troca de responsável | A DIT pode ser transferida a outro declarante, desde que ele já esteja cadastrado no Sistema ITC |
No inventário por escritura, a DIT continua saindo do tabelionato, e o advogado de fora acompanha a declaração como advogado assistente, figura que o manual criou para as DITs em que o tabelionato é o declarante.
O contador também tem perfil próprio no Sistema ITC, mas o manual não diz que ele possa ser o declarante da DIT de um inventário judicial, e o formulário de Causa Mortis exige advogado. A parte do contador é a que alimenta a declaração: o levantamento dos bens e valores, os balanços das empresas e os documentos de cada bem.
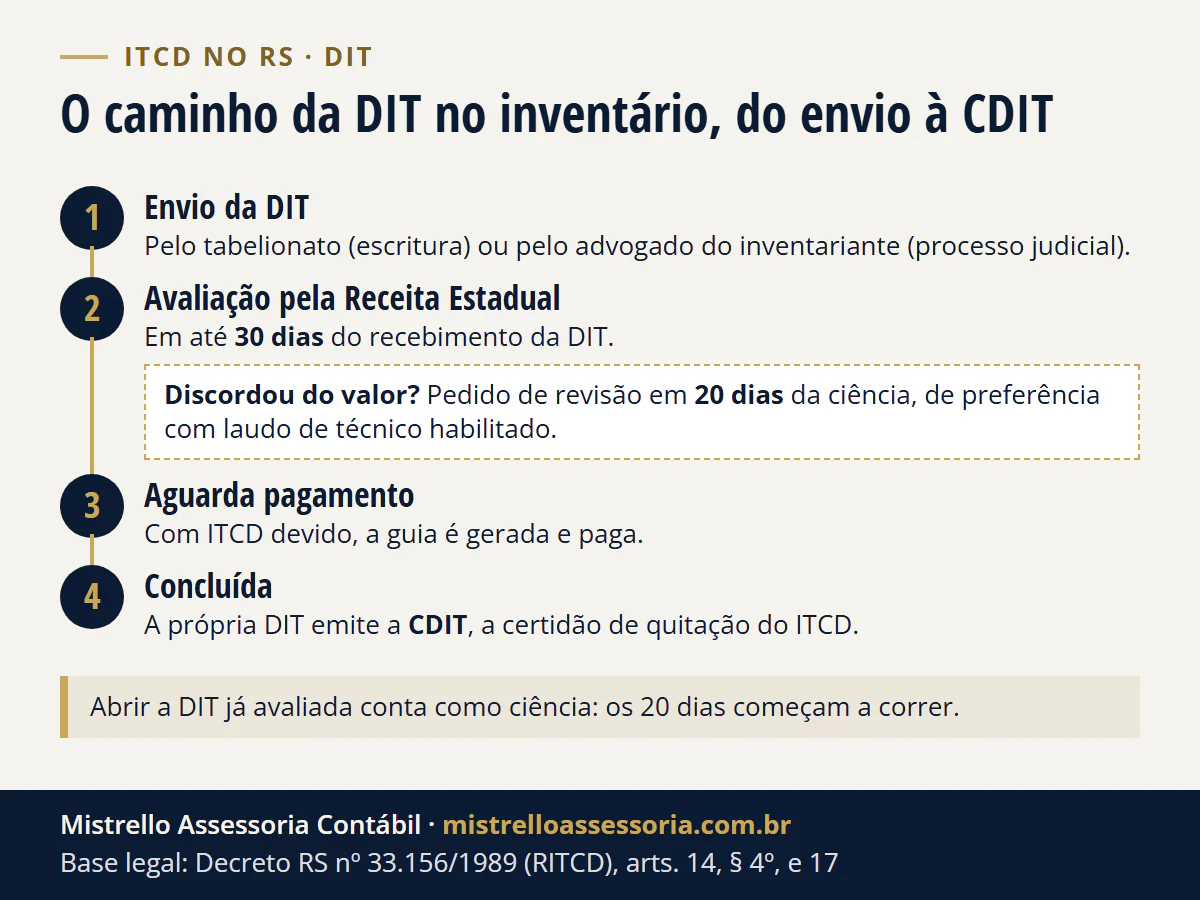
O caminho da DIT, do envio à certidão
A DIT pode ser enviada de duas formas, e a diferença importa:
- Só para avaliação. A Receita avalia os bens, sem calcular o imposto, e devolve a declaração na situação “Em Cadastramento (Bens avaliados)”. Serve quando a família precisa conhecer o valor antes de fechar a partilha.
- Para avaliação e cálculo. A Receita avalia e calcula o imposto de cada parte. Esse envio só é possível com o campo Partilha totalmente preenchido.
Depois do envio, a declaração passa por uma destas situações:
| Situação | O que significa | Próximo passo |
|---|---|---|
| Em Cadastramento (Bens avaliados) | Enviada só para avaliação; sem imposto calculado | Preencher a partilha e enviar para avaliação e cálculo |
| Aguarda pagamento | Há ITCD devido ao RS | Gerar a guia e pagar; a DIT passa a Concluída |
| Devolvida | Pedido da fiscalização ou do declarante, para edição | Ver os motivos no Histórico da DIT |
| Concluída | Sem pendências | Emitir a CDIT pelo botão da própria DIT |
A CDIT e a escritura sem o ITCD pago. A CDIT é a certidão que o regulamento chama de Certidão de Quitação do ITCD. No inventário por escritura, o regulamento manda pagar o imposto antes da lavratura, e o tabelião não lavra o ato sem a prova do pagamento. Desde 06/10/2026, enquanto valer a liminar no Mandado de Segurança Coletivo nº 5271033-11.2026.8.21.0001/RS, impetrado pelo sindicato dos tabeliães de notas do RS (SINDINOTARS), a Receita Estadual admite a escritura de inventário e partilha sem o ITCD quitado. A escritura tem de trazer a declaração das partes com o número da DIT, os valores apurados, a data de vencimento e a ciência de que a lavratura não quita, não dispensa nem prorroga o imposto. O tabelião comunica a Receita pelo Sistema ITC em até 5 dias. O imposto continua devido, com multa e juros se não for pago no vencimento, e a CDIT só sai depois do pagamento.
O que anexar, por tipo de bem
A carta de serviços lista os documentos conforme o bem declarado. Os que mais aparecem num inventário:
| Bem | O que anexar ou informar |
|---|---|
| Contas e aplicações | Extrato que comprove o valor, para valores acima de R$ 50.000 |
| Ações de capital aberto | Quantidade, tipo e código da ação na bolsa - incluindo as do cônjuge, se forem bens comuns |
| Quotas e ações de capital fechado | Contrato ou estatuto vigente na data do fato gerador; balanços e DREs dos 3 últimos exercícios; fluxo de caixa se o patrimônio líquido passar de R$ 2 milhões |
| Outros créditos e direitos | Documento com valor e data; crédito de anos anteriores é atualizado pela variação da UPF-RS |
| Precatório | Cálculo atualizado; o ITCMD e o IR do precatório estão em precatório na herança |
| Gado | Idade, gênero e aptidão dos animais, e a declaração de saldo da Inspetoria Veterinária com a ficha de lotação na data do óbito |
Para empresas, o assunto merece texto próprio: quando a empresa é uma holding, a Receita Estadual exige uma segunda declaração com os bens que estão dentro dela - explicado em quotas de holding no ITCD do RS.
O prazo da avaliação e como contestá-la
A base de cálculo do ITCD é o valor apurado na avaliação feita pela Receita Estadual, na forma do artigo da lei gaúcha do ITCD que trata da base de cálculo. O regulamento fixa quanto tempo a Receita tem para isso: a avaliação deve sair em até 30 dias do recebimento da DIT. Se houver diligência para complementar dados, o prazo passa a contar da data em que eles forem complementados.
Quem discorda do valor tem um rito próprio, a avaliação contraditória. Em até 20 dias corridos da ciência da avaliação, o sujeito passivo pede a revisão ao Auditor-Fiscal responsável. Pela DIT, o pedido leva:
- os fundamentos da discordância (a justificativa e o Requerimento de Revisão da Avaliação e Recurso);
- de preferência, laudo assinado por técnico habilitado - o manual da DIT cita engenheiro, arquiteto ou corretor com habilitação para emitir laudo.
No processo judicial e no recurso ao Delegado, junta-se também o documento em que constou a avaliação contestada (art. 17, II e § 2º). O auditor tem outros 20 dias, contados do recebimento do pedido, para processar nova avaliação ou confirmar a anterior, conforme o rito de avaliação contraditória do regulamento do ITCD. O laudo não é obrigatório, mas uma contestação sem ele se apoia só em argumento contra uma avaliação técnica - e o auditor pode exigi-lo.
Quando o prazo começa. O regulamento considera o contribuinte ciente na data em que recebe o documento com a avaliação, na data em que recebe a primeira guia de pagamento (ou a CDIT, se não houver imposto) ou na do primeiro acesso à DIT já avaliada no site da Secretaria da Fazenda (art. 17, § 6º). Abrir a DIT avaliada só para conferir já faz os 20 dias correrem.
Como pedir, dentro da DIT. Pelo manual, o botão “Revisar Avaliação” aparece nas fases “Aguarda Pagamento” e “Concluída”, quando a DIT foi enviada para avaliação e cálculo, e “Devolvida” ou “Em Cadastramento”, quando foi enviada só para avaliação. O pedido leva uma justificativa e, nos anexos, o Requerimento de Revisão da Avaliação e Recurso assinado pelo contribuinte ou por procurador, além do laudo. Depois do envio, a DIT volta para a análise do auditor, e o declarante recebe e-mail quando a situação mudar.
Se o valor subir. Quando a revisão aumenta a avaliação, cabe recurso ao Delegado da Receita Estadual da unidade, também em 20 dias da ciência, com as razões, o documento da avaliação e, de preferência, laudo. O Delegado decide em 20 dias, de forma conclusiva (art. 17, §§ 2º e 5º, na redação de dezembro de 2022). As despesas da avaliação contraditória, como o laudo, ficam com o contribuinte (art. 18).
Construção feita por quem recebe. Não entra na avaliação do imóvel a construção executada pelo próprio adquirente, se ele a comprovar com alvará de construção, notas fiscais do material e certidão negativa de débitos da obra (regra do regulamento sobre construção do adquirente). É o caso do filho que construiu a casa no terreno dos pais: vale conferir antes de aceitar o valor.
Financiamento do bem. A dedução do saldo devedor existe porque o Tribunal de Justiça do RS declarou inconstitucional o dispositivo da lei gaúcha que proibia deduzir dívidas (ADI nº 70007457880). A instrução normativa do ITCD exige informar na DIT o saldo atualizado e o tipo de seguro, só aceita dívidas vinculadas diretamente à aquisição do bem transmitido e não admite dedução quando o seguro quita o saldo na transmissão (dedução de dívidas de financiamento).
No inventário judicial, o pedido de revisão vai à unidade da Receita Estadual onde a avaliação foi processada (art. 17, II), e a lei manda aplicar o Código de Processo Civil à avaliação contraditória nas transmissões por herança e nas formalizadas em juízo (artigo da lei do ITCD sobre avaliação contraditória em juízo). Aí, quem conduz é o advogado do inventário.
A reavaliação que pega o inventário parado
A avaliação não fica valendo para sempre. O regulamento prevê duas situações em que os bens são avaliados de novo, ambas antes do pagamento do imposto:
Cinco anos sem pagar. Pelo parágrafo acrescentado em 2020 ao regulamento, os bens são reavaliados sempre que o imposto não tiver sido pago em 5 anos, contados da ciência da avaliação, desde que a base de cálculo seja igual ou superior a 50.000 UPF-RS - cerca de R$ 1,42 milhão com a UPF de 2026. Em inventário grande que ficou parado depois da avaliação, isso costuma significar valores mais altos.
Reavaliação de ofício. Antes do pagamento, a Receita pode reavaliar quando surge circunstância que prejudica a avaliação feita. O regulamento lista quatro:
- omissão ou informação indevida na DIT;
- erro formal na definição do valor do bem;
- obra de melhoria comprovada no bem ou no entorno, que altere o valor;
- mudança comprovada do valor de mercado ou da situação da empresa, que altere o valor da quota ou ação.
A isenção também se pede dentro da DIT
Nas transmissões que têm isenção no rol de isenções da lei gaúcha do ITCD, o pedido é feito no próprio formulário - o manual chama de exoneração:
- Na doação, marcando “Declarante solicita exoneração/dispensa de imposto” e escolhendo o motivo legal.
- No inventário, imóvel urbano (inciso I): o pedido vai no campo “Observações 2”, com documento de identidade ou certidão que comprove o parentesco ou a união, declaração do recebedor de que não é proprietário de outro imóvel e certidão negativa do registro de imóveis do município onde ele mora.
- No inventário, imóvel rural (inciso IV): também em “Observações 2”. Desde 01/01/2025, a isenção só alcança o transmitente que seja agricultor familiar e tenha inscrição estadual de microprodutor (art. 7º, § 12). O manual pede, entre outros, a inscrição do transmitente no Cadastro Nacional da Agricultura Familiar, a pesquisa de imóveis do recebedor no registro eletrônico e a matrícula e o CAR das áreas rurais que ele já tem, e a fiscalização pode pedir outros documentos.
Um caso, anonimizado
Óbito em 2024, em Porto Alegre/RS. O espólio tem um apartamento, uma conta com R$ 180 mil e quotas de uma sociedade limitada operacional do falecido. A família optou pelo inventário em cartório. O contador levantou os bens e a documentação, e o tabelionato emitiu a DIT.
A primeira versão foi enviada só para avaliação, porque a família ainda discutia a partilha e queria saber o valor das quotas antes de decidir quem ficaria com a empresa. Com a avaliação em mãos, os herdeiros fecharam a partilha, a DIT foi reenviada para avaliação e cálculo, a guia foi gerada e paga, a CDIT foi emitida pelo próprio sistema e a escritura foi lavrada.
O tropeço mais comum nesse roteiro é o extrato: a conta passa de R$ 50 mil, o extrato não vai anexado, e a DIT volta como “Devolvida”, com o motivo no histórico - e o prazo de avaliação recomeça quando o documento chega.
O que fazemos, e o que fica com o advogado
Somos contadores. Preparamos as informações e os documentos que entram na DIT, reunimos e organizamos a documentação contábil das empresas - balanços, DREs, contrato social vigente, declaração de inatividade quando for o caso -, conferimos a coerência com o imposto de renda do falecido e do espólio e acompanhamos a avaliação e eventuais pedidos da fiscalização.
A condução do inventário, a escritura ou o processo judicial e a partilha são do advogado da família, e no inventário em cartório quem emite a DIT é o tabelionato. O laudo de avaliação, quando necessário, é de técnico habilitado. Quando a DIT faz parte de uma sucessão com atraso, o texto de inventário atrasado no RS mostra o que muda na conta, e quanto custa um inventário no RS reúne os custos de cartório e de processo. Para o caso concreto, fale com o escritório.
Conteúdo verificado em 21/09/2026 e revisado em 18/10/2026 nas cartas de serviços da Receita Estadual (Declaração de ITCD, cadastro no Sistema ITC e doação em dinheiro), nas Dúvidas Gerais de ITCD, no Manual para Declaração de ITCD então vigente, de maio de 2026, e nos textos consolidados do Decreto 33.156/1989 e da IN DRP 45/1998 (atualizada até a IN RE 085/26). Em 21/11/2026, relidos o manual na versão 3.5, de setembro de 2026, que substituiu a de maio (acesso, declarante, advogados, transferência e isenção do imóvel rural), e a carta de serviços do cadastro no Sistema ITC. Procedimentos operacionais mudam: confira a versão vigente do manual antes de declarar.
Bases legais: Decreto estadual RS nº 33.156/1989 (RITCD), arts. 14 a 18, 30 e 38; Lei estadual RS nº 8.821/1989, arts. 7º, 12 e 16; IN DRP nº 45/1998, Título II, Capítulo II; IN RE nº 082/2026 (IN DRP nº 45/1998, Título II, Capítulo II, item 3.11); Receita Estadual RS - Manual para Declaração de ITCD (versão 3.5, setembro de 2026), seções 3.1, 10.2, 10.2.1 e 15.7; Receita Estadual RS - carta de serviços: Cadastrar e solicitar senha para o sistema ITC; Receita Estadual RS - Dúvidas Gerais de ITCD, perguntas 7 e 10.