

Não há valor médio: o inventário no RS soma o ITCD, de 0% a 6% do quinhão, a escritura ou a Taxa Única de 2,5%, a taxa de avaliação e os honorários. Com viúva meeira e dois filhos, o imóvel de R$ 100 mil custa cerca de R$ 1,4 mil no cartório; o de R$ 500 mil, cerca de R$ 10,5 mil, fora selo, registro e honorários.
Não há valor médio de inventário no RS: o custo depende do quinhão, da via e dos bens. Com viúva meeira e dois filhos, o imóvel de R$ 100 mil custa cerca de R$ 1,4 mil de ITCD, escritura e taxa de avaliação no cartório; o de R$ 500 mil, cerca de R$ 10,5 mil, fora selo, registro e honorários.
Qual o valor médio de um inventário no RS?
Nos dois exemplos mais comuns, com a tabela de 2026, a conta das duas vias fica assim. Os números saem das seções abaixo, com a fonte de cada um.
| Imóvel, com viúva meeira e dois filhos | ITCD | Escritura ou Taxa Única | Taxa de avaliação | Total, sem registro e honorários |
|---|---|---|---|---|
| R$ 100.000 | R$ 0,00 | R$ 828,50 ou R$ 1.250,00 | R$ 566,53 | R$ 1.395,03 no cartório ou R$ 1.816,53 na Justiça |
| R$ 500.000 | R$ 7.500,00 | R$ 2.473,70 ou R$ 6.250,00 | R$ 566,53 | R$ 10.540,23 no cartório ou R$ 14.316,53 na Justiça |
Nesses dois casos, o custo sem registro e honorários fica entre 1,4% e 2,1% do valor do imóvel na via do cartório, cujo recibo soma ainda o selo, o ISSQN e itens fixos da tabela. Com mais herdeiros, mais bens ou outro regime de bens, a conta muda, e por isso nenhum percentual sobre o monte vale como média.
O custo de um inventário no Rio Grande do Sul tem três camadas principais, e só uma delas é imposto. As duas primeiras têm número público e verificável; a terceira se ajusta caso a caso. Somam-se a elas dois custos que aparecem nas duas vias: a taxa de avaliação dos bens pela Receita Estadual e o registro da partilha no Registro de Imóveis.
| Camada | Quanto é | Onde está |
|---|---|---|
| 1. ITCD | 0% a 6% sobre o quinhão de cada herdeiro | Lei estadual 8.821/1989, art. 18 |
| 2. Cartório ou Judiciário | emolumentos por bem (R$ 222,80 a R$ 5.482,90 em 2026, com teto de 500 URC por escritura) ou 2,5% do valor da causa | Lei 12.692/2006, CNNR-RS e Lei 14.634/2014 |
| 3. Honorários | ajustados com o profissional | - |
| + Custos fora do ato | taxa de avaliação da Receita Estadual (20 UPF-RS, R$ 566,53 em 2026, por Declaração de ITCD, a DIT) e registro no Registro de Imóveis, por faixa de valor | Lei 8.109/1985 e Tabela de Emolumentos 2026 |
A resposta curta: na composição viúva meeira e dois filhos, o ITCD é zero enquanto o patrimônio do casal fica em até cerca de R$ 226,6 mil, porque cada quinhão fica na faixa de 0% do ITCD gaúcho, que alcança quinhões de até 2.000 UPF-RS - R$ 56.652,80 em 2026, para óbitos a partir de 2016. Até aí, o custo real fica nas outras camadas. Acima disso entra a faixa de 3%, como mostra o exemplo de R$ 500 mil.
Percentuais fixos sobre o monte-mor não servem para o RS: o ITCD se mede por quinhão e tem faixa de alíquota zero, e as custas dependem da via e do número de bens. A terceira camada depende do trabalho que o acervo exige; o que cabe ao contador, das declarações do espólio ao ITCD, está em contador para inventário e espólio.
Camada 1: o ITCD, que se mede pelo quinhão
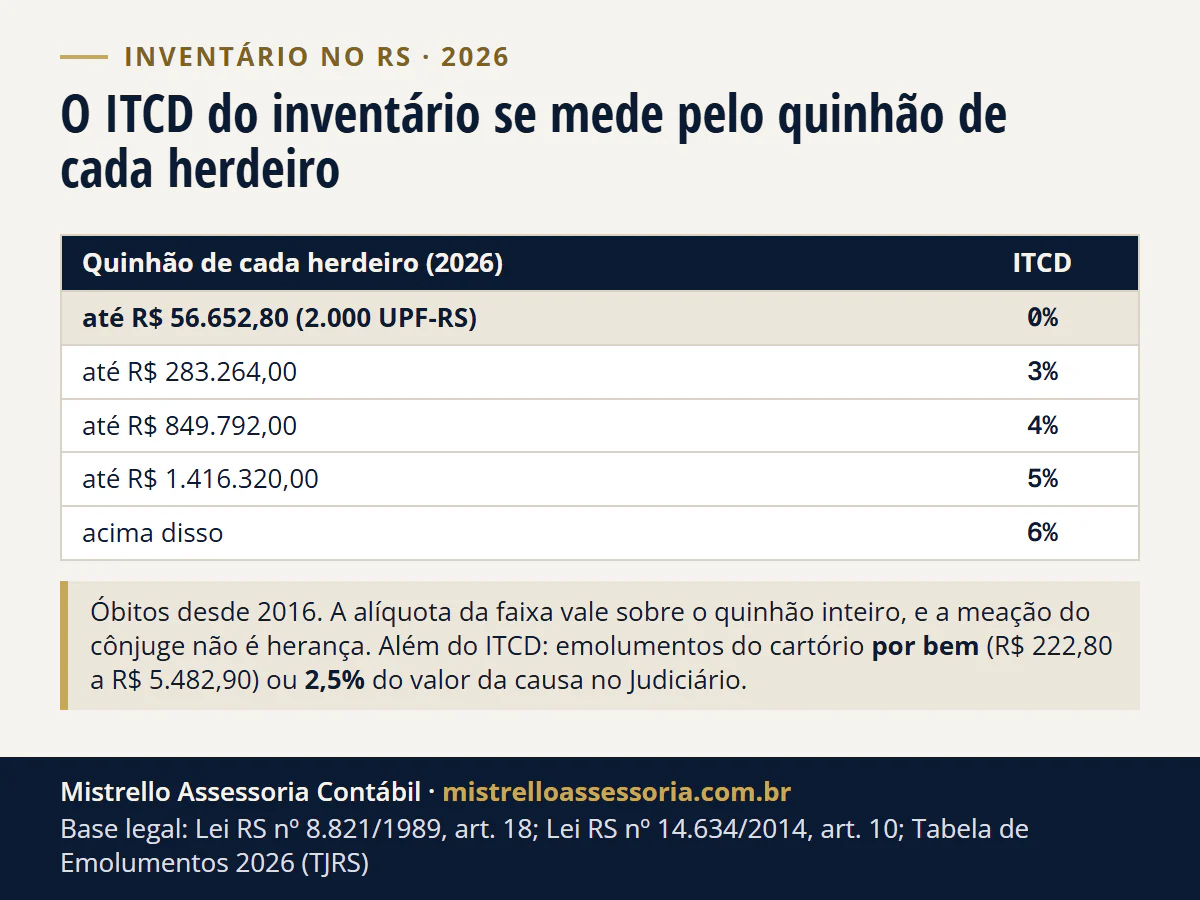
O ponto que mais muda a conta: a faixa se acha pelo quinhão de cada herdeiro, não pelo monte. E a alíquota é única pela faixa, não marginal: a lei gaúcha aplica a alíquota da faixa sobre o valor do quinhão, e é assim que a Receita Estadual calcula. Um quinhão de R$ 60 mil paga 3% sobre tudo (R$ 1.800,00).
| Quinhão, em UPF-RS | Em reais (2026) | Alíquota |
|---|---|---|
| até 2.000 | até R$ 56.652,80 | 0% |
| até 10.000 | até R$ 283.264,00 | 3% |
| até 30.000 | até R$ 849.792,00 | 4% |
| até 50.000 | até R$ 1.416.320,00 | 5% |
| acima | - | 6% |
A LC 227/2026, norma geral nacional do ITCMD em vigor desde a publicação, em janeiro, manda calcular por faixa marginal: 0% até 2.000 UPF-RS e 3% só no excedente, R$ 100,42 no mesmo exemplo. O RS ainda não adaptou a lei, e aplicar a regra nacional diretamente é tese: a decisão é da família, com a conta dos dois cenários na mesa.
A tabela acima vale para óbitos a partir de 1º/01/2016. Em óbito anterior, vale a tabela da data do óbito (CTN, art. 144): entre 31/12/2009 e 31/12/2015, por exemplo, o quinhão de até 10.509 UPF-RS era isento, e o quinhão acima disso pagava 4%.
Duas consequências práticas:
- Mais herdeiros, menos imposto. O mesmo acervo dividido entre três filhos em vez de um pode descer uma ou duas faixas inteiras.
- A meação não é herança. No casamento em comunhão universal, metade do patrimônio já era do cônjuge sobrevivente e não passa por transmissão.
A conta pode ser feita na calculadora de ITCD-RS.
Camada 2: cartório ou Judiciário, e eles não cobram igual
No tabelionato: valor fixo por faixa, e por bem
Os emolumentos seguem a regra de reajuste anual das tabelas de emolumentos dos serviços notariais e de registro: o índice é o IPC/IEPE/UFRGS de dezembro, a vigência começa em 1º de janeiro e quem publica a tabela revisada é a Corregedoria-Geral da Justiça, no Diário da Justiça.
Na Tabela de Emolumentos 2026, a escritura com conteúdo financeiro vai de R$ 222,80 (bem de até R$ 2.481,80) a R$ 5.482,90 (acima de R$ 1.240.847,60). Alguns pontos da escala:
| Valor do bem | Emolumento 2026 |
|---|---|
| até R$ 2.481,80 | R$ 222,80 |
| R$ 74.451,01 a R$ 99.267,80 | R$ 728,60 |
| R$ 99.267,81 a R$ 124.085,00 | R$ 828,50 |
| R$ 148.901,61 a R$ 198.535,70 | R$ 1.076,70 |
| R$ 496.338,91 a R$ 545.972,80 | R$ 2.473,70 |
| R$ 992.677,91 a R$ 1.240.847,60 | R$ 4.867,50 |
| acima de R$ 1.240.847,60 | R$ 5.482,90 |
No Judiciário: percentual sobre o valor da causa
A alíquota de 2,5% sobre o valor da ação, com taxa mínima de 5 URC e máxima de 1.000 URC é a Taxa Única de Serviços Judiciais, na redação dada pela Lei 15.016/2017.
Três detalhes do mesmo artigo que mudam o valor:
- A meação fica fora da base. O § 2º manda desconsiderar a meação do cônjuge ou companheira sobrevivente, e fixa o valor da causa na avaliação da Fazenda Estadual ou judicial.
- Inventário negativo tem taxa fixa. Pelo § 1º, o valor da causa é o de alçada (250 URC) e a taxa corresponde a 6,25 URC.
- A URC muda todo mês. O art. 7º da lei da Taxa Única determina atualização mensal pelo IPC/IEPE/UFRGS, com o valor vigente publicado pela Corregedoria-Geral no site do TJRS. Por isso o valor em reais só vale para o mês de referência: em novembro de 2026, a URC é de R$ 59,70 (era R$ 57,14 em janeiro), conforme a tabela da URC do TJRS. Com esse valor, o teto de 1.000 URC fica em R$ 59.700,00, a taxa mínima de 5 URC em R$ 298,50 e a taxa do inventário negativo (6,25 URC) em R$ 373,13. Confira a tabela do mês antes de calcular: a URC mês a mês, com a fonte, está em valores estaduais.
Os números, nas duas composições que mais aparecem
Exemplos anonimizados. Em ambos: viúva casada em comunhão universal, dois filhos, um único imóvel, sem dívidas.
Imóvel de R$ 100.000
| Item | Conta | Valor |
|---|---|---|
| Meação da viúva | metade - não é herança | R$ 50.000,00 |
| Quinhão de cada filho | R$ 50.000 ÷ 2 | R$ 25.000,00 |
| ITCD | abaixo de 2.000 UPF-RS → faixa de 0% | R$ 0,00 |
| Emolumentos da escritura | faixa R$ 99.267,81 a R$ 124.085,00 | R$ 828,50 |
| ou Taxa Única judicial | 2,5% sobre R$ 50.000 | R$ 1.250,00 |
| Taxa de avaliação da Receita Estadual | 20 UPF-RS, nas duas vias | R$ 566,53 |
O imposto é zero. O emolumento da escritura é R$ 828,50. O recibo do tabelionato soma ainda, em escritura de imóvel, os itens 8 (R$ 110,10) e 15 (R$ 7,30) da tabela, mais o selo digital e o ISSQN. Nas duas vias entram também a taxa de avaliação da Receita Estadual e o registro no Registro de Imóveis. Mais os honorários.
Imóvel de R$ 500.000
| Item | Conta | Valor |
|---|---|---|
| Meação da viúva | metade | R$ 250.000,00 |
| Quinhão de cada filho | R$ 250.000 ÷ 2 | R$ 125.000,00 |
| ITCD por filho | faixa de 3% sobre o quinhão | R$ 3.750,00 |
| ITCD total | dois filhos | R$ 7.500,00 |
| Emolumentos da escritura | faixa R$ 496.338,91 a R$ 545.972,80 | R$ 2.473,70 |
| ou Taxa Única judicial | 2,5% sobre R$ 250.000 | R$ 6.250,00 |
| Taxa de avaliação da Receita Estadual | 20 UPF-RS, nas duas vias | R$ 566,53 |
Aqui o cartório sai bem à frente do Judiciário - R$ 2.473,70 contra R$ 6.250,00 -, porque o emolumento é valor fixo por faixa e a taxa judicial é percentual. A taxa de avaliação e o registro entram nas duas vias e não mudam a comparação.
Camada 3: honorários, e por que não há tabela aqui
O inventário exige advogado nas duas vias - o § 2º do art. 610 do CPC, que condiciona a escritura à assistência de advogado ou defensor público não abre exceção. Esses honorários se ajustam diretamente com o profissional.
Do nosso lado, a parte contábil e tributária depende do acervo, dos exercícios a regularizar e das declarações federais pendentes. Publicar uma tabela seria dar um número que não se sustenta no caso concreto - e há um ponto de conduta: a publicidade do profissional da contabilidade tem limites próprios, e anunciar preço não é o que o cliente precisa para decidir.
O que dá para dizer antes de qualquer proposta é a ordem de grandeza das duas primeiras camadas, que é o que este texto faz.
O custo que ninguém coloca na conta: o atraso
Nas contas acima o imposto está em dia. No RS, o ITCD do inventário vence junto com o próprio ato: antes da lavratura da escritura ou, no inventário judicial, 30 dias depois do trânsito em julgado da sentença que homologa o cálculo (RITCD, art. 30, I). Abrir o inventário tarde, portanto, não gera mora por si só. Multa e juros correm sobre guia vencida e não paga - por exemplo, num processo parado depois da homologação do cálculo.
O detalhe gaúcho: não existe no RS a multa de 10% ou 20% por inventário atrasado que se atribui ao estado. O que existe é mora sobre o ITCD vencido, e ela só nasce se houver ITCD devido. No exemplo de R$ 100 mil, com imposto zero, a mora também é zero, mesmo anos depois. A mecânica está em inventário atrasado no RS: multa do ITCD e como regularizar.
E há o lado federal, que corre em paralelo: o espólio é contribuinte próprio desde o óbito. As declarações inicial e intermediárias seguem as regras de obrigatoriedade de qualquer pessoa física e, quando devidas, continuam devidas ainda que o inventário nunca tenha começado - nesse caso, assinadas pelo cônjuge meeiro ou por um sucessor (IN SRF 81/2001). É assunto de espólio com declarações atrasadas.
Gratuidade
Quem não pode arcar com as custas tem direito à gratuidade, e ela alcança os emolumentos da escritura, não só o processo. Pela Resolução CNJ 35/2007, basta a declaração dos interessados de que não podem pagar, ainda que assistidos por advogado particular. A escritura lavrada gratuitamente e a causa com assistência judiciária gratuita também ficam isentas da taxa de avaliação da Receita Estadual (Lei 8.109/1985, art. 3º, XXII).
O que fazemos, e o que fica com o advogado
Apuração do ITCD com memória documentada, levantamento dos bens e dos valores para a DIT, comparação das duas vias em números antes da decisão, declaração e guia, e as declarações do espólio na Receita Federal.
O que não fazemos: requerer o inventário, postular em juízo, opinar sobre validade de testamento e assistir as partes na escritura. Esses atos são de advogado, como manda a lei (CPC, arts. 103 e 610, § 2º); o que fazemos está no serviço de espólio e inventário.
Conteúdo verificado em 20/09/2026 e revisado em 18/10/2026: arts. 7º e 10 da Lei estadual 14.634/2014 lidos no texto compilado da Assembleia Legislativa do RS, na redação da Lei 15.016/2017; art. 2º da Lei 12.692/2006 e a Lei 8.109/1985 (atualizada até a Lei 16.560/2026) na mesma fonte; valores conferidos um a um na Tabela de Emolumentos 2026 publicada pelo TJRS (DJe, Caderno Extra, ed. 8.048, de 15/12/2025); arts. 899-A e 908 da Consolidação Normativa Notarial e Registral no texto integral do TJRS atualizado até o Provimento 43/2026-CGJ; URC e UPF-RS nas tabelas oficiais do TJRS e da Receita Estadual (URC de novembro de 2026, R$ 59,70, conferida na tabela do TJRS em 19/11/2026). A tabela de emolumentos muda em 1º de janeiro e a URC muda todo mês: confirme antes de decidir. Esta análise não substitui o exame do caso concreto.
Bases legais: Lei estadual RS nº 14.634/2014, arts. 7º e 10 (red. Lei 15.016/2017); Lei estadual RS nº 12.692/2006, art. 2º; Tabela de Emolumentos 2026 (DJe RS, Caderno Extra, ed. 8.048, de 15/12/2025); Consolidação Normativa Notarial e Registral do RS (Provimento 01/2020-CGJ), arts. 899-A e 908; Lei estadual RS nº 8.821/1989, art. 18; Lei Complementar nº 227/2026, art. 156, § 2º; Decreto estadual RS nº 33.156/1989 (RITCD), art. 30, I; Lei estadual RS nº 8.109/1985, art. 3º, XXII, e Tabela de Incidência, Título VII, item 10 (red. Lei 15.576/2020); CTN, art. 144; Resolução CNJ nº 35/2007, arts. 6º, 7º e 12-A (incluído pela Res. CNJ 571/2024); IN SRF nº 81/2001, arts. 3º e 4º; CPC/2015, arts. 610, § 2º, e 611.