

O inventário deve ser requerido em 2 meses do óbito (CPC, art. 611), mas no RS não existe multa de 10% ou 20% por atraso: o custo real é mora de 0,334% ao dia (teto de 20%) mais Selic sobre o ITCD vencido - imposto progressivo de 0% a 6%, com faixa de 0% até 2.000 UPF-RS por quinhão.
O prazo legal para requerer o inventário é de 2 meses contados do óbito, e o processo deveria terminar nos 12 meses seguintes (CPC, art. 611) - prazos que o juiz pode prorrogar e cujo descumprimento não gera multa processual. A sanção real é fiscal, e aqui vive o maior mito do tema: a multa de 10% do ITCD para inventário não requerido em 60 dias, e de 20% após 180 dias, que domina os resultados de busca, é regra de São Paulo e não existe na legislação gaúcha. No RS, o atraso custa multa de mora de 0,334% por dia, limitada a 20% do imposto, mais juros pela Selic (Lei 6.537/1973) - sempre sobre o imposto, nunca sobre a herança. E o imposto costuma ser menor do que a família teme: o quinhão de até 2.000 UPF-RS (cerca de R$ 56,6 mil em 2026) fica na faixa de 0%, e a tabela causa mortis é progressiva de 0% a 6% (ITCD-RS). Se imposto não há, mora também não há. Este guia mostra o que o atraso custa de verdade no RS e o caminho para regularizar.
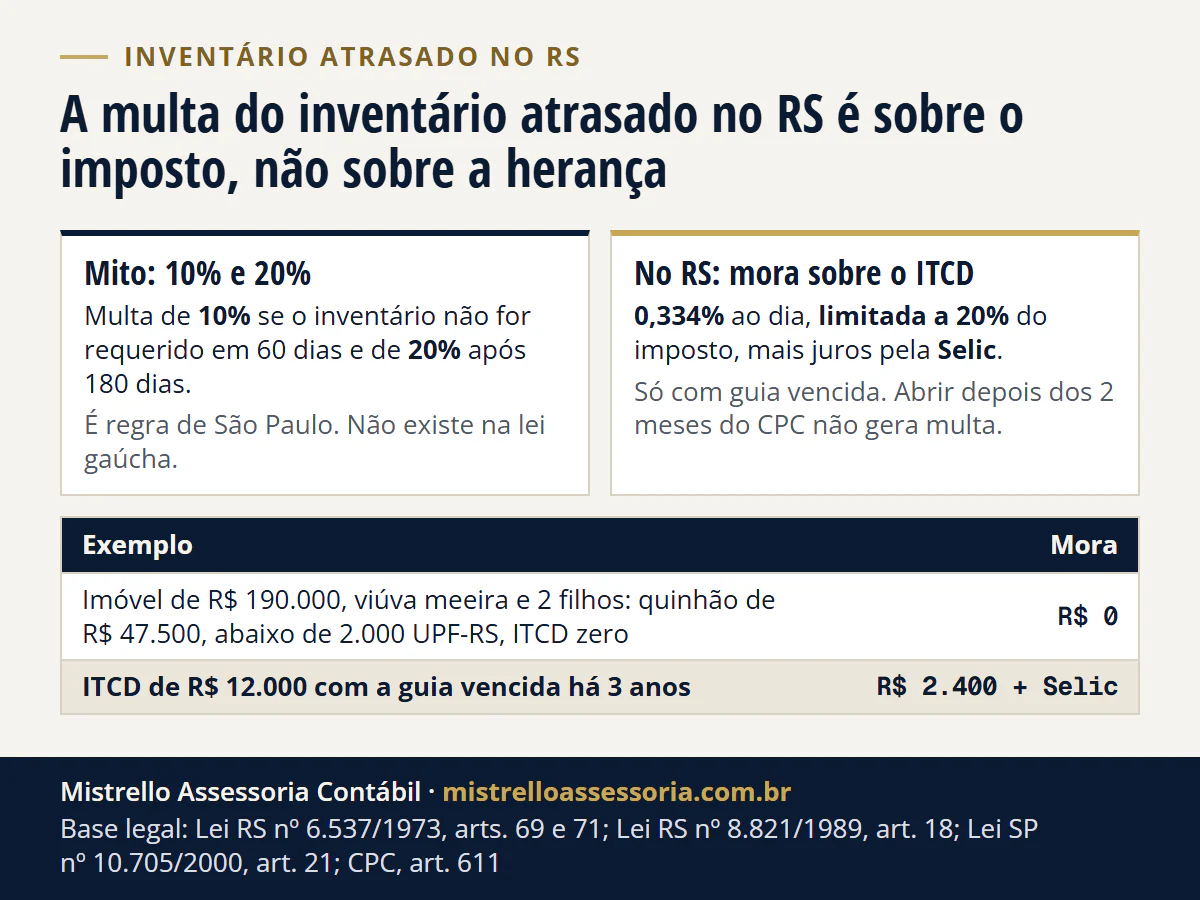
As duas situações de atraso (e o que cada uma custa no RS)
Vale separar o que a lei separa:
| Situação | O que acontece no RS |
|---|---|
| Inventário aberto depois dos 2 meses do CPC | Nenhuma multa específica pela abertura tardia; o relógio do imposto só corre a partir do vencimento definido no regulamento |
| Guia de ITCD vencida e não paga | Multa de mora de 0,334% por dia, limitada a 20% do imposto + Selic acumulada (Lei 6.537/1973, arts. 71 e 69) |
| ITCD apurado de ofício pelo fisco (auto de lançamento) | Multa por infração material no lugar da mora: 40% (privilegiada), 60% (básica) ou 100% (qualificada) - Lei 6.537/1973, art. 9º |
O vencimento do ITCD é o do regulamento estadual (a própria lei do ITCD-RS remete o prazo ao regulamento): no inventário judicial, em regra 30 dias do trânsito em julgado da sentença que homologa o cálculo ou a partilha; na escritura pública, antes da lavratura (RITCD, Decreto 33.156/1989, art. 30).
Escritura sem o ITCD pago: o que vale no RS
A Resolução CNJ nº 695, de 26/08/2026, publicada em 28/08/2026, mudou a regra nacional da escritura: a lavratura do inventário e da partilha não se condiciona mais à comprovação do prévio recolhimento do ITCMD. O tabelião consigna na escritura a declaração das partes sobre a ciência da obrigação tributária e, não havendo recolhimento, informa o fisco em 5 dias ou no prazo da legislação estadual. Mudou o momento em que a escritura pode sair, não a dívida.
No RS, a Receita Estadual respondeu que a legislação estadual não mudou e que o ato segue exigindo a comprovação do pagamento ou da desoneração (RITCD, arts. 30 e 38). Depois, o sindicato dos tabeliães de notas do RS (SINDINOTARS) obteve liminar no Mandado de Segurança Coletivo nº 5271033-11.2026.8.21.0001/RS, e, desde 06/10/2026, enquanto ela valer, a Receita Estadual admite a escritura sem o ITCD quitado. A escritura traz o número da DIT, os valores apurados, a data de vencimento e a ciência de que a lavratura não quita, não dispensa nem prorroga o imposto, e o tabelião comunica a Receita pelo Sistema ITC em até 5 dias. Na última conferência, em 19/10/2026, a liminar seguia em vigor; se cair, volta a exigência da prova antes da escritura.
O que não mudou é o prazo: na escritura, o ITCD vence antes da lavratura (RITCD, art. 30, I, b). Lavrar sem pagar deixa a guia vencida, com a multa de mora e a Selic da tabela acima, e o tabelião continua responsável solidário pelo imposto dos atos praticados perante ele (Lei 8.821/1989, art. 11, V). O Colégio Notarial do Brasil, seção RS (CNB/RS), seguiu a mesma linha: antes da publicação da resolução, orientou os tabeliães gaúchos, em caráter cautelar e transitório, a manter a exigência da prova do recolhimento ou da desoneração do ITCD (Nota Técnica CNB/RS 01/2026, de 21/08/2026). Já com a liminar, recomendou orientar o recolhimento na forma e nos prazos da lei estadual, preferencialmente antes da lavratura (Comunicado CNB/RS 04/2026, de 01/10/2026). Não é um diferimento do imposto. A DIT e a certidão de quitação estão detalhadas em como declarar o ITCD no RS.
Quanto custa regularizar: os três blocos
1. O ITCD. Progressivo por quinhão, de 0% a 6%, com faixa de 0% até 2.000 UPF-RS - as tabelas completas estão em ITCD-RS: doar em vida ou deixar para o inventário? e na calculadora de ITCD-RS. Atenção ao detalhe que muda tudo em inventários antigos: a alíquota é a da data do óbito (lei vigente no fato gerador). Óbitos entre 31/12/2009 e 31/12/2015, por exemplo, seguem alíquota fixa de 4% com isenção até 10.509 UPF-RS - a página oficial da Receita Estadual publica as tabelas por período.
2. Custas judiciais ou emolumentos. Na via judicial, a Taxa Única de Serviços Judiciais é de 2,5% sobre o valor da causa, desconsiderada a meação do cônjuge ou companheira sobrevivente (§ 2º do art. 10 da lei da Taxa Única). Na via extrajudicial, os emolumentos seguem a tabela anual publicada pela Corregedoria-Geral, e são calculados por bem. A composição completa das duas vias, com as faixas de 2026 e exemplos calculados, está em quanto custa um inventário no RS.
3. Honorários do advogado. O inventário exige advogado tanto no processo judicial quanto na escritura (CPC, art. 610, §2º; Res. CNJ 35/2007, art. 8º). O valor é combinado pela família diretamente com quem conduz o inventário; a nossa parte é o lado fiscal-contábil: ITCD, declarações do espólio e ganho de capital.
Exemplo anonimizado, com valores redondos: óbito em 2023, um único imóvel avaliado em R$ 190.000, viúva casada em comunhão universal e dois filhos. A meação (R$ 95.000) não é herança; cada filho herda quinhão de R$ 47.500 - abaixo da faixa de 0% (2.000 UPF-RS), então o ITCD é zero e, por consequência, a mora também é zero, mesmo anos depois. O custo de regularizar se resume ao ato - emolumentos no tabelionato ou Taxa Única no Judiciário, comparados em quanto custa um inventário no RS - mais os honorários combinados com o advogado. Já numa família com ITCD devido de R$ 12.000 e guia vencida há três anos, a mora está no teto: R$ 2.400, mais a Selic do período - relevante, mas longe dos “20% da herança” que o mito paulista sugere.
A DIT no Sistema ITC da SEFAZ-RS: passo a passo
A regularização do imposto passa pela DIT (Declaração de ITCD), preenchida no Sistema ITC da Receita Estadual - no inventário extrajudicial, quem a preenche é a própria serventia (RITCD, art. 35). O fluxo, conforme o manual oficial do sistema:
- Cadastro e acesso: o emitente (advogado ou serventia) se cadastra e se identifica no Sistema ITC para incluir e acompanhar as DITs do inventário.
- Preenchimento: partes (falecido, cônjuge/companheiro, herdeiros, cessionários), todos os bens (imóveis urbanos e rurais, veículos, participações societárias e outros), cessões de direito, testamento e o plano de partilha em percentuais - que deve corresponder rigorosamente ao da escritura ou do processo.
- Envio para avaliação: enviada a DIT, a Receita Estadual avalia os bens declarados em até 30 dias e devolve o cálculo do imposto.
- Discordou da avaliação? A legislação estadual assegura o contraditório: a família tem 20 dias, contados da avaliação, para apresentar discordância fundamentada (laudos, matrículas, anúncios comparáveis ajudam). Se o plano de partilha ou algum bem mudar no curso do inventário, avaliação e cálculo são refeitos.
- Guias e pagamento: com o cálculo devolvido, as guias de pagamento são emitidas no próprio sistema. O portal da Receita Estadual mantém serviço próprio de pagamento e parcelamento de ITCD - as condições dependem da situação da guia, então confirme as hipóteses no atendimento antes de contar com o fracionamento.
- Certidões: pagos os tributos (ou reconhecida a desoneração), o sistema libera a certidão que comprova a quitação (ou a desoneração) do ITCD, que segue para a escritura ou para os autos.
Decadência: o inventário atrasado há 20 anos ainda paga ITCD?
E quando o inventário nunca foi aberto? O direito de o Estado constituir o crédito de ITCD se extingue em 5 anos contados do primeiro dia do exercício seguinte àquele em que o lançamento poderia ter sido efetuado (decadência tributária). Para doações não declaradas, o STJ fixou exatamente essa contagem no Tema repetitivo 1048 - considerando irrelevante a data em que o fisco tomou conhecimento do fato. Na herança, o fato gerador ocorre na abertura da sucessão (o óbito), e a ocorrência independe de inventário - a LC 227/2026 agora é expressa nesse ponto. Pela regra: óbito em 2018, termo inicial em 01/01/2019, decadência em 31/12/2023, ainda que o inventário só venha a ser aberto depois.
Num inventário de 20 anos atrás, pela contagem do CTN, o ITCD de um óbito de 2006 decaiu em 31/12/2011, mas no RS isso só vale depois de reconhecido pela Receita Estadual.
A decadência é pedida na própria DIT e examinada por Auditor-Fiscal, que emite a Certidão de Quitação do ITCD ou devolve a DIT avaliada com a guia (IN DRP 45/1998, itens 5.1 a 5.5).
Se houver imposto, a alíquota é a da data do óbito (LC 227/2026, art. 156, § 1º, I), e a Receita Estadual apura a base pelo valor dos bens na avaliação.
Para óbitos de 2001 a 2009, a tabela isentava o quinhão de até 10.509 UPF-RS na sucessão legítima e ia de 1% a 8% acima disso, como mostra a página Como se calcula o ITCD? da Receita Estadual.
Dois cuidados práticos: primeiro, fiscos estaduais por vezes sustentam contagens diversas, então não pague ITCD possivelmente decaído sem análise - em regularizações antigas, o pedido de reconhecimento da decadência pode zerar o bloco maior do custo. Segundo, decadência do imposto não dispensa o inventário: a escritura pode ser lavrada a qualquer tempo (Res. CNJ 35/2007, art. 31) e continua sendo o título que transfere os bens. A mesma lógica de prazo vale para o lado federal do espólio - detalhamos em decadência: até quando a Receita pode cobrar.
Inventário judicial parado: desistir e converter para o cartório
Processo que se arrasta há anos não é beco sem saída. A Resolução CNJ 35/2007 garante a opção livre entre as vias e permite, a qualquer momento, pedir a suspensão do processo por 30 dias ou a desistência da via judicial para lavrar a escritura em tabelionato - que não depende de homologação judicial e vale como título para todos os registros. Desde a Resolução CNJ 571/2024, até a presença de herdeiro menor ou incapaz deixou de travar a via extrajudicial: basta que o quinhão seja pago em parte ideal em cada bem e que o Ministério Público se manifeste favoravelmente (art. 12-A).
Gratuidade de justiça não dispensa o ITCD
A gratuidade compreende as custas do processo e, no cartório, os emolumentos da escritura de inventário e partilha - pela Res. CNJ 35/2007 (arts. 6º e 7º), basta a declaração dos interessados de que não podem arcar com os emolumentos, ainda que assistidos por advogado. Havendo assistência judiciária gratuita concedida no processo, isso deve ser informado no preenchimento da DIT. O que a gratuidade não alcança é o próprio ITCD: imposto só deixa de ser devido nas hipóteses de isenção da Lei 8.821/1989 (art. 7º) ou na faixa de 0% - não por declaração de hipossuficiência.
E os bens em outro estado?
A competência é repartida pela Constituição (competência do ITCMD): imóveis pagam ITCMD ao estado onde se situam - o apartamento em Santa Catarina paga pelas regras catarinenses, ainda que o inventário corra no RS; móveis, títulos e créditos, nas sucessões abertas a partir de 21/12/2023 (EC 132/2023), pagam ao estado de domicílio do falecido. O inventário é um só, com guias estaduais separadas.
Imóvel em SP, SC ou PR: o atraso custa outra coisa
Inventário que corre no RS com imóvel em outro estado segue, para esse imóvel, as multas daquele estado, que não são as gaúchas:
- Santa Catarina: multa de 20% do imposto para quem deixa de abrir o inventário no prazo legal (Lei SC 13.136/2004, art. 13). Veja multas e juros do ITCMD em Santa Catarina.
- Paraná: o ITCMD declarado e não pago tem multa de 20% do imposto, reduzida nos primeiros 30 dias, e vai à dívida ativa a partir do 31º dia depois do vencimento (Lei PR 18.573/2015, art. 31). Veja ITCMD do Paraná: declarou e não pagou.
- São Paulo: multa de 10% do imposto se o inventário não for requerido em 60 dias do óbito, e de 20% depois de 180 dias (Lei SP 10.705/2000, art. 21). Veja inventário com imóvel em São Paulo.
O roteiro de cada estado está também em inventário com imóvel em Santa Catarina e no Paraná.
O outro lado da regularização: as declarações do espólio
Inventário atrasado quase sempre significa imposto de renda atrasado: o espólio é contribuinte próprio desde o óbito, com declaração inicial, intermediárias e final, mesmo que o inventário demore anos para começar - quem nunca comunicou o óbito à Receita Federal costuma ter exercícios omissos para entregar (com multa mínima por declaração) e exercícios já decaídos que não devem mais ser transmitidos. O mapa completo está em espólio com declarações atrasadas, declaração de espólio: quem entrega e até quando e declaração final de espólio: como fazer.
Regularizar inventário parado é um projeto com duas frentes - a estadual (ITCD, custas, escritura) e a federal (declarações do espólio, ganho de capital) - e elas se destravam juntas. Nossa página de espólio e inventário reúne o serviço fiscal-contábil do espólio; o inventário em si conduz o advogado da família, com quem trabalhamos lado a lado. Para dimensionar o seu caso, fale com a Mistrello.
Bases legais: Lei nº 13.105/2015 (CPC), arts. 610 e 611; Lei estadual RS nº 6.537/1973, arts. 9º, 69 e 71; Lei estadual RS nº 8.821/1989, arts. 18 e 21; Lei estadual RS nº 14.634/2014, art. 10; Lei estadual RS nº 12.692/2006 (Tabela de Emolumentos 2026); CTN (Lei nº 5.172/1966), arts. 144 e 173, I; Resolução CNJ nº 35/2007, arts. 2º, 6º a 8º, 12-A, 15 e 31; Resolução CNJ nº 695/2026 (nova redação do art. 15 da Resolução CNJ nº 35/2007); Decreto estadual RS nº 33.156/1989 (RITCD), arts. 30 e 38; Lei estadual RS nº 8.821/1989, art. 11, V; IN RE nº 082/2026 (IN DRP nº 45/1998, Título II, Capítulo II, item 3.11); IN DRP nº 45/1998, Título II, Capítulo II, itens 5.1, 5.2 e 5.5; Lei Complementar nº 227/2026, art. 156, § 1º, I; CF/1988, art. 155, §1º; Lei estadual SC nº 13.136/2004, art. 13, I, a; Lei estadual PR nº 18.573/2015, art. 31, caput e §§ 1º e 2º; Lei estadual SP nº 10.705/2000, art. 21, I.