

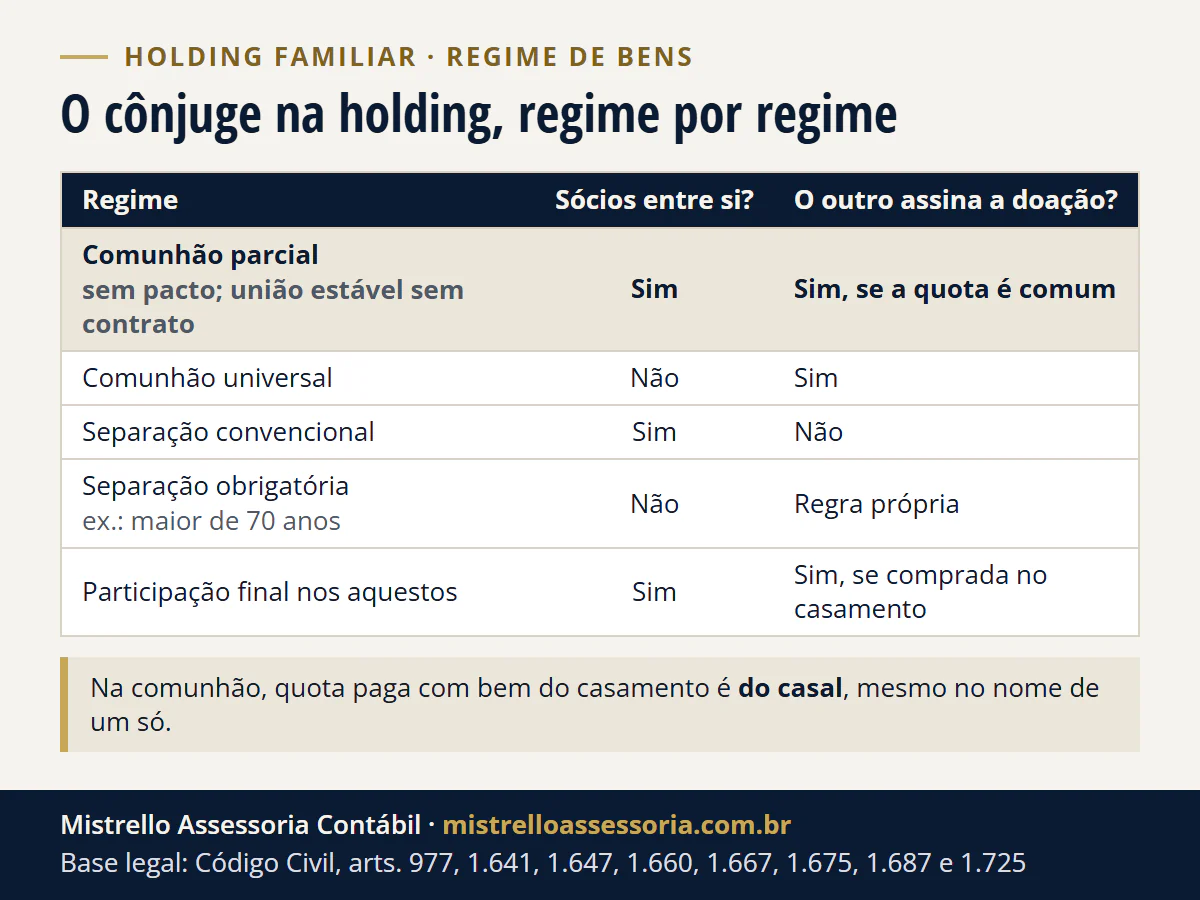
Depende do regime de bens. Casados em comunhão universal ou em separação obrigatória não podem ser sócios entre si (Código Civil, art. 977). Na comunhão parcial, a quota paga com bem do casamento é do casal, mesmo no nome de um só: os dois assinam a doação (art. 1.647, IV). No ITCD do RS, há um fato gerador por filho que recebe.
- Art. 977 comunhão universal e separação obrigatória: os dois não são sócios entre si
- Art. 1.647 quota do casal: o outro cônjuge assina a doação, salvo na separação absoluta
- R$ 283.264,00 faixa de 3% do ITCD-RS na doação em 2026 (10.000 UPF-RS)
Abaixo, com as regras conferidas em 20/11/2026: o que cada regime faz com as quotas, o imposto de renda da integralização, a conta do ITCD do casal com a UPF-RS de 2026 e o que acontece no divórcio e na viuvez. Contrato social, pacto e cláusulas são do advogado; os números e as declarações, do contador.
O cônjuge pode ser sócio na holding?
Pode, salvo em dois regimes. O Código Civil permite aos cônjuges contratar sociedade, entre si ou com terceiros, desde que não tenham casado em comunhão universal nem em separação obrigatória (art. 977). Nesses dois regimes, os dois cônjuges não entram juntos como sócios da mesma holding.
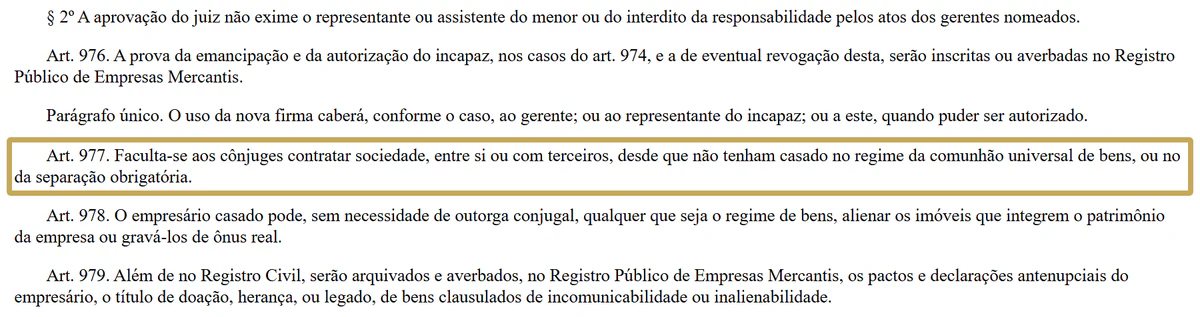
A separação obrigatória vale, por exemplo, para quem casou com mais de 70 anos (art. 1.641, II). Um caminho comum é a holding com só um dos cônjuges como sócio. Para levar imóvel ao capital, ele precisa da autorização do outro (art. 1.647, I).
Ter um só sócio não muda de quem é a quota. Na comunhão universal, ela continua do casal, porque se comunicam todos os bens presentes e futuros (art. 1.667). Qual forma societária usar é decisão tomada com o advogado.
No casamento, trocar de regime para abrir a holding exige autorização judicial, a pedido motivado dos dois, ressalvados os direitos de terceiros (art. 1.639, § 2º).
De quem são as quotas da holding em cada regime?
O nome no contrato social não decide. Quem decide é o regime de bens e o dinheiro ou o bem que pagou a quota.
| Regime | Os dois podem ser sócios entre si? | Quota paga com bem do casamento | O outro assina a doação da quota? | Base |
|---|---|---|---|---|
| Comunhão parcial (casamento sem pacto; união estável sem contrato) | Sim | Do casal, mesmo no nome de um só; a quota de antes do casamento ou herdada é particular, mas o lucro recebido no casamento é comum | Sim, se a quota for comum | Código Civil, arts. 977, 1.640, 1.647, IV, 1.658 a 1.660 e 1.725 |
| Comunhão universal | Não | Do casal, como quase tudo; fica de fora o que veio com cláusula de incomunicabilidade | Sim | Código Civil, arts. 977, 1.647, 1.667 e 1.668, I |
| Separação convencional (com pacto) | Sim | De quem pagou | Não (separação absoluta) | Código Civil, arts. 1.647, caput, e 1.687 |
| Separação obrigatória (ex.: casamento de maior de 70 anos) | Não | Regra própria: análise do caso com o advogado | Análise do caso com o advogado | Código Civil, arts. 977 e 1.641 |
| Participação final nos aquestos | Sim | De quem comprou; no fim do casamento, cada um tem direito à metade do que o casal adquiriu | Sim, se a quota foi comprada no casamento: a doação sem autorização entra na conta dos aquestos | Código Civil, arts. 1.647, IV, e 1.672 a 1.675 |
Na comunhão parcial, o regime de quem casou sem pacto (art. 1.640) e da união estável sem contrato escrito (art. 1.725), a quota paga com bem comprado no casamento é do casal, ainda que só um apareça no contrato social (art. 1.660, I).
Já a quota paga com bem de antes do casamento, ou recebido por herança ou doação, é particular (art. 1.659, I).
Preciso da assinatura do meu cônjuge para integralizar ou doar as quotas?
Em regra, sim. Sem autorização do outro, nenhum dos cônjuges pode alienar imóvel nem doar bens comuns ou que possam entrar em futura meação, exceto na separação absoluta (art. 1.647, I e IV). Se o outro nega sem motivo justo, o juiz pode suprir a autorização (art. 1.648).
Sem a autorização, o ato é anulável: o outro cônjuge pode pedir a anulação até 2 anos depois de terminada a sociedade conjugal (art. 1.649). A aprovação feita depois, por instrumento público ou particular autenticado, torna o ato válido.
Doar quotas ao próprio cônjuge também tem efeito na herança: a doação de um cônjuge ao outro é adiantamento do que lhe cabe por herança (art. 544).
As cláusulas que acompanham a doação aos filhos, como a incomunicabilidade, que deixa a quota fora do casamento deles, estão em doação de quotas com cláusulas restritivas.
Como o casal declara a integralização no imposto de renda?
A pessoa física pode levar bens ao capital pelo valor da declaração de bens ou pelo valor de mercado (Lei 9.249/1995, art. 23). Pelo valor da declaração, as quotas entram na declaração pelo mesmo valor, sem ganho de capital (§ 1º). Por valor maior, a diferença é ganho de capital (§ 2º).
A Receita trata a integralização como alienação, e as quotas entram na declaração pelo valor dos bens transferidos (Perguntas e Respostas IRPF 2026, pergunta 604).
Os rendimentos das quotas comuns seguem a regra dos bens comuns: 50% na declaração de cada cônjuge ou o total na declaração de um só. A escolha vale para todos os bens comuns do ano (perguntas 077 e 222).
O ITBI da integralização está em ITBI na holding e o Tema 796; o custo de abrir, em quanto custa uma holding familiar. A tributação dos lucros distribuídos e o imposto mínimo estão em holding e imposto mínimo na declaração de 2027.
Quanto ITCD paga a doação das quotas quando o casal é dono junto?
No RS, a doação de quotas paga ITCD (Lei 8.821/1989, art. 2º, II), com tantos fatos geradores quantos forem os donatários (§ 3º). Quando a quota é do casal, os dois assinam a doação, mas na DIT os cônjuges entram num único formulário de transmitente (Manual da DIT, item 10.4.4).
Pela lei gaúcha, a alíquota é de 3% até 10.000 UPF-RS e de 4% acima, sobre o valor inteiro da transmissão (art. 19 e § 1º). Somam-se as doações entre os mesmos doador e donatário feitas há menos de 1 ano (§ 2º, I).
A lei não dá uma faixa a cada cônjuge: faça a conta pelo valor que cada filho recebe do casal.
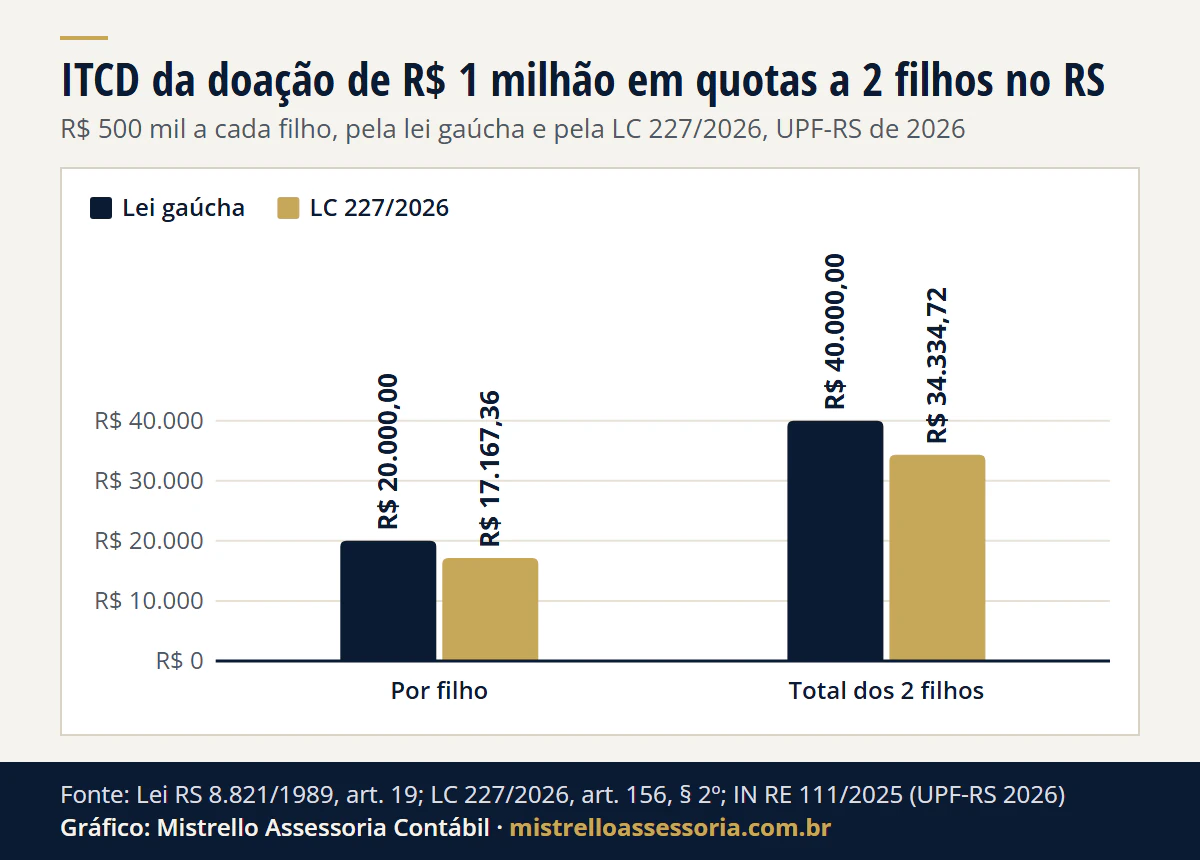
Exemplo hipotético, sem cliente: casal de Porto Alegre/RS em comunhão parcial, dois filhos maiores, dois apartamentos comprados no casamento e levados à holding pelo valor da declaração. A Receita Estadual avalia as quotas em R$ 1.000.000,00, supondo que aceite o valor de mercado dos imóveis. Os pais doam 100% das quotas, metade a cada filho.
| Regra | ITCD por filho (R$ 500.000,00) | ITCD dos 2 filhos |
|---|---|---|
| Lei gaúcha: 4% sobre o valor inteiro | R$ 20.000,00 | R$ 40.000,00 |
| LC 227/2026: 3% até R$ 283.264,00 e 4% no excesso | R$ 17.167,36 | R$ 34.334,72 |
Ver os dados do gráfico
| Item | Lei gaúcha | LC 227/2026 |
|---|---|---|
| Por filho | R$ 20.000,00 | R$ 17.167,36 |
| Total dos 2 filhos | R$ 40.000,00 | R$ 34.334,72 |
Cada filho recebe R$ 500.000,00, acima de 10.000 UPF-RS (R$ 283.264,00 em 2026). Pela lei gaúcha, os 4% valem sobre tudo; pela LC 227/2026, só sobre o que passa da faixa. A diferença entre as duas regras é de R$ 5.665,28. O regime de bens decide quem assina, não a alíquota.
Hoje há duas regras. A LC 227/2026 manda aplicar a alíquota inicial até o limite da faixa e a seguinte só no que exceder (LC 227/2026, art. 156, § 2º), e põe o donatário como contribuinte (art. 157, II). A lei gaúcha ainda não foi adaptada: lá, quem paga é o doador (art. 8º, I, a).
A UPF-RS de 2026 é de R$ 28,3264 (IN RE 111/25). A de 2027 ainda não saiu: vem em instrução normativa da Receita Estadual no fim do ano. Vale a UPF-RS em vigor na data da avaliação (Lei 8.821/1989, art. 19, § 2º, III).
Os valores vêm antes da avaliação da Receita Estadual, que pode avaliar as quotas acima do que você declarou: veja quotas de holding na DIT Complementar. Com reserva de usufruto, a conta está em usufruto no ITCD do RS. Para simular outros valores, use a calculadora do ITCD do RS.
No imposto de renda, o doador escolhe o valor da declaração ou o de mercado (Lei 9.532/1997, art. 23). A diferença a maior é ganho de capital, pago pelo doador até o último dia útil do mês seguinte (§ 2º, II). O filho declara as quotas pelo valor da transferência, que vira o custo dele (§§ 3º e 4º).
O que acontece com as quotas se o casal se separar?
A quota comum entra na partilha, porque é do casal, mesmo no nome de um só. Mas o ex-cônjuge não vira sócio de imediato. O cônjuge do sócio que se separou judicialmente não pode exigir desde logo a sua parte na quota: concorre à divisão periódica dos lucros até que se liquide a sociedade (art. 1.027).
O contrato social pode regular a saída e o valor de cada parte; essa redação é do advogado. No imposto de renda, a partilha feita pelo valor da última declaração não tem ganho de capital (Lei 9.532/1997, art. 23, § 5º; pergunta 607).
O ITCD, o ITBI e o IR da partilha desigual estão em partilha de bens no divórcio no RS.
E se um dos dois morrer?
Primeiro sai a meação, que não é herança: metade das quotas comuns já era do cônjuge que ficou. Só a outra metade, mais as quotas particulares do falecido, é herança. Na DIT do inventário, cada bem tem a pergunta “Bem Particular (Exclusivo)?”, que separa o que não faz parte da meação.
Se quem morre é o cônjuge que não era sócio, os herdeiros dele também não podem exigir desde logo a parte na quota: concorrem aos lucros até a liquidação (art. 1.027). Se quem morre é o sócio, a quota se liquida, salvo, entre outras exceções, se o contrato social dispuser de outro modo (art. 1.028, I).
Na herança, o cônjuge concorre com os filhos, salvo se casado em comunhão universal ou separação obrigatória, ou, na comunhão parcial, se o falecido não deixou bens particulares (art. 1.829, I). O cônjuge é herdeiro necessário (art. 1.845).
A ordem completa está em ordem de sucessão e a legítima, e o imposto de renda do inventário, em declaração final de espólio.
O que é do contador e o que é do advogado?
| Etapa | Contador | Advogado |
|---|---|---|
| Antes de abrir | Levantar bens, valores da declaração e se cada bem é comum ou particular; simular IR, ITBI e ITCD | Escolher a forma societária, o pacto e as cláusulas |
| Abertura | Capital, integralização pelo valor escolhido, registro na Junta e declarações | Contrato social e regras de saída de sócio |
| Doação das quotas | DIT e DIT Complementar, conta do ITCD por donatário e IR da doação | Instrumento de doação, usufruto e cláusulas |
| Divórcio ou falecimento | Balanço, valor das quotas, DIT e declarações do espólio | Partilha, inventário e o que o contrato social diz da saída |
Como trabalhamos
Na holding do casal, levantamos de quem é cada bem pelo regime de bens, simulamos a integralização no imposto de renda e o ITCD da doação para cada filho, e preparamos a DIT e as declarações. Os números conversam com o contrato social e o pacto que o advogado redige.
É o trabalho de holding e sucessão e da contabilidade da holding familiar, com escritório em Porto Alegre/RS e atendimento online para todo o Brasil.
Fontes e legislação
- Código Civil, arts. 544, 977, 1.027, 1.028, 1.639 a 1.641, 1.647 a 1.649, 1.656, 1.658 a 1.660, 1.667, 1.668, 1.672 a 1.675, 1.687, 1.725, 1.829 e 1.845.
- Lei 9.249/1995, art. 23; Lei 9.532/1997, art. 23; Perguntas e Respostas IRPF 2026, perguntas 077, 222, 604 e 607.
- Lei estadual RS 8.821/1989, arts. 2º, II e § 3º, 8º, I, a, e 19, § 1º e § 2º, I e III; UPF-RS de 2026 (IN RE 111/25); Manual da DIT, da Receita Estadual (versão de 27/10/2026), itens 10.4.4 e 10.9.
- LC 227/2026, arts. 154, 155, 156, § 2º, e 157, II.
Exemplo hipotético, sem cliente, com as contas conferidas em 21/11/2026: 10.000 x R$ 28,3264 = R$ 283.264,00; R$ 500.000,00 x 4% = R$ 20.000,00, x 2 = R$ 40.000,00; R$ 40.000,00 - R$ 34.334,72 = R$ 5.665,28.
Pela LC 227/2026: R$ 283.264,00 x 3% = R$ 8.497,92, mais R$ 216.736,00 x 4% = R$ 8.669,44; R$ 17.167,36 por filho, x 2 = R$ 34.334,72.
Bases legais deste artigo
- Código Civil, arts. 544, 977, 1.027, 1.028, 1.639 a 1.641, 1.647 a 1.649, 1.656, 1.658 a 1.660, 1.667, 1.668, 1.672 a 1.675, 1.687, 1.725, 1.829 e 1.845
- Lei 9.249/1995, art. 23, caput e §§ 1º e 2º
- Lei 9.532/1997, art. 23, caput e §§ 1º a 5º
- Perguntas e Respostas IRPF 2026, perguntas 077, 222, 604 e 607
- Lei estadual RS 8.821/1989, arts. 2º, II e § 3º, 8º, I, a, e 19, § 1º e § 2º, I e III
- IN RE 111/2025 (UPF-RS de 2026)
- Manual da DIT da Receita Estadual (27/10/2026), item 10.4.4
- LC 227/2026, arts. 154, 155, 156, § 2º, e 157, II