

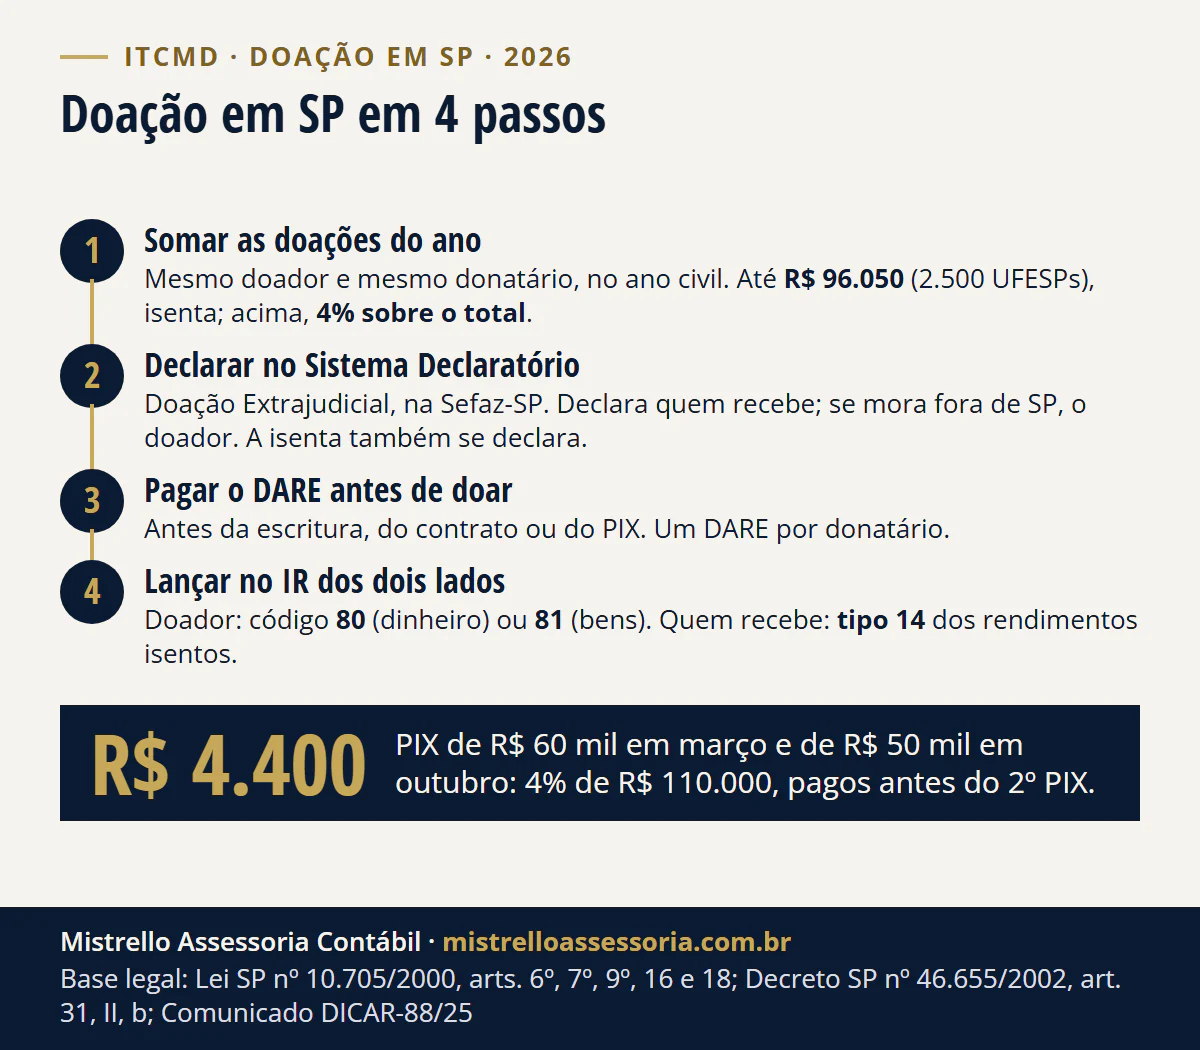
Em São Paulo, a doação paga ITCMD de 4% sobre o valor de mercado. Até 2.500 UFESPs no ano entre o mesmo doador e donatário (R$ 96.050 em 2026), é isenta; acima, os 4% valem sobre o total. Quem recebe declara na Sefaz-SP e paga o DARE antes de doar (Lei 10.705/2000, arts. 6º, 7º e 18).
- 4% de ITCMD sobre o total do ano
- R$ 96.050 isenção de 2026 por doador e donatário
- Antes o DARE se paga antes de doar
A doação isenta também se declara, sem guia. Se o filho mora fora de SP e a doação é em dinheiro, quem declara é o pai ou a mãe paulista. E a mesma doação vai para o imposto de renda dos dois lados, que a Sefaz-SP cruza com o ITCMD. Abaixo, o passo a passo e a conta.
Quanto é o imposto da doação em SP?
A alíquota é única, de 4%, sobre o valor de mercado do bem na data da doação (Lei 10.705/2000, arts. 9º e 16). A isenção vale para a doação de até 2.500 UFESPs, e as doações entre o mesmo doador e o mesmo donatário se somam dentro de cada ano civil (art. 6º, II, a, e art. 9º, § 3º).
Com a UFESP de 2026, de R$ 38,42, o limite é de R$ 96.050 (UFESP por ano). A lei não cobra só o que passa do limite: quando a soma do ano supera 2.500 UFESPs, o imposto alcança esta doação e as anteriores, que eram isentas.
| Situação em 2026 | Imposto | Base |
|---|---|---|
| Doações do ano ao mesmo donatário até R$ 96.050 | Isenta, mas se declara | Lei 10.705, art. 6º, II, a; Sefaz-SP |
| A soma do ano passou de R$ 96.050 | 4% sobre o total do ano, menos o que já foi pago | Lei 10.705, arts. 9º, § 3º, e 16 |
| Pai e mãe casados em comunhão doam juntos | Um só doador: o limite não dobra | Decisão Normativa CAT-04/2016 |
| Dois filhos recebem | Um limite para cada filho | Lei 10.705, art. 2º, § 1º |
| Imóvel com reserva de usufruto | 4% sobre 2/3 antes da escritura e sobre 1/3 quando o usufruto acaba, ou sobre o total antes | Lei 10.705, art. 9º, § 2º; Decreto 46.655, art. 31, II, c, e § 3º |
| Imposto menor que 1 UFESP (R$ 38,42) | Não se recolhe | Lei 10.705, art. 34 |
No imóvel urbano, a base nunca fica abaixo do valor do IPTU, e a Sefaz-SP usa valores de referência, assunto de a base do ITCMD em SP não é o valor do IPTU. As outras isenções paulistas, por bem e por herdeiro, estão em isenção de ITCMD em SP.
Para fazer a conta com os seus números, use a calculadora de ITCMD-SP. O panorama do imposto paulista, com o desconto do inventário, está em ITCMD em São Paulo.
Quem declara e quem paga o ITCMD da doação?
Pela lei paulista, o contribuinte é quem recebe; se ele não mora em SP, passa a ser o doador (Lei 10.705/2000, art. 7º). Se não for possível cobrar de quem recebe, o doador responde junto (art. 8º, III). A Sefaz-SP segue a mesma regra para dizer quem preenche a declaração.
Desde 2026, a lei nacional do ITCMD diz que, na doação, o contribuinte é o donatário. Quando o filho mora fora de SP, as duas regras apontam pessoas diferentes, e não encontramos ato da Sefaz-SP sobre o conflito.
| Caso | Quem declara na Sefaz-SP | Lei paulista | LC 227/2026 |
|---|---|---|---|
| Filho mora em SP (qualquer bem) | O filho | O filho (art. 7º, III) | O filho (art. 157, II) |
| Pai em SP, filho em outro estado, dinheiro | O pai ou a mãe | O doador (art. 7º, parágrafo único) | O filho: combine por escrito quem arca |
| Imóvel em SP, filho mora fora de SP | O doador | O doador (art. 7º, parágrafo único) | O filho |
| Pai em outro estado doa dinheiro a filho em SP | Não é com SP: vale a lei do estado do pai | Não se aplica | Não se aplica |
A última linha vem da Constituição: no dinheiro, o imposto é do estado onde o doador mora; no imóvel, do estado onde ele fica (CF, art. 155, § 1º). Se o pai mora no RS, o roteiro é o de doação em dinheiro no RS; em SC, o de doações sucessivas em SC.
Pai e mãe casados em comunhão parcial ou universal, ou em união estável com esses regimes, são um só doador quando doam bens do casal (Decisão Normativa CAT-04/2016). No sistema, informa-se um só dos cônjuges como doador, e o limite de R$ 96.050 vale uma vez por filho.
Qual o prazo para pagar o ITCMD da doação?
Antes da doação. A lei manda recolher o imposto antes da escritura ou do contrato; no instrumento particular, os dados da guia vão no próprio documento; e o tabelião exige a guia paga (Lei 10.705/2000, art. 18).
Na partilha judicial de bens comuns em que alguém recebe mais que a sua parte (excesso de meação ou de quinhão), que a Sefaz-SP chama de doação judicial, o prazo é de 15 dias do trânsito em julgado (art. 18, § 1º).
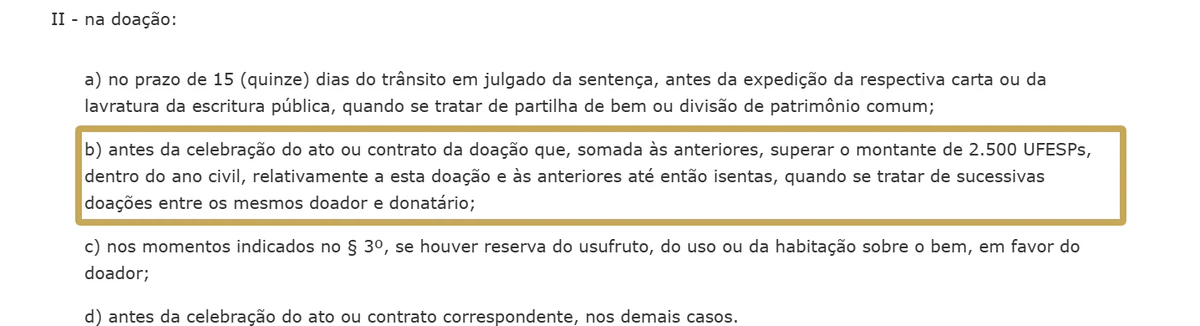
Doação por PIX: primeiro a declaração e o DARE, depois a transferência. Na doação que, somada às anteriores, passa de 2.500 UFESPs no ano, o imposto vence antes dela e alcança as anteriores até então isentas (Decreto 46.655/2002, art. 31, II, b):
O pagamento é pelo DARE que o sistema emite, um para cada donatário, em banco autorizado ou por PIX. O imposto da doação pode ser parcelado em até 12 vezes (art. 33), com parcela mínima de 30 UFESPs e parcelamento automático para bens de até 200 mil UFESPs, com o login da Nota Fiscal Paulista ou certificado digital.
Como declarar a doação no Sistema Declaratório?
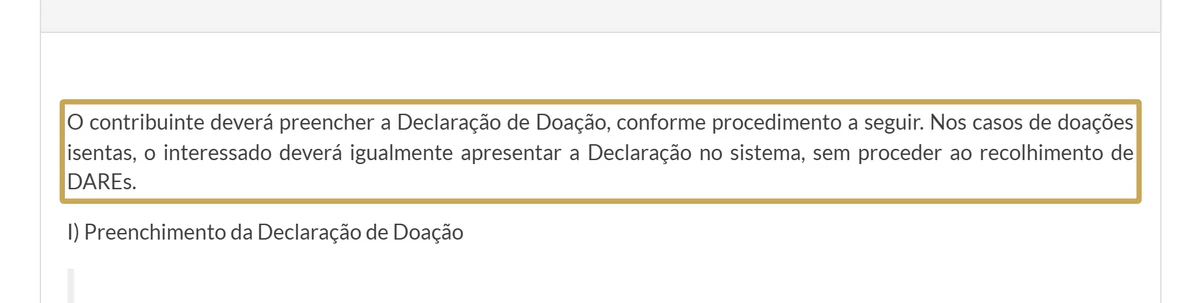
A declaração é feita no Sistema Declaratório do ITCMD, sem taxa. A Sefaz-SP orienta declarar também a doação isenta:
- Abrir o sistema e escolher Transmissão Inter Vivos, Doação Extrajudicial. Tenha à mão os dados de doadores e donatários, com endereço e CEP, e a descrição e o valor de cada bem.
- Guardar o número da declaração e a senha que o sistema pede: é com eles que se volta à declaração já iniciada.
- Preencher doadores, donatários e bens, com o valor de mercado e a parte que cabe a cada um. Casal em comunhão: um só cônjuge como doador.
- Confirmar. O sistema aponta o que falta ou não fecha. Confirmada, a declaração não se altera: só por retificação.
- Imprimir a declaração, o demonstrativo e o DARE, um por donatário. Na doação isenta, não há DARE.
- Pagar antes de doar e só então fazer a escritura, assinar o contrato ou transferir.
- Guardar a declaração e o comprovante. No instrumento da doação isenta, constam o valor do bem e o fundamento da isenção (Decreto 46.655/2002, art. 6º, §§ 2º e 3º).
Na escritura, o tabelião pede ainda a declaração das doações isentas que você já recebeu do mesmo doador. O acesso sem certificado digital, a troca da GARE pelo DARE e os outros módulos do sistema estão em declarar o ITCMD em SP.
Fiz a doação sem pagar: e agora?
Declare e pague com os acréscimos o quanto antes. Paga fora do prazo, a guia leva multa de mora de 0,33% ao dia, limitada a 20%, e juros pela Selic, com mínimo de 1% ao mês (Lei 10.705/2000, arts. 19 e 20). O sistema calcula tudo na guia.
O custo sobe se a Sefaz-SP chegar primeiro. No imposto lançado de ofício por omissão, a multa é de 1 vez o imposto não pago; na doação declarada abaixo do valor de mercado, de 1 vez o imposto que deixou de ser pago, além dele (art. 21, II e III).
Como declarar a doação no imposto de renda?
O valor recebido em doação é isento de IR para quem recebe (Lei 7.713/1988, art. 6º, XVI), mas os dois lados declaram, pelo Perguntas e Respostas do IRPF 2026 (perguntas 464 a 466):
| Quem | Dinheiro | Imóvel ou outro bem |
|---|---|---|
| Doador | Doações Efetuadas, código 80, com o CPF de quem recebeu | Bens e Direitos com o campo de 31/12 em branco e Doações Efetuadas, código 81 |
| Quem recebe | Rendimentos Isentos, tipo 14, com o CPF do doador; o saldo vai para Bens e Direitos | Bens e Direitos pelo valor da transferência e Rendimentos Isentos, tipo 14 |
Na doação de bem a filho, o pai escolhe o valor: o da sua declaração de IR ou o de mercado. A diferença a maior é ganho de capital dele, pago em DARF 4600 até o último dia útil do mês seguinte (Lei 9.532/1997, art. 23; perguntas 613 a 615).
O valor da transferência vira o custo do bem para quem recebe. Na doação em dinheiro, a Receita pode pedir a prova da transferência e de que o doador tinha o recurso. A mecânica federal é a mesma em todo estado, com exemplos em doação de imóvel para filho.
Exemplo: dois PIX no mesmo ano
Exemplo hipotético, sem cliente: mãe em São Paulo/SP e filho morando em SP, doações por PIX em 2026.
| Momento | Soma do ano | ITCMD |
|---|---|---|
| Março: PIX de R$ 60.000 | R$ 60.000 | Isenta: o filho declara, sem DARE |
| Outubro: PIX de R$ 50.000 | R$ 110.000 | R$ 4.400 (4% de R$ 110.000), pagos antes do 2º PIX |
| Pai e mãe, em comunhão, R$ 60.000 cada | R$ 120.000 | R$ 4.800: o casal é um só doador |
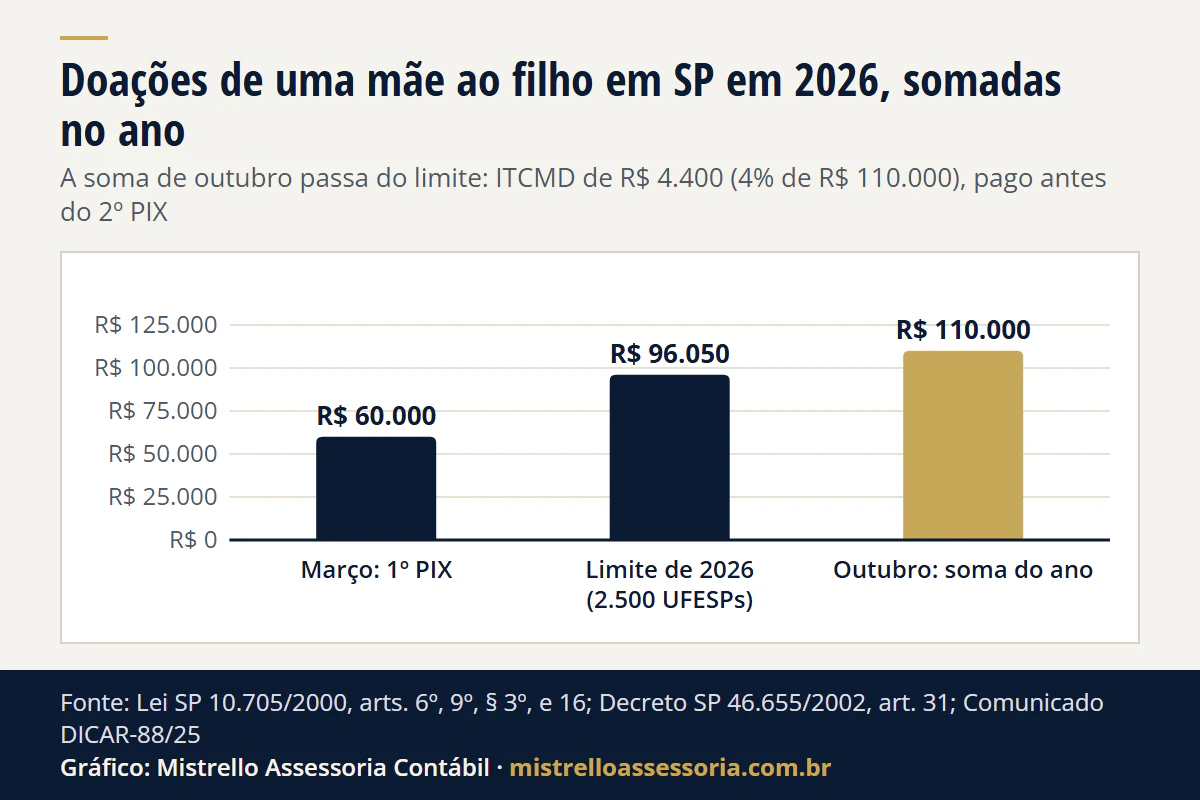
Ver os dados do gráfico
| Momento | Valor |
|---|---|
| Março: 1º PIX | R$ 60.000 |
| Limite de 2026 (2.500 UFESPs) | R$ 96.050 |
| Outubro: soma do ano | R$ 110.000 |
A 1ª doação deixa de ser isenta quando a 2ª leva o ano acima de R$ 96.050. Se o 2º PIX fosse em janeiro de 2027, as doações cairiam em anos diferentes e não se somariam; a de 2027 se mede com a UFESP de 2027, que sai em dezembro.
Na declaração de IR entregue em 2027 (ano-base 2026), a mãe informa R$ 110.000 em Doações Efetuadas, e o filho, R$ 110.000 em Rendimentos Isentos. No programa de 2026, são o código 80 e o tipo 14; o programa de 2027 ainda não saiu.
Se o filho pagasse o DARE 30 dias atrasado, a multa de mora seria de 9,9% (R$ 435,60), mais os juros; a partir do 61º dia, a multa fica em 20%.
Vale doar agora ou esperar a lei nova?
A Constituição manda o imposto ser progressivo (CF, art. 155, § 1º, VI), mas a lei paulista segue com a alíquota única de 4% (art. 16). Lei que aumente o imposto só alcança doações a partir do ano seguinte ao da publicação e depois de 90 dias (CF, art. 150, III, b e c).
Os projetos na Assembleia e a comparação entre estados estão em doar em 2026 ou esperar. Imposto não é a única conta: a doação de pais a filho é adiantamento de herança, e o valor se confere no inventário (Código Civil, arts. 544 e 2.002).
Se quem doa mora no exterior, o caminho é outro, explicado em doação de pais nos EUA para filho no Brasil. Escritura e cláusulas da doação, como usufruto e inalienabilidade, são com o tabelião e o advogado da família.
Como trabalhamos
Para a família que doa em SP, somamos as doações do ano por doador e donatário, preenchemos a declaração no Sistema Declaratório, conferimos o DARE antes da transferência e lançamos a doação no IR dos dois lados. Quando já houve doação sem guia, fazemos a declaração com os acréscimos antes de um aviso da Sefaz-SP.
Quando a doação é parte de um plano de passar o patrimônio aos filhos, o trabalho é de holding e sucessão; depois do falecimento, de espólio e inventário. Escritório em Porto Alegre/RS, com atendimento online para todo o Brasil.
Fontes e legislação
- Lei estadual SP nº 10.705/2000, arts. 2º, 3º, 6º, 7º, 8º, 9º, 16, 18 a 21, 33 e 34; Decreto SP nº 46.655/2002, arts. 6º e 31.
- Decisão Normativa CAT-04/2016; UFESP de 2026 (Comunicado DICAR-88/25).
- Sefaz-SP: doação extrajudicial, vencimento, pagamento e parcelamento e plano Donatio.
- Constituição Federal, arts. 150, III, b e c, e 155, § 1º; LC nº 227/2026, art. 157, II.
- Lei nº 7.713/1988, art. 6º, XVI; Lei nº 9.532/1997, art. 23; Receita Federal, Perguntas e Respostas IRPF 2026, perguntas 464 a 466 e 613 a 615.
Regras conferidas na fonte oficial em 20/11/2026 e reconferidas em 21/11/2026. Exemplo hipotético, sem cliente, com as contas conferidas: 2.500 x R$ 38,42 = R$ 96.050,00; 4% x R$ 110.000 = R$ 4.400,00; 4% x R$ 120.000 = R$ 4.800,00; 30 x 0,33% = 9,9%, e 9,9% x R$ 4.400 = R$ 435,60.
Bases legais deste artigo
- Lei estadual SP nº 10.705/2000, arts. 2º, § 1º, 3º, 6º, II, a, 7º, III e parágrafo único, 8º, III, 9º, §§ 1º a 3º, 16, 18 a 21, 33 e 34
- Decreto estadual SP nº 46.655/2002, arts. 6º, §§ 2º e 3º, e 31, II e § 3º
- Decisão Normativa CAT-04/2016, itens 1 a 5
- Comunicado DICAR-88/25 (UFESP de 2026)
- Constituição Federal, arts. 150, III, b e c, e 155, § 1º, I, II e VI
- Lei Complementar nº 227/2026, art. 157, II
- Lei nº 7.713/1988, art. 6º, XVI
- Lei nº 9.532/1997, art. 23, §§ 1º a 4º
- Receita Federal - Perguntas e Respostas IRPF 2026, perguntas 464 a 466, 613 a 615
- Código Civil, arts. 544 e 2.002