

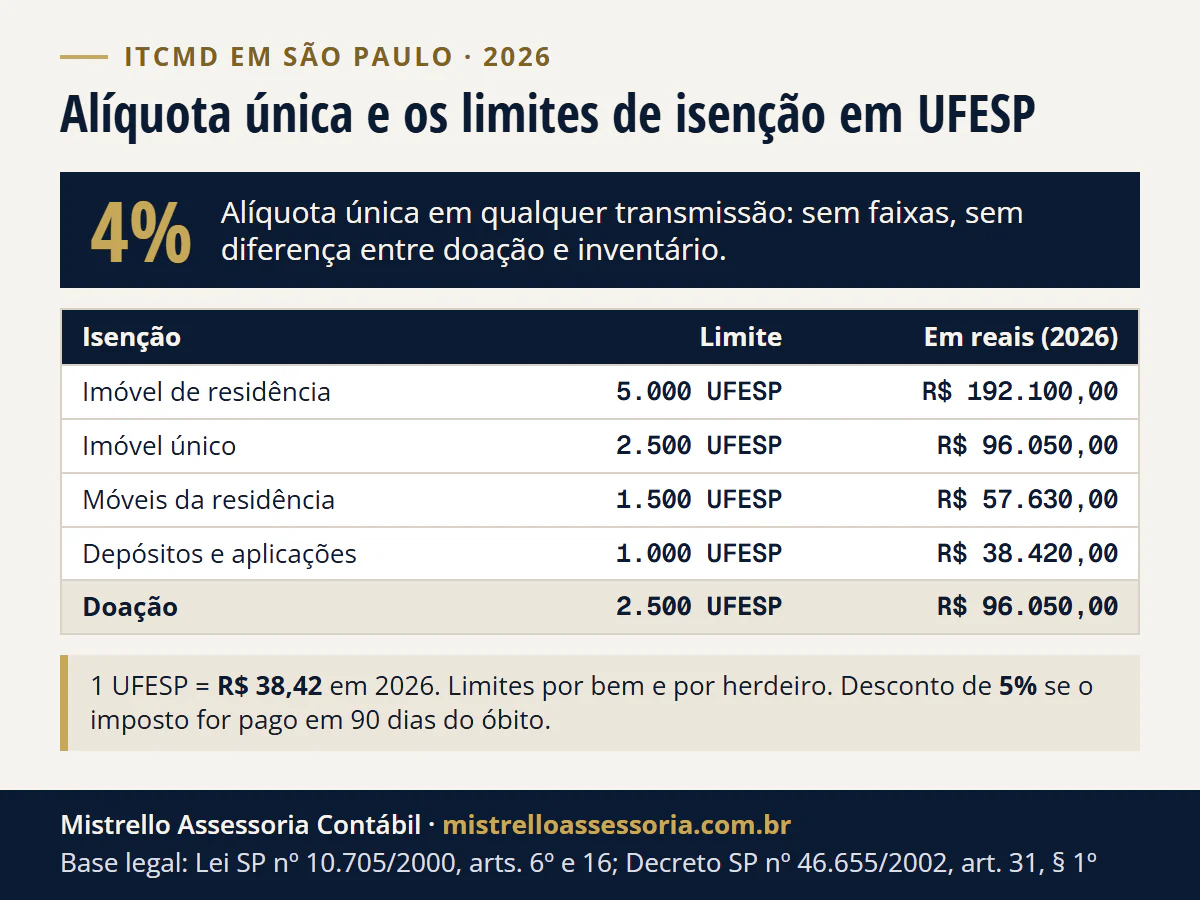
Em 2026, 2.500 UFESPs são R$ 96.050 (UFESP de R$ 38,42), o limite da isenção na doação e no imóvel único. São Paulo cobra 4% de ITCMD em qualquer transmissão, sem faixas, e as isenções valem por bem e por herdeiro. Quem recolhe em 90 dias da abertura da sucessão tem 5% de desconto.
Em 2026, 2.500 UFESPs valem R$ 96.050,00 (1 UFESP = R$ 38,42), e esse é o limite da isenção do ITCMD de São Paulo na doação e no imóvel único. São Paulo cobra 4% de ITCMD em qualquer transmissão - uma alíquota única, sem faixas, sem diferença entre doar em vida e inventariar, e sem distinção por grau de parentesco. A conta é simples. O que não é simples é o resto: as isenções valem por bem e por herdeiro, a unidade fiscal é anual, há um desconto de 5% que quase ninguém usa, e as dívidas do falecido não se abatem da base.
Este texto reúne os números, os prazos e as divergências com o dispositivo ao lado de cada um. Se o imóvel paulista entrou num inventário que corre em outro estado, como o RS, veja como cuidamos dessa parte em inventário com imóvel em São Paulo.
A alíquota, e por que ela continua única
O art. 16 da lei paulista diz que o imposto é calculado aplicando-se a alíquota de 4% sobre o valor fixado para a base de cálculo. Ponto. A redação é a da Lei 10.992/2001 e o texto compilado da ALESP registra como última atualização a Lei 16.050, de 15/12/2015.
A LC 227/2026 tornou a progressividade obrigatória como norma geral. São Paulo não se adaptou, e a SEFAZ confirmou a alíquota única na Resposta à Consulta 33325M1/2026, de 09/04/2026 - já depois da lei complementar.
Quem publica “faixas de 2% a 8% da LC 227” está errado por dois motivos: a LC não traz um único percentual, e os 8% vêm da Resolução do Senado nº 9/1992. Não existe piso de 2% em norma nacional. E vale registrar: o STF não proibiu a progressividade - no Tema 21, de 2013, declarou-a constitucional. São Paulo manteve alíquota única por opção política, não por vedação.
As isenções, em UFESP
A UFESP de 2026 é de R$ 38,42, fixada pelo Comunicado DICAR-88/25, de 17/12/2025. Ao contrário da UPF paranaense, ela é anual - muda uma vez por ano, não todo mês. Os valores de cada ano, com a fonte, estão em valores estaduais.
| Isenção | Limite | Em reais (2026) | Dispositivo |
|---|---|---|---|
| Imóvel de residência, urbano ou rural | 5.000 UFESP | R$ 192.100,00 | art. 6º, I, “a” |
| Imóvel único | 2.500 UFESP | R$ 96.050,00 | art. 6º, I, “b” |
| Móveis que guarnecem a residência | 1.500 UFESP | R$ 57.630,00 | art. 6º, I, “c” |
| Depósitos bancários e aplicações | 1.000 UFESP | R$ 38.420,00 | art. 6º, I, “d” |
| Doação | 2.500 UFESP | R$ 96.050,00 | art. 6º, II, “a” |
A isenção do imóvel de residência exige que os familiares nele residam e não tenham outro imóvel. São isenções por bem, e cada uma tem o seu próprio teste.
Abaixo de tudo isso há uma dispensa: imposto apurado inferior a 1 UFESP (R$ 38,42) não é recolhido.
O desconto de 5% que quase ninguém usa
São Paulo tem um benefício que nem Santa Catarina nem Paraná têm. O art. 17, § 2º da lei autoriza o Poder Executivo a conceder desconto por recolhimento antecipado, e o art. 31, § 1º, item 2 do regulamento paulista o fixa:
“será concedido desconto de 5% (cinco por cento) sobre o valor do imposto devido, desde que recolhido no prazo de 90 (noventa) dias a contar da data da abertura da sucessão.”
Note a cadeia: a lei autoriza, o decreto concede. Citar só a lei não sustenta o desconto - e é por isso que ele aparece pouco em material genérico.
Noventa dias contados do óbito, não da declaração nem da homologação. Em um imposto de R$ 60.000,00, são R$ 3.000,00 - mais do que o custo de muita coisa que se faz no inventário. A tensão entre esse prazo e os demais tem texto próprio em o desconto de 5% do ITCMD paulista e os prazos que brigam entre si.
Prazos e multas
| Situação | Regra | Dispositivo |
|---|---|---|
| Abertura do inventário | 2 meses | CPC, art. 611 |
| Pagamento, causa mortis judicial | 30 dias após a decisão homologatória do cálculo | art. 17 |
| Teto do causa mortis | 180 dias da abertura da sucessão | art. 17 |
| Causa mortis extrajudicial | antes da lavratura | art. 17 |
| Doação | antes da celebração (como declarar e pagar) | art. 18 |
| Partilha ou divisão | 15 dias do trânsito em julgado | art. 18 |
| Desconto de 5% | recolhimento em 90 dias do óbito | Dec. 46.655/2002, art. 31, § 1º, 2 |
| Multa de mora | 0,33% ao dia, limitada a 20% | art. 19 |
| Inventário não requerido em 60 dias | 10% do imposto | art. 21, I |
| Atraso superior a 180 dias | 20% do imposto | art. 21, I |
| Lançamento de ofício por omissão | 1 vez o imposto não recolhido | art. 21, II |
| Doação subavaliada | 1 vez a diferença do imposto | art. 21, III |
| Obrigação acessória | 10 UFESP (R$ 384,20) | art. 21, IV |
| Juros | Selic acumulada, mínimo 1% ao mês | art. 20 |
Dois pontos que se confundem o tempo todo. Primeiro: o prazo de abertura do inventário tem duas normas e ambas valem - o CPC dá dois meses, e a lei paulista fixa a multa de 10% em 60 dias. Segundo: “o ITCMD é devido em 180 dias” é impreciso. O pagamento é 30 dias após a homologação; os 180 dias são o teto a partir do qual a multa sobe para 20%.
A multa do art. 21, II chama atenção pelo tamanho: uma vez o imposto, ou seja, 100%. Ela alcança contribuinte, responsável, serventuário de justiça e tabelião.
A base de cálculo, e o erro mais caro
A base é o valor venal, entendido como valor de mercado na data do óbito ou da doação. O que quase todo mundo erra é achar que valor venal significa o valor do IPTU.
A própria SEFAZ desmentiu isso na Resposta à Consulta nº 33561/2026, de 04/05/2026: o valor do IPTU é o limite inferior - piso, não teto. E a consulta admite expressamente a adoção do valor venal de referência do ITBI divulgado pelo município, vigente na data do fato gerador. Esse valor é, tipicamente, muito superior ao do IPTU.
É a origem mais comum de arbitramento no estado, e tem texto dedicado em a base do ITCMD em SP não é o valor do IPTU.
No imóvel rural, o piso é o valor declarado no ITR, admitido o valor médio da terra nua do IEA/SAA-SP. Em quotas e ações sem negociação, o art. 14, § 3º admite o valor patrimonial - o que não é o mesmo que fixá-lo como teto, ponto tratado em quotas e ações no ITCMD de SP.
Onde São Paulo diverge da LC 227/2026
| Eixo | São Paulo hoje | LC 227/2026 |
|---|---|---|
| Progressividade | alíquota única de 4% | obrigatória (art. 156, I) |
| Dívidas do falecido | não se abatem (art. 12) | devem ser deduzidas se comprovadas (art. 152, § 1º) |
| Quotas com mercado ativo | cotação na data da transmissão, regredindo até 180 dias (art. 14, § 2º) | fechamento do dia anterior, com teste de mercado ativo nos 90 dias (art. 154, I) |
| Quotas sem mercado ativo | valor patrimonial contábil | no mínimo o PL ajustado a mercado + fundo de comércio (art. 154, II) |
| VGBL e PGBL | a lei estadual não exclui | não incidência (art. 150, III) |
| Bem financiado ou consórcio | sem regra própria | regra própria (art. 153) |
A linha do VGBL merece nota. No Tema 1.214, com trânsito em julgado em 27/03/2025, o STF declarou inconstitucional a incidência de ITCMD no repasse de VGBL e PGBL por morte do titular. A lei paulista não tem essa exclusão, e a LC 227 codificou a não incidência - em termos bem mais amplos que os da tese, alcançando previdência fechada, seguro e pecúlio. As três faixas que isso cria estão em previdência, seguro e pecúlio: o que a lei paulista não isenta, e a mecânica do imposto de renda, em VGBL, PGBL e seguro de vida no inventário.
Como se declara
O Sistema Declaratório do ITCMD, da SEFAZ-SP, tem módulos separados para Arrolamento, Inventário, Escritura Pública, Doação Extrajudicial e Doação Judicial. Ele não exige cadastro prévio nem certificado digital para declarar: o retorno à declaração se faz com o número dela mais uma senha criada pelo próprio declarante. Certificado só aparece na consulta de declarações de doação por CPF ou CNPJ.
A guia é o DARE, gerado pelo próprio sistema, com pagamento em banco autorizado ou por PIX. Não é mais GARE - a substituição veio com a Portaria CAT-93/2017, e material que ainda fala em “GARE-ITCMD” está desatualizado há quase uma década.
O parcelamento vai até 12 parcelas, com mínimo de 30 UFESP (R$ 1.152,60) mais acréscimo financeiro. Os módulos, os prazos de declaração e o que muda quando o débito vai à dívida ativa estão em declarar o ITCMD em SP: sistema sem certificado e guia DARE.
Bens no exterior
Na ADI 6.830, julgada em 10/11/2022 e com trânsito em julgado em 18/04/2024, o STF declarou a inconstitucionalidade formal da expressão “no exterior” do art. 3º, § 1º, e do art. 4º inteiro da lei paulista.
Duas ressalvas de método, porque aqui se erra muito:
- A ADI 6.825 não é de São Paulo - é do Rio Grande do Sul. A de SP é a 6.830.
- Com a LC 227/2026 suprindo a lei complementar exigida pelo art. 155, § 1º, III da Constituição, é razoável perguntar se a competência paulista se restabelece. Não localizamos manifestação oficial da SEFAZ-SP sobre isso. Não trate como resolvido.
O que fazemos, e o que fica com o advogado
Apuramos e declaramos: cálculo com memória documentada, teste das isenções por herdeiro e por bem, declaração no sistema da SEFAZ, avaliação do acervo e verificação de haveres, declarações do espólio na Receita Federal e ganho de capital quando há bem alienado. A avaliação de acervo patrimonial para fins tributários é atividade privativa do contador.
O que não fazemos: postular em juízo, opinar sobre validade de testamento ou ordem de vocação hereditária, e assistir as partes na escritura pública - o tabelião só lavra com advogado, por exigência do art. 610, § 2º do CPC. O trabalho conjunto está descrito no pilar de holding e sucessão e no serviço de espólio e inventário. Quando o imóvel está em SP e o inventário corre fora, o roteiro é o de inventário com imóvel em São Paulo, e a regra de competência, a de imóvel em outro estado: qual estado cobra o ITCMD.
A conta pode ser feita na calculadora de ITCMD-SP.
Atendemos de forma digital em todo o Brasil, a partir de Porto Alegre/RS - sem escritório nem endereço em São Paulo.
Conteúdo verificado em 20/09/2026 contra o texto compilado da Lei 10.705/2000 e do Decreto 46.655/2002 publicados pela SEFAZ-SP, e contra as Respostas à Consulta 33325M1/2026 e 33561/2026. Alíquotas, limites em UFESP e prazos mudam por lei estadual e por decreto: confirme a redação vigente antes de decidir. Esta análise não substitui o exame do caso concreto.
Bases legais: Lei estadual SP nº 10.705/2000, arts. 2º, 6º, 12, 16, 17, 19 a 22, 32 e 33; Decreto SP nº 46.655/2002, art. 31, § 1º; Portaria CAT-15/2003; STF, ADI 6.830; LC nº 227/2026, arts. 150 a 156.