

Em novembro de 2026, a regra é a do Código Civil: o síndico presta contas à assembleia todo ano e sempre que exigidas (art. 1.348, VIII), e a assembleia anual aprova as contas, o orçamento e as contribuições (art. 1.350). O conselho fiscal, se a convenção tiver, dá parecer, mas não aprova (art. 1.356). Entram o balancete com orçado x realizado, os extratos conciliados, os comprovantes, a inadimplência por unidade, o fundo de reserva e as retenções do mês. A documentação fica guardada por 5 anos (Lei 4.591/1964, art. 22, § 1º, g).
Regras conferidas no Código Civil e nas Leis 4.591/1964 e 12.973/2014 em 16/11/2026.
- 1 vez por ano a assembleia aprova contas, orçamento e contribuições
- 3 membros no conselho fiscal, que só dá parecer
- 5 anos de guarda da documentação
Abaixo, o checklist com a base de cada documento, o calendário da assembleia, o balancete de um condomínio de 40 unidades em Porto Alegre/RS e o plano de contas mínimo.
Qual lei obriga o síndico a prestar contas?
Duas leis tratam do assunto, e dizem a mesma coisa:
- Código Civil, art. 1.348: o síndico elabora o orçamento de cada ano (VI), cobra as contribuições e as multas (VII), presta contas à assembleia “anualmente e quando exigidas” (VIII) e faz o seguro da edificação (IX).
- Código Civil, art. 1.350: a assembleia anual, convocada pelo síndico na forma da convenção, aprova o orçamento das despesas, as contribuições dos condôminos e a prestação de contas.
- Lei 4.591/1964, art. 22, § 1º: repete o dever de prestar contas (alínea “f”) e manda guardar por 5 anos toda a documentação do condomínio, para eventual verificação contábil (alínea “g”).
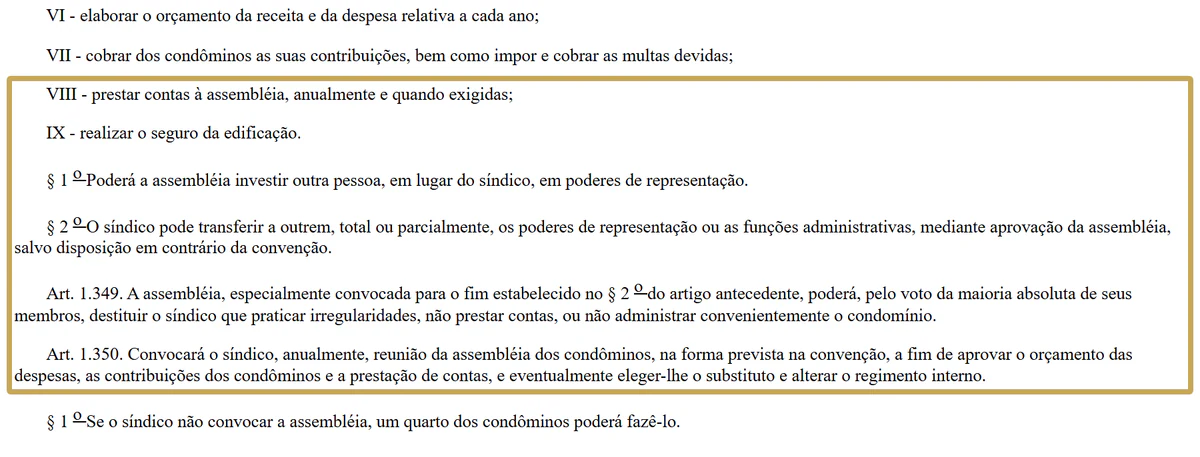
A Lei 4.591/1964 é anterior ao Código Civil, que regula o condomínio edilício nos arts. 1.331 a 1.358. No texto do Planalto, as alíneas “f” e “g” seguem sem tachado, e o cabeçalho remete aos artigos do Código Civil.
Do lado contábil, o CFC informa, nas perguntas frequentes sobre condomínios consultadas em 16/11/2026, que não há norma editada especificamente para condomínio e que valem os princípios gerais, em especial a ITG 2002. Por isso o resultado aparece como superávit ou déficit do período. A rotina completa do condomínio está em contabilidade para condomínios e síndicos.
O que deve conter a prestação de contas do condomínio?
A pasta que vai ao conselho e à assembleia tem 12 peças. Cada uma responde a uma regra:
| Documento | Para que serve | Base |
|---|---|---|
| Balancete mensal e demonstrativo anual de receitas e despesas | Mostra de onde veio e para onde foi cada real, com superávit ou déficit | Código Civil, art. 1.348, VIII; Lei 4.591, art. 22, § 1º, “f” |
| Orçamento aprovado x realizado | Compara o que a assembleia aprovou com o que foi gasto | Código Civil, arts. 1.348, VI, e 1.350 |
| Extratos bancários e conciliação (conta movimento e aplicação) | Prova que o saldo do balancete é o saldo do banco | Código Civil, art. 1.348, VIII; Lei 4.591, art. 22, § 1º, “g” |
| Notas fiscais, recibos, contratos e comprovantes de pagamento | Sustentam cada lançamento | Lei 4.591, art. 22, § 1º, “g” (guarda de 5 anos) |
| Inadimplência por unidade e cobranças com multa e juros | Mostra quanto deixou de entrar e o que foi cobrado | Código Civil, arts. 1.336, § 1º, e 1.348, VII |
| Fundo de reserva: saldo anterior, entradas, rendimento, usos e saldo final | Mostra o fundo separado do caixa do mês | Lei 4.591, art. 9º, § 3º, “j” (forma prevista na convenção) |
| Apólice do seguro da edificação | Comprova o seguro obrigatório | Código Civil, arts. 1.346 e 1.348, IX |
| Folha, eSocial e guias (se houver empregado ou síndico remunerado) | Fecha o custo de pessoal e o INSS do mês | Lei 8.212/1991, art. 15, parágrafo único |
| Retenções do mês, EFD-Reinf e DCTFWeb | Mostra o que foi retido nas notas e que foi declarado e recolhido | Lei 8.212, art. 31; Lei 10.833, art. 30, § 1º, IV; IN RFB 2.237/2024 |
| Receitas de área comum, multas da convenção e venda de ativos no ano | Controla o limite isento de R$ 24 mil do residencial | Lei 12.973/2014, art. 3º |
| Processos judiciais e autuações em andamento | Informa a assembleia do que pode pesar no caixa | Código Civil, art. 1.348, III |
| Parecer do conselho fiscal (se houver) | Opinião sobre as contas antes da votação | Código Civil, art. 1.356 |
Três cuidados na montagem:
- Inadimplência sem nome. A lista vai pelo número da unidade: a assembleia precisa saber quanto deixou de entrar e o que já foi cobrado.
- Multa de até 2%. Em atraso, o condômino paga correção, os juros da convenção (ou, sem previsão, os do art. 406) e multa de até 2% (Código Civil, art. 1.336, § 1º).
- Folha própria. O condomínio com zelador ou porteiro contratado tem folha, eSocial e guias do mês, no departamento pessoal; o custo de cada empregado sai na calculadora de custo de funcionário.
Quem aprova as contas: assembleia ou conselho fiscal?
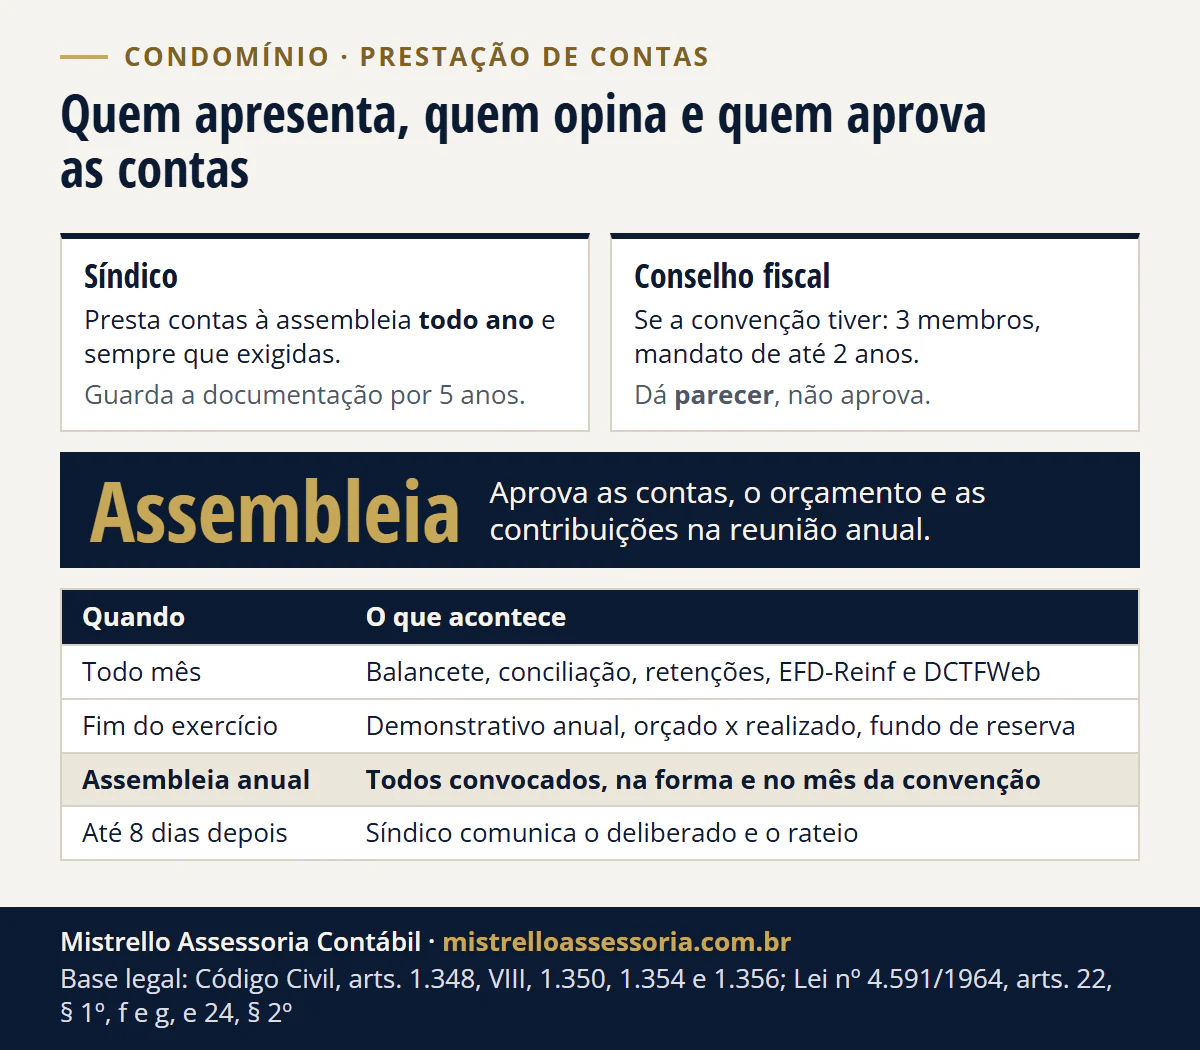
A assembleia. O conselho fiscal opina antes, e o síndico apresenta:
Quem faz o quê na prestação de contas
Síndico
- Prepara o orçamento de cada ano
- Presta contas todo ano e quando exigidas
- Pode passar a parte administrativa a uma administradora, com aprovação da assembleia
Apresenta
Conselho fiscal
- Só existe se a convenção previr
- 3 membros eleitos pela assembleia, por até 2 anos
- Dá parecer sobre as contas do síndico
Opina
Assembleiadecide
- Reunião anual convocada pelo síndico
- Vota as contas, o orçamento e as contribuições
- Pode destituir o síndico que não presta contas, por maioria absoluta
Aprova
O conselho fiscal é facultativo: a lei diz que “poderá haver” e dá a ele a tarefa de “dar parecer sobre as contas do síndico” (Código Civil, art. 1.356). A aprovação é da assembleia (art. 1.350).
O quórum, salvo quórum especial:
- 1ª convocação: maioria dos votos dos condôminos presentes que representem pelo menos metade das frações ideais (art. 1.352).
- 2ª convocação: maioria dos votos dos presentes (art. 1.353).
- Peso do voto: proporcional à fração ideal, salvo disposição diversa da convenção (art. 1.352, parágrafo único).
Se o síndico não convocar a assembleia, um quarto dos condôminos pode fazê-lo (art. 1.350, § 1º). E a assembleia pode destituir, pela maioria absoluta, o síndico que não prestar contas (art. 1.349).
Quando é a assembleia de prestação de contas?
A lei não fixa o mês. O Código Civil diz “anualmente” e “na forma prevista na convenção”, e é a convenção que define a competência das assembleias, a forma de convocação e o quórum (Código Civil, arts. 1.334, III, e 1.350). Marcar a reunião no começo do ano é escolha da convenção, não exigência da lei.
Num condomínio com exercício igual ao ano civil, o ano fica assim:
O ano da prestação de contas
- Todo mês Balancete, conciliação e retenções EFD-Reinf até o dia 15 (ou o dia útil seguinte) e DCTFWeb até o último dia útil do mês seguinte, quando há fato no mês Código Civil, art. 1.348, VIII; IN RFB 2.043/2021, art. 6º; IN RFB 2.237/2024, art. 6º
- Fim do exercício Fechamento do ano Demonstrativo anual, orçado x realizado, fundo de reserva e inadimplência Código Civil, art. 1.348, VI e VIII
- Antes da convocação Parecer e orçamento O conselho fiscal, se houver, recebe a pasta e dá parecer; o síndico prepara o orçamento do ano seguinte Código Civil, arts. 1.348, VI, e 1.356
- Convocação Todos os condôminos convocados No prazo e na forma da convenção; sem convocar todos, a assembleia não delibera Código Civil, arts. 1.334, III, e 1.354
- Assembleia anual Votação das contas Aprova as contas, o orçamento e as contribuições e, se for o caso, elege o síndico Código Civil, arts. 1.350, 1.352 e 1.353
- Até 8 dias depois Comunicação do resultado O síndico comunica o deliberado, o orçamento e o rateio Lei 4.591/1964, art. 24, § 2º
- Por 5 anos Guarda da documentação Toda a documentação do condomínio Lei 4.591/1964, art. 22, § 1º, g
- A qualquer tempo Contas quando exigidas Assembleia extraordinária convocada pelo síndico ou por um quarto dos condôminos Código Civil, arts. 1.348, VIII, e 1.355
A assembleia pode ser eletrônica ou híbrida, se a convenção não proibir e se forem preservados os direitos de voz, de debate e de voto. A convocação diz que a reunião é eletrônica e como votar, e a ata, também eletrônica, só é lavrada depois da soma dos votos (Código Civil, art. 1.354-A).
Como fica o balancete de um condomínio de 40 unidades em Porto Alegre?
Exemplo hipotético: condomínio residencial de 40 unidades em Porto Alegre/RS, frações iguais, outubro de 2026.
- Boleto: R$ 715 por unidade, sendo R$ 650 de taxa ordinária e R$ 65 de fundo de reserva (10%, como prevê a convenção do exemplo).
- Orçamento aprovado: R$ 26.000 por mês (40 x R$ 650).
- Sem empregados. Limpeza terceirizada por empresa fora do Simples, em cessão de mão de obra. Os outros prestadores (portaria remota, administradora, elevador, manutenção e jardinagem) são do Simples Nacional e não trabalham em cessão de mão de obra nem empreitada, por isso as notas deles não têm retenção. Síndico sem remuneração.
- Juros de 1% ao mês previstos na convenção do exemplo; sem correção monetária, para simplificar.
- Regime de competência: a receita do mês é a taxa das 40 unidades, pagas ou não, como pede a ITG 2002 (item 8), que o CFC indica para o condomínio. Muitos condomínios apresentam o demonstrativo pelo caixa; a ponte para o extrato vem logo abaixo.
Receitas da conta ordinária (competência)
| Receita | Orçado | Realizado |
|---|---|---|
| Taxas ordinárias de outubro (40 unidades, 37 pagas no mês) | R$ 26.000,00 | R$ 26.000,00 |
| Multa de 2% e juros de 1% do boleto de setembro, pago em outubro | R$ 21,45 | |
| Uso do salão de festas (4 x R$ 150) | R$ 600,00 | |
| Total das receitas | R$ 26.000,00 | R$ 26.621,45 |
Despesas, pela nota bruta
| Despesa | Realizado |
|---|---|
| Limpeza e conservação terceirizada | R$ 7.800,00 |
| Água e esgoto | R$ 4.600,00 |
| Portaria remota (monitoramento e controle de acesso) | R$ 4.500,00 |
| Energia elétrica das áreas comuns | R$ 1.900,00 |
| Administradora | R$ 1.600,00 |
| Manutenção do elevador (contrato) | R$ 1.450,00 |
| Manutenção predial e material | R$ 1.250,00 |
| Seguro da edificação (1/12 do prêmio anual) | R$ 520,00 |
| Jardinagem | R$ 380,00 |
| Tarifas bancárias e emissão de boletos | R$ 180,00 |
| Total das despesas (orçado: R$ 26.000,00) | R$ 24.180,00 |
| Superávit do mês (R$ 26.621,45 menos R$ 24.180,00) | R$ 2.441,45 |
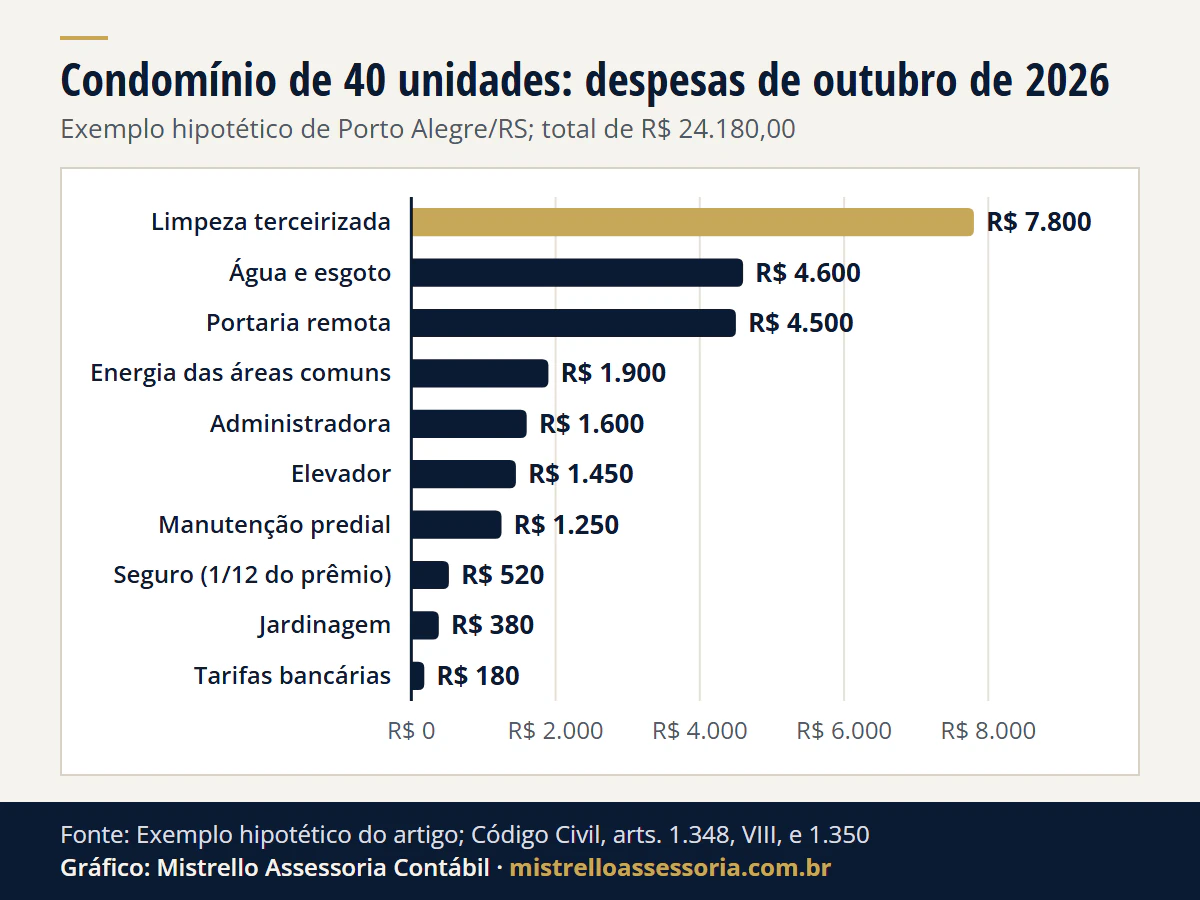
Ver os dados do gráfico
| Despesa | Outubro de 2026 |
|---|---|
| Limpeza terceirizada | R$ 7.800 |
| Água e esgoto | R$ 4.600 |
| Portaria remota | R$ 4.500 |
| Energia das áreas comuns | R$ 1.900 |
| Administradora | R$ 1.600 |
| Elevador | R$ 1.450 |
| Manutenção predial | R$ 1.250 |
| Seguro (1/12 do prêmio) | R$ 520 |
| Jardinagem | R$ 380 |
| Tarifas bancárias | R$ 180 |
A conta, linha a linha:
- Receitas: 40 x R$ 650 = R$ 26.000, igual ao orçado. A multa é 2% de R$ 715 (R$ 14,30) e os juros, 1% (R$ 7,15): R$ 21,45, lançados quando recebidos. Com o salão, R$ 26.621,45, ou R$ 621,45 acima do orçado.
- Despesas: as 10 linhas somam R$ 24.180,00, R$ 1.820,00 abaixo do orçado.
- Inadimplência: 3 unidades x R$ 715 = R$ 2.145,00 em aberto no mês, 7,5% das unidades: R$ 1.950,00 de taxa ordinária, que ficam em “taxas condominiais a receber”, e R$ 195,00 de fundo de reserva.
- Retenção na nota da limpeza: INSS de 11% (R$ 858,00) e PIS, Cofins e CSLL de 4,65% (R$ 362,70). Retidos R$ 1.220,70; a empresa recebe R$ 6.579,30.
- Fundo de reserva: na aplicação, R$ 48.000,00 de saldo anterior, mais R$ 2.470,00 de entradas (37 x R$ 65, mais R$ 65 do boleto de setembro) e R$ 410,00 de rendimento líquido creditado pelo banco, sem usos: R$ 50.880,00, o valor que o extrato da aplicação precisa mostrar. Fica fora do superávit do mês.
- Do superávit ao caixa: dos R$ 2.441,45 de superávit saem R$ 1.300,00 que aumentaram as taxas a receber (R$ 1.950,00 de outubro em aberto, menos R$ 650,00 de setembro recebidos). Sobram R$ 1.141,45: entraram R$ 25.321,45 (R$ 24.050,00 de outubro, R$ 650,00 de setembro, R$ 21,45 de multa e juros e R$ 600,00 do salão) e saíram R$ 24.180,00.
- Conta corrente: R$ 9.500,00 de saldo inicial, mais R$ 1.141,45, dá R$ 10.641,45, o valor que o extrato precisa mostrar.
Os pagamentos de R$ 24.180,00 são R$ 22.959,30 das notas do mês, já sem as retenções, mais R$ 1.220,70 das retenções de setembro, de mesmo valor, recolhidas em outubro.
Os R$ 2.470,00 do fundo entram e saem para a aplicação no mesmo mês. Ficam fora do exemplo a folha, o síndico remunerado, o imposto de renda na fonte das notas e o do rendimento da aplicação.
Qual é o plano de contas mínimo de um condomínio?
Proposta do escritório, já que o CFC não tem norma específica para condomínio. O fundo de reserva é patrimônio do condomínio, não receita do mês; as retenções são dívida até o recolhimento.
| Grupo | Contas |
|---|---|
| 1 Ativo | 1.1 Caixa e conta movimento · 1.2 Aplicação do fundo de reserva · 1.3 Taxas condominiais a receber (por unidade) · 1.4 Adiantamentos e outros créditos |
| 2 Passivo | 2.1 Fornecedores a pagar · 2.2 Retenções a recolher (INSS de 11%; PIS, Cofins e CSLL) · 2.3 Salários e encargos a pagar (se houver empregado) · 2.4 Provisão de férias e 13º (se houver empregado) |
| 3 Patrimônio social | 3.1 Fundo de reserva · 3.2 Fundo de obras (se aprovado) · 3.3 Superávits ou déficits acumulados |
| 4 Receitas | 4.1 Taxas ordinárias · 4.2 Taxas extras e rateio de obra · 4.3 Multas e juros de atraso · 4.4 Uso de áreas comuns · 4.5 Multas por infração à convenção · 4.6 Rendimentos de aplicação · 4.7 Outras receitas |
| 5 Despesas | 5.1 Pessoal e encargos · 5.2 Serviços terceirizados (limpeza, portaria) · 5.3 Água, energia e gás · 5.4 Manutenção (elevador, predial) · 5.5 Seguros · 5.6 Administração e honorários · 5.7 Despesas bancárias · 5.8 Tributos e taxas |
A forma de contribuir para o fundo de reserva vem da convenção (Lei 4.591/1964, art. 9º, § 3º, “j”), não de um percentual da lei. As provisões de férias e 13º ficam no passivo, nunca no ativo. As contas 4.4 e 4.5, com a venda de ativo quando houver, controlam o limite isento de R$ 24 mil.
O que a prestação de contas precisa mostrar para a Receita?
O condomínio tem obrigações de empresa sempre que há fato no mês, e os números são os mesmos do balancete:
- INSS de 11% sobre a nota de cessão de mão de obra, como limpeza e portaria com pessoal no prédio, recolhido até o dia 20 do mês seguinte à emissão da nota (Lei 8.212/1991, art. 31).
- PIS, Cofins e CSLL de 4,65% nos pagamentos de limpeza, conservação, manutenção, segurança, vigilância, administração de contas a pagar e a receber e serviços profissionais, porque a lei inclui os condomínios edilícios (Lei 10.833/2003, arts. 30, § 1º, IV, e 31).
- Sem retenção de 4,65% no pagamento a empresa do Simples (art. 32, III) nem quando o valor retido é de até R$ 10 (art. 31, § 3º).
- EFD-Reinf e DCTFWeb do mês em que houve retenção ou cessão de mão de obra, nos prazos da EFD-Reinf e da DCTFWeb.
No exemplo, as retenções de outubro de 2026 foram à EFD-Reinf até 16/11/2026, porque o dia 15 caiu num domingo e o prazo passa ao dia útil seguinte (IN RFB 2.043/2021, art. 6º, § 2º), e vão à DCTFWeb até 30/11/2026 (IN RFB 2.237/2024, art. 6º).
Os DARF vencem em 19/11/2026: o dia 20 é feriado nacional da Consciência Negra (Lei 14.759/2023), e tanto o INSS retido quanto os 4,65% antecipam para o dia útil anterior (Lei 8.212/1991, art. 31; Lei 10.833/2003, art. 35).
Em 2027 mudam duas coisas. Nos pagamentos feitos a partir de 1º/01/2027, a retenção de 4,65% fica só na CSLL de 1%, como explicamos em retenção de 4,65% em 2027.
Também a partir de 1º/01/2027, as taxas e as demais receitas do condomínio passam a sair em NFS-e (Ato Conjunto RFB/CGIBS 4/2026, art. 1º, III, “f”, na redação do Ato Conjunto RFB/CGIBS 7, de 11/11/2026).
A isenção de R$ 24 mil do condomínio residencial
No condomínio residencial, são isentos até R$ 24.000 por ano os rendimentos que vêm do uso ou aluguel de partes comuns, das multas por descumprir a convenção e da venda de ativos do condomínio (Lei 12.973/2014, art. 3º), desde que, ao mesmo tempo:
- sejam revertidos ao condomínio, para custeio e despesas extraordinárias;
- estejam previstos e autorizados na convenção;
- não sejam distribuídos aos condôminos.
Acima do limite, ou fora das condições, a Receita trata a receita como rendimento de cada condômino, na proporção da fração (Perguntas e Respostas do IRPF 2026, pergunta 213). No exemplo, se o salão render R$ 600 todo mês, são R$ 7.200 no ano, abaixo do limite. O condomínio comercial não tem essa isenção.
Como trabalhamos
Não somos administradora: não cobramos cotas nem convocamos assembleia. Na contabilidade para condomínios, que faz parte da nossa contabilidade fiscal:
- escrituramos o mês e fechamos o balancete com orçado x realizado e superávit ou déficit;
- conciliamos a conta movimento e a aplicação do fundo de reserva com os extratos;
- calculamos as retenções das notas e entregamos a EFD-Reinf e a DCTFWeb com os mesmos números;
- montamos a pasta anual para o conselho fiscal e para a assembleia, com o controle da receita isenta.
Atendemos de Porto Alegre/RS, online e por escrito, condomínios de todo o Brasil. Outros textos do tema estão em análises de contabilidade fiscal. Para organizar a prestação de contas do seu condomínio, fale com o contador.
Fontes e legislação
- Código Civil (compilado), arts. 1.331 a 1.358.
- Lei 4.591/1964, arts. 9º, 22 e 24.
- Lei 12.973/2014, art. 3º.
- Lei 8.212/1991, art. 31.
- Lei 10.833/2003, arts. 30 a 35.
- IN RFB 2.237/2024 (DCTFWeb) e IN RFB 2.043/2021 (EFD-Reinf).
- ITG 2002 (R1), CFC, item 8 (regime de competência).
- Ato Conjunto RFB/CGIBS 7/2026, que altera o art. 1º, III, “f”, do Ato Conjunto 4/2026 (NFS-e do condomínio a partir de 1º/01/2027).
Bases legais deste artigo
- Código Civil (Lei nº 10.406/2002), arts. 1.334, III, 1.336, § 1º, 1.346, 1.348, III, VI, VII, VIII, IX e § 2º, 1.349, 1.350, 1.352, 1.353, 1.354, 1.354-A, 1.355 e 1.356
- Lei nº 4.591/1964, arts. 9º, § 3º, j, 22, § 1º, f e g, e 24, § 2º
- Lei nº 12.973/2014, art. 3º
- Lei nº 8.212/1991, arts. 15, parágrafo único, e 31
- Lei nº 10.833/2003, arts. 30, § 1º, IV, 31, § 3º, 32, III, e 35
- Instrução Normativa RFB nº 2.237/2024, art. 6º
- Instrução Normativa RFB nº 2.043/2021, art. 6º, caput e § 2º
- Lei nº 14.759/2023, art. 1º
- Ato Conjunto RFB/CGIBS nº 4/2026, art. 1º, III, f (redação do Ato Conjunto RFB/CGIBS nº 7/2026)
- ITG 2002 (R1) do CFC, item 8