

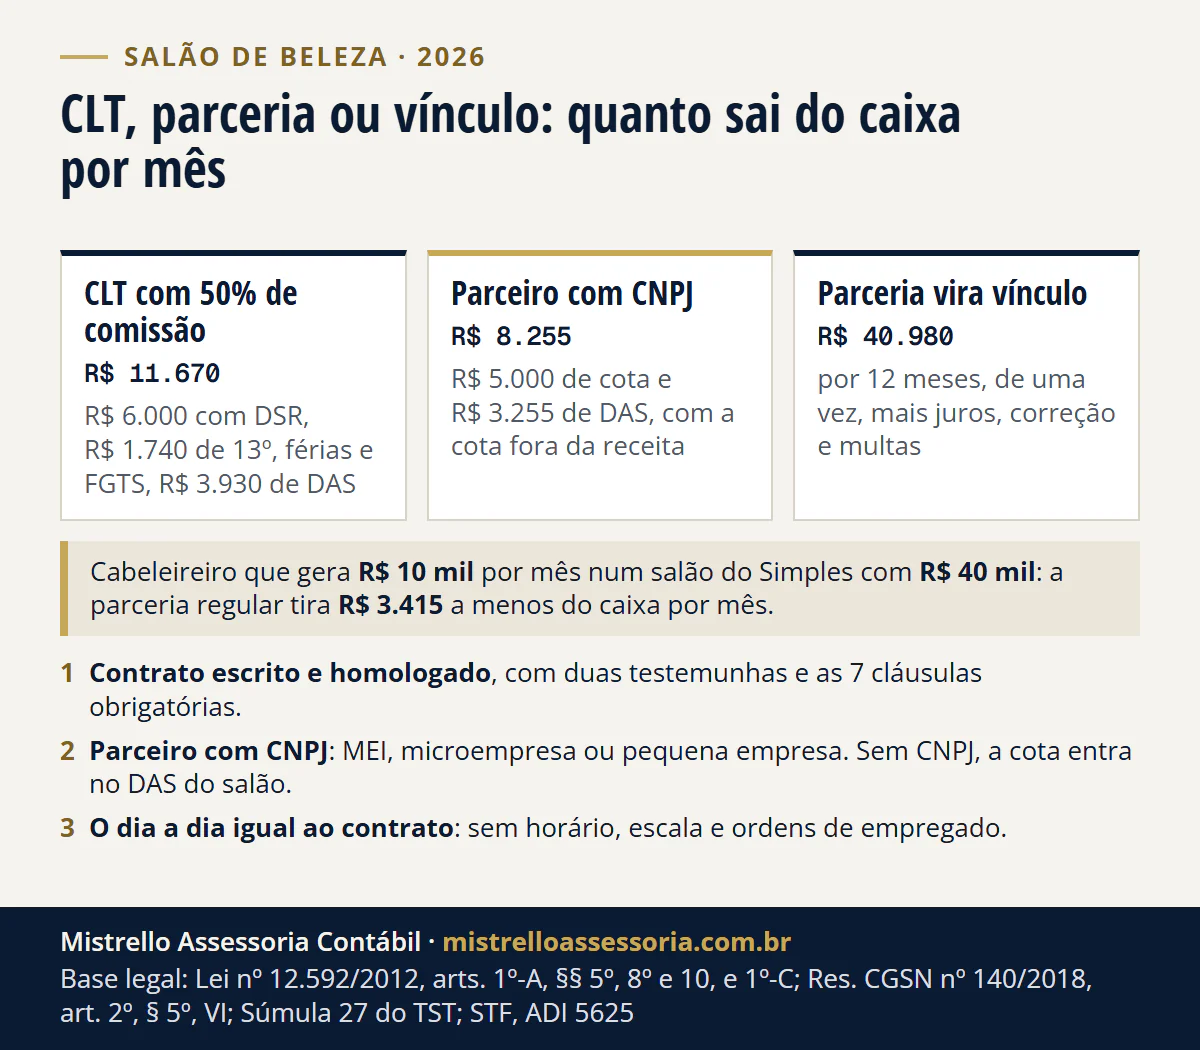
Num salão de Porto Alegre com R$ 40 mil por mês no Simples, o cabeleireiro que gera R$ 10 mil custa R$ 7.740 por mês como CLT com 50% de comissão, e o DAS é de R$ 3.930. Como parceiro com CNPJ, ele recebe R$ 5.000 e o DAS cai a R$ 3.255. Se a parceria virar vínculo, a economia volta como dívida.
A parceria sai mais barata para o salão, se for regular. Num salão de Porto Alegre com R$ 40 mil por mês no Simples, o cabeleireiro que gera R$ 10 mil custa R$ 7.740 por mês como CLT com 50% de comissão, com DSR, 13º, férias e FGTS (CLT, art. 457, § 1º; Súmula 27 do TST). Como parceiro com CNPJ, ele recebe R$ 5.000, e a cota sai da receita do salão (Lei 12.592/2012, art. 1º-A, § 5º): o DAS cai R$ 675. São R$ 3.415 a menos por mês em 2026.
O risco está no outro lado da conta. Se a parceria for reconhecida como emprego, a economia não some: volta como dívida, de uma vez. Abaixo estão os três cenários, a conta do CLT linha a linha, o DAS com e sem a cota e o checklist das 3 condições que sustentam a parceria.
CLT ou salão-parceiro: qual sai mais barato para o salão?
As premissas do exemplo hipotético: salão do Simples, Anexo III, com receita de serviços de R$ 40.000 por mês, igual nos 12 meses. O cabeleireiro atende R$ 10.000 desses R$ 40.000, com divisão de 50%. Os outros R$ 30.000 são do próprio salão nos três cenários, e os demais custos ficam fora da conta.
| Item por mês | A · CLT com 50% de comissão | B · Parceria regular, parceiro com CNPJ | C · Parceria reconhecida como emprego |
|---|---|---|---|
| Receita bruta do salão no DAS | R$ 40.000 | R$ 35.000 (cota de R$ 5.000 fora) | R$ 40.000 (a cota volta) |
| Receita de 12 meses e alíquota efetiva | R$ 480 mil, 9,825% | R$ 420 mil, 9,30% | R$ 480 mil, 9,825% |
| DAS | R$ 3.930,00 | R$ 3.255,00 | R$ 3.930,00 |
| Pago ao cabeleireiro | R$ 6.000,00 (comissão de R$ 5.000 + DSR de R$ 1.000) | R$ 5.000,00 (cota) | R$ 5.000,00, já pagos |
| 13º, férias com 1/3 e FGTS | R$ 1.740,00 | R$ 0 | devidos de uma vez |
| Saída do caixa | R$ 11.670,00 | R$ 8.255,00 | R$ 8.255,00 por mês + R$ 40.980 depois de 12 meses |
| Diferença para B | + R$ 3.415,00 | + R$ 3.415,00 por mês, cobrados de uma vez |
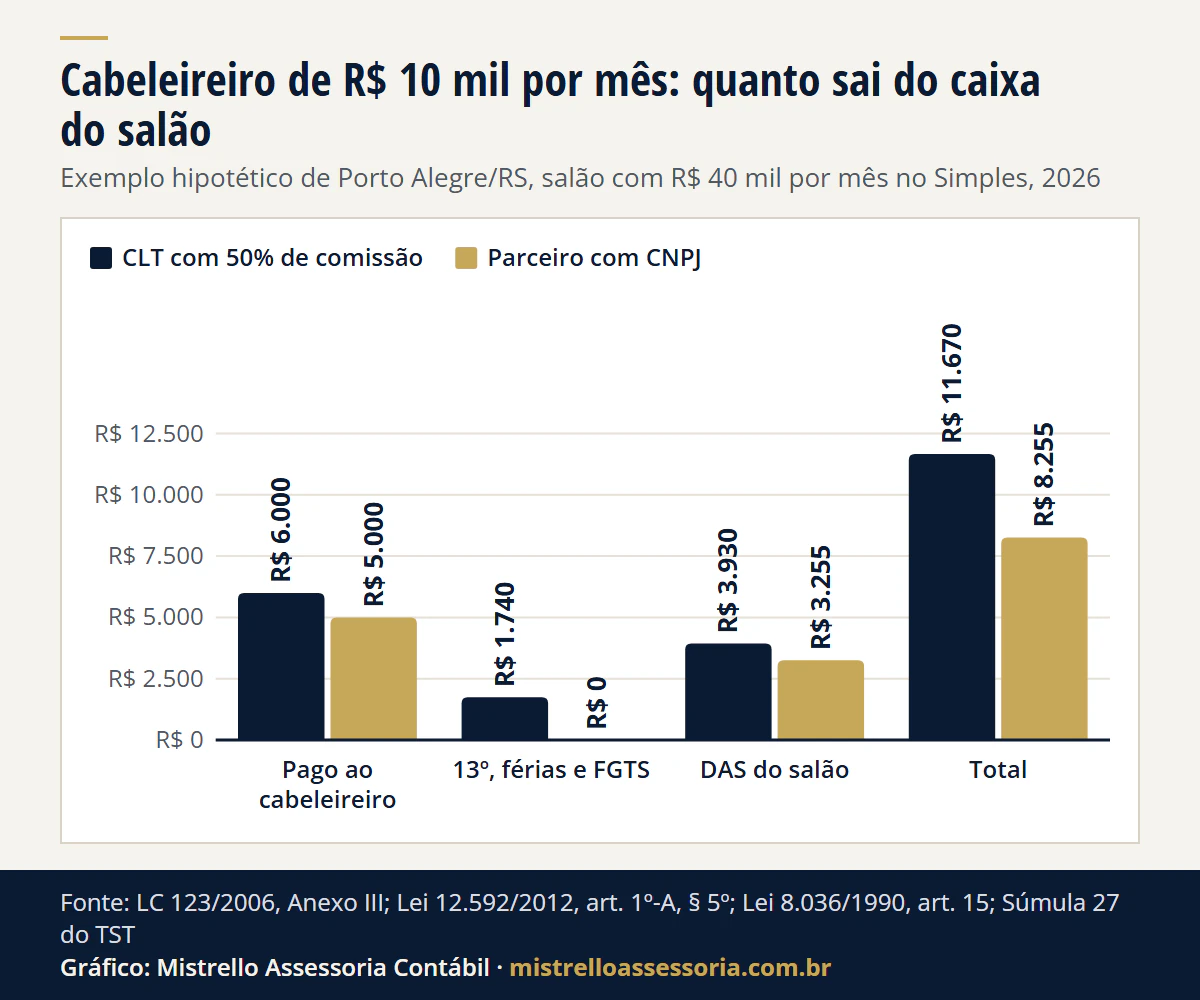
Ver os dados do gráfico
| Saída por mês | CLT com 50% de comissão | Parceiro com CNPJ |
|---|---|---|
| Pago ao cabeleireiro | R$ 6.000 | R$ 5.000 |
| 13º, férias e FGTS | R$ 1.740 | R$ 0 |
| DAS do salão | R$ 3.930 | R$ 3.255 |
| Total | R$ 11.670 | R$ 8.255 |
A parceria economiza porque o salão deixa de pagar DSR, 13º, férias e FGTS e porque a cota do parceiro não conta como receita do salão no DAS. As duas partes dependem da mesma coisa: a parceria valer.
Quanto custa um cabeleireiro CLT com comissão de 50%?
R$ 7.740 por mês no exemplo, 77,4% dos R$ 10.000 que ele gera. A comissão integra o salário (CLT, art. 457, § 1º), e o comissionista tem direito ao repouso semanal e aos feriados remunerados (Súmula 27 do TST). O mês usado é setembro de 2026: 25 dias de trabalho, 4 domingos e o feriado de 7 de setembro. O 20 de setembro, data estadual, cai num domingo.
| Parcela | Conta | Valor por mês | Base |
|---|---|---|---|
| Comissão | 50% de R$ 10.000 | R$ 5.000,00 | CLT, art. 457, § 1º |
| DSR sobre a comissão | R$ 5.000 ÷ 25 × 5 | R$ 1.000,00 | Súmula 27 do TST; Lei 605/1949, art. 7º |
| Remuneração | R$ 6.000,00 | ||
| 13º (provisão) | R$ 6.000 ÷ 12 | R$ 500,00 | Lei 4.090/1962, art. 1º |
| Férias com 1/3 (provisão) | R$ 6.000 ÷ 12 × 4/3 | R$ 666,67 | CLT, arts. 129, 130 e 142, § 3º |
| FGTS de 8% | 8% × (6.000 + 500 + 666,67) | R$ 573,33 | Lei 8.036/1990, art. 15 |
| INSS patronal e terceiros | dentro do DAS no Anexo III | R$ 0 à parte | LC 123/2006, art. 13, VI e § 3º |
| Custo do cabeleireiro | 6.000 × 1,29 | R$ 7.740,00 |
Como se chega a cada linha:
- DSR. A forma usual de calcular é dividir as comissões do mês pelos dias trabalhados e multiplicar pelos domingos e feriados. A lei garante o repouso de quem ganha por tarefa ou peça pelo valor das tarefas dividido pelos dias de serviço (Lei 605/1949, art. 7º). Muda a cada mês com o calendário.
- Férias. Para quem ganha comissão, a remuneração das férias é a média dos 12 meses anteriores (CLT, art. 142, § 3º). No exemplo, a média é igual ao mês.
- 13º. Para quem ganha comissão, é 1/11 da soma das parcelas variáveis até novembro, refeito em janeiro com dezembro (Decreto 10.854/2021, art. 77). No exemplo, com o mesmo valor todo mês, dá R$ 6.000.
- FGTS. São 8% da remuneração do mês, com as comissões e o 13º (Lei 8.036/1990, art. 15).
- INSS patronal. No Simples, a contribuição patronal está dentro do DAS, exceto no Anexo IV (LC 123/2006, art. 13, VI), e o optante não paga terceiros, como o Sistema S (art. 13, § 3º). Salão é Anexo III. Por isso o custo do CLT no Simples não leva os 20% de INSS nem o RAT que aparecem em muitas calculadoras.
Dois cuidados. Mês de comissão baixa não reduz a remuneração abaixo do salário mínimo, que é garantido a quem recebe remuneração variável (Constituição, art. 7º, VII). E o INSS do empregado é descontado dele: não é custo do salão.
A mesma conta com salário fixo, no Simples e no Presumido, está em quanto custa um funcionário para a empresa em 2026; o 13º com prazos e guias, em 13º salário 2026. Para refazer com os seus números, use a calculadora de custo de funcionário.
Quanto o salão paga de DAS com o cabeleireiro CLT e com o parceiro?
R$ 3.930 com o CLT e R$ 3.255 com o parceiro: R$ 675 a menos por mês. Com o empregado, os R$ 10.000 que ele atende são receita do salão. Com o parceiro, a cota dele não entra na receita bruta do salão-parceiro, ainda que a nota ao consumidor seja unificada (Lei 12.592/2012, art. 1º-A, § 5º).
No Simples, a exclusão tem uma condição a mais: o profissional-parceiro precisa estar inscrito no CNPJ (Resolução CGSN 140/2018, art. 2º, § 5º, VI). Parceiro só com CPF: a cota entra no DAS do salão.
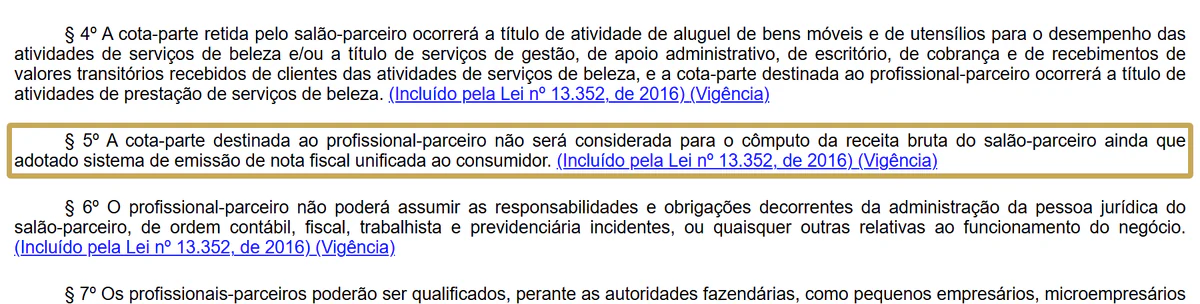
A cota fora da receita muda também a alíquota, porque a efetiva do Anexo III depende da receita dos últimos 12 meses (LC 123/2006, art. 18 e Anexo III). Na 3ª faixa, alíquota nominal de 13,5% e parcela a deduzir de R$ 17.640:
- Com o CLT: (480.000 × 13,5% − 17.640) ÷ 480.000 = 9,825%. DAS: R$ 40.000 × 9,825% = R$ 3.930,00.
- Com o parceiro: (420.000 × 13,5% − 17.640) ÷ 420.000 = 9,30%. DAS: R$ 35.000 × 9,30% = R$ 3.255,00.
Com 4 parceiros, o salão desce de faixa e a diferença cresce; essa conta, com o Lucro Presumido ao lado, está na página de salões de beleza e esteticistas. As faixas estão na tabela do Simples Nacional 2026 e 2027, e a calculadora do Simples Nacional faz a efetiva com a sua receita.
O parceiro precisa ser MEI ou ME?
Para o salão, basta que ele tenha CNPJ. A lei permite que o parceiro seja MEI, microempresa ou pequena empresa (Lei 12.592/2012, art. 1º-A, § 7º), e a escolha é dele. No MEI, a receita é a cota inteira recebida do salão (Resolução CGSN 140/2018, art. 100, § 6º). No exemplo, R$ 60 mil no ano cabem no limite de R$ 81 mil de 2026. O que o parceiro paga em cada forma está na página de salões, e o limite de 2027, em novo teto do MEI.
Quanto custa se a parceria for reconhecida como vínculo de emprego?
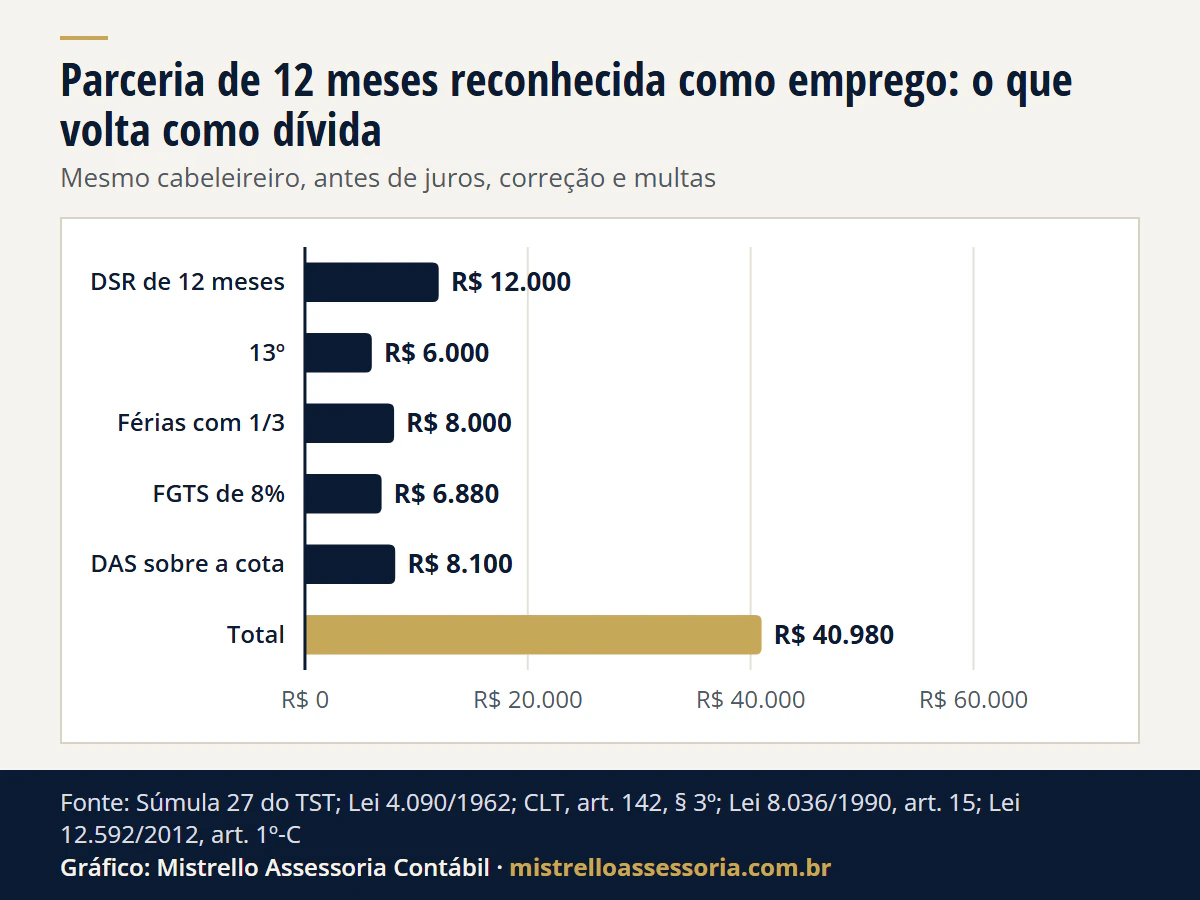
No exemplo, R$ 40.980 por 12 meses, mais acréscimos. A lei diz que há vínculo de emprego quando não existe contrato de parceria formalizado na forma da lei e quando o profissional faz funções diferentes das descritas nele (Lei 12.592/2012, art. 1º-C). O Supremo julgou a lei constitucional e fixou que o contrato é nulo quando usado para disfarçar uma relação de emprego que existe de fato, a ser reconhecida sempre que os elementos do emprego estiverem presentes, mesmo com o contrato assinado (STF, ADI 5625).
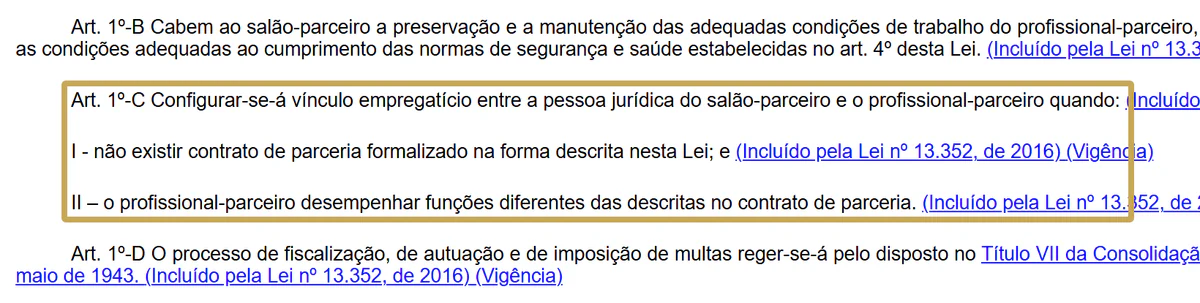
Com o vínculo reconhecido, a cota paga é tratada como comissão, e o salão passa a dever o que pagaria ao empregado:
| Parcela | Conta | Valor |
|---|---|---|
| DSR sobre a cota | R$ 1.000 × 12 | R$ 12.000,00 |
| 13º | 1/11 das parcelas variáveis até novembro, acertado em janeiro | R$ 6.000,00 |
| Férias com 1/3 do período já adquirido | R$ 6.000 × 4/3 | R$ 8.000,00 |
| FGTS de 8% | 8% × (60.000 + 12.000 + 6.000 + 8.000) | R$ 6.880,00 |
| DAS sobre a cota que volta à receita | R$ 675 × 12 | R$ 8.100,00 |
| Soma | R$ 40.980,00 | |
| Se o contrato terminar em dispensa sem justa causa | aviso prévio de 30 dias, mais 3 por ano de serviço, e multa de 40% sobre os depósitos do FGTS | a somar |
Ver os dados do gráfico
| Parcela | Valor devido |
|---|---|
| DSR de 12 meses | R$ 12.000 |
| 13º | R$ 6.000 |
| Férias com 1/3 | R$ 8.000 |
| FGTS de 8% | R$ 6.880 |
| DAS sobre a cota | R$ 8.100 |
| Total | R$ 40.980 |
A soma é exatamente R$ 3.415 vezes 12: o que a parceria economizou volta inteiro. Ela supõe o contrato seguindo, com as férias gozadas depois. A linha do DAS é leitura do escritório: com a parceria nula, não há repasse a profissional-parceiro, e a exclusão da cota, que a lei dá ao salão-parceiro, perde a base.
Se o contrato terminar em dispensa sem justa causa, a conta muda em três pontos. As férias saem como indenização, e sobre elas não há FGTS (Lei 8.036/1990, art. 15, § 6º; Lei 8.212/1991, art. 28, § 9º, d): o FGTS da tabela cai R$ 640. Entra o aviso prévio de 30 dias, mais 3 por ano de serviço (Lei 12.506/2011, art. 1º). E entra a multa de 40% sobre todos os depósitos do contrato (Lei 8.036/1990, art. 18, § 1º).
Fora da tabela ficam os juros, a correção, a multa do FGTS em atraso e o INSS do empregado que não foi descontado, pelo qual a empresa responde (Lei 8.212/1991, art. 33, § 5º). Com mais anos, as férias vencidas fora do prazo passam a ser pagas em dobro (CLT, art. 137). O valor de um caso real depende do período, das provas e do que for decidido.
Quais são as 3 condições para a parceria valer?
As três precisam estar presentes ao mesmo tempo. Falhou uma, a conta do cenário B deixa de valer.
- Contrato escrito, homologado e completo. Homologado pelo sindicato da categoria profissional e laboral ou, na falta dele, pelo órgão local do Ministério do Trabalho, perante duas testemunhas (art. 1º-A, § 8º). Com as 7 cláusulas obrigatórias do § 10: percentual retido, retenção dos tributos pelo salão, condições de pagamento, uso de bens, rescisão com aviso de pelo menos 30 dias, manutenção e higiene e regularidade fiscal do parceiro. Sem contrato na forma da lei, falta a base da parceria: a cota fora da receita (§ 5º) e a ausência de vínculo (§ 11) são regras do contrato desta lei (art. 1º-C, I).
- Parceiro com CNPJ. MEI, microempresa ou pequena empresa, com inscrição regular. Sem CNPJ, no Simples, a cota entra na receita do salão (Resolução CGSN 140/2018, art. 2º, § 5º, VI).
- O dia a dia igual ao contrato. O profissional faz as funções descritas e não trabalha como empregado. Função diferente da do contrato é uma das hipóteses de vínculo da lei (art. 1º-C, II), e parceria que disfarça emprego é nula (ADI 5625). Para o parceiro MEI, há ainda a regra do Simples: ele não pode guardar com o salão, ao mesmo tempo, pessoalidade, subordinação e habitualidade (Resolução CGSN 140/2018, art. 100, § 4º).
O que o contrato deve ter, quem emite nota para quem e o ISS de cada lado estão na página de salões de beleza e esteticistas. O texto integral da lei está no Planalto (Lei 12.592/2012), e o julgamento, no portal do STF (ADI 5625).
Quando o CLT faz sentido para o salão?
Quando o profissional cumpre horário, escala e ordens do salão, ou faz recepção, caixa ou outra função fora do serviço de beleza, estão presentes os elementos do emprego, e a parceria não serve para ela (ADI 5625; Lei 12.592/2012, art. 1º-C, II). Nesses casos, o custo certo é o da coluna A. A conta do lado de quem trabalha, comparando o líquido de empregado e de PJ, está em CLT ou PJ em 2026: a conta que decide, e a calculadora CLT ou PJ refaz com outros valores.
Regras conferidas na fonte oficial em 16/11/2026.
Como trabalhamos
Fazemos a folha do empregado comissionado com o DSR do mês, apuramos o DAS do salão com a cota do parceiro fora da receita e conferimos todo mês se cada parceiro tem CNPJ regular. É parte do departamento pessoal e da contabilidade para empresas; outros textos do tema estão em departamento pessoal no blog. O escritório fica em Porto Alegre/RS e atende online, por escrito, salões de todo o Brasil. Para revisar a conta do seu salão, fale com o contador.
Bases legais: Lei nº 12.592/2012, art. 1º-A, §§ 5º, 7º, 8º, 10 e 11, e art. 1º-C, I e II (incluídos pela Lei nº 13.352/2016); Resolução CGSN nº 140/2018, art. 2º, § 5º, VI, e art. 100, §§ 4º e 6º; Lei Complementar nº 123/2006, art. 13, VI e § 3º, art. 18, § 5º-F, e Anexo III; CLT, arts. 129, 130, 137, 142, § 3º, e 457, § 1º; TST, Súmula 27; Lei nº 605/1949, art. 7º; Lei nº 4.090/1962, art. 1º; Decreto nº 10.854/2021, art. 77; Lei nº 8.036/1990, arts. 15, caput e § 6º, e 18, § 1º; Lei nº 12.506/2011, art. 1º; Lei nº 8.212/1991, arts. 28, § 9º, d, e 33, § 5º; Constituição Federal, art. 7º, VII; STF, ADI 5625 (julgada em 28/10/2021).