

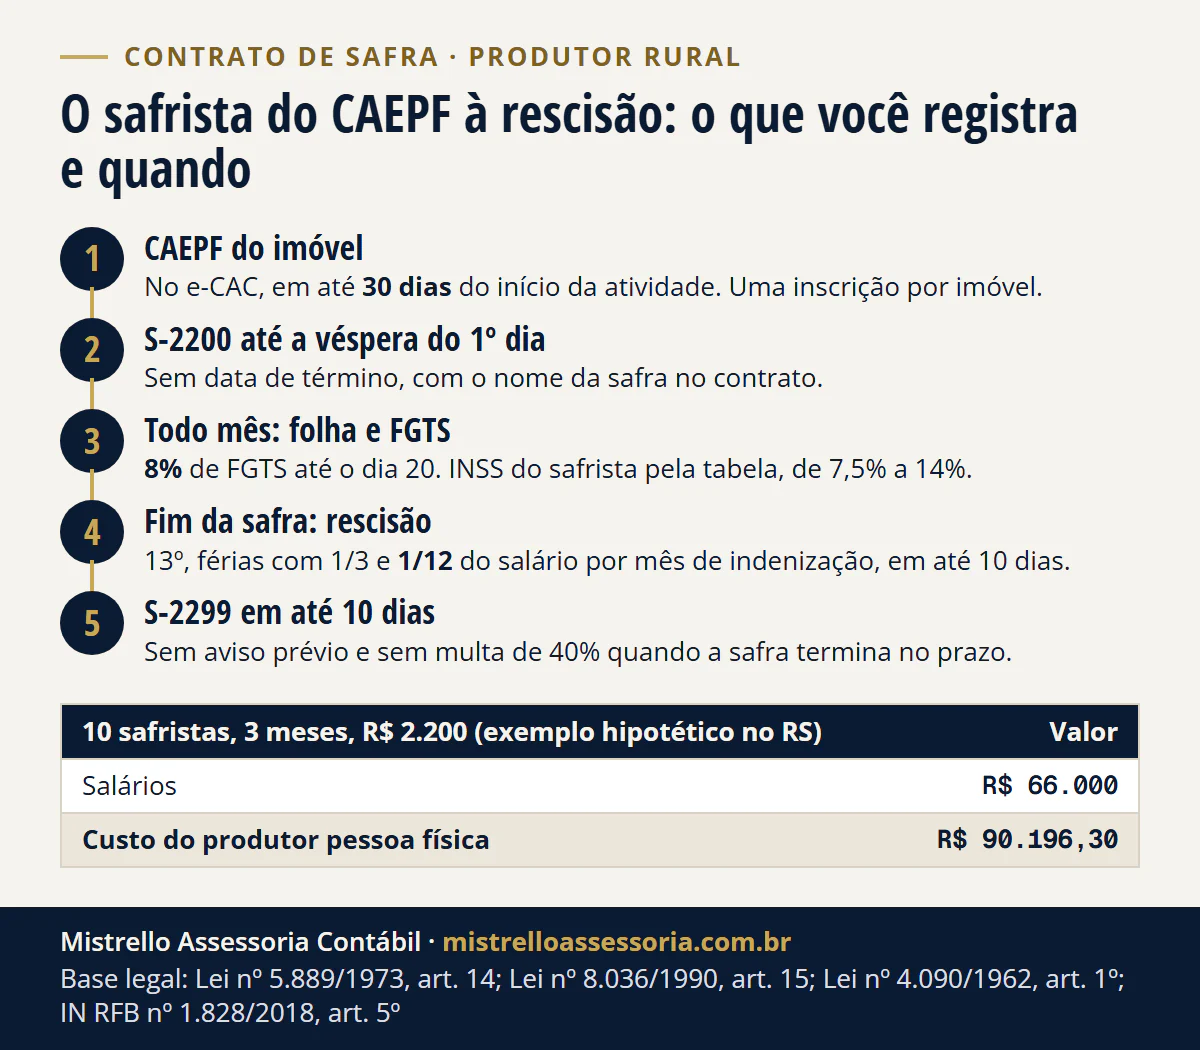
O safrista é empregado com carteira assinada, contratado pelo tempo da safra (Lei 5.889/1973, art. 14). Você registra a admissão no eSocial até o dia anterior ao início, deposita 8% de FGTS e, no fim da colheita, paga 13º e férias proporcionais com 1/3 e uma indenização de 1/12 do salário por mês trabalhado.
- 1/12 do salário por mês de serviço é a indenização do safrista no fim normal da safra
- véspera do 1º dia de trabalho é o prazo para registrar a admissão no eSocial
- R$ 90.196,30 é o custo de 10 safristas por 3 meses no exemplo do produtor pessoa física
Quando a safra termina no prazo, não há aviso prévio nem multa de 40%. O INSS patronal não entra na folha se você recolhe o Funrural sobre a venda: ficam o INSS descontado do safrista e o INCRA de 0,2%. Na conta deste texto, 10 safristas por 3 meses custam R$ 90.196,30.
O resumo, em três linhas:
- Contrato: o de safra serve ao produtor pessoa física e à empresa rural; o de pequeno prazo, só à pessoa física e por até 2 meses no ano.
- Encargos: FGTS de 8% sobre salário e 13º; férias indenizadas e a indenização de 1/12 ficam fora do INSS e do FGTS.
- eSocial: CAEPF do imóvel, admissão até a véspera e desligamento em até 10 dias.
Qual contrato usar: safra, prazo determinado ou pequeno prazo?
O contrato de safra é o que tem a duração dependente das variações estacionais da atividade agrária (Lei 5.889/1973, art. 14, parágrafo único). O regulamento diz que essas tarefas vão do preparo do solo para o cultivo até a colheita (Decreto 10.854/2021, arts. 96 e 97).
O contrato de trabalho pode ser escrito, verbal ou tácito (CLT, art. 443). Mesmo assim, faça por escrito e escreva qual safra ele cobre: é a prova do prazo.
| Contrato de safra | Prazo determinado comum | Pequeno prazo | |
|---|---|---|---|
| Quem pode usar | Produtor pessoa física e empresa rural | Qualquer empregador | Só o produtor rural pessoa física que explora a terra diretamente |
| Duração | O tempo da safra | Até 2 anos, com 1 prorrogação | Até 2 meses em 1 ano; passou disso, vira contrato sem prazo |
| Formalização | Carteira e eSocial, com o nome da safra | Carteira e eSocial, com a data de término | eSocial e carteira, ou contrato escrito com autorização em acordo ou convenção coletiva |
| INSS do trabalhador | Tabela de 7,5% a 14% | Tabela de 7,5% a 14% | 8% fixos |
| FGTS, 13º, férias e 1/3 | Sim | Sim | Sim, calculados dia a dia |
| Indenização de 1/12 no fim | Sim | Não | Não prevista no art. 14-A |
| Base | Lei 5.889, art. 14 | CLT, arts. 443, 445 e 451 | Lei 5.889, art. 14-A |
O pequeno prazo tem duas portas. Ele se formaliza com a inclusão do trabalhador na GFIP, cujas informações hoje vão ao eSocial, e com a anotação na carteira e no registro de empregados, ou com contrato escrito em 2 vias (Lei 5.889/1973, art. 14-A, § 3º).
Só no contrato escrito a lei exige a autorização em acordo ou convenção coletiva, a matrícula do imóvel e o NIT do trabalhador. Com a carteira assinada, essa autorização não é exigida.
No pequeno prazo, o INSS do trabalhador é de 8% fixos (Lei 5.889/1973, art. 14-A, § 5º), regra que a Receita mantém (IN RFB 2.110/2022, art. 35, § 1º). O safrista comum desconta pela tabela progressiva, de 7,5% a 14% (art. 35, II).
O que o safrista recebe e o que você recolhe?
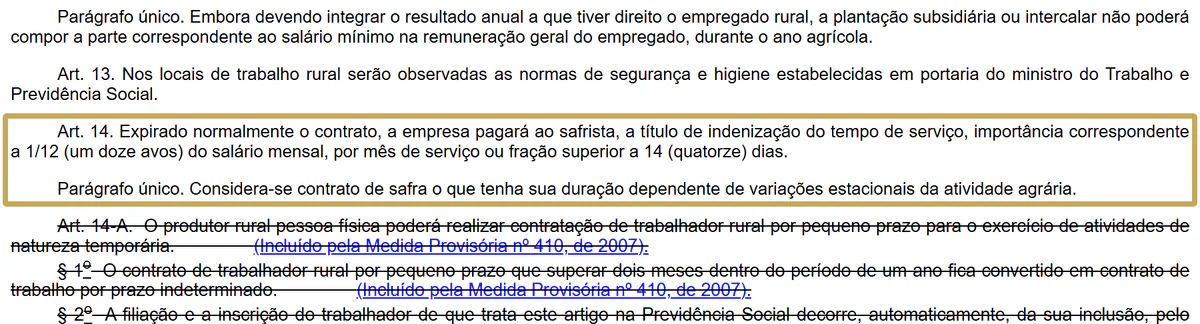
O safrista tem salário, FGTS, 13º e férias como qualquer empregado e uma parcela a mais no fim: a indenização de 1/12 do salário por mês de serviço ou fração acima de 14 dias. O 13º proporcional vale “na extinção dos contratos a prazo, entre estes incluídos os de safra” (Lei 4.090/1962, art. 1º, § 3º, I).
| Parcela | Quanto | INSS? | FGTS? | Base |
|---|---|---|---|---|
| Salário | O combinado, nunca abaixo do piso | Sim | Sim | Contrato e convenção coletiva |
| 13º proporcional | 1/12 por mês (15 dias ou mais contam) | Sim, em separado | Sim | Lei 4.090, art. 1º |
| Férias proporcionais e 1/3 | 1/12 por mês (acima de 14 dias) e mais 1/3 | Não | Não | CLT, arts. 146 e 147 |
| Indenização do art. 14 | 1/12 do salário por mês (acima de 14 dias) | Não | Não | Lei 5.889, art. 14 |
| FGTS | 8% do salário e do 13º | Lei 8.036, art. 15 | ||
| INSS patronal (20%) e RAT | Não há: o Funrural sobre a venda substitui | Lei 8.212, art. 25 | ||
| Terceiros sobre a folha | Pessoa física sem CNPJ: INCRA de 0,2%. Empresa rural: 2,7% | IN RFB 2.110, art. 96 | ||
| INSS do safrista | Descontado do salário, pela tabela | IN RFB 2.110, art. 35, II |
O FGTS é de 8% da remuneração do mês anterior, incluído o 13º, depositado até o dia 20 (Lei 8.036/1990, art. 15). Ficam fora da base do FGTS as parcelas que a lei do INSS exclui (art. 15, § 6º).
Essas parcelas incluem as férias indenizadas com o 1/3 e a indenização do art. 14 da Lei 5.889 (Lei 8.212/1991, art. 28, § 9º, “d” e “e”, 4). Por isso elas não têm INSS nem FGTS.
O INSS patronal de 20% e o RAT não aparecem: o empregador rural pessoa física contribui sobre a venda da produção “em substituição” a eles (Lei 8.212/1991, art. 25). A empresa rural segue a mesma lógica (Lei 8.870/1994, art. 25).
Quando a folha da safra compensa trocar a venda pela folha está em Funrural sobre a venda ou sobre a folha em 2027.
O produtor pessoa física sem CNPJ não paga salário-educação (IN RFB 2.110/2022, art. 96, § 3º): sobre a folha, fica só o INCRA de 0,2%. A empresa rural paga 2,7%, com o salário-educação de 2,5%.
Quanto custam 10 safristas na colheita de 2027 no RS?
Exemplo hipotético: um produtor pessoa física sem CNPJ, com lavoura de soja no RS e o Funrural sobre a venda, contrata 10 safristas de 01/02/2027 a 30/04/2027, com salário de R$ 2.200. A conta vale igual para um produtor da zona rural de Porto Alegre/RS: INSS, FGTS e eSocial são federais.
O salário está acima do mínimo nacional de 2026, de R$ 1.621,00 (Decreto 12.797/2025, art. 1º); o de 2027 ainda não foi fixado.
Antes de contratar, confira o piso da convenção coletiva rural e o piso regional do RS: se algum for maior, ele vale. A tabela do INSS de 2027 sai em janeiro de 2027; a conta usa a de 2026 (Portaria Interministerial MPS/MF 13/2026).
| Parcela | Por safrista | 10 safristas |
|---|---|---|
| Salários (3 x R$ 2.200) | R$ 6.600,00 | R$ 66.000,00 |
| 13º proporcional (3/12) | R$ 550,00 | R$ 5.500,00 |
| Férias proporcionais (3/12) | R$ 550,00 | R$ 5.500,00 |
| 1/3 das férias | R$ 183,33 | R$ 1.833,30 |
| Indenização do art. 14 (3/12), ver a nota | R$ 550,00 | R$ 5.500,00 |
| FGTS (8% de R$ 7.150, salário e 13º) | R$ 572,00 | R$ 5.720,00 |
| INCRA (0,2% de R$ 7.150) | R$ 14,30 | R$ 143,00 |
| Custo do produtor | R$ 9.019,63 | R$ 90.196,30 |
| INSS descontado do safrista | R$ 562,29 | R$ 5.622,90 |
Nota da indenização: o regulamento de 2021 manda pagá-la (Decreto 10.854/2021, art. 97), e o TRT da 15ª Região fixou em 2025, em tese vinculante, que ela se soma ao FGTS (Tese Jurídica 39 de IRDR). Nos 10 safristas, ela soma R$ 5.500,00 dos R$ 90.196,30.
Como se chega aos números:
- Meses cheios. De fevereiro a abril são 3 meses completos, então 13º, férias e indenização dão 3/12 de R$ 2.200 = R$ 550,00 cada.
- INSS do safrista. 7,5% de R$ 1.621,00 = R$ 121,57 (cada faixa truncada no centavo, como o eSocial apura), mais 9% de R$ 579,00 = R$ 52,11: R$ 173,68 por mês e líquido de R$ 2.026,32. No 13º, 7,5% de R$ 550 = R$ 41,25, em separado. Total: 3 x R$ 173,68 + R$ 41,25 = R$ 562,29.
- Peso sobre os salários. R$ 90.196,30 dividido por R$ 66.000 = 1,367: o custo fica 36,7% acima dos salários.
O Funrural sobre a venda (1,63% para a pessoa física e 2,23% para a empresa rural, desde 01/04/2026) é custo da receita, não da folha, e fica fora da tabela. As alíquotas estão no Funrural do pilar do produtor rural.
Duas variações do mesmo exemplo:
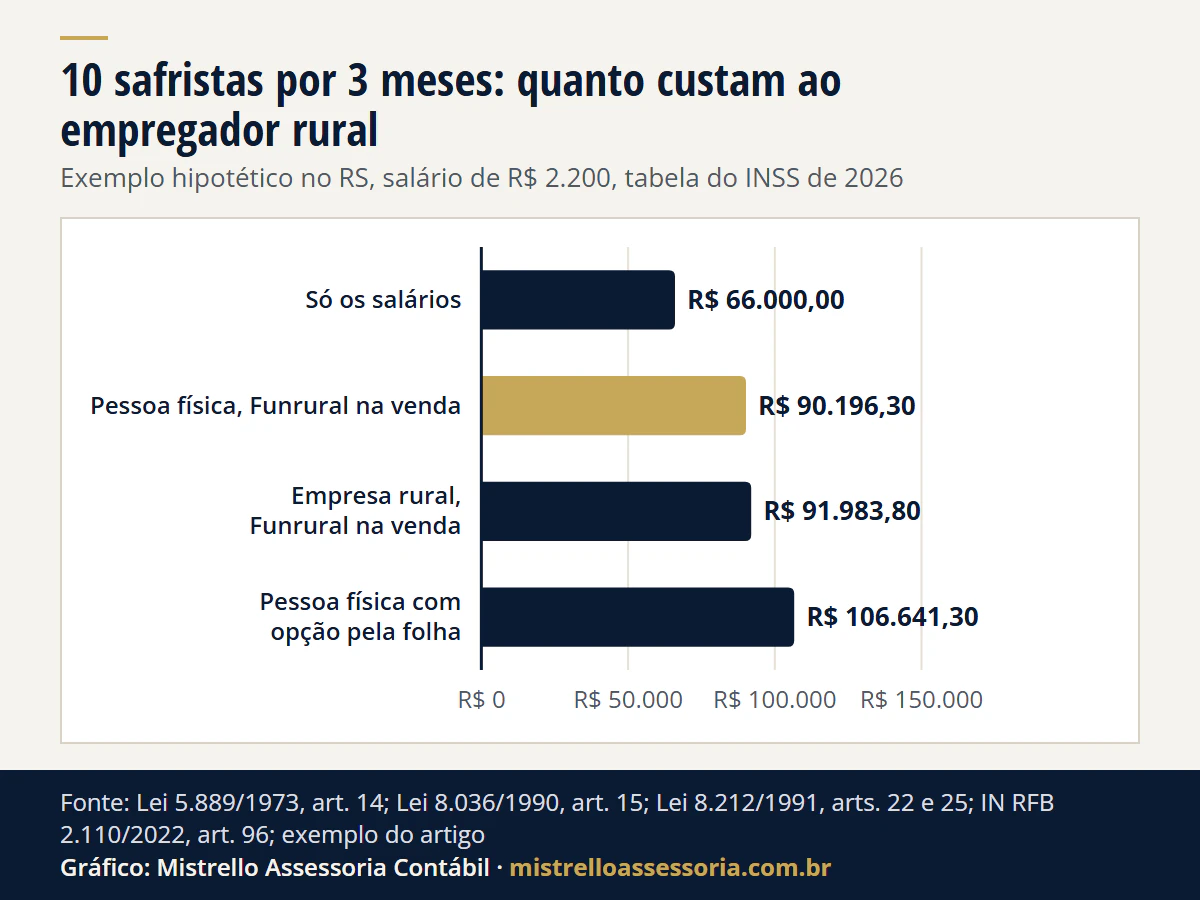
- Empresa rural no Funrural sobre a venda. Terceiros de 2,7% sobre R$ 7.150 = R$ 193,05 por safrista. Total dos 10: R$ 91.983,80.
- Pessoa física que optou pela folha em 2027. Somam-se 20% de INSS patronal e o RAT, de 1% a 3% conforme a atividade (Lei 8.212/1991, art. 22, I e II). Com RAT de 3%: 23% de R$ 7.150 = R$ 1.644,50 por safrista. Total: R$ 106.641,30.
Ver os dados do gráfico
| Cenário | Custo em 3 meses |
|---|---|
| Só os salários | R$ 66.000,00 |
| Pessoa física, Funrural na venda | R$ 90.196,30 |
| Empresa rural, Funrural na venda | R$ 91.983,80 |
| Pessoa física com opção pela folha | R$ 106.641,30 |
Na opção pela folha, o Funrural sobre a venda deixa de ser pago, menos o SENAR de 0,2%, que continua sobre a venda (MOS S-1.3, produtor pessoa física, item 1.2).
Por isso a comparação certa é a do ano inteiro, com a receita da lavoura. A opção é feita em janeiro e vale o ano todo (Lei 8.212/1991, art. 25, § 13).
Para refazer a conta com os seus números, use a calculadora de custo de funcionário e a do 13º salário. A conta é estimativa, com a base legal à vista; o empregado permanente está em quanto custa um funcionário para a empresa em 2026.
Como registrar o safrista no CAEPF e no eSocial?
O produtor pessoa física que tem empregado precisa do CAEPF, o cadastro da atividade econômica da pessoa física, feito no e-CAC ou pelo portal do eSocial em até 30 dias do início da atividade (IN RFB 1.828/2018, arts. 4º e 5º). Cada imóvel rural tem a sua inscrição (art. 7º).
O passo a passo do produtor pessoa física, pelo Manual de Orientação do eSocial (MOS S-1.3):
- CAEPF do imóvel no e-CAC.
- S-1000 no CPF: classificação tributária 21 e opção 1 (venda) ou 2 (folha, se você fez a opção de janeiro).
- S-1005 com o CAEPF como estabelecimento e S-1020 com a lotação 21, FPAS 604 (venda) ou 787 (folha) e terceiros 0002 (sem CNPJ).
- S-2200 até o dia anterior ao início, categoria 101 para a safra ou 102 para o pequeno prazo, sem data de término e com a safra no campo do objeto (ex.: “Safra 2027 de soja”).
- Todo mês: folha no S-1200 e no S-1299, guia da DCTFWeb e FGTS Digital até o dia 20.
- Fim da safra: rescisão paga em até 10 dias (CLT, art. 477, § 6º) e S-2299 em até 10 dias do desligamento.
Na empresa rural, o S-1000 vai no CNPJ, com a classificação 07, e a lotação é do tipo 1, com FPAS 604 e terceiros 0003. A rotina mensal de folha, eSocial e guias é a do departamento pessoal.
E se a safra acabar antes ou o safrista sair?
No fim normal, o contrato acaba sozinho: não há aviso prévio, que é do contrato sem prazo estipulado (CLT, art. 487). O safrista pode sacar o FGTS na extinção normal do contrato a termo (Lei 8.036/1990, art. 20, IX), sem a multa de 40%.
Se você dispensar sem justa causa antes do fim:
- Sem cláusula de rescisão antecipada: você paga, além das verbas, a metade da remuneração que ele receberia até o fim (CLT, art. 479). Essa indenização também fica fora do INSS (Lei 8.212/1991, art. 28, § 9º, “e”, 3).
- Com a cláusula: valem as regras do contrato sem prazo (CLT, art. 481), com aviso prévio. No aviso dado pelo empregador, o rural tem 1 dia por semana livre para procurar trabalho (Lei 5.889/1973, art. 15).
- Seguro-desemprego: só para quem foi dispensado sem justa causa e tem os meses de salário exigidos (Lei 7.998/1990, art. 3º). No fim normal da safra, não há.
Se o safrista sai antes por conta própria, ele indeniza o prejuízo que causar, até o limite do que você pagaria na dispensa (CLT, art. 480). As verbas da dispensa sem prazo estão em rescisão sem justa causa.
Que erros custam caro ao contratar safrista?
- Diária sem registro. Quem trabalha a safra inteira para você é empregado, com carteira e eSocial.
- Pequeno prazo na empresa rural. Só a pessoa física pode usar. E passar de 2 meses em 1 ano converte o contrato em sem prazo (Lei 5.889/1973, art. 14-A, §§ 1º e 4º).
- Contrato escrito de pequeno prazo sem a convenção. Na via do contrato escrito, a autorização coletiva é obrigatória.
- 8% no safrista comum. Os 8% fixos são só do pequeno prazo; o safrista desconta pela tabela.
- Base errada. Esquecer o FGTS do 13º, ou cobrar INSS e FGTS sobre férias indenizadas e sobre a indenização de 1/12.
- Prorrogar ou recontratar fora da regra. Mais de 1 prorrogação vira contrato sem prazo, e um novo contrato em menos de 6 meses também, salvo o que acabou com a colheita (CLT, arts. 451 e 452).
- Admissão no 1º dia. O prazo do S-2200 é a véspera.
O 13º do empregado permanente, com prazos e guias, está em 13º salário em 2026.
Regras conferidas na fonte oficial de 17 a 19/11/2026.
Como trabalhamos
Para o produtor que contrata na safra, fazemos o CAEPF, o cadastro no eSocial, a admissão na véspera, a folha com o INSS e o FGTS de cada mês e a rescisão com a indenização de 1/12 e o S-2299 no prazo. A conta do Funrural e da folha entra na mesma rotina.
É o trabalho da contabilidade para produtor rural e do departamento pessoal. O escritório fica em Porto Alegre/RS e atende online, por escrito, produtores de todo o Brasil. Para organizar a sua safra, fale com o escritório.
Bases legais deste artigo
- Lei nº 5.889/1973, arts. 14, parágrafo único, 14-A, §§ 1º, 3º, 4º, 5º, 8º, 9º e 10, e 15
- Decreto nº 10.854/2021, arts. 96 a 99
- CLT (Decreto-Lei nº 5.452/1943), arts. 443, 445, 451, 452, 146, 147, 477, § 6º, 479 a 481 e 487
- Lei nº 4.090/1962, art. 1º, §§ 1º a 3º, I
- Lei nº 8.036/1990, arts. 15, caput e § 6º, 18, § 1º, e 20, IX
- Lei nº 8.212/1991, arts. 12, § 8º, 22, I e II, 25 e 28, § 9º, d, e, 3 e 4
- Lei nº 8.870/1994, art. 25
- Lei nº 7.998/1990, art. 3º
- Instrução Normativa RFB nº 2.110/2022, arts. 35, II e § 1º, e 96, § 3º
- Instrução Normativa RFB nº 1.828/2018, arts. 4º, 5º e 7º
- Portaria Interministerial MPS/MF nº 13/2026
- Decreto nº 12.797/2025, art. 1º
- Decreto nº 12.955/2026, art. 105, §§ 4º e 4º-A
- Manual de Orientação do eSocial S-1.3 (consolidado até a NO S-1.3 12/2026)
- Ato Conjunto RFB/CGIBS nº 8/2026, art. 2º, I (DOU de 18/11/2026)