

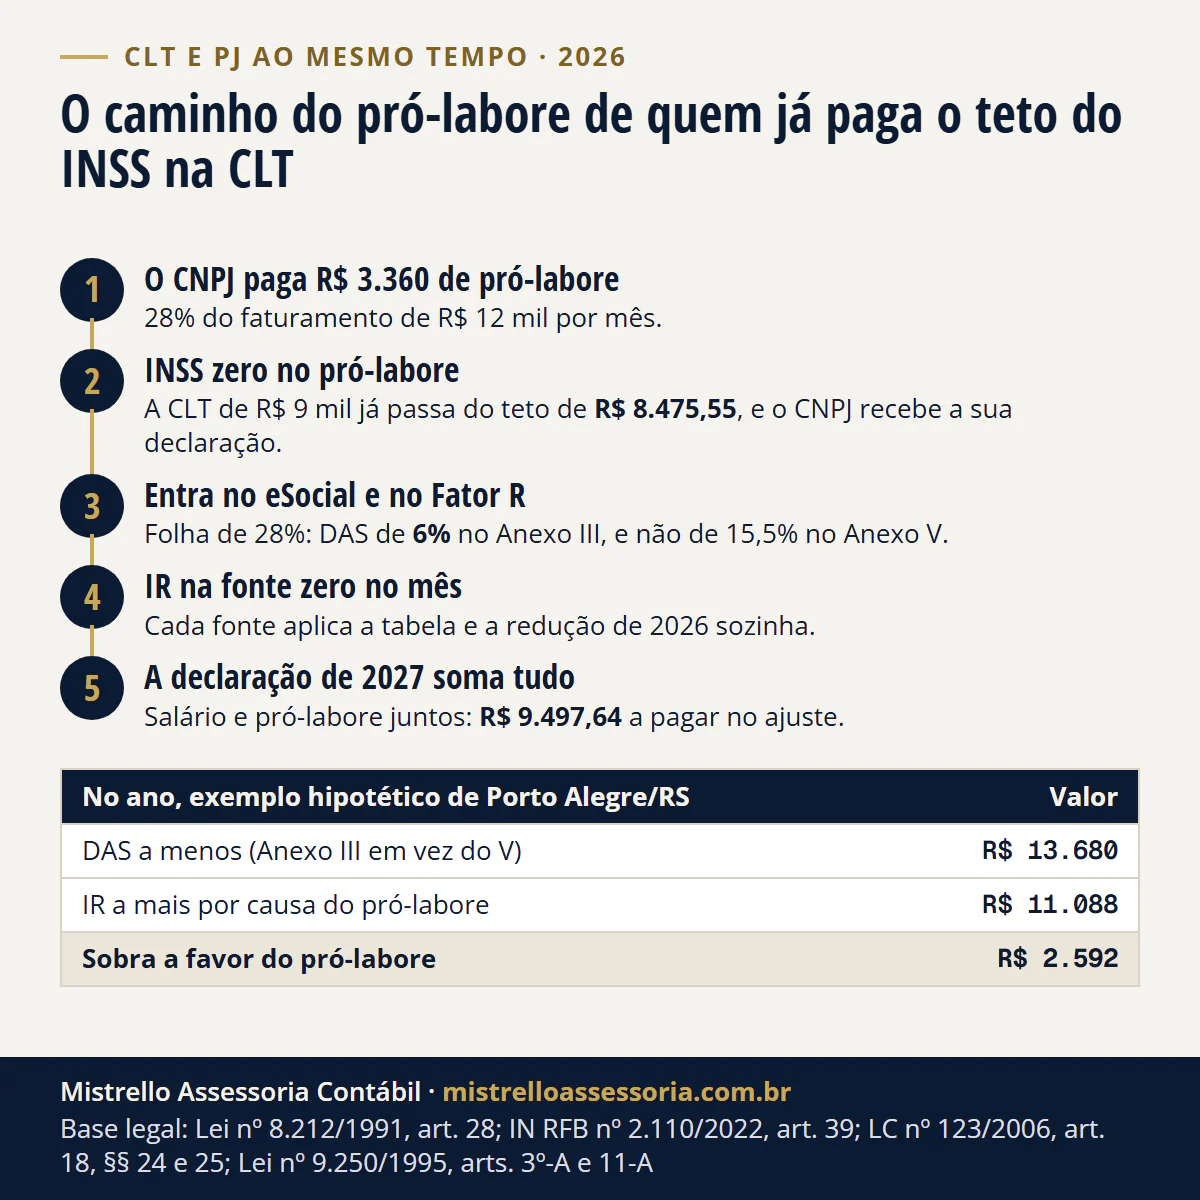
Pode, sim. Nenhuma lei proíbe ter carteira assinada e um CNPJ ao mesmo tempo; quem limita é o contrato de trabalho. Em 2026, o INSS tem um teto só para a soma das rendas, R$ 8.475,55: com a CLT acima dele e a declaração entregue ao CNPJ, o pró-labore sai sem os 11% (IN RFB 2.110/2022, art. 39). Esse pró-labore, de 28% do faturamento, conta inteiro no Fator R e mantém o Simples no Anexo III, de 6%. O peso está no IR: cada fonte retém sozinha, e a declaração de 2027 soma tudo.
- R$ 8.475,55 é o teto do INSS em 2026 para a soma do salário com o pró-labore
- R$ 0 de INSS no pró-labore quando a CLT já passa do teto e o CNPJ tem a sua declaração
- R$ 9.497,64 a pagar na declaração de 2027 no exemplo do dev com CLT de R$ 9 mil
O resumo, em três linhas:
- INSS: você paga nas duas fontes, mas só até o teto da soma. Com salário de R$ 9 mil, o pró-labore fica sem desconto.
- Fator R: o pró-labore conta, com ou sem INSS, se estiver no eSocial. O salário da CLT não entra.
- IR: os holerites podem reter pouco ou nada, e o ajuste anual cobra a diferença. No exemplo de Porto Alegre deste texto, são R$ 11.088 a mais de IR contra R$ 13.680 a menos de DAS.
Posso ser CLT e PJ ao mesmo tempo?
Pode. Para a Previdência, quem exerce mais de uma atividade remunerada é segurado obrigatório em cada uma delas (Lei 8.212/1991, art. 12, § 2º). Você é empregado na CLT e contribuinte individual como sócio do CNPJ, ao mesmo tempo.
O que pode limitar é o contrato de trabalho e a forma como o CNPJ trabalha. Programação não cabe no MEI, então o CNPJ do dev costuma ser uma SLU no Simples Nacional, como explicamos em programador pode ser MEI?.
Antes de abrir o CNPJ, vale conferir estes pontos (lista informativa, não é orientação jurídica):
- Exclusividade. O contrato ou o regulamento interno tem cláusula de exclusividade ou de não concorrência?
- Concorrência. O CNPJ atende concorrente do empregador? A CLT, art. 482, c, lista como justa causa a negociação habitual sem permissão do empregador que concorre com a empresa ou prejudica o serviço.
- Cliente. O cliente do CNPJ é a própria empregadora ou empresa do mesmo grupo? Esse caso tem a seção própria.
- Separação. O trabalho do CNPJ fica fora da jornada e sem equipamento, dados ou clientes do empregador?
- Declaração do teto. O CNPJ recebeu a declaração de que a CLT já paga o teto, e ela foi renovada no ano?
- eSocial. O pró-labore está declarado todo mês? Sem isso, ele não conta no Fator R.
Pago INSS duas vezes no salário e no pró-labore?
Paga nas duas fontes, mas só até um teto. O salário de contribuição do contribuinte individual é a remuneração recebida em uma ou mais empresas no mês, observado o limite máximo (Lei 8.212/1991, art. 28, III e § 5º). Em 2026, esse limite é de R$ 8.475,55 (Portaria Interministerial MPS/MF 13/2026, art. 2º).
Do lado do CNPJ, quem desconta é a empresa: 11% do pró-labore, recolhidos até o dia 20 do mês seguinte (Lei 10.666/2003, art. 4º), sempre “observado o limite máximo” (Decreto 3.048/1999, art. 216, § 26). Os 11% vêm dos 20% do contribuinte individual menos a dedução de até 9% (Lei 8.212/1991, art. 30, § 4º).
Na prática, o pró-labore só paga INSS sobre a folga que o salário deixa até o teto. Com pró-labore de R$ 3.360:
| Salário CLT | INSS no holerite | Folga até o teto | Base do INSS no pró-labore | INSS do pró-labore (11%) |
|---|---|---|---|---|
| R$ 5.000,00 | R$ 501,50 | R$ 3.475,55 | R$ 3.360,00 | R$ 369,60 |
| R$ 7.000,00 | R$ 781,50 | R$ 1.475,55 | R$ 1.475,55 | R$ 162,31 |
| R$ 9.000,00 | R$ 988,07 (máximo) | R$ 0,00 | R$ 0,00 | R$ 0,00 |
O INSS do holerite segue a tabela progressiva do empregado: 7,5% até R$ 1.621,00, 9% até R$ 2.902,84, 12% até R$ 4.354,27 e 14% até o teto. Cada faixa é truncada no centavo, como o eSocial apura, e no teto o desconto máximo é de R$ 988,07 (Portaria Interministerial MPS/MF 13/2026, Anexo II).
Quem já pagou acima do teto em meses passados, por não ter avisado uma das fontes, tem o caminho da restituição em INSS pago a maior com vários vínculos.
Como avisar o CNPJ de que a CLT já paga o teto?
Com o holerite ou com uma declaração. A Receita manda o contribuinte individual que também é empregado, quando a soma do mês passa do teto, informar o fato à empresa com o comprovante de pagamento ou com a declaração do art. 36, § 1º, da mesma instrução, no modelo do Anexo VIII (IN RFB 2.110/2022, art. 39).
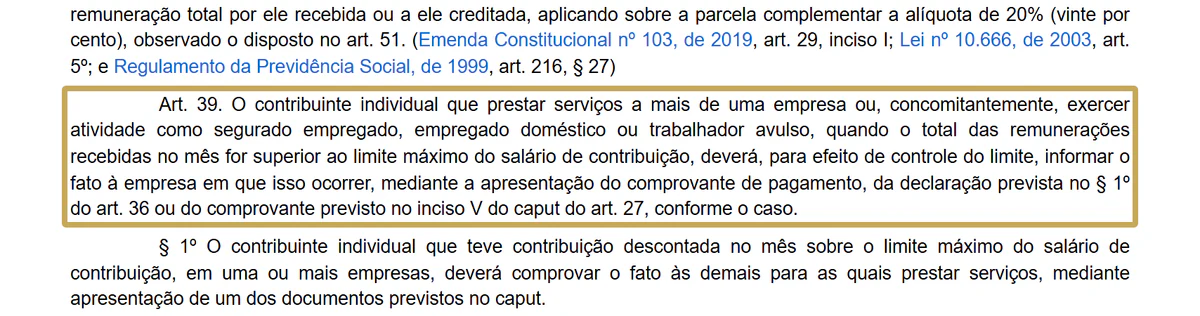
Três regras do mesmo artigo para o dia a dia:
- Uma declaração para o ano. Quem recebe todo mês remuneração igual ou acima do teto pode entregar uma declaração só, para várias competências do exercício. Ela é renovada no fim do período indicado ou do ano, o que vier primeiro (§ 2º).
- Se o salário cair, a conta volta para você. Se você deixar de receber a remuneração declarada, ou receber menos, recolhe a contribuição que deixou de ser descontada (§§ 3º e 4º). Demissão ou redução de salário no meio do ano pedem aviso imediato ao CNPJ.
- Guarde os papéis. Você fica com cópia das declarações e dos comprovantes, e a empresa arquiva os dela pelo prazo de decadência, para mostrar ao INSS ou à Receita quando pedirem (§§ 5º e 6º).
No CNPJ, o pró-labore é declarado no eSocial todo mês, e a contribuição do mês, na DCTFWeb. Quem presta serviço a duas ou mais empresas como contribuinte individual segue regra parecida: comprova às seguintes o que já foi descontado (Decreto 3.048/1999, art. 216, §§ 28 e 29).
O pró-labore sem INSS conta no Fator R?
Conta, e inteiro. Para o Simples, a folha do Fator R é o que se paga nos 12 meses a pessoas físicas pelo trabalho, “incluídas retiradas de pró-labore”, mais a contribuição patronal e o FGTS efetivamente recolhidos (LC 123/2006, art. 18, § 24).
Duas condições:
- Só vale o que foi declarado. Contam apenas as remunerações informadas à Receita na forma do art. 32, IV, da Lei 8.212/1991 (§ 25). Pró-labore pago sem eSocial fica fora da folha.
- A base é a da contribuição da empresa, sem teto. A resolução do Simples manda usar a base dos 20% da empresa sobre o contribuinte individual, que não tem limite (Resolução CGSN 140/2018, art. 26, § 2º; Lei 8.212/1991, art. 22, III). Por isso o pró-labore de R$ 3.360 conta inteiro, mesmo com INSS zero.
O salário da CLT não entra: ele é pago por outra empresa. Lucro distribuído e aluguel também ficam fora (§ 26).
E abaixo de 28%? O desenvolvimento de software vai ao Anexo III, de 6% na 1ª faixa, quando a folha chega a 28% da receita, e ao Anexo V, de 15,5%, abaixo disso (LC 123/2006, art. 18, §§ 5º-D, IV, e 5º-M, II).
Pela letra da lei, um pró-labore de 20% não reduz nada: o Anexo V vale igual. O cuidado com o trabalho feito na casa do cliente está em qual CNAE usar e em qual anexo ele cai.
A janela de 12 meses do Fator R muda em 2027; o passo a passo está em Fator R em 2027: como calcular, e a conta do seu faturamento, na calculadora de Fator R.
O INSS do pró-labore vai no DAS?
Não. O DAS do Simples inclui a contribuição patronal da empresa (LC 123/2006, art. 13, VI), mas a própria lei exclui do DAS a contribuição “relativa à pessoa do empresário, na qualidade de contribuinte individual” (art. 13, § 1º, X).
Quando há INSS a descontar do pró-labore, ele é declarado na DCTFWeb e pago em guia própria, até o dia 20 do mês seguinte. Com a CLT acima do teto e a declaração entregue, essa guia do sócio fica zerada, e o DAS segue igual.
Quanto de IR eu pago a mais com salário e pró-labore?
Mais do que os holerites mostram. Cada fonte aplica a tabela mensal e a redução de 2026 como se fosse a sua única renda: até R$ 5.000 no mês, o imposto fica zero; de R$ 5.000,01 a R$ 7.350, a redução cai aos poucos (Lei 9.250/1995, art. 3º-A). Um pró-labore de R$ 3.360 retém zero.
Na declaração, as duas rendas se somam. A redução anual zera o imposto até R$ 60 mil de rendimentos tributáveis no ano, cai até R$ 88.200 e some acima disso (Lei 9.250/1995, art. 11-A). Os três cenários, com CNPJ de R$ 12 mil por mês e pró-labore de R$ 3.360:
| No ano de 2026 | CLT de R$ 5.000 | CLT de R$ 7.000 | CLT de R$ 9.000 |
|---|---|---|---|
| INSS do pró-labore | R$ 4.435,20 | R$ 1.947,72 | R$ 0,00 |
| Fator R | 28% (Anexo III) | 28% (Anexo III) | 28% (Anexo III) |
| IR retido no mês: CLT e pró-labore | R$ 0,00 e R$ 0,00 | R$ 754,75 e R$ 0,00 | R$ 1.294,55 e R$ 0,00 |
| Rendimentos tributáveis (sem 13º) | R$ 100.320,00 | R$ 124.320,00 | R$ 148.320,00 |
| IR devido (desconto simplificado) | R$ 11.832,24 | R$ 18.432,24 | R$ 25.032,24 |
| Ajuste na declaração de 2027 | pagar R$ 11.832,24 | pagar R$ 9.375,24 | pagar R$ 9.497,64 |
| Só com a CLT, o ajuste seria | R$ 0,00 (IR zero) | restituir R$ 1.883,19 | restituir R$ 1.590,36 |
| IR a mais por causa do pró-labore | R$ 11.832,24 | R$ 11.258,43 | R$ 11.088,00 |
| DAS a menos (Anexo III em vez do V) | R$ 13.680,00 | R$ 13.680,00 | R$ 13.680,00 |
| Saldo em dinheiro no ano | perde R$ 2.587,44 | ganha R$ 473,85 | ganha R$ 2.592,00 |
Como se chega aos números:
- IR retido na CLT de R$ 9.000: (R$ 9.000 menos R$ 988,07 de INSS) x 27,5% menos R$ 908,73 = R$ 1.294,55 (Lei 11.482/2007, art. 1º, XII). Com R$ 7.000, a redução de R$ 46,61 baixa o imposto para R$ 754,75.
- Pró-labore de R$ 3.360: o desconto simplificado de R$ 607,20 vence o INSS, a base dá R$ 24,30 de imposto, e a redução zera (Lei 9.250/1995, art. 4º, § 2º).
- IR do ano: rendimentos menos o desconto simplificado de R$ 17.640, o teto de 2026 (Lei 9.250/1995, art. 10, X). Com CLT de R$ 9.000: R$ 130.680 x 27,5% menos R$ 10.904,76 = R$ 25.032,24. Retidos R$ 15.534,60, sobram R$ 9.497,64 a pagar.
- Só a CLT de R$ 5.000: R$ 60.000 no ano dão R$ 2.694,12 pela tabela, e a redução anual zera. Somado o pró-labore, o total passa de R$ 88.200 e a redução some.
- Saldo: DAS a menos, menos o IR a mais, menos o INSS do pró-labore.
Valem as premissas: sem 13º (que tem tributação própria), sem dependentes, sem outras deduções e com receita igual nos 12 meses. O INSS do pró-labore não é perda pura: vira salário de contribuição para a aposentadoria.
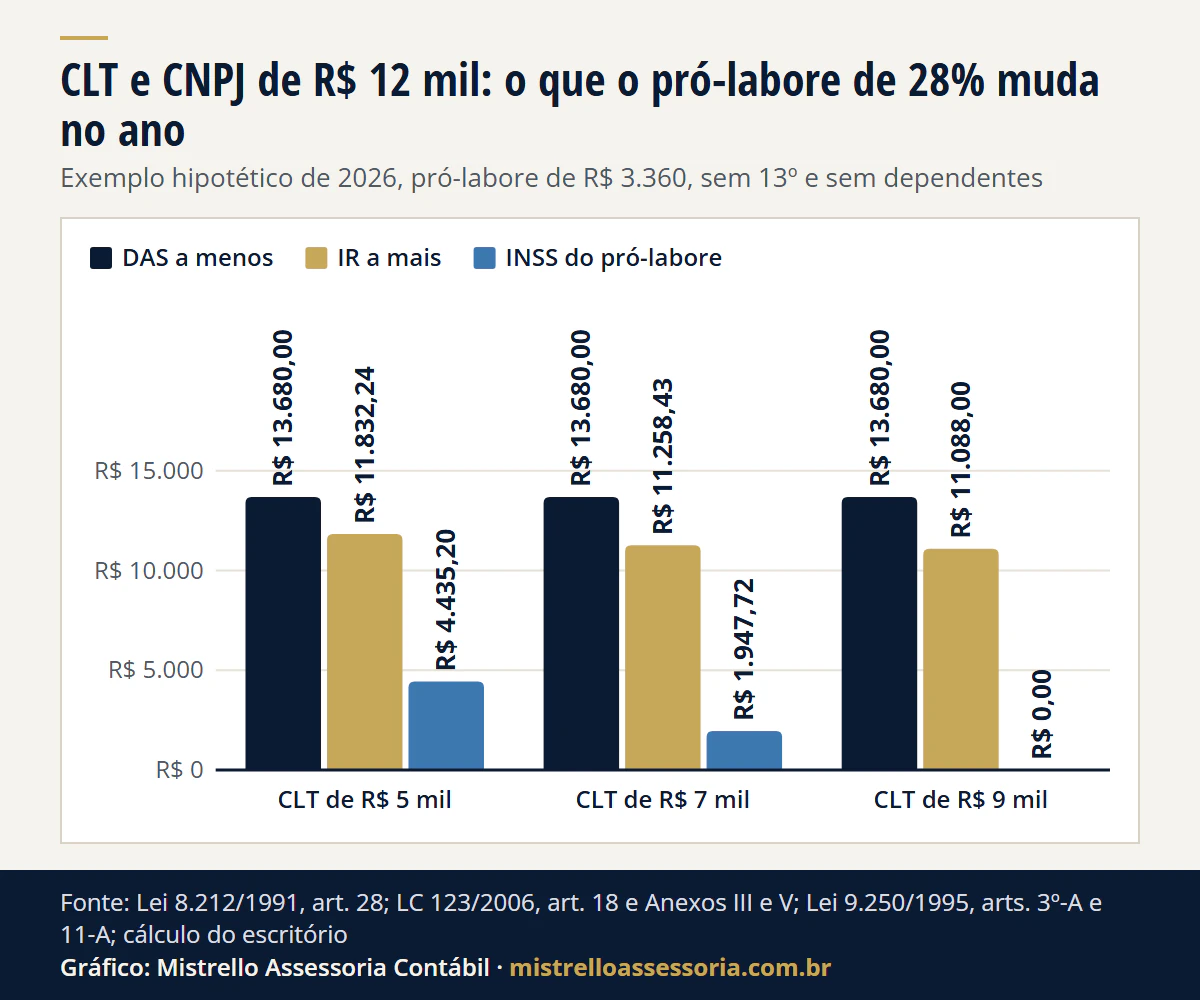
Ver os dados do gráfico
| Salário CLT por mês | DAS a menos | IR a mais | INSS do pró-labore |
|---|---|---|---|
| CLT de R$ 5 mil | R$ 13.680,00 | R$ 11.832,24 | R$ 4.435,20 |
| CLT de R$ 7 mil | R$ 13.680,00 | R$ 11.258,43 | R$ 1.947,72 |
| CLT de R$ 9 mil | R$ 13.680,00 | R$ 11.088,00 | R$ 0,00 |
Vale a pena manter o pró-labore de 28% sendo CLT?
Depende do salário. Exemplo hipotético: um dev de Porto Alegre/RS com CLT de R$ 9.000 e uma SLU no Simples, de desenvolvimento de software sob encomenda, que fatura R$ 12.000 por mês (R$ 144.000 em 12 meses, 1ª faixa). O ISS de Porto Alegre vai dentro do DAS.
| No ano | Com pró-labore de R$ 3.360 (Anexo III) | Sem pró-labore (Anexo V) |
|---|---|---|
| Folha de 12 meses e Fator R | R$ 40.320 e 28% | R$ 0 e 0% |
| DAS do mês | 6% x R$ 12.000 = R$ 720,00 | 15,5% x R$ 12.000 = R$ 1.860,00 |
| DAS do ano | R$ 8.640,00 | R$ 22.320,00 |
| INSS do sócio | R$ 0,00 (declaração entregue) | R$ 0,00 |
| IR do ano na pessoa física | R$ 25.032,24 (pagar R$ 9.497,64) | R$ 13.944,24 (restituir R$ 1.590,36) |
| O que sobra no bolso (receita menos DAS e IR a mais) | R$ 144.000 menos R$ 8.640 menos R$ 11.088 = R$ 124.272,00 | R$ 144.000 menos R$ 22.320 = R$ 121.680,00 |
A diferença a favor do pró-labore é de R$ 2.592,00 no ano: R$ 13.680 de DAS a menos contra R$ 11.088 de IR a mais. Só com a CLT, o IR do ano é de R$ 90.360 x 27,5% menos R$ 10.904,76 = R$ 13.944,24, e os R$ 15.534,60 retidos dão R$ 1.590,36 de restituição.
Três cuidados no mesmo exemplo:
- Com CLT de R$ 5.000, a conta em dinheiro fica negativa: R$ 2.587,44 a menos no ano, porque o pró-labore leva o IR de zero a R$ 11.832,24 e ainda paga R$ 4.435,20 de INSS. Esse INSS conta para a aposentadoria. A escolha depende do que você quer da Previdência.
- 28% exatos não deixam folga. Se o faturamento subir, o Fator R cai abaixo de 28% e o mês vai ao Anexo V. Uma margem no pró-labore evita a surpresa.
- O lucro isento depende da contabilidade. No Simples, o lucro distribuído é isento, mas sem escrituração a isenção para em 32% da receita menos o DAS (LC 123/2006, art. 14, § 1º; Lei 9.249/1995, art. 15, § 1º, III, a). No Anexo V do exemplo: 32% x R$ 144.000 menos R$ 22.320 = R$ 23.760,00 no ano.
Para refazer a conta com os seus números, use a calculadora de pró-labore e a do Fator R. Se a dúvida ainda é trocar a CLT pelo CNPJ, o empate está em CLT ou PJ em 2026 e na calculadora CLT ou PJ. A escolha do pró-labore com o IR da pessoa física é parte do planejamento tributário.
Posso emitir nota para a empresa onde sou CLT?
É o caso de mais risco. Se o sócio do CNPJ mantém com o contratante, ao mesmo tempo, pessoalidade, subordinação e habitualidade, a empresa não pode ficar no Simples (LC 123/2006, art. 3º, § 4º, XI). Sem o Simples, a conta do Anexo III deste texto deixa de valer.
Do lado trabalhista, serviço igual ao do emprego, para o mesmo chefe e no mesmo horário, fica perto da definição de vínculo. O que muda quando a troca é da CLT pelo CNPJ está em trocar a CLT pelo CNPJ: o cuidado com o vínculo.
Regras conferidas na fonte oficial em 16/11/2026.
Como trabalhamos
Para quem tem CLT e CNPJ, a conta muda com o salário. Fazemos a conta do pró-labore com o teto do INSS, o Fator R e o IR da declaração, guardamos a declaração do teto, mantemos o eSocial, a DCTFWeb e o DAS todo mês e avisamos quando o salário ou o faturamento mudam a conta.
É o trabalho da contabilidade para programador PJ e do planejamento tributário, com a contabilidade que sustenta o lucro isento. O escritório fica em Porto Alegre/RS e atende online, por escrito, programadores de todo o Brasil. Para fazer a conta do seu caso, fale com o escritório.
Bases legais deste artigo
- Lei nº 8.212/1991, arts. 12, § 2º, 22, III, 28, III e § 5º, 30, § 4º, e 32, IV
- Lei nº 10.666/2003, art. 4º
- Decreto nº 3.048/1999, art. 216, §§ 26, 28 e 29
- Instrução Normativa RFB nº 2.110/2022, arts. 36, § 1º, e 39
- Portaria Interministerial MPS/MF nº 13/2026, art. 2º e Anexo II
- Lei Complementar nº 123/2006, arts. 3º, § 4º, XI, 13, VI e § 1º, X, 14, § 1º, e 18, §§ 5º-D, IV, 5º-K, 5º-M, II, 24, 25 e 26, e Anexos III e V
- Resolução CGSN nº 140/2018, art. 26, §§ 1º e 2º
- Lei nº 9.250/1995, arts. 3º-A, 4º, § 2º, 6º-A, 10, X, e 11-A (redação da Lei nº 15.270/2025)
- Lei nº 11.482/2007, art. 1º, XII (redação da Lei nº 15.191/2025)
- Lei nº 9.249/1995, art. 15, § 1º, III, a
- CLT (Decreto-Lei nº 5.452/1943), art. 482, c