

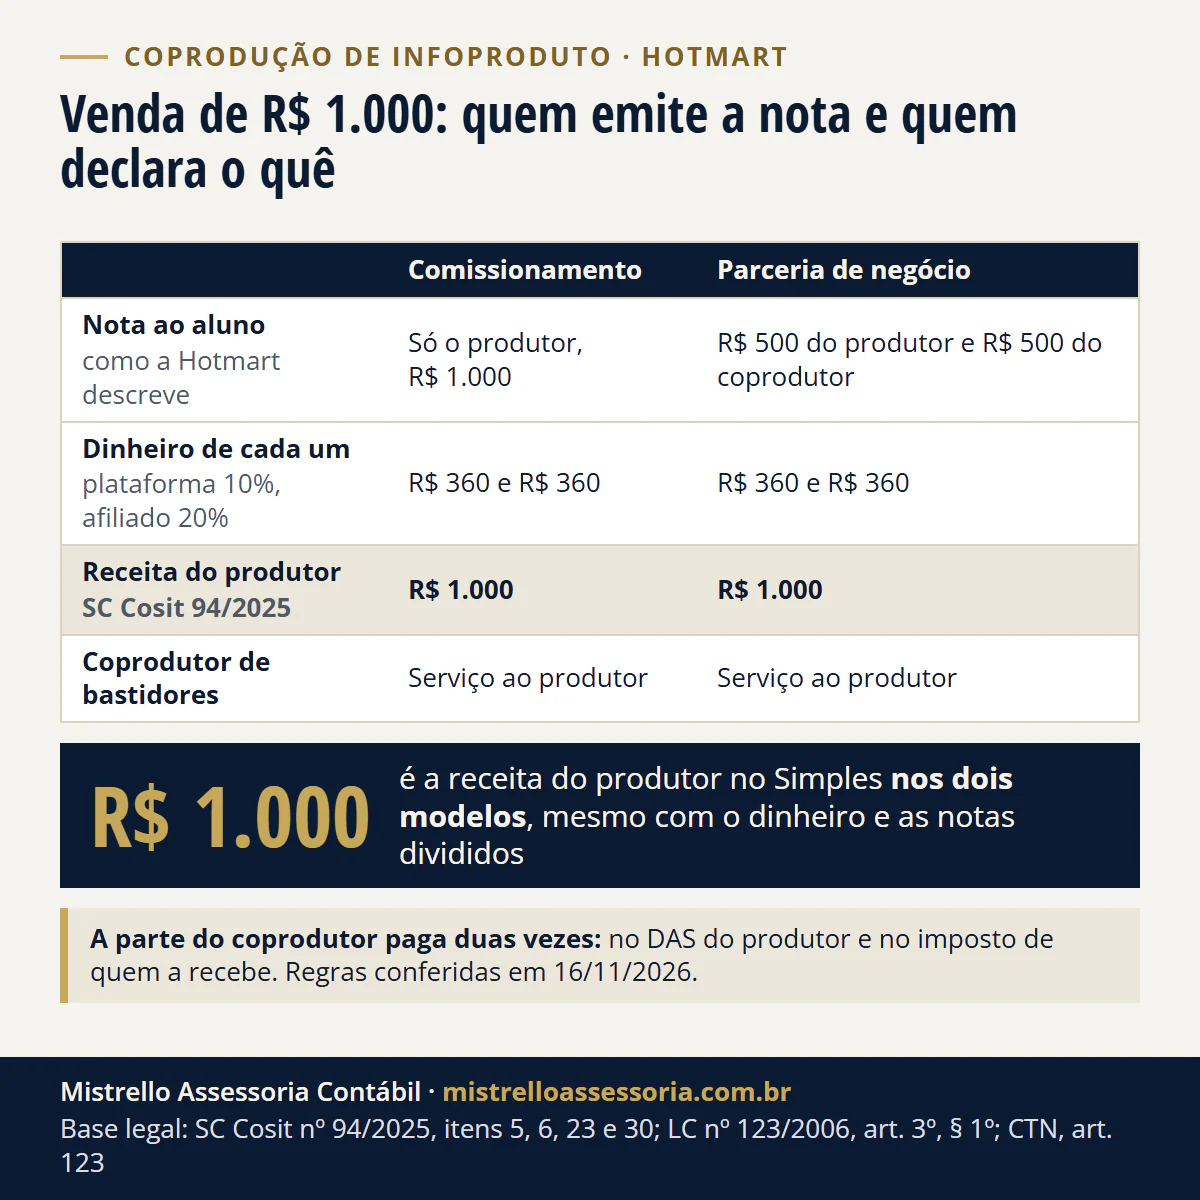
Para a Receita, o coprodutor de bastidores presta serviço ao produtor, que declara no Simples o total das vendas, mesmo com dinheiro e notas divididos pela plataforma (SC Cosit 94/2025). O coprodutor paga sobre o que recebe: no CNPJ, pelo DAS; no CPF, retido na fonte ou no carnê-leão.
Em novembro de 2026, o coprodutor paga imposto sobre o que recebe, e o produtor paga sobre o total das vendas, inclusive a parte do coprodutor. Na prática, a fatia do coprodutor é tributada duas vezes. CNPJ não é obrigatório, mas no CPF o imposto vai até 27,5%.
Foi o que a Receita Federal decidiu na Solução de Consulta Cosit 94/2025, num caso em que a plataforma depositava 50% para cada um e cada um emitia metade das notas: o coprodutor de bastidores presta serviço ao criador, não ao aluno.
Abaixo, quem emite nota a quem em cada modelo, a conta de um lançamento de R$ 100 mil em Porto Alegre/RS e o que acertar antes do próximo lançamento.
Coprodutor paga imposto sobre o quê?
Sobre o que recebe pela coprodução. A Receita olhou quem presta o serviço ao aluno: é o criador, “quem desenvolve a parte intelectual do curso” e transfere o conhecimento (SC Cosit 94/2025, item 20). As atividades do coprodutor, como edição, impulsionamento e divulgação, “não podem ser individualizadas por aluno” e são serviço prestado ao criador (itens 21 a 23).
Por isso, a receita do produtor no Simples é o total das vendas, com os juros do parcelado, sem deduzir a comissão da plataforma nem a parcela repassada ao coprodutor (itens 33 e 33.1).
A lei do Simples só tira da receita bruta as vendas canceladas e os descontos incondicionais (LC 123/2006, art. 3º, § 1º), na redação da LC 214/2025, com efeitos desde 1º/01/2025.
| Quem | Base do imposto | Por quê |
|---|---|---|
| Produtor (criador) | Total pago pelos alunos, com juros do parcelado, sem deduzir plataforma, afiliado nem coprodutor | SC Cosit 94/2025, itens 33 e 33.1; LC 123/2006, art. 3º, § 1º |
| Coprodutor de bastidores (edição, tráfego, lançamento) | O que recebe pela coprodução, como serviço prestado ao produtor | SC Cosit 94/2025, item 23 |
| Coprodutor coautor do conteúdo (dá aula, divide a autoria) | Sem decisão publicada da Receita | SC Cosit 94/2025, item 22 |
O split da Hotmart ou da Kiwify separa a receita do produtor e do coprodutor?
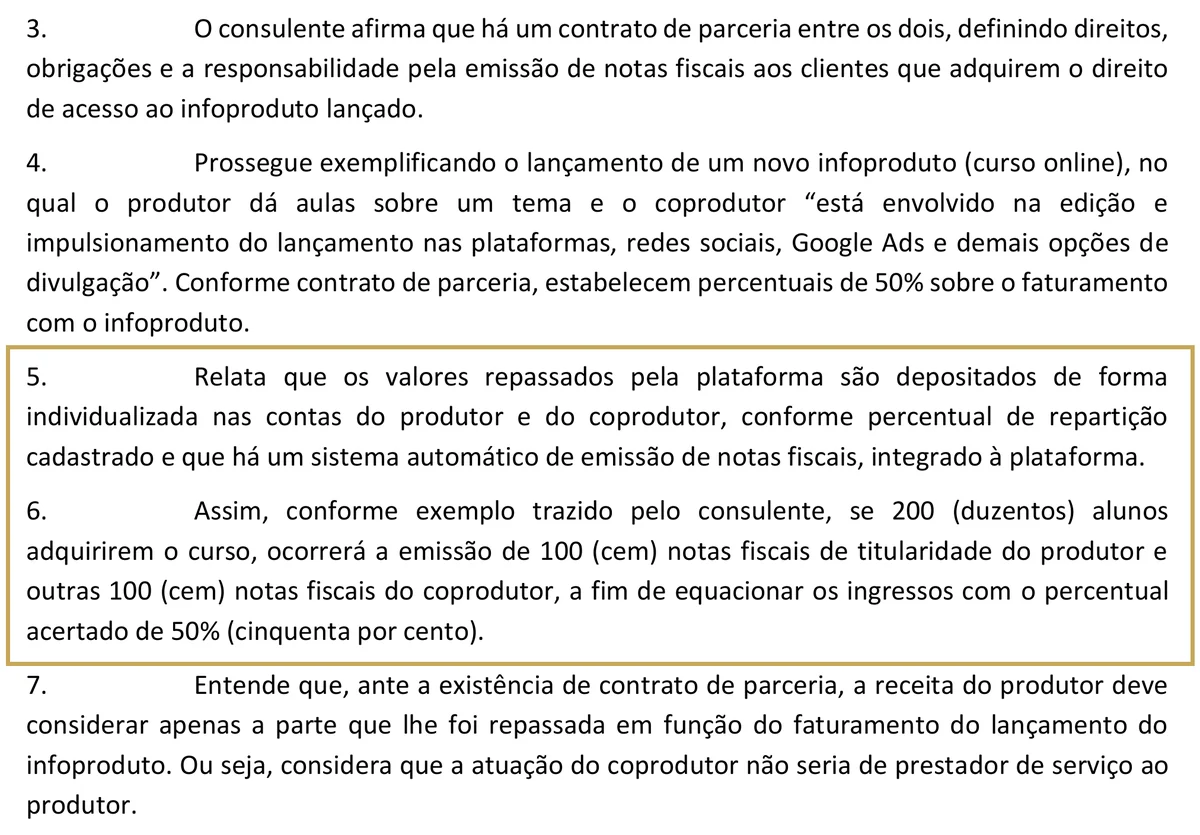
Para a Receita, não. O caso da SC 94/2025 não era o do produtor que recebe tudo e repassa, e sim o split. O consulente contou que os valores “são depositados de forma individualizada nas contas do produtor e do coprodutor” e que, com 200 alunos, saíam 100 notas de cada lado (itens 5 e 6).
Mesmo assim, a Receita mandou o criador declarar o total. A única parceria do Simples que separa receita é a do salão-parceiro (item 28), e a parceria rural do regulamento do imposto de renda não se estende ao curso online (item 29). Sem regra específica para a coprodução, vale o preço total do serviço (item 30).
Essa resposta não vale só para quem perguntou. Solução de consulta da Cosit vincula a Receita desde a publicação e respalda quem a aplica estando na mesma hipótese (IN RFB 2.058/2021, art. 33). Na fiscalização, é a leitura que a Receita vai aplicar.
Quem emite nota fiscal a quem na coprodução?
A Hotmart oferece dois modelos, só para contas brasileiras. No comissionamento, o coprodutor “tem uma relação de prestação de serviço com o Produtor”, e só o produtor se relaciona com o comprador e emite as notas.
Na parceria de negócio, os dois “vendem, juntos” e dividem vendas, faturamento e notas pelo percentual configurado (Central de Ajuda da Hotmart, lida em 16/11/2026).
A Kiwify tem um formato só, a coprodução com divisão da receita (revenue-share), com os critérios definidos entre os criadores no painel e todos responsáveis pelo rateio (Termos de uso da Kiwify, versão de 29/10/2026, cláusulas 5.2.15 e 9.1.4).
Pela cláusula 9.7, o criador de conteúdo emite o documento fiscal ao comprador, mas os termos não dizem como a nota se divide entre os coprodutores.
| Formato | Nota ao aluno | Nota do coprodutor | Fonte |
|---|---|---|---|
| Hotmart, comissionamento | Só o produtor, pelo valor total | Ao produtor, pelo que recebe (leitura nossa) | Central de Ajuda da Hotmart |
| Hotmart, parceria de negócio | Produtor e coprodutor, cada um pelo seu percentual | Ao aluno, pelo percentual | Central de Ajuda da Hotmart |
| Kiwify (revenue-share) | O criador de conteúdo; a divisão entre coprodutores os termos não dizem | Os termos não dizem | Termos de uso, cl. 9.1.4 e 9.7 |
| O que a Receita disse | Receita do produtor = total, mesmo com notas divididas | Serviço prestado ao produtor | SC Cosit 94/2025, itens 6, 23 e 30 |
A SC 94/2025 decidiu a receita bruta, não as notas. Pela leitura dos itens 19 a 23, o desenho que conversa com a decisão é o do comissionamento: o produtor emite ao aluno pelo total, e o coprodutor emite ao produtor pelo que recebe. É leitura nossa, não regra escrita.
Como emitir a nota de serviço está em Emissor Nacional da NFS-e no Simples.
Quanto custa a coprodução em imposto num lançamento de R$ 100 mil?
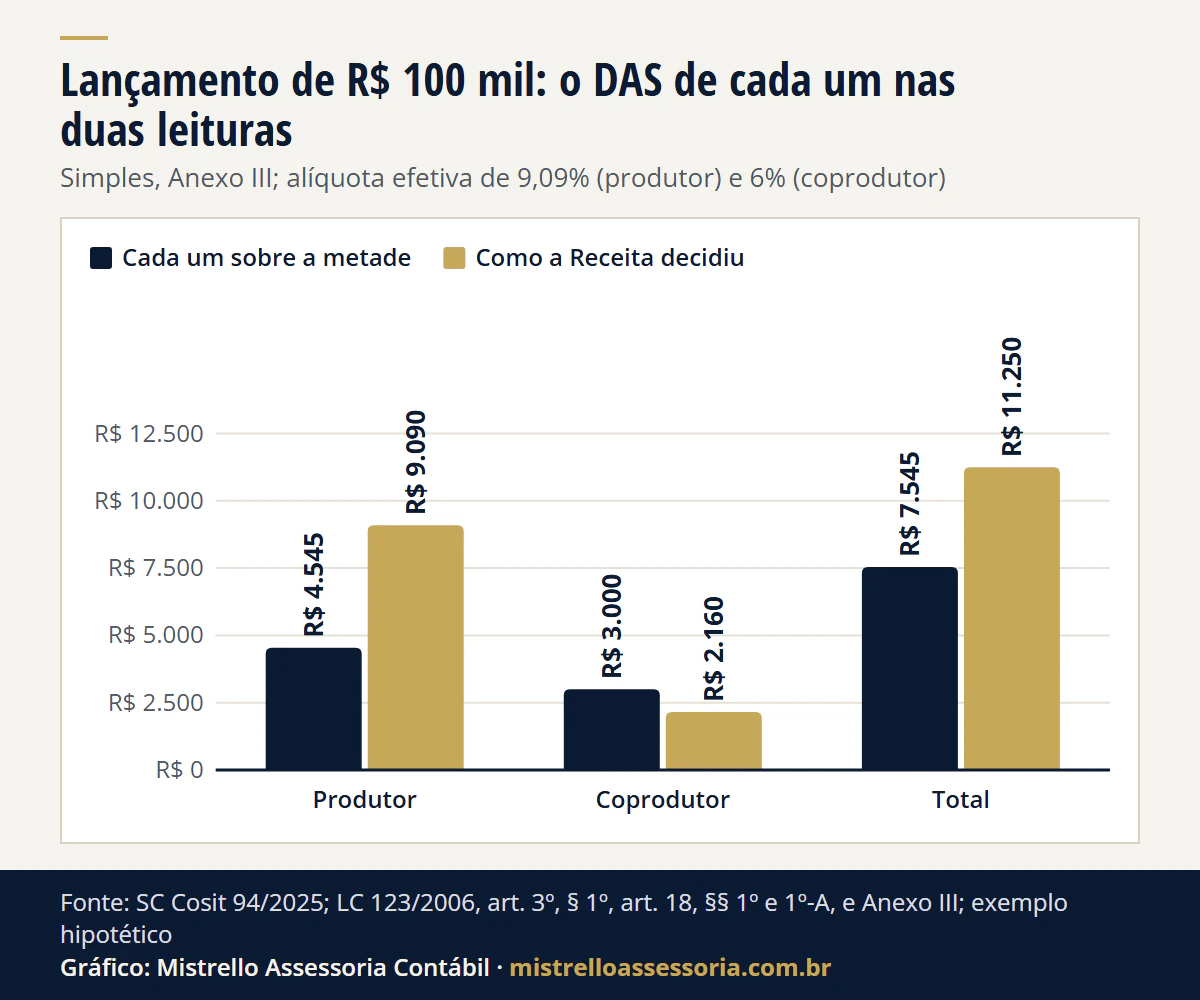
Exemplo hipotético, sem cliente. Lançamento de R$ 100.000 de um curso aberto ao público. Produtor e coprodutor em Porto Alegre/RS, os dois no Simples, no Anexo III, com o ISS dentro do DAS. Hipóteses: plataforma de 10%, afiliados com 20% do que sobra e coprodução de 50%.
- Divisão do dinheiro: plataforma R$ 10.000; afiliados 20% de R$ 90.000 = R$ 18.000; sobram R$ 72.000, R$ 36.000 para cada um.
- Alíquota do produtor, com receita de R$ 400.000 nos 12 meses anteriores (3ª faixa): (R$ 400.000 x 13,5% menos R$ 17.640) dividido por R$ 400.000 = 9,09% (LC 123/2006, art. 18, §§ 1º e 1º-A, e Anexo III).
- Alíquota do coprodutor, com R$ 150.000 nos 12 meses anteriores (1ª faixa): 6%.
| Cada um sobre a metade | Como a Receita decidiu (SC 94/2025) | |
|---|---|---|
| Base do produtor | R$ 50.000,00 | R$ 100.000,00 |
| DAS do produtor | R$ 4.545,00 | R$ 9.090,00 |
| Base do coprodutor | R$ 50.000,00 (notas ao aluno) | R$ 36.000,00 (serviço ao produtor) |
| DAS do coprodutor | R$ 3.000,00 | R$ 2.160,00 |
| DAS total | R$ 7.545,00 | R$ 11.250,00 |
Ver os dados do gráfico
| Quem paga | Cada um sobre a metade | Como a Receita decidiu |
|---|---|---|
| Produtor | R$ 4.545 | R$ 9.090 |
| Coprodutor | R$ 3.000 | R$ 2.160 |
| Total | R$ 7.545 | R$ 11.250 |
Como ler a conta:
- Diferença total: R$ 11.250 menos R$ 7.545 = R$ 3.705 a mais. O produtor que apurou só a metade deixou de recolher R$ 4.545 no mês, valor que a Receita cobra com multa de ofício e juros (LC 123/2006, art. 35).
- A fatia tributada duas vezes: os R$ 36.000 do coprodutor entram no DAS do produtor (9,09% = R$ 3.272,40) e no do coprodutor (6% = R$ 2.160,00): R$ 5.432,40 sobre o mesmo dinheiro.
- O que sobra ao produtor: R$ 36.000 menos R$ 9.090 = R$ 26.910. O DAS pesa 25,25% sobre o que ficou para ele.
- Efeito na faixa: os R$ 100 mil entram na receita dos 12 meses seguintes do produtor e podem subir a alíquota dos próximos meses. A calculadora do Simples Nacional refaz a conta com a sua receita.
Se o coprodutor estiver no Anexo V sem Fator R, o DAS dele começa em 15,5%, e os R$ 36.000 pagariam R$ 5.580,00 na 1ª faixa.
Coprodutor precisa de CNPJ?
Não é obrigatório, mas a regra do CPF depende de quem paga. Recebendo de empresa, o imposto é retido na fonte a cada pagamento, somando os pagamentos do mês da mesma fonte (Lei 7.713/1988, art. 7º, II e § 1º). Recebendo de pessoa física ou do exterior, sem retenção, vai para o carnê-leão (art. 8º).
| CPF | CNPJ no Simples | |
|---|---|---|
| Quem paga é empresa (o produtor com CNPJ) | IR retido pela tabela mensal; INSS de 11% descontado pela empresa (Lei 10.666/2003, art. 4º; Lei 8.212/1991, art. 30, § 4º) | Nota ao produtor; DAS sobre o que recebe |
| Quem paga é pessoa física ou alguém do exterior | Carnê-leão, DARF 0190, até o último dia útil do mês seguinte | Nota ao pagador; do exterior, pode ser exportação de serviço |
| Imposto sobre a renda do trabalho | Tabela progressiva até 27,5% | A partir de 6% no Anexo III (ou 15,5% no Anexo V) |
| Split da plataforma | Quem é a fonte pagadora se confirma no contrato e no relatório da plataforma | Não muda o DAS |
O carnê-leão segue a IN RFB 1.500/2014, arts. 53, 105, II, e 107, I. A venda para alunos e o pagamento vindos de fora estão em infoprodutor e exportação de serviço.
No exemplo do lançamento, no CPF. Se a empresa do produtor paga os R$ 36.000 de uma vez, o INSS para no teto: 11% de R$ 8.475,55 = R$ 932,31.
A base do IR fica em R$ 35.067,69, e a tabela de 27,5% menos R$ 908,73 dá R$ 8.734,88 (Lei 11.482/2007, art. 1º, XII). São R$ 9.667,19 retidos, contra R$ 2.160,00 de DAS no CNPJ.
A calculadora carnê-leão ou CNPJ compara com os seus números, e a mudança da conta da Hotmart para a empresa está em preciso de CNPJ para vender na Hotmart?.
Em que anexo do Simples fica o coprodutor?
Depende do que ele faz, e nenhuma Solução de Consulta tratou do coprodutor. O produtor do curso aberto fica no Anexo III, sem Fator R (LC 123/2006, art. 18, § 5º-B, I). O treinamento personalizado e sob demanda vai ao Anexo V com Fator R abaixo de 28%, ou ao III com 28% ou mais (Solução de Consulta Cosit 166/2026).
| O que o coprodutor faz | Leitura possível | Anexo |
|---|---|---|
| Promoção de vendas e marketing direto | SC Cosit 13/2022 | Anexo III |
| Intermediação de negócios | LC 123/2006, art. 18, § 5º-I, VII | Anexo V, ou III com Fator R de 28% |
| Publicidade | LC 123/2006, art. 18, § 5º-I, X | Anexo V, ou III com Fator R de 28% |
| Agenciamento | LC 123/2006, art. 18, § 5º-I, XI | Anexo V, ou III com Fator R de 28% |
A troca do Anexo V para o III pelo Fator R está no art. 18, § 5º-J, e a calculadora do Fator R mostra o anexo com a sua folha. A promoção de vendas no Anexo III está na Solução de Consulta Cosit 13/2022.
O que fazer antes do próximo lançamento?
- Escolha na plataforma o modelo que corresponde ao que cada um faz. Pela nossa leitura, coprodutor de bastidores combina com o comissionamento. Na Hotmart, a coprodução só vale depois do aceite do coprodutor, e as vendas anteriores não se dividem.
- Registre por escrito quem faz o quê e os percentuais. O contrato não muda o contribuinte perante a Receita (CTN, art. 123), mas mostra os papéis.
- Produtor: apure o DAS sobre o total das vendas do mês, com os juros do parcelado, pelos relatórios da plataforma.
- Coprodutor com CNPJ: emita a nota pelo que recebe, conforme o modelo escolhido.
- Coprodutor no CPF: confirme quem é a fonte pagadora, porque isso decide entre retenção na fonte e carnê-leão.
- Guarde os relatórios de vendas, reembolsos e repasses de cada mês.
Quem já apurou só a metade em lançamentos anteriores pode corrigir o PGDAS-D dos meses afetados antes de uma fiscalização. A regra geral do infoprodutor, com o anexo de cada produto, está em infoprodutor: impostos e a receita da plataforma.
Regras conferidas na fonte oficial em 16/11/2026.
Como trabalhamos
Lemos os relatórios da plataforma e o modelo de coprodução de cada produto, apuramos o DAS sobre o total das vendas e conferimos as notas de quem nos contrata. É parte do trabalho de contabilidade para infoprodutores, dentro da contabilidade para empresas.
O escritório fica em Porto Alegre/RS e atende online, por escrito, em todo o Brasil. Para revisar a sua coprodução antes do lançamento, fale com o contador.
Bases legais deste artigo
- Solução de Consulta Cosit nº 94/2025, itens 5, 6, 19 a 30, 33 e 33.1 (receita bruta do criador é o total das vendas, sem deduzir a parcela do coprodutor)
- Instrução Normativa RFB nº 2.058/2021, art. 33, I e II (efeito vinculante da solução de consulta da Cosit)
- Lei Complementar nº 123/2006, art. 3º, § 1º, na redação da Lei Complementar nº 214/2025, art. 516 (efeitos desde 1º/01/2025, art. 544, II)
- Lei Complementar nº 123/2006, art. 18, §§ 1º, 1º-A, 5º-B, I, 5º-I, VII, X e XI, e 5º-J, e Anexos III e V
- Lei Complementar nº 123/2006, art. 35 (multa e juros do imposto de renda no Simples)
- Solução de Consulta Cosit nº 166/2026 (treinamento personalizado e sob demanda no Anexo V ou III pelo Fator R)
- Solução de Consulta Cosit nº 13/2022 (promoção de vendas no Anexo III)
- Lei nº 5.172/1966 (CTN), art. 123
- Lei nº 7.713/1988, art. 7º, II e § 1º, e art. 8º
- Instrução Normativa RFB nº 1.500/2014, arts. 53, I e II, 105, I e II, e 107, I (carnê-leão, DARF 0190)
- Lei nº 10.666/2003, art. 4º, e Lei nº 8.212/1991, art. 30, § 4º (INSS de 11% descontado pela empresa)
- Lei nº 11.482/2007, art. 1º, XII (tabela mensal do IR)