

A DITR 2026 entregue após 30/09/2026 paga multa de 1% ao mês ou fração sobre o imposto, mínimo R$ 50 (Lei 9.393/1996, art. 9º). O ITR pago em atraso tem mora de 0,33% ao dia, até 20%, e juros Selic; se a DITR também atrasou, a denúncia espontânea afasta a mora, por pedido (CTN, art. 138).
O prazo da DITR 2026 terminou em 30 de setembro de 2026. Quem não entregou ainda pode entregar, mas paga multa de 1% ao mês-calendário ou fração de atraso, calculada sobre o imposto devido e nunca inferior a R$ 50. Se o ITR também não foi pago, somam-se multa de mora de 0,33% ao dia, até 20%, e juros pela Selic. Quanto antes a declaração sair, menor a conta, e maior a distância do pior cenário: a Receita lançar o imposto de ofício com o valor da terra do próprio sistema e multa de 75%. Este artigo mostra quanto custa o atraso, com dois exemplos com conta, como entregar a declaração deste ano e a dos anos anteriores e os casos que mudam a resposta. Para o produtor rural, a DITR de cada ano entra no mesmo acompanhamento fiscal do produtor rural que cuida do livro-caixa e do Funrural das vendas.
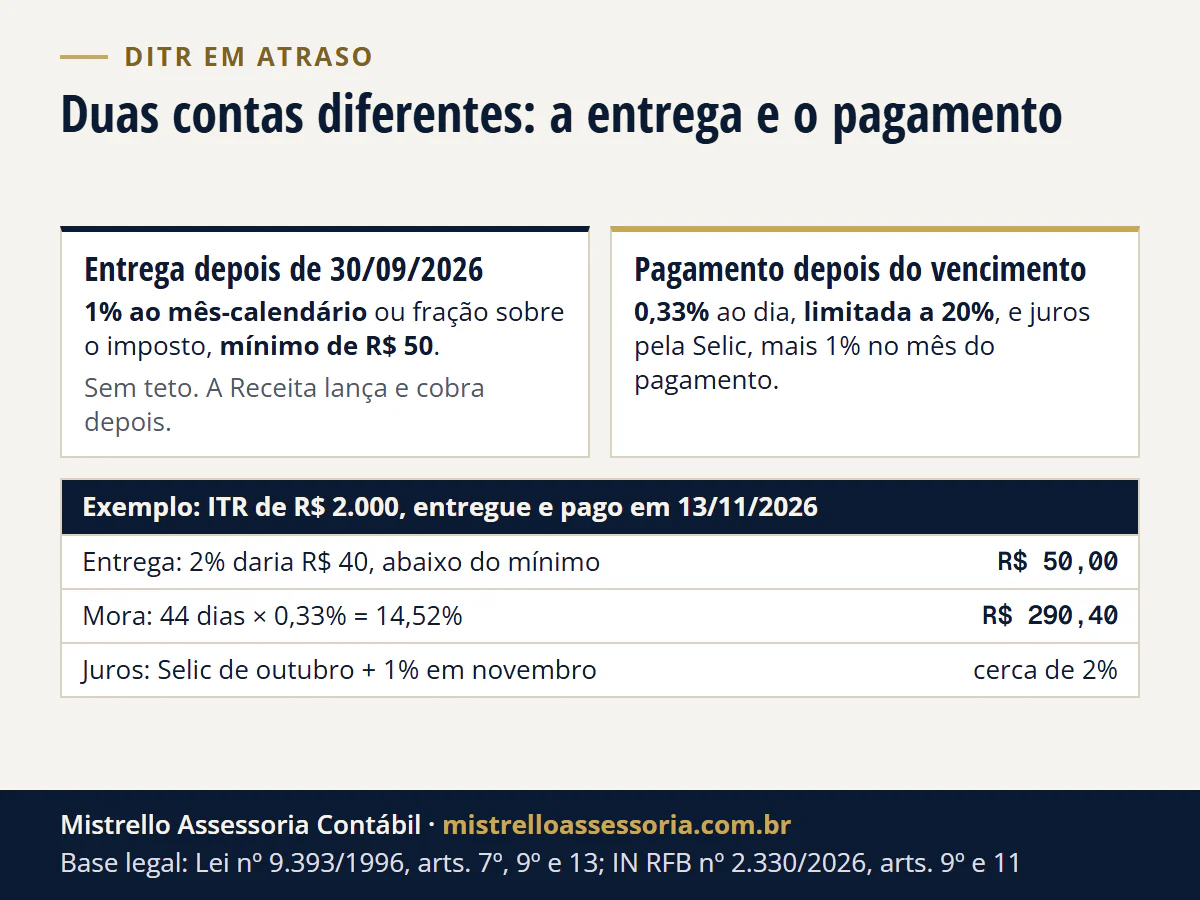
As duas contas do atraso
Quem perdeu o prazo costuma ter dois atrasos diferentes, e cada um tem sua regra:
| Atraso | Consequência | Base |
|---|---|---|
| Entrega da declaração depois de 30/09/2026 | Multa de 1% ao mês-calendário ou fração sobre o imposto devido, mínimo R$ 50, lançada pela Receita | Lei 9.393/1996, arts. 7º e 9º; IN RFB 2.330/2026, art. 9º |
| Pagamento do imposto ou da quota depois do vencimento | Multa de mora de 0,33% ao dia, limitada a 20%, e juros Selic a partir do mês seguinte ao vencimento, mais 1% no mês do pagamento | Lei 9.393/1996, art. 13 |
A quota única ou a primeira quota do ITR 2026 venceram no mesmo dia do prazo da declaração, 30/09/2026 (IN RFB 2.330/2026, art. 11). Por isso, quem atrasou a DITR quase sempre atrasou também o pagamento. Quem tinha optado por quotas e atrasou só a segunda, a terceira ou a quarta paga a mora e os juros sobre a quota atrasada, sem multa pela entrega.
Para não repetir o atraso em 2027: o prazo da DITR sai em instrução normativa anual da Receita, e o calendário de agosto de 2027 traz a data quando ela for publicada.
A multa da entrega não tem teto na lei: cresce 1 ponto por mês enquanto a declaração não sai. A multa de mora do pagamento, sim, para em 20%, mas os juros continuam correndo.
Exemplo 1: a DITR 2026 regularizada em novembro
Anonimizado, com valores redondos. Um produtor com ITR de R$ 2.000 entrega a declaração em 13 de novembro de 2026 e paga o imposto no mesmo dia, em quota única.
| Conta | Cálculo | Valor |
|---|---|---|
| Multa pela entrega | 2% (outubro e a fração de novembro) = R$ 40, abaixo do mínimo | R$ 50 |
| Multa de mora do pagamento | 44 dias × 0,33% = 14,52% | R$ 290,40 |
| Juros | Selic de outubro e 1% em novembro | Cerca de 2% do imposto |
As duas multas somam R$ 340,40, fora o imposto e os juros. Quem paga a partir de 30 de novembro de 2026 já chega ao teto de 20% da multa de mora (61 dias × 0,33%).
Os R$ 290,40 são a multa de mora que o SicalcWeb calcula. Como o produtor pagou o imposto com juros e entregou a declaração antes de qualquer procedimento da Receita (a ordem segura é pagar o DARF antes da transmissão ou junto com ela), o caso é de denúncia espontânea, e o CTN, art. 138, na redação da LC 236/2026, exclui a responsabilidade inclusive quanto à multa de mora. Os sistemas da Receita, porém, continuam cobrando: o prudente é pagar o valor calculado, guardar o comprovante e pedir a devolução da mora, sem garantia enquanto a Receita não adaptar sistemas e normas. A multa pela entrega, de R$ 50, fica de qualquer jeito, porque a denúncia espontânea não alcança a multa por atraso na entrega de declaração (Súmula CARF nº 49). E quem entregou a DITR no prazo e só pagou a quota com atraso paga a mora: tributo declarado e pago fora do prazo não tem denúncia espontânea (Súmula 360 do STJ).
Exemplo 2: três anos sem declarar
Anonimizado, com valores redondos. Uma proprietária de um imóvel de 120 hectares na Serra gaúcha não entregou as DITRs de 2024, 2025 e 2026, com ITR de cerca de R$ 3.000 em cada ano. Ela regulariza tudo em dezembro de 2026. Os outros vencimentos do mês estão nos prazos de dezembro de 2026.
| Exercício | Prazo perdido | Meses de atraso até dezembro de 2026 | Multa pela entrega | Multa de mora |
|---|---|---|---|---|
| 2024 | 30/09/2024 | 27 | 27%: R$ 810 | 20%: R$ 600 |
| 2025 | 30/09/2025 | 15 | 15%: R$ 450 | 20%: R$ 600 |
| 2026 | 30/09/2026 | 3 | 3%: R$ 90 | 20%: R$ 600 |
| Total | R$ 1.350 | R$ 1.800 |
Somam-se os juros pela Selic desde cada vencimento, que no exercício de 2024 já passam de 25% do imposto. A conta total fica perto de R$ 13,6 mil para R$ 9 mil de imposto; desse total, R$ 1.800 são a multa de mora, que pode ser pedida de volta pela denúncia espontânea, como no Exemplo 1. Se a Receita lançar os mesmos três anos de ofício, a multa parte de 75%, R$ 6.750, cai à metade se paga em 30 dias da notificação (Lei 8.218/1991, art. 6º), e o imposto é calculado com o valor da terra do sistema da Receita, que pode ser maior que o declarado.
Como entregar agora
- Reúna os dados do imóvel: Número do Imóvel na Receita (NIRF), recibo do CAR, áreas, Valor da Terra Nua e a declaração do ano anterior.
- Entregue pelo serviço “Minhas Declarações do ITR”, na área de Imóveis do Portal de Serviços da Receita, com conta gov.br prata ou ouro. Pessoa física com imóvel de até 100 hectares também pode usar o Programa ITR 2026 (IN RFB 2.330/2026, arts. 4º e 7º). O serviço reúne as declarações de vários exercícios.
- Entregue os exercícios anteriores que faltarem, cada um com os dados e o Valor da Terra Nua daquele ano.
- Pague o imposto com os acréscimos, gerando o DARF atualizado de cada exercício.
- Aguarde a notificação da multa por atraso, que a Receita lança e cobra separadamente.
E se não entregar?
A falta de entrega abre caminho para o lançamento de ofício: a Receita determina o imposto usando as informações de preços de terras do próprio sistema e os dados de área e de utilização do imóvel apurados na fiscalização (art. 14). As multas são as dos demais tributos federais, que começam em 75% do imposto (Lei 9.430/1996, art. 44), com redução de 50% para quem paga em 30 dias da notificação. Na prática, o custo de não entregar tende a ser muito maior do que o da entrega atrasada.
Há ainda dois efeitos fora da Receita. Sem o ITR dos últimos cinco exercícios pago, o cartório não pode registrar a venda, a doação ou outros atos sobre o imóvel (art. 21), e o produtor fica impedido de obter crédito rural e incentivos fiscais (art. 20). É comum o atraso aparecer só na hora de vender, financiar ou fazer o inventário.
Os casos que mudam a resposta
Imóvel imune ou isento. A IN dispensa da DITR os imóveis imunes e isentos (art. 2º). É imune a pequena gleba explorada pelo proprietário, só ou com a família, que não tenha outro imóvel: no RS, até 30 hectares (Lei 9.393/1996, art. 2º). É isento o conjunto de imóveis rurais do mesmo dono dentro desse limite, explorado por ele e pela família, se ele não tiver imóvel urbano (art. 3º). Faltando qualquer condição, a declaração é obrigatória.
ITR pequeno. O imposto nunca é menor que R$ 10, e o de menos de R$ 100 é pago em quota única (IN RFB 2.330/2026, art. 11). Nesses casos, a multa mínima de R$ 50 pela entrega pesa mais que o próprio imposto.
Imóvel que mudou de dono. A DITR não atualiza o cadastro do imóvel: as informações do Diac não alteram o Cafir (IN RFB 2.330/2026, art. 3º). Quem vendeu ou recebeu um imóvel precisa atualizar o cadastro pelo CNIR, além de declarar.
Imóvel de quem faleceu. Até a partilha, a declaração é entregue pelo inventariante em nome do espólio, com o CPF do falecido, incluindo os exercícios atrasados. O passo a passo está em DITR do espólio, e o panorama fiscal da fazenda no inventário, em IR rural, ITR e Funrural do espólio.
Venda à vista. O Valor da Terra Nua declarado na DITR do ano da venda entra na conta do ganho de capital do imóvel rural, o que é mais um motivo para declarar com valor bem fundamentado, como mostramos em Venda de imóvel rural.
Checklist
- Confirmar se o imóvel é imune ou isento ou se precisa declarar.
- Listar os exercícios em aberto, olhando ao menos os últimos cinco.
- Conferir área, CAR e Valor da Terra Nua de cada ano antes de entregar.
- Entregar cada exercício e pagar o imposto com mora e juros.
- Acompanhar e pagar as notificações da multa por atraso.
- Atualizar o cadastro do imóvel no CNIR, se houve mudança de dono ou de área.
Como trabalhamos
Entregamos DITRs em atraso, conferimos o Valor da Terra Nua e as áreas contra o CAR e o cadastro do imóvel, calculamos o imposto com os acréscimos e regularizamos os exercícios anteriores quando há venda, financiamento ou inventário à vista. É o acompanhamento que prestamos a produtores rurais, com o Funrural das vendas, que a empresa compradora retém e informa na EFD-Reinf, como mostramos em Funrural na compra de produtor rural. Para regularizar a sua, fale com a equipe.
Bases legais: Lei nº 9.393/1996, arts. 2º, 3º, 7º, 9º, 12, 13, 14, 20 e 21; Instrução Normativa RFB nº 2.330/2026, arts. 2º, 3º, 4º, 7º, 9º, 10 e 11; Lei nº 9.430/1996, art. 44; Lei nº 8.218/1991, art. 6º; CTN, art. 138 (redação da LC nº 236/2026); Súmula CARF nº 49; Súmula 360 do STJ.