
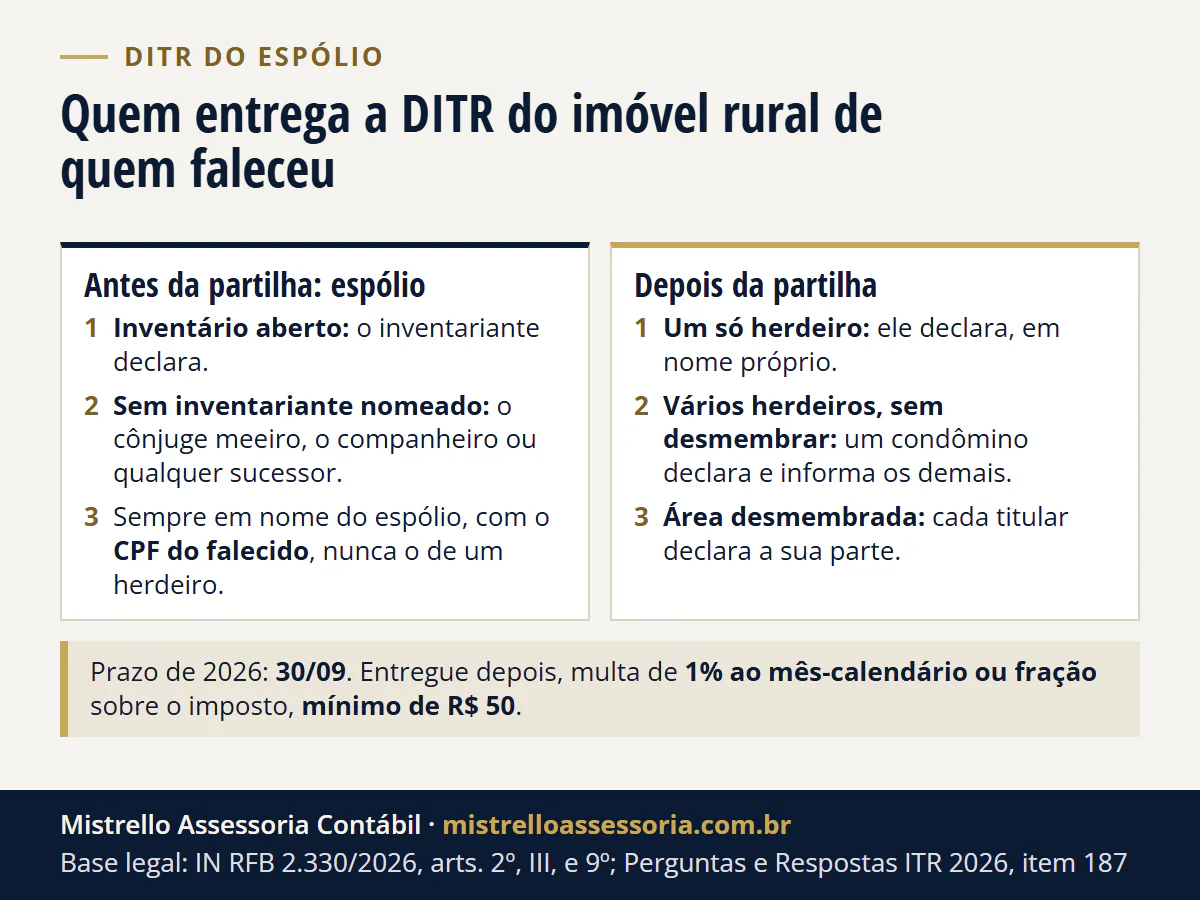
Até a partilha, a DITR sai em nome do espólio, com o CPF do falecido, entregue pelo inventariante (sem ele, pelo meeiro, companheiro ou sucessor). O prazo de 2026 venceu em 30/09: entregue agora, paga multa de 1% ao mês, mínimo de R$ 50. Depois da partilha, declara o herdeiro; com vários e sem desmembrar, um deles.
Enquanto a partilha não termina, a DITR do imóvel rural de quem faleceu é entregue em nome do espólio, com o CPF do falecido, pelo inventariante. Se ainda não houver inventariante nomeado, a obrigação passa ao cônjuge meeiro, ao companheiro ou a qualquer sucessor. Em 2026, o prazo foi de 10/08 a 30/09, e a quota única ou a 1ª quota do imposto venceu no mesmo dia. Perdido o prazo, a DITR do espólio ainda deve ser entregue, com multa de 1% ao mês-calendário ou fração sobre o imposto e mínimo de R$ 50 (IN RFB 2.330/2026, arts. 9º e 11); quem entregou no prazo e parcelou paga a 2ª, a 3ª e a 4ª quotas no último dia útil de outubro, novembro e dezembro. Depois da partilha, quem declara é o herdeiro; se o imóvel ficou com vários herdeiros sem desmembrar, um deles declara como condômino e informa os demais. Duas coisas a família costuma descobrir tarde: a DITR não atualiza o cadastro do imóvel, que tem rito próprio, e o ITR em atraso pode travar o registro da partilha na matrícula. Este artigo mostra quem declara em cada fase do inventário, como a declaração é preenchida e entregue, inclusive com atraso, e o que fazer com os anos que o falecido deixou em aberto.
A morte não suspende a DITR: ela passa para o espólio
O ITR incide sobre quem é proprietário, titular do domínio útil ou possuidor do imóvel rural em 1º de janeiro de cada ano. Quando o titular morre, o imóvel não fica sem dono para o fisco: passa a integrar o espólio, e a declaração anual continua devida. A norma do exercício diz com todas as letras que, quando o imóvel rural pertence a espólio, o obrigado é o inventariante, enquanto não ultimada a partilha - e, sem inventariante nomeado, o cônjuge meeiro, o companheiro ou o sucessor a qualquer título.
Um detalhe de redação que resolve muita dúvida: a IN olha para a situação do imóvel na data da efetiva apresentação da declaração. Na prática:
| Situação na data em que a DITR 2026 é entregue | Quem declara | Em nome de quem |
|---|---|---|
| Inventário aberto, com inventariante nomeado | Inventariante | Espólio (CPF do falecido) |
| Óbito recente, inventário ainda não aberto | Cônjuge meeiro, companheiro ou qualquer sucessor | Espólio (CPF do falecido) |
| Titular faleceu em 2026, antes de entregar a declaração | Inventariante (ou, na falta, meeiro, companheiro ou sucessor) | Espólio (CPF do falecido) |
| Partilha concluída, imóvel com um só herdeiro | O herdeiro | O próprio herdeiro |
| Partilha concluída, imóvel com vários herdeiros e indiviso | Um dos herdeiros, como condômino declarante | O condômino declarante, com os demais na ficha Demais Condôminos |
| Partilha concluída com desmembramento da área | Cada novo titular, sobre a sua parte | Cada titular, imóvel a imóvel |
As duas últimas linhas vêm do Perguntas e Respostas ITR 2026 da Receita Federal (item 187): encerrado o inventário, não existe mais espólio, e o imóvel recebido por mais de um herdeiro passa a ser um condomínio, declarado por um só titular. Desmembrado, cada lote vira um imóvel próprio, com cadastro e declaração próprios. E o herdeiro, como declara a herança no próprio imposto de renda? O passo a passo está em herança no imposto de renda do herdeiro.
Enquanto o inventário corre, a DITR anda junto com as outras obrigações do espólio, como as declarações de imposto de renda e o ITCMD (no RS, ITCD), que formam juntas a parte fiscal do inventário e do espólio.
Como preencher: CPF do falecido, nunca o do herdeiro
A declaração do espólio leva o número de CPF da pessoa falecida. A Receita responde de forma direta à pergunta que muita família faz: se o falecido não tinha CPF, a declaração não pode ser feita em nome do inventariante - a inscrição precisa ser providenciada antes, pelo inventariante, meeiro, companheiro ou sucessor (Perguntas e Respostas ITR 2026, item 186). O inventariante é identificado nos campos próprios da declaração, como responsável pela entrega, e não como contribuinte.
Colocar o imóvel no CPF de um filho antes da partilha é o erro mais comum, e ele desalinha tudo: a DITR, a declaração de espólio do imposto de renda (que também segue no CPF do falecido, como explicamos em declaração de espólio: quem entrega e até quando) e o próprio inventário.
O resto do preenchimento é o de qualquer DITR: o Diac, com os dados cadastrais do imóvel e do titular, e o Diat, com áreas, uso e o Valor da Terra Nua, que formam juntos a declaração de cada imóvel (Diac e Diat). Se o imóvel já tem inscrição no Cadastro Ambiental Rural, o número do recibo do CAR é obrigatório na declaração (recibo do CAR).
Onde entregar em 2026 e como pagar
A novidade de 2026 é o serviço digital “Minhas Declarações do ITR”, no Portal de Serviços da Receita Federal, que funciona no computador, no tablet e no celular. O programa instalável ficou restrito a um recorte:
| Quem | Como pode entregar | Autenticação |
|---|---|---|
| Pessoa física com imóvel de até 100 hectares | Serviço “Minhas Declarações do ITR” ou Programa ITR 2026 (transmissão pelo próprio programa ou pelo Receitanet) | No serviço web, conta gov.br prata ou ouro |
| Pessoa física com imóvel acima de 100 hectares | Somente o serviço “Minhas Declarações do ITR” | Conta gov.br prata ou ouro |
| Pessoa jurídica | Somente o serviço “Minhas Declarações do ITR” | Conta gov.br prata ou ouro |
A base é a forma de elaboração e o prazo de entrega. A recepção no prazo fechou às 23h59min59s de 30/09/2026; depois disso, a entrega continua aberta, com multa. A prova da entrega é o recibo gerado depois da transmissão - guarde-o no processo do inventário.
O imposto apurado pode ser pago em até quatro quotas iguais, mensais e consecutivas (regras de pagamento):
- nenhuma quota abaixo de R$ 50, e imposto abaixo de R$ 100 vai em quota única;
- a quota única ou a 1ª quota venceu em 30/09/2026, o último dia do prazo;
- as demais vencem no último dia útil de cada mês, com juros equivalentes à Selic acumulada a partir de outubro e 1% no mês do pagamento;
- o imposto nunca é inferior a R$ 10.
Exemplo anonimizado: um espólio com ITR apurado de R$ 1.600, que entregou no prazo e parcelou, pagou R$ 400 em 30/09 e paga as outras três quotas de R$ 400 no último dia útil de outubro, novembro e dezembro, cada uma com os juros do período. Como o pagamento sai do dinheiro do espólio, é despesa que o inventariante precisa prestar contas no inventário - uma das atribuições que detalhamos em inventariante: responsabilidades fiscais.
Para quem perdeu o prazo, a conta completa do atraso - multa da entrega, mora e juros do imposto e o risco do lançamento de ofício - está em DITR em atraso.
As DITRs que o falecido deixou de entregar
Não é raro o inventário revelar anos sem declaração, principalmente quando o titular era idoso e o imóvel estava arrendado ou parado. A regra é que o inventariante apresenta, em nome do espólio, também as declarações que a pessoa falecida deveria ter apresentado e não apresentou (Perguntas e Respostas ITR 2026, item 185; declaração do espólio).
Quem paga essa conta é o patrimônio deixado, não o bolso dos herdeiros. O espólio responde pelo imposto devido pelo falecido até a abertura da sucessão; depois da partilha, cada sucessor e o cônjuge meeiro respondem pelo que ficou para trás, com responsabilidade limitada ao montante do quinhão, do legado ou da meação - regra que a própria Lei do ITR incorpora ao tratar do sucessor como responsável.
O motivo prático para resolver isso antes da partilha está no cartório. Para registrar atos na matrícula do imóvel - e o registro do formal de partilha é um deles -, a lei exige a comprovação do pagamento do ITR dos cinco últimos exercícios. Uma DITR esquecida hoje pode ser o documento que falta daqui a um ano, quando a família for levar a partilha ao registro. A lógica é a mesma das declarações de imposto de renda atrasadas do espólio: regularizar cedo sai mais barato.
Partilhamos a terra no cartório: como atualizar o CIB e o CNIR no nome dos herdeiros?
Não pela DITR. Depois da partilha, a atualização tem dois passos, nesta ordem:
- No Incra: atualizar o cadastro do imóvel no SNCR pela Declaração para Cadastro Rural (DCR), com a conta gov.br, como em toda mudança de titularidade; também há atendimento nas unidades do Incra e nas Unidades Municipais de Cadastramento.
- Na Receita: se o CIB já está vinculado ao código do imóvel no Incra, o Cafir é alterado automaticamente depois da atualização no SNCR. Se não está, a vinculação é feita no sistema CNIR, em Meus Imóveis, Gerenciar Vinculação.
Se o pedido no CNIR ficar “aguardando documentação”, o caminho é um processo digital no e-CAC, no serviço “Imóvel Rural - Inscrever, Cancelar ou Alterar Cadastro”.
A declaração do ITR e o cadastro do imóvel rural são coisas separadas. As informações do Diac não são usadas para atualizar o Cafir, qualquer que seja a área. A atualização é feita pelo Cadastro Nacional de Imóveis Rurais (CNIR), com a vinculação entre o código do imóvel no Incra e o número do imóvel no Cadastro Imobiliário Brasileiro (CIB) - e só em situações excepcionais por formulário, nos termos da IN RFB 2.203/2024 (Perguntas e Respostas ITR 2026, item 194).
E há prazo. A Lei do ITR obriga a comunicar ao cadastro, em 60 dias da ocorrência, a sucessão causa mortis, ao lado de desmembramento, anexação, transmissão e constituição de usufruto. Depois da partilha, uma nova atualização reflete os novos titulares - e, se houver desmembramento, cada lote passa a ter o seu próprio número.
E se o imóvel for uma pequena gleba?
Imóvel imune ou isento não entrega DITR (exceto o imune ou isento). A imunidade mais conhecida é a da pequena gleba rural - no RS, área de até 30 hectares -, mas ela depende de três condições ao mesmo tempo: a área precisa ser explorada pelo próprio titular, sem outro imóvel, rural ou urbano, e sem arrendamento, comodato ou parceria (Perguntas e Respostas ITR 2026, item 011).
No inventário, a segunda condição costuma falhar: o monte quase sempre inclui a casa da família ou outro terreno, e o sítio pequeno passa a ter de ser declarado. Cedido a um vizinho por arrendamento, perde a imunidade de qualquer forma. Vale conferir caso a caso antes de concluir que “sítio pequeno não declara”.
Como conduzimos o ITR no inventário
A DITR do espólio é uma peça pequena de um processo maior: o imposto de renda do espólio, o resultado da atividade rural, o Funrural das vendas de produção e, se a fazenda for vendida, o ganho de capital pela regra do Valor da Terra Nua. O panorama completo está em fazenda no inventário: IR rural e Funrural do espólio; a retenção do Funrural pela empresa que compra a produção, em Funrural na compra de produtor rural; e o ITCD da terra no RS em ITCD de imóvel rural no RS.
O inventário em si, o alvará e a partilha são atos do advogado da família; o lado fiscal - DITR do exercício e dos anos em aberto, cadastro, declarações do espólio e a transição para os herdeiros - é o nosso. É o trabalho descrito na página de espólio e inventário e, para quem continua tocando a produção, na página do agronegócio. Se a DITR do espólio ficou em aberto, neste ano ou em anos anteriores, fale com a equipe para entregar as declarações em atraso com a multa calculada.
Bases legais: Instrução Normativa RFB nº 2.330/2026, arts. 2º, III, 3º, parágrafo único, 4º, 7º, 9º e 11; Lei nº 9.393/1996, arts. 1º, 2º, 5º, 6º, § 1º, IV, e 21; Lei nº 5.172/1966 (CTN), art. 131, II e III; Decreto nº 4.382/2002 (RITR), art. 38; Lei nº 6.015/1973, art. 167, I, 25; Perguntas e Respostas ITR 2026 (RFB), itens 044, 185, 186, 187 e 194.