

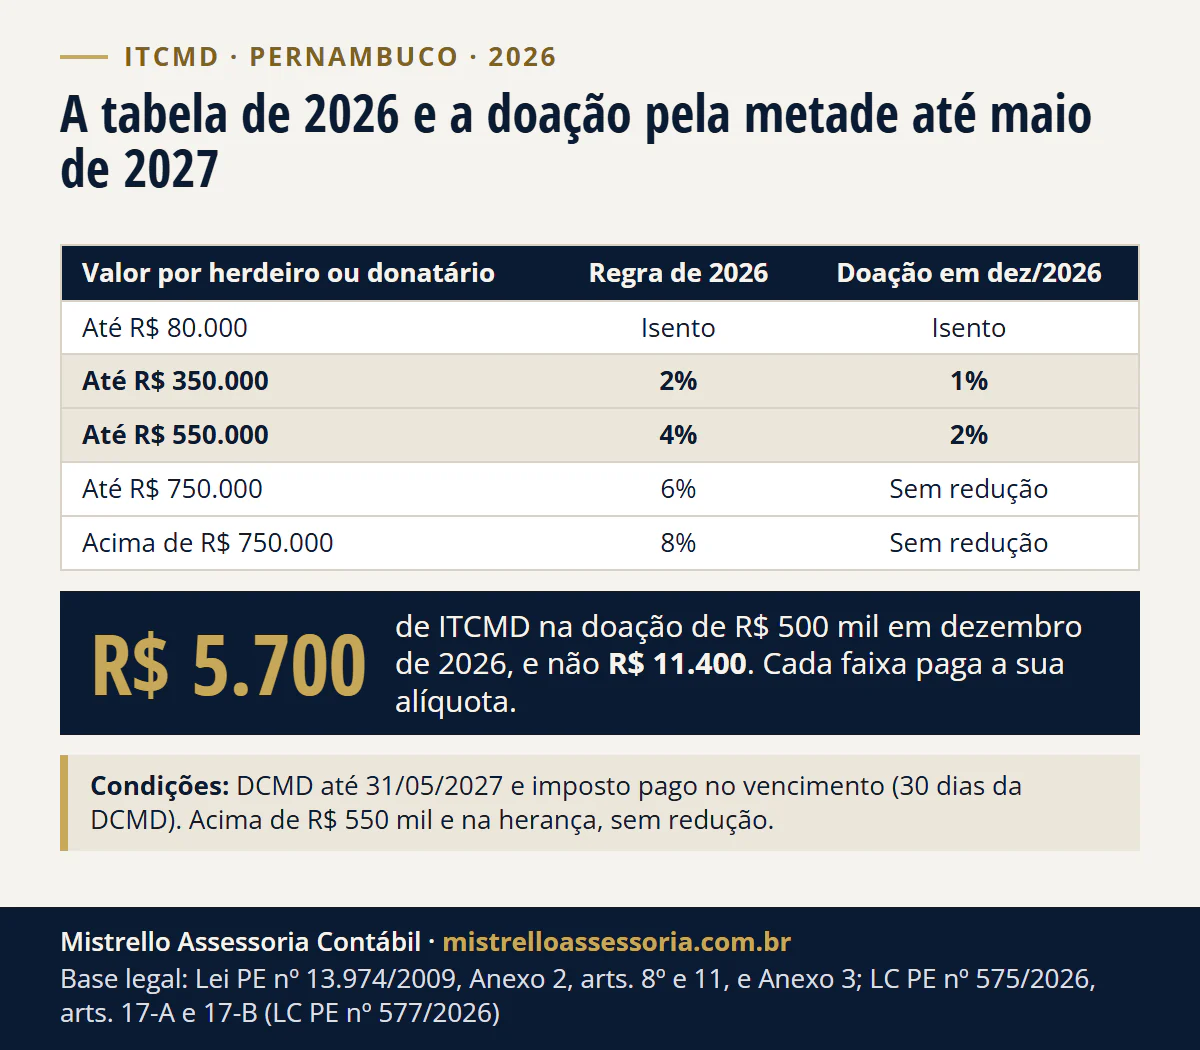
Em Pernambuco, o ITCMD de 2026 é o mesmo na herança e na doação: os primeiros R$ 80 mil do quinhão, ou do que cada donatário recebe no ano, são isentos, e o que passa disso paga 2%, 4%, 6% e 8% por faixa (Lei PE 13.974/2009, Anexo 3). Nas doações de 01/12/2026 a 31/05/2027 de até R$ 550 mil (limite de 2026), as alíquotas de 2% e 4% caem à metade, com o imposto pago no vencimento, a DCMD transmitida até 31/05/2027 e as outras condições da lei (LC PE 577/2026).
- R$ 80 mil isentos por quinhão ou por donatário no ano
- 2% a 8% por faixa, na herança e na doação
- Metade nas doações de 01/12/2026 a 31/05/2027 até R$ 550 mil (limite de 2026)
Em 01/01/2027, as faixas e as isenções em reais são corrigidas pelo IPCA. A herança não tem a redução, e o pagamento em cota única no vencimento leva 7% de desconto. Abaixo, a tabela com a conta em reais, as isenções, a janela de dezembro a maio, os prazos da DCMD e dois exemplos.
Qual é a alíquota do ITCMD em Pernambuco em 2026?
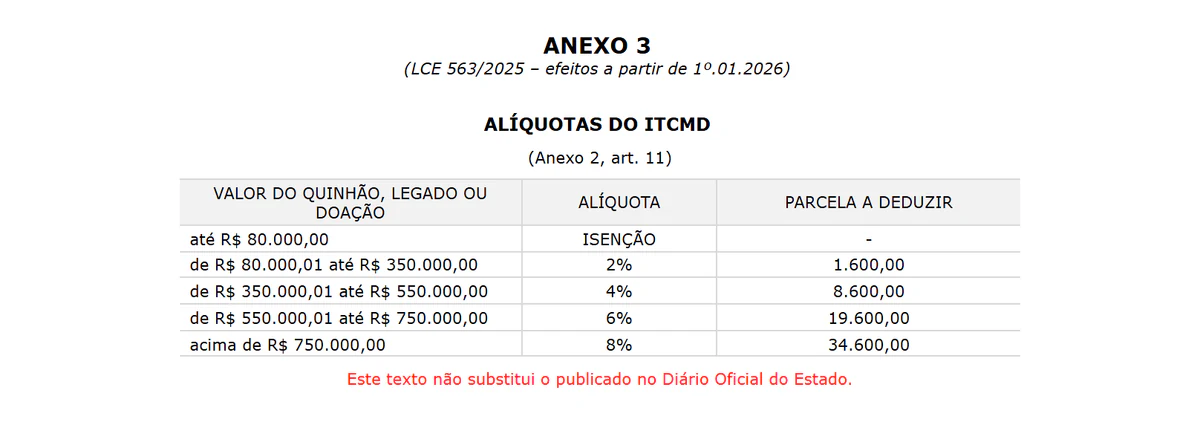
A mesma tabela vale para herança e doação, e cada faixa paga a sua alíquota. A lei manda aplicar a alíquota mais alta só sobre a parte que passa da faixa anterior; a parcela a deduzir é um atalho que dá o mesmo resultado (Anexo 2, art. 11, §§ 1º e 2º).
| Valor do quinhão ou da doação | Alíquota | Parcela a deduzir | Exemplo | Imposto |
|---|---|---|---|---|
| Até R$ 80.000,00 | Isento | - | R$ 80.000,00 | R$ 0,00 |
| De R$ 80.000,01 a R$ 350.000,00 | 2% | R$ 1.600,00 | R$ 200.000,00 | R$ 2.400,00 |
| De R$ 350.000,01 a R$ 550.000,00 | 4% | R$ 8.600,00 | R$ 500.000,00 | R$ 11.400,00 |
| De R$ 550.000,01 a R$ 750.000,00 | 6% | R$ 19.600,00 | R$ 600.000,00 | R$ 16.400,00 |
| Acima de R$ 750.000,00 | 8% | R$ 34.600,00 | R$ 1.000.000,00 | R$ 45.400,00 |
Valores antes da redução de 7% da cota única. A conta da linha de R$ 500.000,00, pela parcela a deduzir: 4% de R$ 500.000,00 = R$ 20.000,00, menos R$ 8.600,00 = R$ 11.400,00. Faixa a faixa: R$ 0 nos primeiros R$ 80 mil, R$ 5.400,00 (2% de R$ 270 mil) e R$ 6.000,00 (4% de R$ 150 mil).
A tabela é a do Anexo 3, em vigor desde 01/01/2026:
O teto de 8% é o fixado pelo Senado (Resolução do Senado 9/1992). Herança de óbito até 31/12/2025 segue a tabela da época, porque vale a alíquota da data do óbito (LC 227/2026, art. 156, § 1º).
Quem é isento do ITCMD em Pernambuco?
Passou do limite, só o excedente é tributado, pela mesma progressão por faixa (Anexo 2, art. 8º). Na doação, o limite é por donatário e por ano civil.
| Situação | Limite em 2026 | Condição |
|---|---|---|
| Herança: quinhão de cada herdeiro | R$ 80.000,00 | Passou, paga só sobre o excedente |
| Herança: imóvel de moradia | R$ 270.000,00 | Único imóvel do espólio; só cônjuge e filhos na sucessão; herdeiro sem outro imóvel |
| Doação | R$ 80.000,00 por donatário no ano civil | As doações do ano se somam |
| Salário, aposentadoria, pensão, FGTS e PIS-PASEP não recebidos em vida | Sem limite | Valores da Lei 6.858/1980 (inciso IX) |
| Legado ou doação a museu ou instituição cultural sem fins lucrativos em PE | Sem limite | Inciso V |
No quinhão, ficam fora o imóvel de moradia isento, o valor sem incidência e o imóvel de outro estado. O imóvel de moradia que passa de R$ 270 mil, mas cumpre as outras condições, entra só pelo que excede (art. 8º, § 2º). O bem isento também sai da conta da alíquota (Decreto 60.078/2025, art. 6º).
Quando as doações recebidas no ano passam de R$ 80 mil, a Sefaz-PE identifica a doação que causou o excesso e cobra o imposto sobre o excedente e sobre as doações seguintes até o fim do ano (Decreto 60.078/2025, art. 18). A isenção se pede na própria DCMD, que é entregue mesmo sem imposto.
Como fica a doação de 01/12/2026 a 31/05/2027?
As alíquotas de 2% e 4% ficam reduzidas em 50% nas doações desse período cujo valor se enquadre nessas faixas (LC PE 575/2026, art. 17-A). Vale a data da doação; a herança e as faixas de 6% e 8% ficam de fora.
| Valor da doação (limites de 2026) | Alíquota até 30/11/2026 | Em dezembro de 2026 | Exemplo | Até 30/11/2026 | Em dezembro de 2026 |
|---|---|---|---|---|---|
| Até R$ 80.000,00 | Isento | Isento | R$ 80.000,00 | R$ 0,00 | R$ 0,00 |
| De R$ 80.000,01 a R$ 350.000,00 | 2% | 1% | R$ 300.000,00 | R$ 4.400,00 | R$ 2.200,00 |
| De R$ 350.000,01 a R$ 550.000,00 | 4% | 2% | R$ 500.000,00 | R$ 11.400,00 | R$ 5.700,00 |
| Acima de R$ 550.000,00 | 6% e 8% | Sem redução pela letra da lei | R$ 600.000,00 | R$ 16.400,00 | R$ 16.400,00 |
Na janela, cada faixa paga a sua alíquota, agora de 1% e 2%, e o imposto de toda doação até R$ 550 mil cai exatamente à metade. A guia sai na DCMD. De janeiro a maio de 2027, valem os limites corrigidos pelo IPCA, conhecidos só depois do IPCA de novembro de 2026.
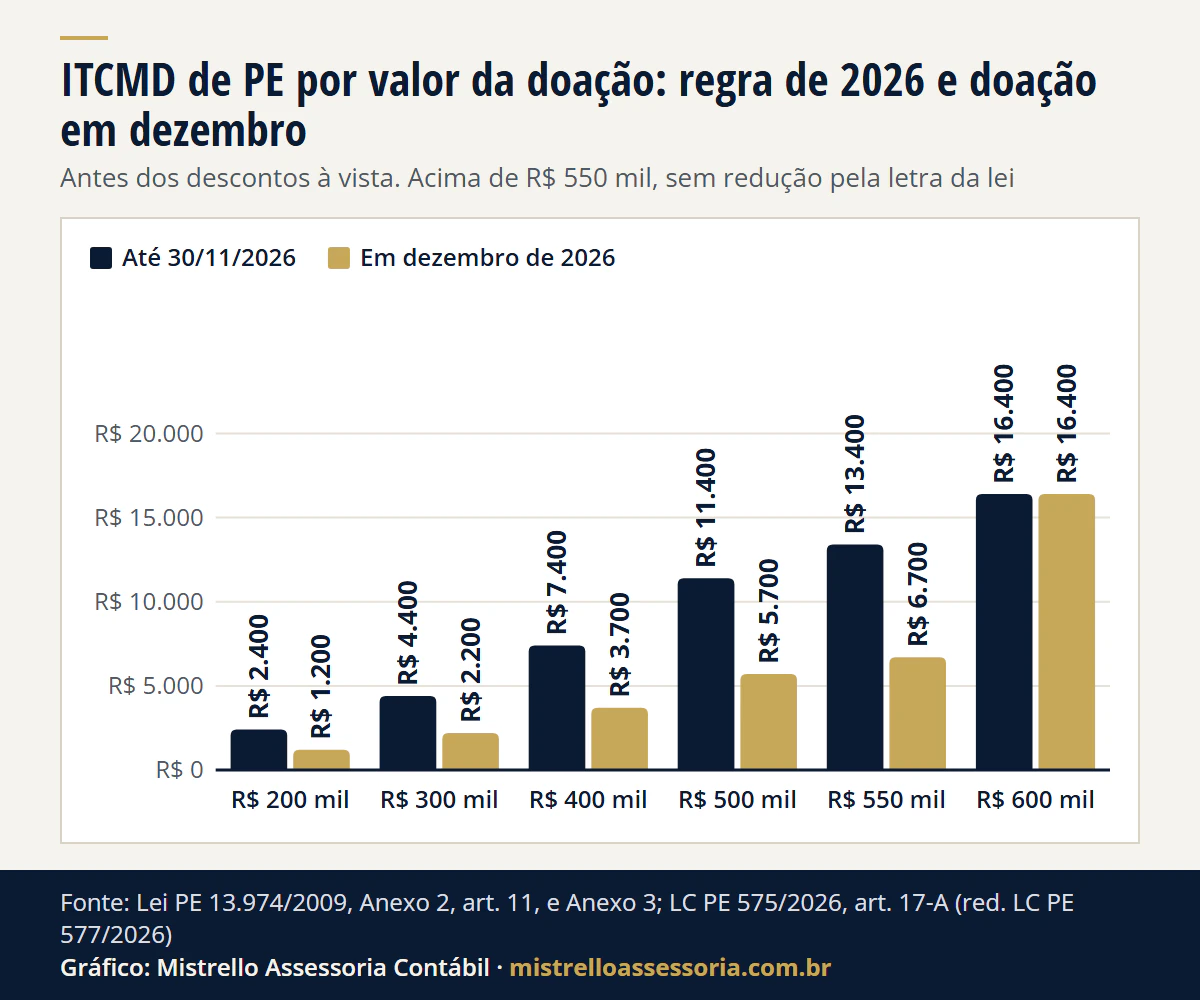
Ver os dados do gráfico
| Valor da doação | Até 30/11/2026 | Em dezembro de 2026 |
|---|---|---|
| R$ 200 mil | R$ 2.400 | R$ 1.200 |
| R$ 300 mil | R$ 4.400 | R$ 2.200 |
| R$ 400 mil | R$ 7.400 | R$ 3.700 |
| R$ 500 mil | R$ 11.400 | R$ 5.700 |
| R$ 550 mil | R$ 13.400 | R$ 6.700 |
| R$ 600 mil | R$ 16.400 | R$ 16.400 |
O degrau acima de R$ 550 mil. A lei fala em doações cujo valor fica nas faixas de 2% e 4%. Acima disso, a leitura literal é sem redução: R$ 550.000,00 pagam R$ 6.700,00 em dezembro, e R$ 600.000,00, R$ 16.400,00.
O Informativo Fiscal da Sefaz-PE (item 2.3) lê igual: a doação tem de valer de R$ 80.000,01 a R$ 550.000,00.
As condições estão no art. 17-B, e a Sefaz-PE as resume na página do PERC 2026:
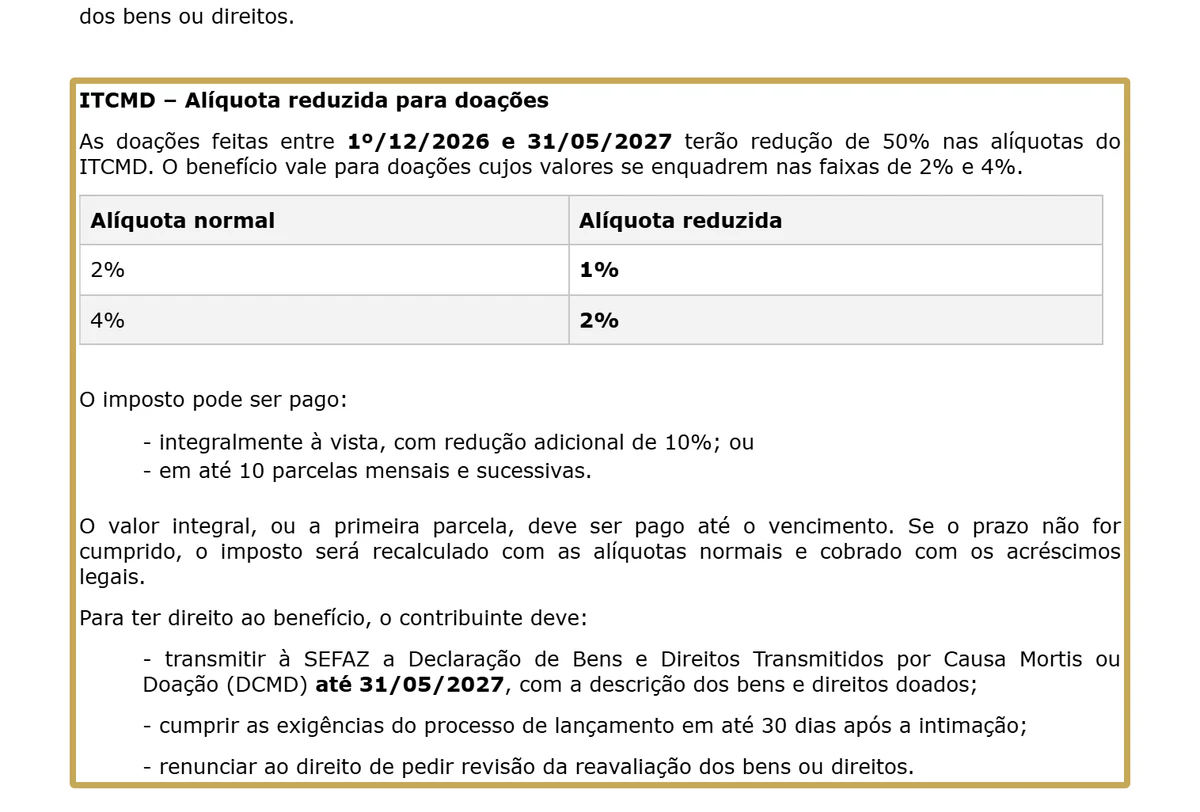
- Pagar no vencimento: à vista, com mais 10% de redução, ou em até 10 parcelas mensais, com a 1ª no vencimento. As parcelas seguintes têm atualização e juros (art. 17-A, § 3º, I).
- Transmitir a DCMD até 31/05/2027, com os bens doados.
- Cumprir as exigências da Sefaz-PE em 30 dias da intimação e renunciar ao pedido de revisão da reavaliação dos bens.
Perdido o prazo, o imposto é recalculado pela alíquota cheia, com os acréscimos (art. 17-A, § 2º). Quem pretende discutir o valor que a Sefaz-PE deu ao bem deve pesar a renúncia antes de usar a redução. A comparação com os outros estados está em doar em 2026 ou esperar.
Exemplo: R$ 500 mil doados em novembro ou em dezembro
Exemplo hipotético, sem cliente: mãe que mora em Pernambuco doa R$ 500.000,00 em dinheiro a um filho, sem outra doação no ano.
| Data da doação | Conta | ITCMD | À vista no vencimento |
|---|---|---|---|
| Novembro de 2026 | 4% de R$ 500.000,00 - R$ 8.600,00 | R$ 11.400,00 | R$ 10.602,00 (com 7%) |
| Dezembro de 2026 | 1% de R$ 270.000,00 + 2% de R$ 150.000,00 | R$ 5.700,00 | R$ 5.130,00 (com 10%) |
Em dezembro, R$ 2.700,00 vêm da faixa de 1% e R$ 3.000,00 da faixa de 2%; os primeiros R$ 80 mil são isentos. A LC PE 577/2026 não diz se os 7% da lei do ITCMD se somam aos 10% da janela; a conta acima usa só os 10%, e o valor final sai na guia da DCMD.
Quanto paga quem herda em Pernambuco?
Cada herdeiro é um fato gerador, com a sua própria tabela (Anexo 2, art. 5º, § 1º). Por isso, o mesmo patrimônio dividido entre mais herdeiros paga menos imposto no total.
Exemplo hipotético, sem cliente: pai viúvo que morava em Recife deixa R$ 800.000,00 em bens a dois filhos, sem imóvel isento e sem dívidas.
| Situação | Conta | ITCMD |
|---|---|---|
| Cada filho recebe R$ 400.000,00 | 4% de R$ 400.000,00 - R$ 8.600,00 | R$ 7.400,00 por filho |
| Os dois filhos juntos | 2 x R$ 7.400,00 | R$ 14.800,00 |
| Se fosse um herdeiro só, com R$ 800.000,00 | 8% de R$ 800.000,00 - R$ 34.600,00 | R$ 29.400,00 |
| Cota única no vencimento, por filho | R$ 7.400,00 x 0,93 | R$ 6.882,00 |
Faixa a faixa, cada quinhão de R$ 400 mil paga R$ 5.400,00 (2% de R$ 270 mil) e R$ 2.000,00 (4% de R$ 50 mil). As dívidas comprovadas do falecido saem da base (Anexo 2, art. 9º, § 2º). A herança não tem a redução de 2026/27.
Previdência privada (VGBL e PGBL) tem tratamento próprio no inventário: veja VGBL e PGBL no inventário. A renúncia pura, sem ressalva e em favor do monte, não paga ITCMD em PE (Anexo 2, art. 2º, III); a renúncia em favor de alguém é doação (renúncia de herança).
Qual é o prazo da DCMD e do pagamento? Tem desconto?
A DCMD (Declaração de Bens e Direitos Transmitidos por Causa Mortis ou Doação) é preenchida no site da Sefaz-PE, com a conta gov.br do contribuinte ou do representante legal (Decreto 60.078/2025). Os prazos são em dias corridos.
- Fato gerador: a data do óbito ou da doação (contrato, escritura, registro das quotas).
- DCMD: doação, em até 60 dias; herança, em até 180 dias do óbito, ou 60 dias do trânsito em julgado quando há inventário judicial. Uma DCMD por herança; entregue mesmo isenta.
- Valor: concordou com o valor mínimo sugerido pela Sefaz-PE, a DCMD já é o lançamento. Discordou, vira lançamento por declaração, com notificação.
- Pagamento: em até 30 dias da DCMD ou da ciência da notificação. Cota única com 7% de redução ou até 10 cotas mensais de no mínimo R$ 100,00.
- Cartório: no imóvel, o imposto é pago antes da escritura de doação ou do registro; o Demonstrativo do Processo vai ao cartório.
O desconto de 7% é da própria lei do ITCMD, para a cota única paga até o vencimento (Anexo 2, art. 17, § 1º). Veículo paga antes do Detran, e quotas, antes do arquivamento na Jucepe (art. 17, § 3º).
Sobre qual valor o ITCMD é calculado?
A base é o valor venal, que a lei de PE define como o valor de mercado (Anexo 2, arts. 9º e 10), com pisos e regras por tipo de bem:
- Imóvel urbano: nunca abaixo do valor do IPTU; rural, do valor declarado no ITR; veículo, do IPVA.
- Ações em bolsa: a cotação na data. Quotas de empresa fechada: o patrimônio líquido de balanço atualizado.
- Nua-propriedade: 2/3 do valor; usufruto: 1/3. Na doação com reserva de usufruto, o imposto da futura extinção é cobrado junto, na doação (art. 18).
- Conta e aplicação: pelos extratos do banco, de no máximo 90 dias (Decreto 60.078/2025, art. 8º, II).
Se você discorda do valor mínimo que a Sefaz-PE sugere na DCMD, os dados viram pedido de lançamento por declaração. A impugnação da notificação vai em 30 dias da ciência, em instância única (Anexo 2, arts. 14 a 16; Decreto, art. 10).
Quotas de holding entram pelo patrimônio líquido, ponto que pesa em quando a holding familiar vale a pena.
Quem paga e qual estado cobra?
Paga quem recebe: o herdeiro, o legatário ou o donatário. Na doação de bem móvel a quem não mora em PE, o contribuinte é o doador (Anexo 2, art. 6º).
Imóvel situado em Pernambuco paga em PE. Dinheiro, aplicações e quotas pagam no estado do domicílio do falecido, na herança, ou do doador, na doação (LC 227/2026, arts. 158 e 159; Anexo 2, arts. 3º e 4º). O caso do imóvel em outro estado está em qual estado cobra o ITCMD.
Pernambuco já cumpre a LC 227?
A LC 227/2026 trouxe as normas gerais do ITCMD. Ponto a ponto, a lei de Pernambuco em 2026:
| Ponto da LC 227/2026 | Pernambuco | Base em PE |
|---|---|---|
| Alíquota progressiva pelo valor (art. 156, I) | Sim: isenção, 2%, 4%, 6% e 8% | Anexo 3 |
| Cálculo por faixa (art. 156, § 2º) | Sim: cada parcela na sua faixa | Anexo 2, art. 11, § 1º |
| Teto do Senado (art. 156, II) | Sim: 8% | Anexo 3; Res. SF 9/1992 |
| Contribuinte na doação é o donatário (art. 157, II) | A lei de PE põe o doador como contribuinte do bem móvel quando o donatário não mora em PE | Anexo 2, art. 6º, II |
Inventário ou doação atrasados de antes de julho de 2026: o PERC ajuda?
Ajuda. Para ITCMD de fato gerador até 30/06/2026, o PERC 2026 reduz 100% da multa e dos juros à vista, ou 50% da multa e 80% dos juros em até 36 parcelas (LC PE 575/2026, art. 6º-C e Anexo 5).
Em regra, o pagamento à vista ou da 1ª parcela vai até 28/12/2026. Para o ITCMD ainda não lançado, a declaração vai até 30/04/2027, com as exigências cumpridas em 30 dias e o imposto pago no prazo legal.
O PERC exige a renúncia à revisão da reavaliação dos bens. Ele soma com o desconto de 7% da cota única paga em dia, porque a lei abre essa exceção à regra de não acumular (art. 3º, parágrafo único, III).
Como trabalhamos
Para a família com herança ou doação em Pernambuco, conferimos a faixa de cada herdeiro ou donatário, as isenções, a base de cada bem e os prazos, e preparamos os dados da DCMD com a conta em reais. Na doação, conferimos se ela cabe na janela até 31/05/2027 e quais condições você aceita para usá-la.
Quando a doação faz parte de um plano de passar o patrimônio aos filhos, o trabalho é de holding e sucessão; depois do falecimento, de espólio e inventário. Escritório em Porto Alegre/RS, com atendimento online para todo o Brasil.
Fontes e legislação
- Lei PE nº 13.974/2009, texto consolidado da Sefaz-PE, Anexo 2 (arts. 1º a 11, 14 a 18, 20, 24, 28 e 29) e Anexo 3, incluídos pela LC PE nº 563/2025.
- Decreto PE nº 60.078/2025, arts. 2º, 3º, 5º, 6º, 7º, 8º, 10, 11, 13, 15, 18 e 20.
- LC PE nº 577/2026 (também na ALEPE), que deu nova redação à LC PE nº 575/2026, arts. 2º, 3º, 4º, 6º-C, 17-A, 17-B e Anexo 5; Sefaz-PE, PERC 2026 e Informativo Fiscal do PERC 2026, ITCMD (29/10/2026).
- LC nº 227/2026, arts. 156 a 159; Resolução do Senado Federal nº 9/1992, art. 1º.
Regras conferidas na Sefaz-PE e na ALEPE em 21/11/2026. Exemplos hipotéticos, sem cliente.
Contas conferidas: 4% x R$ 500.000 - R$ 8.600 = R$ 11.400,00; 1% x R$ 270.000 + 2% x R$ 150.000 = R$ 5.700,00; R$ 11.400 x 0,93 = R$ 10.602,00; R$ 5.700 x 0,90 = R$ 5.130,00; 4% x R$ 400.000 - R$ 8.600 = R$ 7.400,00; 8% x R$ 800.000 - R$ 34.600 = R$ 29.400,00; R$ 7.400 x 0,93 = R$ 6.882,00.
Bases legais deste artigo
- Lei PE nº 13.974/2009, Anexo 2, arts. 1º a 11, 14 a 18, 20, 24, 28 e 29, e Anexo 3 (LC PE nº 563/2025)
- Decreto PE nº 60.078/2025, arts. 2º, 3º, 5º, 6º, 7º, 8º, 10, 11, 13, 15, 18 e 20
- LC PE nº 575/2026, arts. 2º, 3º (incl. parágrafo único, III), 4º, 6º-C, 17-A e 17-B e Anexo 5 (red. LC PE nº 577/2026)
- LC nº 227/2026, arts. 156 a 159
- Resolução do Senado Federal nº 9/1992, art. 1º