

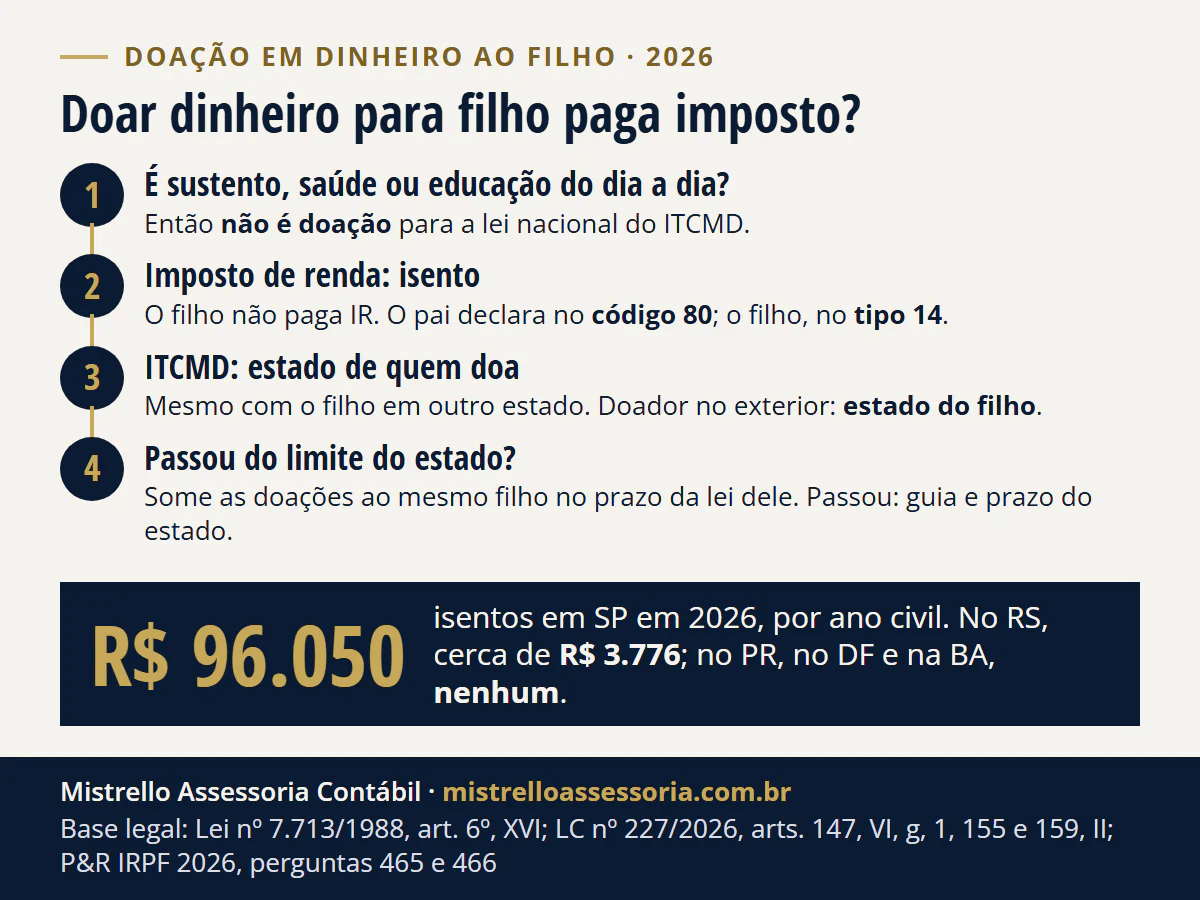
Doar dinheiro ao filho não paga imposto de renda: a doação é isenta para quem recebe, e os dois a declaram (Lei 7.713/1988, art. 6º, XVI). O imposto que pode haver é o ITCMD, do estado onde mora quem doa, mesmo que o filho more em outro (LC 227/2026, art. 159, II). Em 2026, cada estado isenta até um limite: R$ 96.050 em SP, R$ 57.899 em MG, R$ 20.000 em SC e cerca de R$ 3.776 no RS. PR, DF e BA não isentam por valor.
- IR isento para o filho que recebe; pai e filho declaram
- Estado de quem doa cobra o ITCMD, mesmo com o filho em outro estado
- R$ 96.050 maior isenção dos 11 entes em 2026 (SP, por ano civil)
Abaixo, com as leis dos 10 estados e do DF conferidas em 22/11/2026 e as unidades fiscais de 2026: o limite e o prazo de soma de cada um, o que não é doação, a conta de R$ 100 mil em cada estado e como pai e filho declaram no imposto de renda.
Doar dinheiro para filho paga imposto de renda?
Não. O valor dos bens recebidos por doação é isento de imposto de renda para quem recebe (Lei 7.713/1988, art. 6º, XVI), regra repetida no regulamento do imposto (RIR/2018, art. 35, VII, c). Vale para qualquer valor.
Quem doa dinheiro também não tem imposto de renda a pagar pela doação, e o valor doado não abate o imposto dele. O que os dois precisam fazer é informar a doação na declaração anual, cada um com o CPF do outro, como mostra a tabela do H2 sobre a declaração, mais abaixo.
Paga ITCMD? Qual estado cobra?
Pode pagar. Dinheiro é bem móvel, e o ITCMD de bem móvel é do estado onde tem domicílio quem doa (Constituição, art. 155, § 1º, II). A lei nacional do imposto diz o mesmo e completa: se o doador mora no exterior, cobra o estado do filho (LC 227/2026, art. 159, II, a e b).
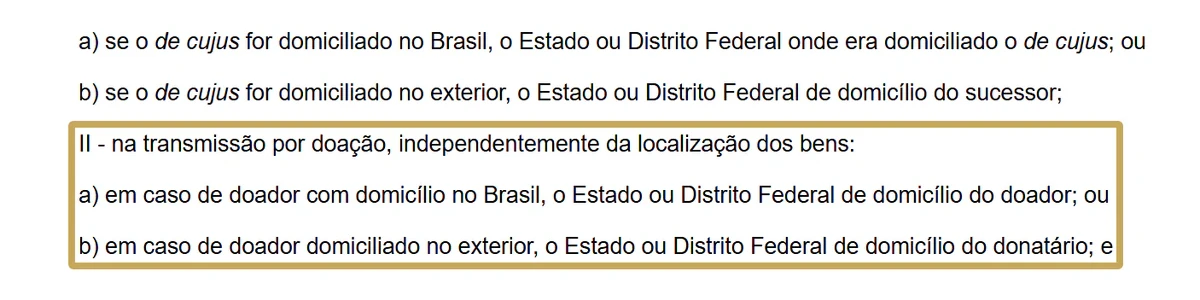
Para quem tem mais de um domicílio, presume-se o informado na declaração do imposto de renda (art. 159, § 2º). Um pai que mora em Porto Alegre/RS e doa ao filho que mora em Florianópolis paga o ITCD gaúcho, não o catarinense.
Quem paga: a lei nacional aponta o filho que recebe (LC 227/2026, art. 157, II). A lei gaúcha ainda aponta o doador e faz o filho responder junto (Lei RS 8.821/1989, arts. 8º, I, a, e 10, II). O imposto se paga uma vez: combinem por escrito quem arca com ele.
O passo a passo gaúcho, com a guia do formulário simplificado, está em doação em dinheiro no RS; o paulista, em doação em SP.
Quanto posso doar ao filho sem pagar imposto em cada estado?
Depende só do estado de quem doa. Nos 10 estados e no DF conferidos, a isenção da doação em dinheiro vai de zero a R$ 96.050 em 2026, e cada lei tem o seu prazo para somar as doações ao mesmo filho.
| Estado de quem doa | Isento até (2026) | Como soma as doações ao mesmo filho | Acima do limite | Base |
|---|---|---|---|---|
| RS | Imposto abaixo de 4 UPF-RS: doação de até cerca de R$ 3.776 | Menos de 1 ano, para a faixa | 3% até R$ 283.264,00; 4% acima, sobre o valor inteiro | Lei 8.821/1989, arts. 7º, X, e 19 |
| SC | R$ 20.000,00 | 12 meses | 1%, 3%, 5% e 7%, por parcela | Lei 13.136/2004, arts. 9º e 10, IV |
| PR | Sem isenção por valor | Não há limite a somar | 4% | Lei 18.573/2015, arts. 11 e 22 |
| SP | 2.500 UFESPs: R$ 96.050,00 | Ano civil | 4% sobre o total do ano | Lei 10.705/2000, arts. 6º, II, a, 9º, § 3º, e 16 |
| MG | 10.000 Ufemgs: R$ 57.899,00 | 3 anos civis, por donatário | 5%, com desconto de 50% na doação de até 90.000 Ufemgs (R$ 521.091,00) paga antes da ação fiscal | Lei 14.941/2003, arts. 3º, II, a, e 10; Decreto 43.981/2005, arts. 23-A e 24 |
| RJ | 11.250 UFIR-RJ: R$ 55.804,50 (só doação em dinheiro) | Ano civil, por donatário | 4% até 70.000 UFIR-RJ (R$ 347.228,00); de 4,5% a 8% acima | Lei 7.174/2015, arts. 8º, VIII, e 26 |
| DF | Sem isenção por valor | 12 meses, para a faixa | 4% até R$ 1.644.288,50 (valor de 2026); 5% e 6% acima, por parcela | Lei 6.466/2019, art. 6º; Lei 3.804/2006, art. 9º e § 2º |
| BA | Sem isenção por valor | Ano civil, para a faixa | 3% até R$ 200 mil; 3,5% até R$ 300 mil; 4% acima | Lei 4.826/1989, arts. 4º e 9º, I e parágrafo único |
| GO | R$ 20.000,00 | 2 anos para a isenção; 12 meses para o imposto | 2%, 4%, 6% e 8%, por parcela | Lei 11.651/1991, arts. 77-A, 78 e 79, I e parágrafo único |
| ES | 5.000 VRTEs: R$ 24.691,50 | Ano civil | 4% sobre o total | Lei 10.011/2013, arts. 7º, II, d, 10, § 6º, e 12 |
| PE | R$ 80.000,00 | Ano civil, por donatário | 2% a 8%, só sobre o que passa de R$ 80 mil | Lei 13.974/2009, Anexo 2, art. 8º, III, e Anexo 3 |
Valores com as unidades de 2026: UPF-RS R$ 28,3264, UFESP R$ 38,42, Ufemg R$ 5,7899, UFIR-RJ R$ 4,9604 e VRTE R$ 4,9383. As de 2027 saem entre dezembro e janeiro, cada uma em ato do seu estado; os limites em reais de PE são corrigidos pelo IPCA a partir de 01/01/2027.
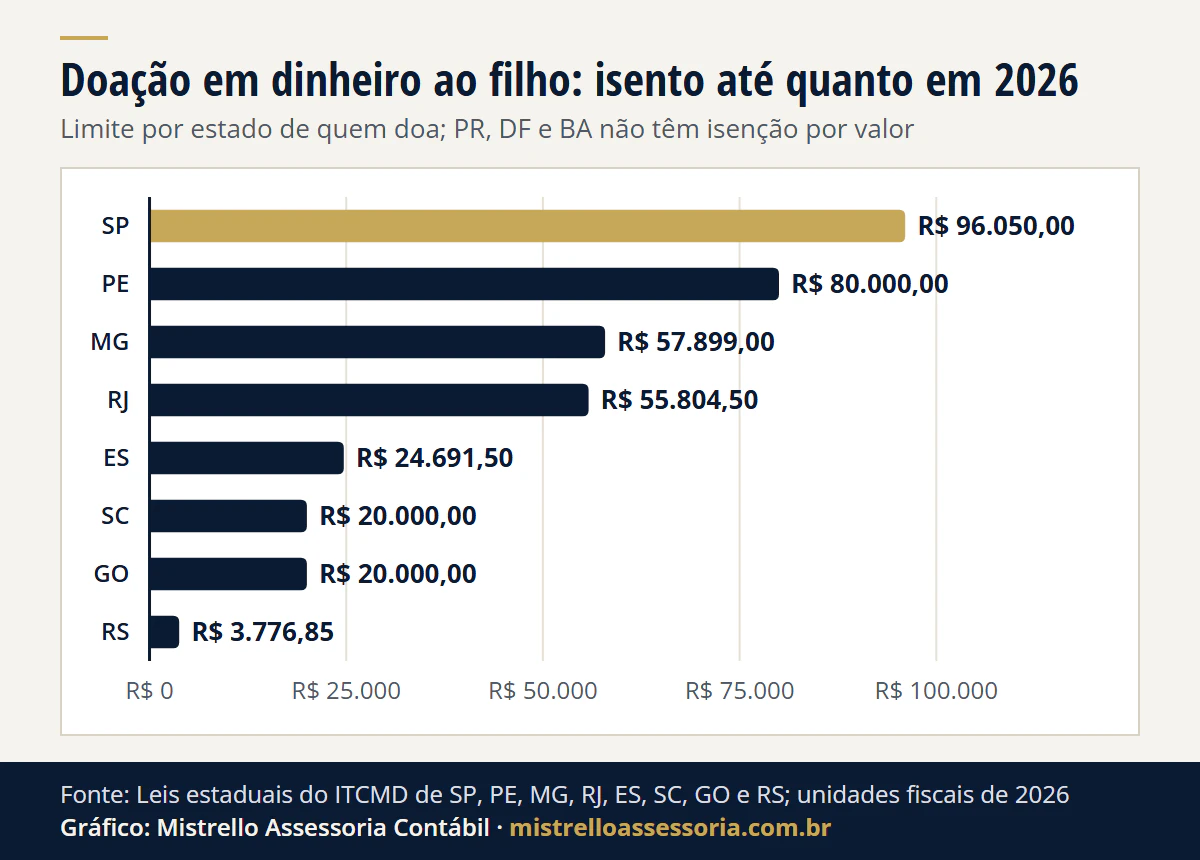
Ver os dados do gráfico
| Estado de quem doa | Isento até |
|---|---|
| SP | R$ 96.050,00 |
| PE | R$ 80.000,00 |
| MG | R$ 57.899,00 |
| RJ | R$ 55.804,50 |
| ES | R$ 24.691,50 |
| SC | R$ 20.000,00 |
| GO | R$ 20.000,00 |
| RS | R$ 3.776,85 |
Nos estados que isentam até um valor, a doação que passa do limite paga sobre o valor inteiro, salvo em PE, onde só paga o que passa de R$ 80 mil.
Nos outros 16 estados, consulte a lei do seu estado: a regra do estado de quem doa e a soma das doações valem para todos.
Outra diferença está na faixa: a LC 227/2026 manda aplicar cada alíquota só na parte do valor que cai nela (art. 156, § 2º), e RS, RJ e BA ainda aplicam a faixa sobre o valor inteiro. Em doações abaixo da 2ª faixa, como as do exemplo abaixo, nada muda; acima, veja doar em 2026 ou esperar.
Pix, mesada e faculdade contam como doação?
O Pix é só o meio. O que decide é a natureza: dinheiro dado para o filho ficar com ele é doação, por Pix, transferência ou em espécie.
A lei nacional do ITCMD exclui da doação o que vem de dever jurídico de família, como os gastos ordinários com educação, saúde e sustento de familiar (LC 227/2026, art. 147, VI, g, 1).
| Situação | É doação para o ITCMD? |
|---|---|
| Mensalidade da faculdade, plano de saúde, aluguel e contas do dia a dia do filho | Não: gasto ordinário de educação, saúde e sustento |
| Pix de R$ 100 mil para o filho dar entrada num apartamento | Sim |
| Dinheiro para o filho abrir a empresa dele | Sim |
A exclusão está na lei nacional, e nenhuma lei estadual lida a repete com essas palavras. Guarde os comprovantes do gasto, porque é com eles que você mostra à Sefaz que o pagamento foi sustento, e não doação.
A doação se faz por escritura pública ou instrumento particular; a verbal só vale para bem móvel de pequeno valor entregue na hora (Código Civil, art. 541). Num Pix de valor alto, um documento assinado pelos dois registra a data, o valor e quem paga o ITCMD.
Quanto paga a doação de R$ 100 mil ao filho no RS, em SP e em MG?
Exemplo hipotético, sem cliente: um pai doa R$ 100.000,00 ao filho, em dinheiro, por Pix, em 2026, sem outras doações ao filho no período.
| Onde o pai mora | Conta | ITCMD |
|---|---|---|
| Porto Alegre/RS | 3.530,3 UPF-RS, abaixo de 10.000: 3% x R$ 100.000,00 | R$ 3.000,00 |
| São Paulo/SP | Passa de R$ 96.050,00: 4% x R$ 100.000,00 | R$ 4.000,00 |
| Belo Horizonte/MG | Passa de R$ 57.899,00: 5% x R$ 100.000,00 = R$ 5.000,00, com desconto de 50% pago antes da ação fiscal | R$ 2.500,00 |
A mesma doação, nos outros 8 entes da tabela:
| Estado do pai | Conta | ITCMD |
|---|---|---|
| SC | 1% de R$ 20 mil + 3% de R$ 30 mil + 5% de R$ 50 mil = R$ 200,00 + R$ 900,00 + R$ 2.500,00 | R$ 3.600,00 |
| PR | 4% x R$ 100.000,00 | R$ 4.000,00 |
| RJ | 20.159,7 UFIR-RJ, na faixa de 4%: 4% x R$ 100.000,00 | R$ 4.000,00 |
| DF | 4% x R$ 100.000,00 | R$ 4.000,00 |
| BA | Até R$ 200 mil: 3% x R$ 100.000,00 | R$ 3.000,00 |
| GO | 2% de R$ 25 mil + 4% de R$ 75 mil = R$ 500,00 + R$ 3.000,00 | R$ 3.500,00 |
| ES | Passa de 5.000 VRTEs: 4% x R$ 100.000,00 | R$ 4.000,00 |
| PE | 2% x R$ 100.000,00 - R$ 1.600,00 de parcela a deduzir, que é 2% dos R$ 20 mil acima da isenção | R$ 400,00 na doação até 30/11/2026 |
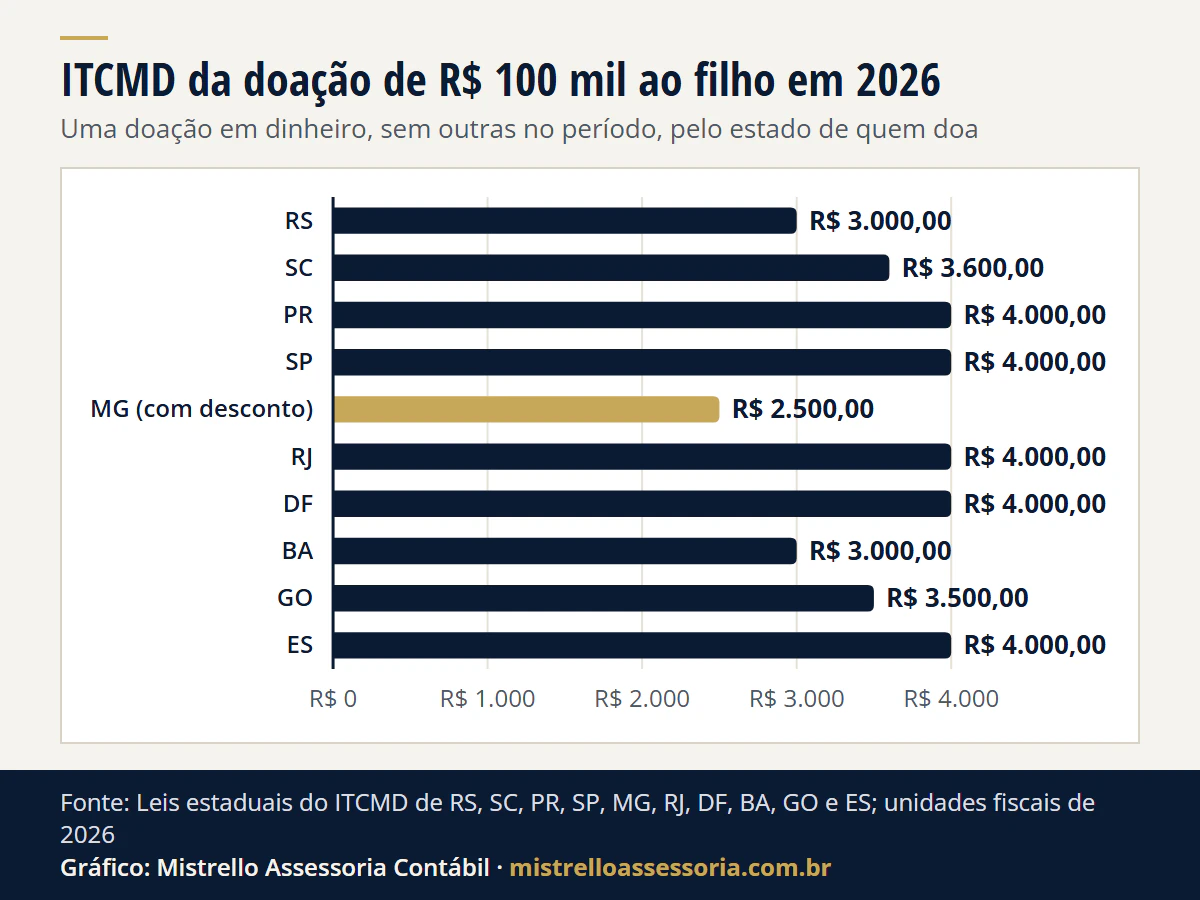
Ver os dados do gráfico
| Estado de quem doa | ITCMD |
|---|---|
| RS | R$ 3.000,00 |
| SC | R$ 3.600,00 |
| PR | R$ 4.000,00 |
| SP | R$ 4.000,00 |
| MG (com desconto) | R$ 2.500,00 |
| RJ | R$ 4.000,00 |
| DF | R$ 4.000,00 |
| BA | R$ 3.000,00 |
| GO | R$ 3.500,00 |
| ES | R$ 4.000,00 |
Em PE, nas doações de 01/12/2026 a 31/05/2027, a alíquota de 2% cai para 1%, com as condições da LC PE 577/2026; o valor final sai na guia da Sefaz-PE.
Na doação até 30/11/2026, o ITCMD de PE pago em cota única até o vencimento tem redução de 7% (Lei PE 13.974/2009, Anexo 2, art. 17, § 1º): no exemplo, R$ 372,00.
Na declaração de 2027, pelas fichas de 2026 (as de 2027 saem com o programa novo), o pai informa R$ 100.000,00 em Doações Efetuadas, código 80, com o CPF do filho. O filho informa o mesmo valor em Rendimentos Isentos, tipo 14, com o CPF do pai, e o saldo que sobrar em 31/12/2026 em Bens e Direitos.
Para outros valores, use a calculadora dos 11 entes ou as do ITCD-RS, do ITCMD-SP, do ITCMD-SC e do ITCMD-PR. As unidades fiscais de cada estado estão em valores estaduais.
E se o filho mora em outro estado ou no exterior?
A regra é sempre a mesma: olhe onde mora quem doa.
| Quem doa mora | O filho mora | Estado que cobra o ITCMD |
|---|---|---|
| No RS | Em SC | RS (estado de quem doa) |
| No Brasil | No exterior | O estado de quem doa |
| No exterior | No Brasil | O estado onde o filho mora |
A base é a mesma da LC 227/2026, art. 159, II, a e b. Quando é o pai que mora fora, o caso dos EUA está em doação de pais nos EUA para filho no Brasil, e a remessa ao parente no Brasil, em mandar dinheiro para a mãe no Brasil é doação?.
Quando é o filho que mora fora, o ITCMD é do estado do pai, e o filho continua sem imposto de renda brasileiro sobre a doação. O que o país dele cobra segue a lei de lá.
Como declarar a doação no imposto de renda?
Pai e filho declaram a mesma doação, cada um na sua ficha, como manda o Perguntas e Respostas IRPF 2026 (perguntas 465 e 466).
| Quem | Ficha | Código | O que informar |
|---|---|---|---|
| Pai ou mãe que doa | Doações Efetuadas | 80 - Doações em espécie | Nome e CPF do filho e o valor doado |
| Filho que recebe | Rendimentos Isentos e Não Tributáveis | 14 - Transferências patrimoniais: doações e heranças | O valor, se é titular ou dependente, e o nome e o CPF de quem doou |
| Filho que recebe | Bens e Direitos | Grupo e código do destino (conta, aplicação, bem) | O que ainda existir em 31/12 |
O IR não substitui a declaração estadual do ITCMD. No RS, a guia sai pelo formulário simplificado da Receita Estadual, em até 30 dias da doação; em SP, quem recebe declara no Sistema Declaratório e paga o DARE antes de doar. Os dois roteiros estão nas páginas do RS e de SP, linkadas acima.
A doação entra no imposto mínimo de quem ganha mais de R$ 600 mil?
Não entra na base. A partir da declaração de 2027, ano-calendário 2026, a base do imposto mínimo deduz os valores recebidos por doação em adiantamento da legítima ou da herança (Lei 9.250/1995, art. 16-A, § 1º, III, incluído pela Lei 15.270/2025).
A doação de pai a filho, que a lei civil trata como adiantamento da herança (Código Civil, art. 544), fica fora dessa base. O imposto mínimo está em tributação mínima das altas rendas, com a calculadora do IRPFM.
E se o dinheiro é para quitar o apartamento do filho?
O dinheiro dado é doação ao filho, com o ITCMD do estado de quem doa e as mesmas declarações no IR. O imóvel fica no nome do filho, que o declara em Bens e Direitos pelo valor pago. Doar o próprio imóvel, em vez do dinheiro, é outra conta, com o ITCMD do estado onde o imóvel está.
Se o dinheiro vem da venda de um imóvel do pai, o ganho de capital da venda é do pai, que vende (Lei 7.713/1988, art. 3º, § 2º), e a doação ao filho vem depois, com o ITCMD dela. A doação do imóvel está em doação de imóvel para filho no RS e em imóvel em outro estado.
Toda doação de pai ou mãe a filho adianta a herança (Código Civil, art. 544): no inventário, ela entra na conta para igualar os irmãos, salvo se o doador determinar que saia da parte disponível (art. 2.005). A ordem dos herdeiros está em ordem de sucessão e a legítima.
Como trabalhamos
Na doação ao filho, conferimos o estado que cobra, o limite e o prazo de soma da lei dele, calculamos o ITCMD, preparamos a declaração estadual e a guia e lançamos a doação no imposto de renda dos dois lados.
É o trabalho de holding e sucessão, com escritório em Porto Alegre/RS e atendimento online para todo o Brasil.
Fontes e legislação
- Lei 7.713/1988, arts. 3º, § 2º, e 6º, XVI; RIR/2018, art. 35, VII, c; Lei 9.250/1995, art. 16-A, § 1º, III.
- Constituição Federal, art. 155, § 1º, II; LC 227/2026, arts. 147, VI, g, 1, 155, 156, § 2º, 157, II, e 159, II e § 2º; Código Civil, arts. 541, 544 e 2.005.
- Perguntas e Respostas IRPF 2026, perguntas 465 e 466.
- RS: Lei 8.821/1989; SC: Lei 13.136/2004; PR: Lei 18.573/2015; SP: Lei 10.705/2000.
- MG: Lei 14.941/2003 e Decreto 43.981/2005; RJ: Lei 7.174/2015; DF: Lei 6.466/2019 e Lei 3.804/2006.
- BA: Lei 4.826/1989; GO: CTE-GO, Lei 11.651/1991; ES: Lei 10.011/2013; PE: Lei 13.974/2009 e LC 577/2026.
Exemplo hipotético, sem cliente, com as contas conferidas em 21/11/2026: R$ 100.000,00 / R$ 28,3264 = 3.530,3 UPF-RS; 4 x R$ 28,3264 / 3% = R$ 3.776,85; 2.500 x R$ 38,42 = R$ 96.050,00; 10.000 x R$ 5,7899 = R$ 57.899,00; 90.000 x R$ 5,7899 = R$ 521.091,00.
Também: 11.250 x R$ 4,9604 = R$ 55.804,50; 70.000 x R$ 4,9604 = R$ 347.228,00; 5.000 x R$ 4,9383 = R$ 24.691,50; R$ 100.000,00 / R$ 4,9604 = 20.159,7 UFIR-RJ; R$ 5.000,00 x 50% = R$ 2.500,00.
Bases legais deste artigo
- Lei 7.713/1988, art. 6º, XVI
- Decreto 9.580/2018 (RIR/2018), art. 35, VII, c
- Constituição Federal, art. 155, § 1º, II
- LC 227/2026, arts. 147, VI, g, 1, 155, 156, § 2º, 157, II, e 159, II, a e b, e § 2º
- Lei 9.250/1995, art. 16-A, § 1º, III (incluído pela Lei 15.270/2025)
- Código Civil, arts. 541, 544 e 2.005
- Lei RS 8.821/1989, arts. 7º, X, 8º, I, a, 10, II, e 19
- Lei SC 13.136/2004, arts. 9º e 10, IV
- Lei PR 18.573/2015, arts. 11 e 22
- Lei SP 10.705/2000, arts. 6º, II, a, 9º, § 3º, e 16
- Lei MG 14.941/2003, arts. 3º, II, a, e 10; Decreto MG 43.981/2005, arts. 6º, II, a, 23-A e 24
- Lei RJ 7.174/2015, arts. 8º, VIII, e 26
- Lei DF 6.466/2019, art. 6º; Lei DF 3.804/2006, art. 9º e § 2º
- Lei BA 4.826/1989, arts. 4º e 9º, I e parágrafo único
- Lei GO 11.651/1991 (CTE-GO), arts. 77-A, 78 e 79, I e parágrafo único
- Lei ES 10.011/2013, arts. 7º, II, d, 10, § 6º, e 12
- Lei PE 13.974/2009, Anexo 2, arts. 8º, III, e 17, § 1º, e Anexo 3 (LC PE 563/2025); LC PE 577/2026
- Receita Federal, Perguntas e Respostas IRPF 2026, perguntas 465 e 466