

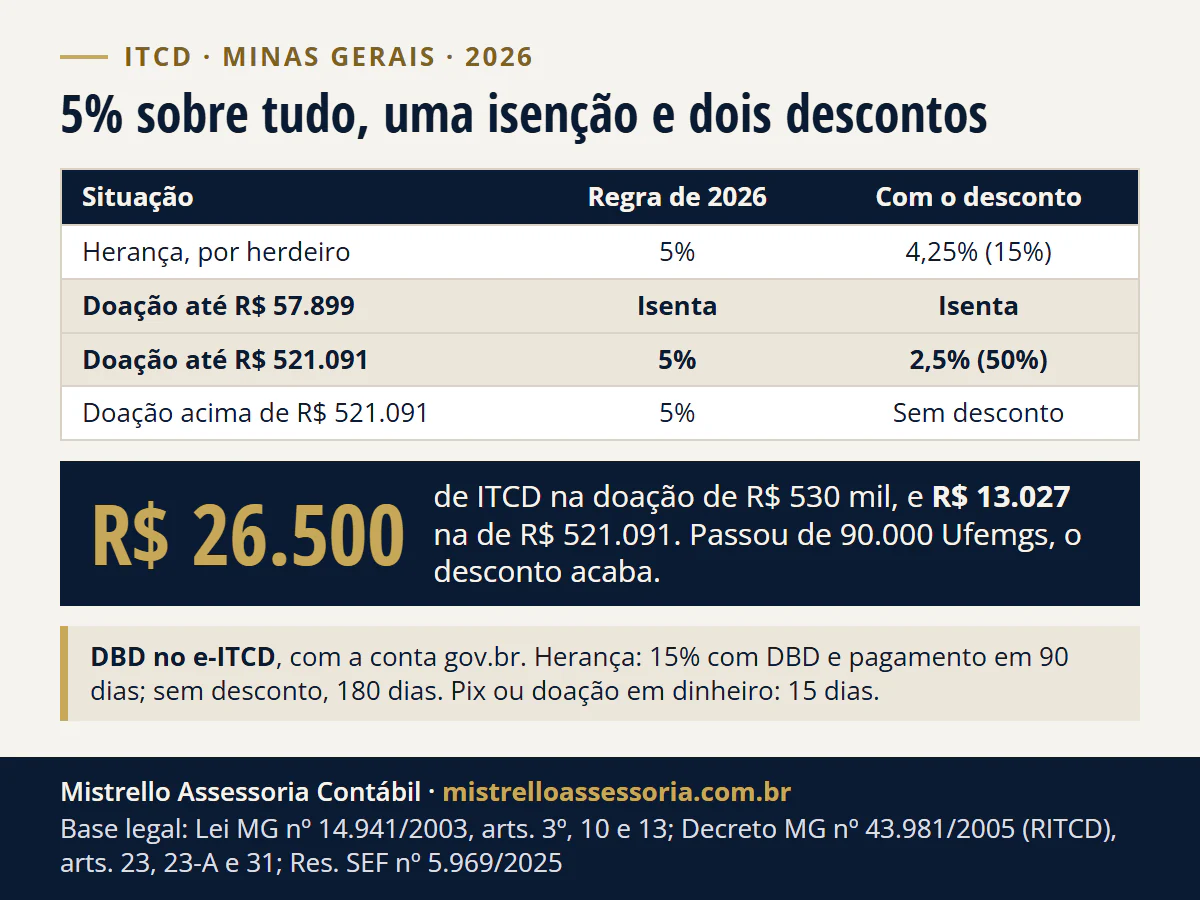
Em Minas Gerais, o ITCD de 2026 é de 5% sobre o valor de mercado do que você herda ou recebe em doação, sem faixas (Lei 14.941/2003, art. 10). Na herança, há 15% de desconto para quem entrega a declaração e paga em até 90 dias do óbito. Na doação de até R$ 521.091,00 (90.000 Ufemgs), o desconto é de 50%.
Doação de até R$ 57.899,00 (10.000 Ufemgs), somada aos três anos civis, é isenta. A declaração (DBD) vai no e-ITCD, com a conta gov.br, e o imposto vence em 180 dias do óbito ou em 15 dias da doação (antes, se houver escritura). Valores de 2026; a lei que cria faixas ainda é projeto.
- 5% sobre o valor de mercado, sem faixas
- 15% de desconto na herança com DBD e pagamento em 90 dias
- R$ 57.899 de doação isenta por donatário em três anos civis
Abaixo, a conta em reais, as isenções e os degraus que mudam o imposto, os prazos da DBD e o que o projeto de lei mudaria. Cada herdeiro e cada donatário é um cálculo separado (Lei 14.941/2003, art. 1º, §§ 4º e 5º).
Quanto é o ITCD em Minas Gerais em 2026?
São 5% sobre tudo, sem faixas. O que muda a conta são a isenção e os dois descontos do regulamento (RITCD, arts. 23 e 23-A). A Ufemg de 2026 é de R$ 5,7899 (Resolução SEF nº 5.969/2025).
| Situação | Conta | Imposto | Com o desconto |
|---|---|---|---|
| Herança, quinhão de R$ 300.000,00 | 5% x R$ 300.000,00 | R$ 15.000,00 | R$ 12.750,00 (15%, DBD e pagamento em 90 dias) |
| Herança, quinhão de R$ 1.000.000,00 | 5% x R$ 1.000.000,00 | R$ 50.000,00 | R$ 42.500,00 (15%) |
| Doação de R$ 50.000,00 | até 10.000 Ufemgs | isenta | isenta |
| Doação de R$ 300.000,00 | 5% x R$ 300.000,00 | R$ 15.000,00 | R$ 7.500,00 (50%) |
| Doação de R$ 600.000,00 | acima de 90.000 Ufemgs | R$ 30.000,00 | sem desconto: R$ 30.000,00 |
A alíquota única está no art. 10 da lei, no texto atualizado da Assembleia:
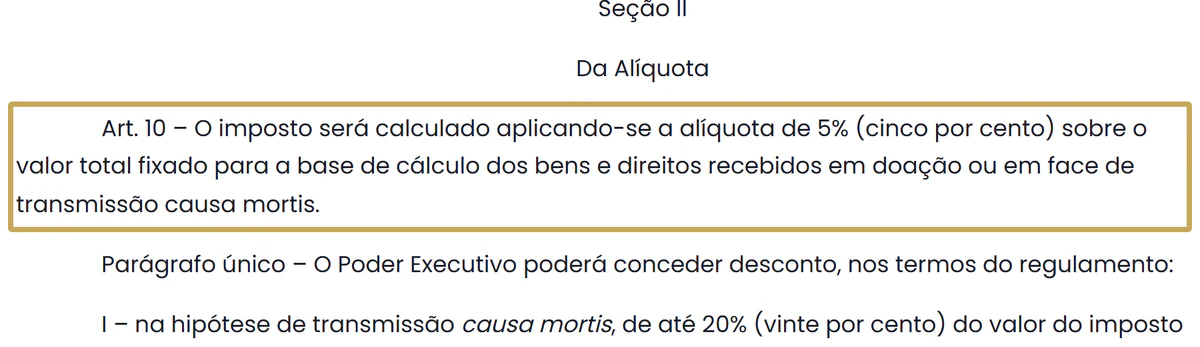
As tabelas de 2% a 6% que ainda circulam valiam só para fatos anteriores a 28/03/2008, como lembra a própria SEF-MG nas perguntas 35 e 36 das suas dúvidas frequentes.
Quem é isento do ITCD em Minas Gerais?
As isenções da herança e da doação são de tudo ou nada: passou do limite, o imposto incide sobre o valor inteiro, não só sobre o excedente (Lei 14.941/2003, art. 3º).
| Situação | Limite em Ufemg | Em reais (2026) | Condição |
|---|---|---|---|
| Doação | 10.000 | R$ 57.899,00 | Por donatário, somadas as doações dos três anos civis |
| Herança: imóvel residencial | 40.000 | R$ 231.596,00 | Único imóvel do monte, urbano ou rural, ou fração ideal dele |
| Herança: teto do monte para essa isenção | 48.000 | R$ 277.915,20 | O monte inteiro não pode passar disso |
| Roupa, móveis e aparelhos da casa, utensílio agrícola manual | Sem limite | - | Obra de arte declarável ou segurada fica fora |
Os limites são em Ufemg e mudam em reais todo ano; vale a Ufemg da data da avaliação (art. 3º, § 2º). Quem recebe mais de uma doação soma tudo o que recebeu no período de três anos civis (art. 11), e o imposto é recalculado a cada nova doação.
O degrau da doação. Uma doação de R$ 60.000,00 passa de 10.000 Ufemgs e paga 5% sobre os R$ 60.000,00: R$ 3.000,00, ou R$ 1.500,00 com o desconto de 50%.
Fora do imposto ficam, entre outros, as transmissões a entes públicos, templos, partidos, sindicatos e entidades de assistência social e de educação sem fins lucrativos, e o salário, a aposentadoria ou a pensão que o falecido não chegou a receber (Lei 14.941/2003, art. 2º).
Qual é o desconto do ITCD em MG: 15%, 20% ou 50%?
A lei permite até 20% na herança e até 50% na doação, “nos termos do regulamento” (Lei 14.941/2003, art. 10, parágrafo único). O regulamento concede 15% na herança e 50% na doação:
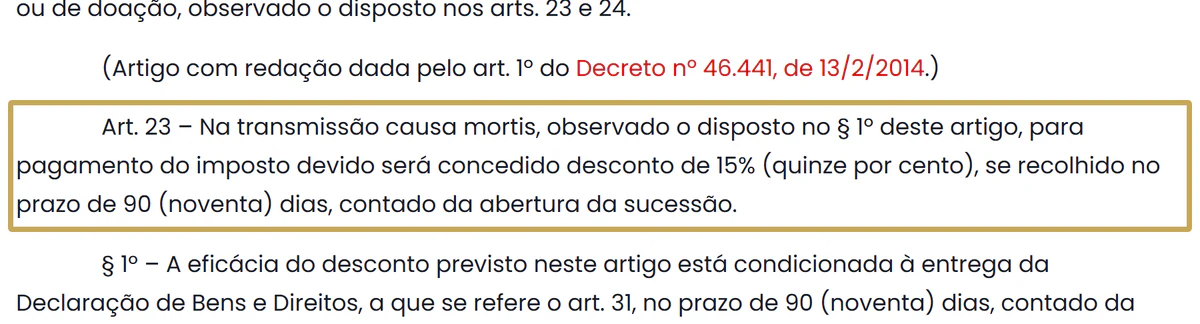
- Herança, 15%: imposto pago em até 90 dias da abertura da sucessão, com a DBD entregue nos mesmos 90 dias. Perde o desconto quem entrega fora do prazo, omite bens ou falseia dados. Diferença só de valor com a avaliação da SEF não é falsidade (RITCD, art. 23, §§ 1º a 3º).
- Doação, 50%: doação de até 90.000 Ufemgs (R$ 521.091,00 em 2026) por donatário, com o imposto pago antes do início da ação fiscal (RITCD, art. 23-A). Contam as doações dos três anos civis.
O limite é de cada donatário: dois filhos que recebem R$ 300 mil cada têm o desconto, ainda que o pai tenha doado R$ 600 mil no total (pergunta 53 da FAQ da SEF-MG).
O degrau dos 90.000 Ufemgs. O desconto vale para a doação “cujo valor seja de até” 90.000 Ufemgs. Pela letra do regulamento, um real acima e não há desconto nenhum:
| Doação a um donatário (sem outras nos três anos) | 5% | Com o desconto de 50% | O que paga |
|---|---|---|---|
| R$ 57.899,00 | - | - | Isenta |
| R$ 60.000,00 | R$ 3.000,00 | R$ 1.500,00 | R$ 1.500,00 |
| R$ 100.000,00 | R$ 5.000,00 | R$ 2.500,00 | R$ 2.500,00 |
| R$ 500.000,00 | R$ 25.000,00 | R$ 12.500,00 | R$ 12.500,00 |
| R$ 521.091,00 (90.000 Ufemgs) | R$ 26.054,55 | R$ 13.027,27 | R$ 13.027,27 |
| R$ 530.000,00 | R$ 26.500,00 | Não se aplica | R$ 26.500,00 |
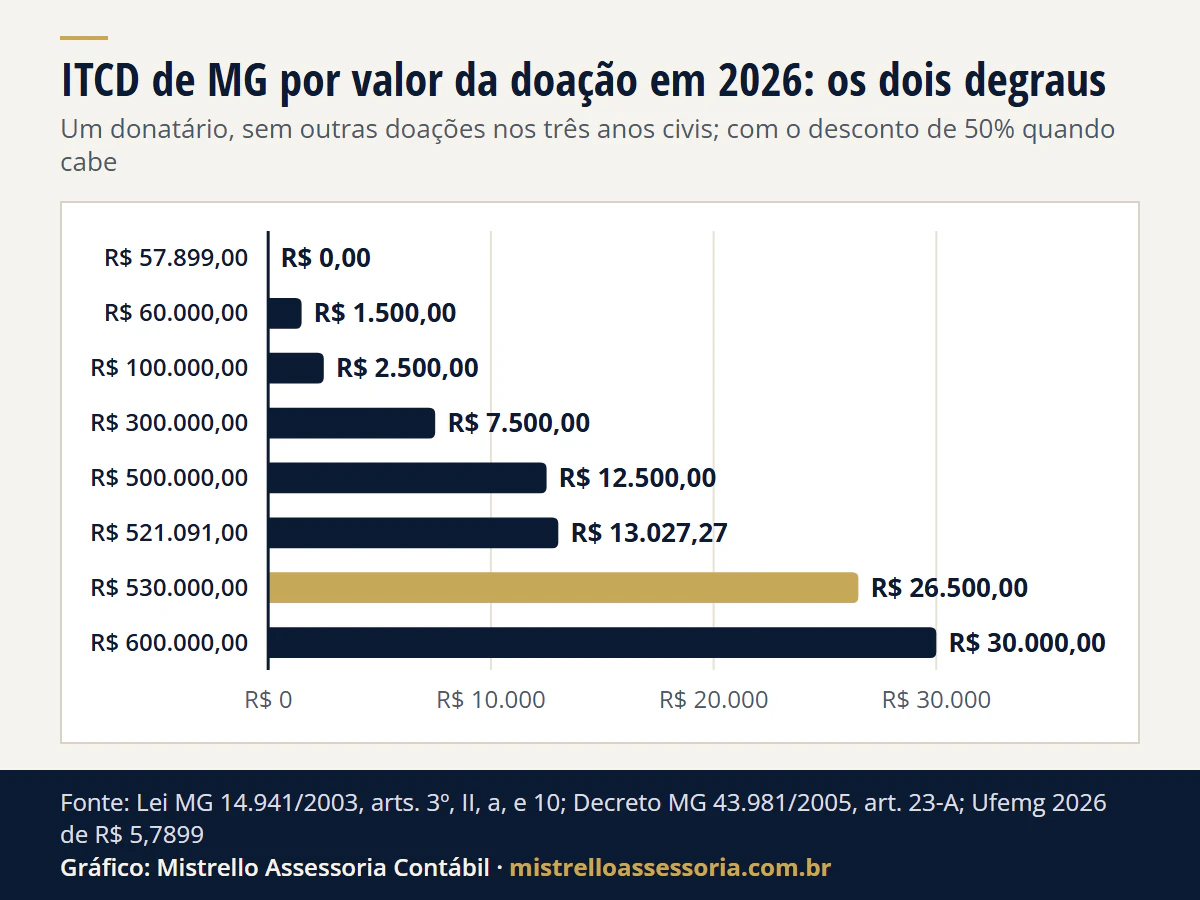
Ver os dados do gráfico
| Valor da doação | ITCD a pagar |
|---|---|
| R$ 57.899,00 | R$ 0,00 |
| R$ 60.000,00 | R$ 1.500,00 |
| R$ 100.000,00 | R$ 2.500,00 |
| R$ 300.000,00 | R$ 7.500,00 |
| R$ 500.000,00 | R$ 12.500,00 |
| R$ 521.091,00 | R$ 13.027,27 |
| R$ 530.000,00 | R$ 26.500,00 |
| R$ 600.000,00 | R$ 30.000,00 |
Quanto paga quem herda em Minas Gerais?
Cada herdeiro paga 5% sobre o seu quinhão. Dívidas comprovadas do falecido e despesas de funeral, inclusive o jazigo, saem da base, e a meação do cônjuge não é herança (perguntas 26, 32 e 33 da FAQ da SEF-MG).
Exemplo hipotético, sem cliente: pai viúvo que morava em Belo Horizonte deixa R$ 800.000,00 a dois filhos: um apartamento de R$ 500.000,00 e aplicações de R$ 300.000,00, sem dívidas.
| Situação | Conta | ITCD por filho | Os dois filhos |
|---|---|---|---|
| Sem desconto (até 180 dias do óbito) | 5% x R$ 400.000,00 | R$ 20.000,00 | R$ 40.000,00 |
| DBD e pagamento em até 90 dias | R$ 20.000,00 - 15% | R$ 17.000,00 | R$ 34.000,00 |
O apartamento passa de 40.000 Ufemgs, então não há isenção. Depois de 180 dias, entram a multa de mora e os juros pela Selic (seção sobre atraso, abaixo).
O degrau da isenção do imóvel. Mãe viúva deixa só a casa em que morava, de R$ 220.000,00, e os móveis da casa: herança isenta. Se houver também R$ 70.000,00 numa poupança, o monte vai a R$ 290.000,00, passa de R$ 277.915,20 e a isenção cai inteira.
Nesse caso, o imposto é de 5% x R$ 290.000,00 = R$ 14.500,00, ou R$ 12.325,00 com os 15%, dividido entre os herdeiros pelo quinhão de cada um.
A renúncia em favor do monte não paga ITCD; a renúncia em favor de alguém é herança e depois doação (renúncia de herança). O imposto de renda do herdeiro é outra conta: veja herança no imposto de renda.
Quanto paga quem recebe doação em Minas Gerais?
Exemplo hipotético, sem cliente: pai que mora em Belo Horizonte faz um Pix de R$ 300.000,00 ao filho em 2026; o filho não recebeu outras doações em 2024, 2025 e 2026.
- Faixa: R$ 300.000,00 / R$ 5,7899 = 51.814 Ufemgs, acima da isenção (10.000) e dentro do desconto (até 90.000).
- Imposto: 5% x R$ 300.000,00 = R$ 15.000,00; com o desconto de 50%, R$ 7.500,00, se pago antes de qualquer ação fiscal.
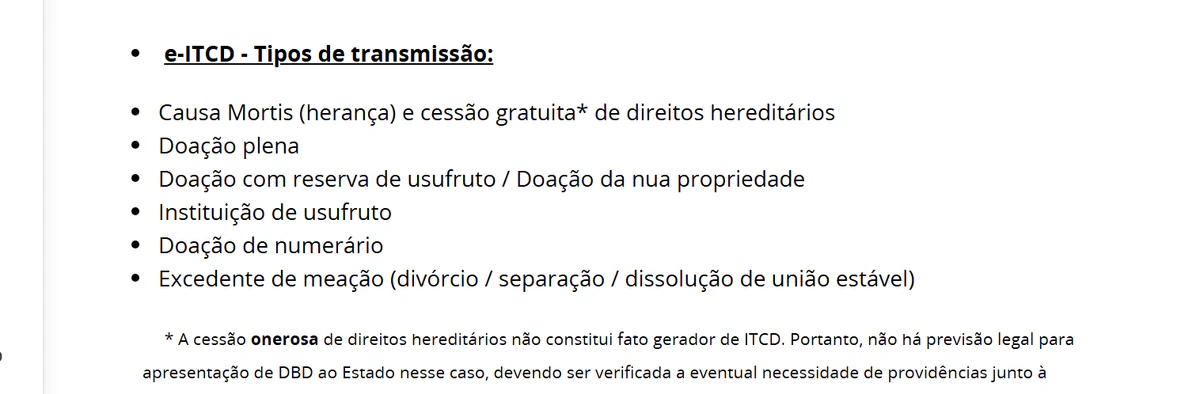
- Prazo: 15 dias do Pix, com a DBD do tipo “doação de numerário” no e-ITCD (art. 13, VIII).
- Se o Pix fosse de R$ 530.000,00: R$ 26.500,00, sem desconto.
Se o filho mora em São Paulo, o imposto continua sendo de Minas, porque o doador mora em MG (art. 1º, § 2º, I), e quem paga passa a ser o pai (art. 12, parágrafo único). Imóvel paga onde está: veja qual estado cobra o ITCMD.
Como fazer a declaração do ITCD (DBD) no e-ITCD e qual é o prazo?
A DBD é obrigatória, mesmo na isenção, e vai até o vencimento do imposto, com todos os bens e o valor de cada um (RITCD, art. 31). Desde 10/04/2026, todos os tipos de transmissão vão pelo e-ITCD:
- Data que conta: o óbito, a escritura, a assinatura do contrato ou o Pix.
- Entrar no e-ITCD pela página do ITCD da SEF-MG, com a conta gov.br, e abrir uma DBD “Nova” do tipo certo.
- Listar os bens com o valor de mercado e anexar IPTU ou ITR, extratos na data do fato e, para quotas, o balanço, o contrato social e a declaração de IR da empresa. A isenção se pede na própria DBD.
- Herança: para os 15%, DBD e pagamento em até 90 dias do óbito; sem desconto, até 180 dias. Doação: antes da escritura, ou em 15 dias da assinatura ou do Pix.
- Avaliação da SEF: concordou, paga o DAE; discordou, pede avaliação contraditória em 10 dias úteis da ciência (Lei 14.941/2003, art. 9º, § 2º).
- Certidão: paga a guia, a Certidão de Pagamento ou Desoneração sai no sistema e vai ao cartório ou ao juízo (art. 18).
No divórcio, o excedente de meação vence em 30 dias do trânsito em julgado (art. 13, III). O SIARE ficou só para a extinção ou renúncia de usufruto de fatos até 2007.
Sobre qual valor o ITCD é calculado?
A base é o valor de mercado na data do óbito, da doação ou da avaliação, declarado por você e homologado pela SEF-MG (Lei 14.941/2003, arts. 4º a 9º). As regras por tipo de bem:
- Imóvel urbano: nunca abaixo do valor do IPTU; rural, do valor declarado no ITR (art. 6º).
- Ações em bolsa: a cotação média do dia. Quotas e ações sem negociação: o valor patrimonial (art. 5º).
- Empresa com capital integralizado em bens (imóveis, por exemplo) há menos de 5 anos: a base não fica abaixo do valor venal atualizado desses bens (art. 5º, § 2º).
- Atualização: o valor é corrigido pela Ufemg do dia seguinte ao fato até o vencimento (art. 8º).
A regra dos 5 anos é a que pega a holding recém-montada; veja quando a holding familiar vale a pena.
Atrasei: qual é a multa e dá para parcelar?
Pago em atraso por conta própria, o ITCD tem multa de mora de 0,15% ao dia até o 30º dia, 9% do 31º ao 60º e 12% depois (Lei 14.941/2003, art. 22), mais juros pela Selic (pergunta 58 da FAQ da SEF-MG).
Com ação fiscal, a multa de revalidação é de 50% do imposto, reduzida para quem paga logo. DBD não entregue, omissão ou falsidade custam mais 20% do imposto (art. 25).
O desconto de 50% da doação continua se o imposto for pago antes da ação fiscal, mesmo com atraso; no DAE do e-ITCD, a multa e os juros são calculados sobre o imposto já com o desconto. O ITCD vencido pode ser parcelado em até 60 vezes, nas condições da página de parcelamento da SEF-MG.
O ITCD de Minas vai mudar em 2027?
Não há lei publicada. O PL 2.881/2024, com a emenda do Governador de abril de 2026, propõe faixas em Ufemg. Em 22/11/2026, aguardava designação de relator na comissão. É proposta, não lei.
| Valor (proposta, não lei; Ufemg de 2026, antes de desconto) | Hoje (5%) | Proposta | Conta da proposta |
|---|---|---|---|
| Herança, quinhão de R$ 300.000,00 | R$ 15.000,00 | cerca de R$ 12.684,04 | 3% até 20.000 Ufemgs + 5% no resto |
| Herança, quinhão de R$ 1.000.000,00 | R$ 50.000,00 | cerca de R$ 67.262,22 | 3% + 5% até 60.000 Ufemgs + 8% acima |
| Doação de R$ 300.000,00 | R$ 15.000,00 | cerca de R$ 9.684,04 | 2% até 20.000 Ufemgs + 4% no resto |
| Doação de R$ 1.000.000,00 | R$ 50.000,00 | cerca de R$ 50.736,16 | 2% + 4% até 60.000 Ufemgs + 6% acima |
Hoje, a doação de R$ 300 mil paga R$ 7.500,00 com o desconto do regulamento; a emenda não mexe nos descontos, mas o texto final e o regulamento podem mudar. A proposta também isentaria o quinhão de até 5.000 Ufemgs (R$ 28.949,50 em 2026) e somaria as doações por ano civil.
Mesmo aprovada agora, a lei só valeria no ano seguinte ao da publicação e depois de 90 dias dela (CF, art. 150, III, b e c), como a própria emenda repete. Nada muda nas doações de dezembro de 2026. A comparação com os outros estados está em doar em 2026 ou esperar.
Minas Gerais já segue a LC 227/2026? Ponto a ponto, como está na lei mineira hoje:
| Ponto da LC 227/2026 | Minas Gerais hoje | Base em MG |
|---|---|---|
| Alíquota progressiva (art. 156, I) | Não: 5% único; o PL propõe faixas | Lei 14.941/2003, art. 10 |
| Base pelo valor de mercado, dívidas deduzidas (art. 152) | Sim | Art. 4º, § 1º; RITCD, art. 11, § 4º |
| Quotas sem bolsa: no mínimo o patrimônio líquido ajustado (art. 154, II) | Valor patrimonial, e o dos bens integralizados há menos de 5 anos | Art. 5º, §§ 1º e 2º |
| Contribuinte na doação é o donatário (art. 157, II) | Doador, no bem móvel doado a quem não mora em MG | Art. 12, parágrafo único |
| Móveis na herança: estado do domicílio do falecido (art. 159, I, a) | Estado onde corre o inventário | Art. 1º, § 2º, III |
| Doações sucessivas no prazo da lei estadual (art. 155, I) | Três anos civis | Art. 11 |
Os limites em reais mudam com a Ufemg de 2027, que a SEF-MG publica no fim do ano. Na isenção, vale a Ufemg da data da avaliação (Lei 14.941/2003, art. 3º, § 2º), e não a do óbito ou da doação.
Como trabalhamos
Para a família com herança ou doação em Minas Gerais, conferimos a base de cada bem, a isenção, o desconto e o prazo, preparamos a DBD com a conta em reais e, com procuração, acompanhamos o processo no e-ITCD até a certidão.
Quando a doação faz parte de um plano para passar o patrimônio aos filhos, o trabalho é de holding e sucessão; depois do falecimento, de espólio e inventário. Escritório em Porto Alegre/RS, com atendimento online para todo o Brasil.
Fontes e legislação
- Lei MG nº 14.941/2003, texto atualizado da ALMG, arts. 1º a 13, 18, 22 e 25.
- Decreto MG nº 43.981/2005 (RITCD), arts. 6º, 11, 23, 23-A, 24 e 31 (red. Decreto nº 49.170/2026).
- SEF-MG: ITCD e e-ITCD, dúvidas frequentes e Ufemg (Resolução SEF nº 5.969/2025).
- ALMG, PL 2.881/2024 e a emenda da Mensagem 254/2026.
- LC nº 227/2026, arts. 152, 154 a 157 e 159; Constituição Federal, art. 150, III, b e c.
Regras conferidas em 22/11/2026 na ALMG e na SEF-MG. Exemplos hipotéticos, sem cliente.
Contas conferidas, Ufemg de R$ 5,7899: x 10.000 = R$ 57.899,00; x 40.000 = R$ 231.596,00; x 48.000 = R$ 277.915,20; x 90.000 = R$ 521.091,00; 5% x R$ 521.091,00 = R$ 26.054,55; desconto de 50% = R$ 13.027,28, arredondado para cima como no DAE do e-ITCD; a pagar, R$ 13.027,27.
Herança: 5% x R$ 400.000,00 x 0,85 = R$ 17.000,00; 5% x R$ 290.000,00 x 0,85 = R$ 12.325,00. Proposta, herança de R$ 300.000,00: 3% x R$ 115.798,00 + 5% x R$ 184.202,00 = R$ 12.684,04.
Bases legais deste artigo
- Lei MG nº 14.941/2003, arts. 1º a 13, 18, 22 e 25
- Decreto MG nº 43.981/2005 (RITCD), arts. 6º, 11, 23, 23-A, 24 e 31 (red. Decreto nº 49.170/2026)
- Resolução SEF nº 5.969/2025 (Ufemg de 2026)
- LC nº 227/2026, arts. 152, 154, 155, 156, 157 e 159
- Constituição Federal, art. 150, III, b e c