

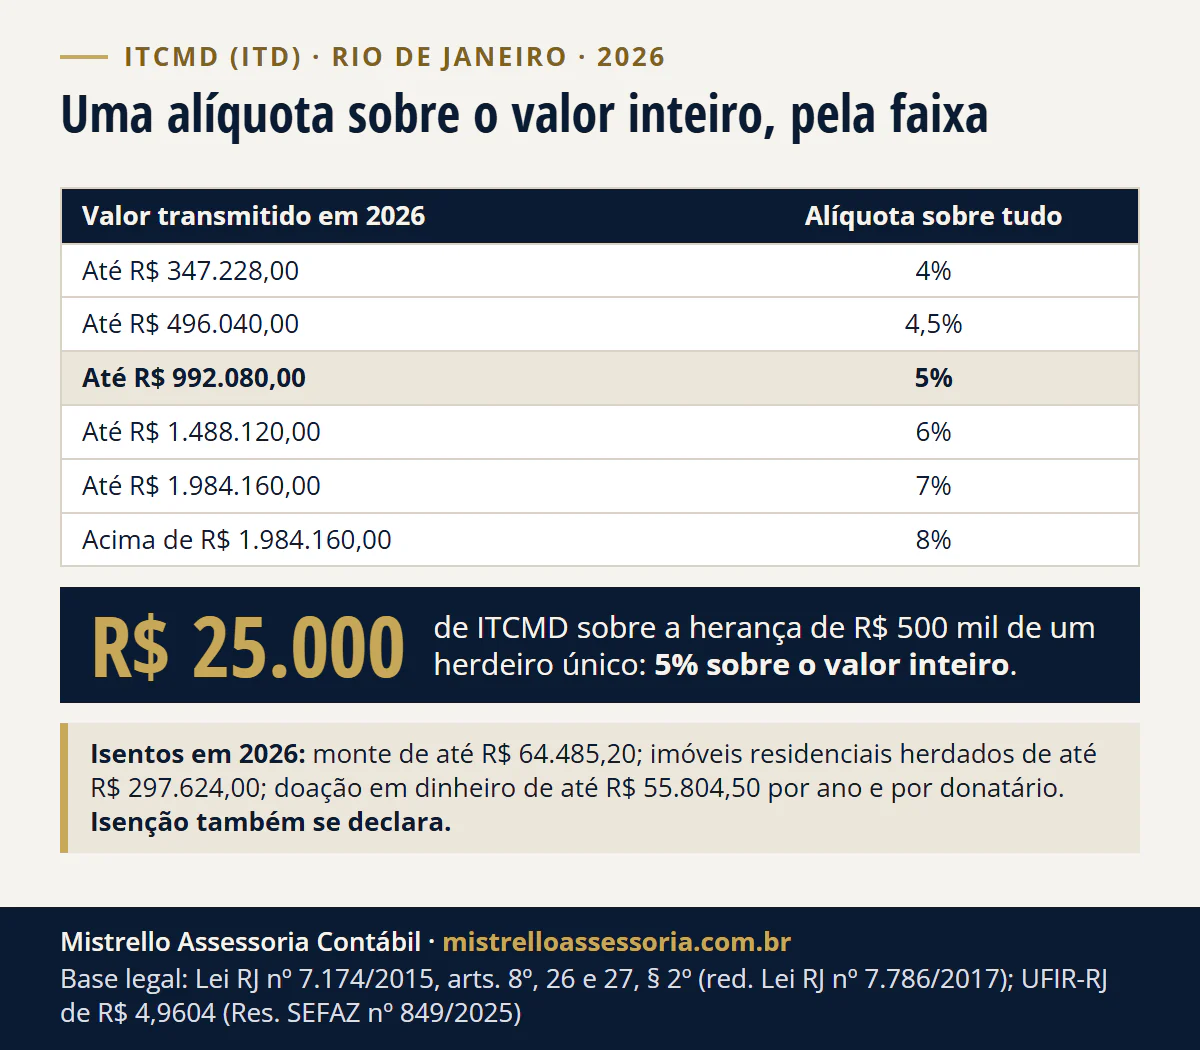
O ITCMD do Rio de Janeiro, chamado ITD, vai de 4% a 8% em 2026, pela faixa do valor em UFIR-RJ (R$ 4,9604): 4% até R$ 347.228,00 e 8% acima de R$ 1.984.160,00. A alíquota da faixa vale sobre o valor inteiro: o herdeiro único de R$ 500 mil paga 5%, ou R$ 25.000,00 (Lei RJ 7.174/2015, art. 26). A doação em dinheiro de até R$ 55.804,50 por ano e por donatário é isenta, mas precisa ser declarada. Quem paga é quem recebe (arts. 8º e 10).
- 4% a 8% sobre o valor inteiro, pela faixa em UFIR-RJ
- R$ 55.804,50 de doação em dinheiro isenta por ano e por donatário
- 90 dias do óbito para declarar no inventário em cartório
Abaixo, as seis faixas em reais, as isenções, os prazos do inventário e da doação, as multas e onde a lei do RJ diverge da LC 227/2026. Os valores em reais são os de 2026; a UFIR-RJ de 2027 sai por resolução da SEFAZ-RJ e muda esses números.
Quais são as alíquotas do ITCMD no RJ em 2026?
O RJ chama o imposto de ITD. As faixas estão em UFIR-RJ e mudam em reais todo ano, com a nova UFIR-RJ. Em 2026 ela vale R$ 4,9604 (Resolução SEFAZ 849/2025).
| Valor transmitido (UFIR-RJ) | Em reais, 2026 | Alíquota do ITCMD (ITD) sobre o valor inteiro |
|---|---|---|
| Até 70.000 | Até R$ 347.228,00 | 4% |
| Acima de 70.000 até 100.000 | Até R$ 496.040,00 | 4,5% |
| Acima de 100.000 até 200.000 | Até R$ 992.080,00 | 5% |
| Acima de 200.000 até 300.000 | Até R$ 1.488.120,00 | 6% |
| Acima de 300.000 até 400.000 | Até R$ 1.984.160,00 | 7% |
| Acima de 400.000 | Acima de R$ 1.984.160,00 | 8% |
A tabela é a mesma para herança e doação. Vale a alíquota da data do fato gerador: o óbito ou a doação (art. 26, § 2º). O texto da lei, na ALERJ:
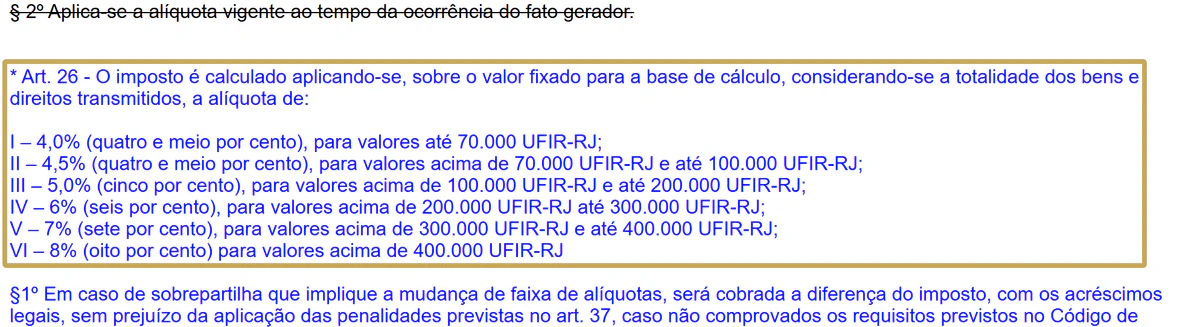
Os 8% são o teto fixado pelo Senado (Resolução do Senado 9/1992). Nenhuma lei do RJ de 2026 mudou as faixas: a última alteração no compilado da ALERJ é a Lei 9.942/2022.
Como se calcula: a alíquota vale sobre o valor inteiro?
Vale. A lei manda aplicar a alíquota “considerando-se a totalidade dos bens e direitos transmitidos” (art. 26, caput). Não é a conta por parcela do Imposto de Renda: achada a faixa, a alíquota dela incide sobre tudo.
Por isso existe o degrau. Um centavo acima do limite muda a alíquota do valor inteiro:
| Valor | Alíquota | ITCMD |
|---|---|---|
| R$ 347.228,00 | 4% | R$ 13.889,12 |
| R$ 347.228,01 | 4,5% | R$ 15.625,26 (+R$ 1.736,14) |
| R$ 496.040,00 | 4,5% | R$ 22.321,80 |
| R$ 496.040,01 | 5% | R$ 24.802,00 (+R$ 2.480,20) |
Valor perto de um limite pede conferência da avaliação do bem, que a SEFAZ-RJ faz na doação e no inventário em cartório (art. 17).
Exemplo 1, hipotético, sem cliente: um filho, herdeiro único, recebe um apartamento de R$ 500.000,00 no RJ em 2026, sem cônjuge e sem outros bens.
- R$ 500.000,00 ÷ R$ 4,9604 = 100.798,32 UFIR-RJ: faixa de 5% (acima de 100.000 até 200.000).
- ITCMD: 5% x R$ 500.000,00 = R$ 25.000,00.
- Sem isenção: o imóvel passa de R$ 297.624,00 (art. 8º, XI) e o monte passa de R$ 64.485,20 (art. 8º, VII).
- Se o apartamento valesse R$ 496.040,00 (100.000 UFIR-RJ), seriam 4,5%: R$ 22.321,80.
- Pagamento: R$ 25.000,00 em 60 dias da guia, ou 4 parcelas de R$ 6.250,00, a 1ª em 30 dias (art. 30).
Com mais de um herdeiro, confira na simulação da SEFAZ-RJ se a faixa é medida pelo monte ou pelo quinhão. A lei fala em “totalidade dos bens” e também diz que há um fato gerador por herdeiro (art. 2º, parágrafo único). É a primeira coisa que conferimos.
O mesmo degrau sobre o valor inteiro existe em outros estados, como mostramos em doar em 2026 ou esperar.
Quem tem isenção do ITCMD no RJ?
As isenções mais usadas estão no art. 8º da Lei 7.174/2015, com os limites em UFIR-RJ:
| Situação | Limite | Em reais, 2026 | Base |
|---|---|---|---|
| Herança: monte pequeno | até 13.000 UFIR-RJ, sem contar os imóveis residenciais isentos | até R$ 64.485,20 | art. 8º, VII, e § 1º |
| Herança: imóveis residenciais a pessoa física | soma até 60.000 UFIR-RJ | até R$ 297.624,00 | art. 8º, XI |
| Doação em dinheiro | até 11.250 UFIR-RJ por ano civil, por donatário | até R$ 55.804,50 | art. 8º, VIII |
| Meação do cônjuge ou companheiro | sem limite | - | art. 8º, III |
| Salário, aposentadoria, FGTS e PIS-PASEP não recebidos em vida | sem limite | - | art. 8º, VI |
| Guia pequena | até 20 UFIR-RJ | até R$ 99,20 | art. 8º, § 2º |
Não pagam o imposto, por não incidência: a renúncia pura e simples à herança, sem indicar beneficiário; o capital do seguro de vida; e a extinção do usufruto (art. 7º, I a III). Os detalhes da renúncia estão em renúncia de herança e ITCMD.
VGBL e PGBL também ficam fora: o STF declarou inconstitucional a cobrança (RE 1.363.013, Tema 1.214), o que alcançou o art. 23 da lei do RJ. A LC 227/2026, art. 150, III, diz o mesmo. O tratamento no inventário está em VGBL, PGBL e seguro de vida no inventário.
Exemplo 2, hipotético, sem cliente: herança de um apartamento residencial de R$ 280.000,00 e R$ 50.000,00 em conta, para pessoas físicas.
- O apartamento: R$ 280.000,00 = 56.447,06 UFIR-RJ, abaixo de 60.000 (R$ 297.624,00): isento (art. 8º, XI).
- O monte, para a isenção do inciso VII, é medido sem esse imóvel (art. 8º, § 1º): R$ 50.000,00, abaixo de R$ 64.485,20: isento.
- Resultado: nenhum ITCMD. A declaração é obrigatória; no inventário em cartório, em 90 dias do óbito.
Doação em dinheiro para filho paga ITCMD no RJ?
Até 11.250 UFIR-RJ por ano civil e por donatário, não paga: R$ 55.804,50 em 2026 (art. 8º, VIII). O limite é por donatário: cada filho tem o seu. A base do dinheiro doado é o valor na data do lançamento (art. 18).
Exemplo 3, hipotético, sem cliente: os pais doam R$ 50.000,00 em dinheiro ao filho em dezembro de 2026, e nada mais a ele no ano.
- R$ 50.000,00 ÷ R$ 4,9604 = 10.079,83 UFIR-RJ, abaixo de 11.250 (R$ 55.804,50): isenta.
- Mesmo assim, o filho declara à SEFAZ-RJ antes da transferência; se ele não fizer, cabe aos pais (art. 27, §§ 2º, 3º e 4º, III).
- Sem a declaração: multa de 450 UFIR-RJ, R$ 2.232,18 (art. 37, II).
Passou do limite, a lei não prevê isenção da parte de baixo: o texto isenta a doação “de valor que não ultrapasse” 11.250 UFIR-RJ. Confira antes de doar.
Quando quem doa mora no exterior, a LC 227/2026 (art. 159, II, b) dá a competência ao estado de quem recebe; a regra que a lei do RJ tinha para esse caso (art. 5º, II) foi declarada inconstitucional pelo STF na ADI 6826. Veja mandar dinheiro para a mãe no Brasil.
Qual é o prazo do ITCMD no inventário e na doação?
A lei conta os prazos da declaração a partir de fatos diferentes em cada caso (art. 27, § 4º). O de pagamento conta da ciência do lançamento, que é o recebimento da guia, inclusive a emitida pela internet (art. 28, § 1º, I).
| Caso | Declarar | Pagar |
|---|---|---|
| Doação | antes de doar, pelo donatário (se ele não fizer, pelo doador) | antes de doar (art. 30, § 1º) |
| Inventário em cartório | até 90 dias do óbito | 60 dias da guia, ou 4 parcelas sem acréscimo, a 1ª em 30 dias |
| Inventário judicial | abrir o processo em 2 meses do óbito; declarar em 60 dias da intimação da homologação do cálculo (no arrolamento, da sentença) | idem |
| Parcelamento longo | pedir dentro do prazo de pagamento | até 48 parcelas mensais |
| Discordar da avaliação | impugnar em 30 dias da ciência | - |
Fonte: Lei RJ 7.174/2015, arts. 27, § 4º, 28, § 1º, 30, 31 e 37, V. Quem abriu o inventário judicial no prazo e trocou pelo cartório tem 90 dias da sentença que extinguiu o processo para declarar sem multa (art. 37, § 5º).
Qual é a multa por atraso no ITCMD do RJ?
As multas estão no art. 37 da lei:
- Declaração fora do prazo: 10% do imposto, mais 10 pontos a cada 12 meses, até 40%; 80% se a fiscalização achar (inciso I).
- Declaração não feita quando não há imposto: 450 UFIR-RJ por bem, R$ 2.232,18, em dobro na fiscalização (inciso II).
- Inventário judicial não aberto em 2 meses do óbito: 10% do imposto, em dobro na fiscalização (inciso V).
- Piso: nenhuma multa fica abaixo de 450 UFIR-RJ (§ 1º, I).
- Redução: a multa de autuação cai 50% se paga em 30 dias da ciência, e 20% ou 10% nas instâncias seguintes (§ 2º).
O imposto pago fora do prazo tem ainda os acréscimos de mora da legislação estadual (art. 30, § 4º).
Quem paga o ITCMD no RJ e para qual estado?
Paga quem recebe: o herdeiro, o legatário ou o donatário (arts. 10 e 11, I). O doador responde junto. A LC 227/2026, art. 157, diz o mesmo: no RJ, a lei estadual e a nacional coincidem aqui.
Imóvel situado no RJ paga ao RJ. Dinheiro, aplicações e quotas pagam no estado onde morava o falecido, na herança, ou o doador, na doação (LC 227/2026, arts. 158 e 159).
O caso do imóvel em outro estado está em qual estado cobra o ITCMD; bens fora do país, em herança com bens no exterior.
Qual é a base: valor venal ou de mercado?
A base é o valor de mercado (art. 14), apurado assim:
- Avaliação: administrativa, pela SEFAZ-RJ, na doação e no inventário em cartório ou por arrolamento; judicial no inventário de rito comum (arts. 16 e 17).
- Dívidas: saem da base as dívidas do falecido e as que oneram o bem doado, com origem, autenticidade e preexistência comprovadas, e as despesas de funeral (art. 14, § 2º).
- Dinheiro: o valor na data do óbito ou, na doação, do lançamento (art. 18).
- Quotas sem bolsa: o patrimônio líquido do balanço do ano anterior, com ajuste a mercado pela fiscalização (art. 22).
Discordou da avaliação, a impugnação vai em 30 dias da ciência do lançamento (art. 28, § 1º). Como a base das quotas pesa na holding, veja o modelo de quotas e ações no ITCMD de SP.
O RJ cobra diferente do que a LC 227 manda?
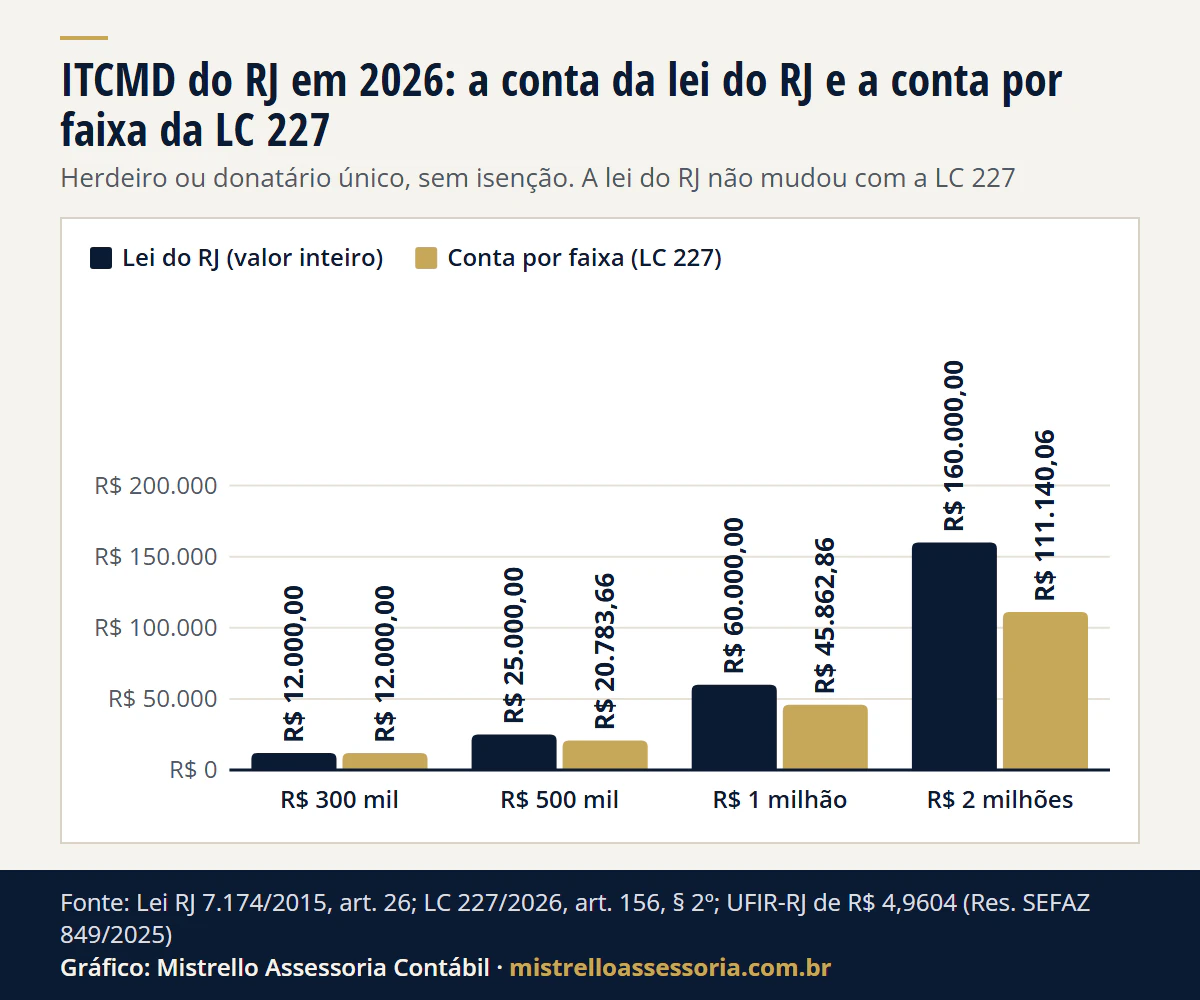
Cobra. O RJ aplica a alíquota da faixa sobre o total; a LC 227 pede a conta por faixa sobre o que excede (LC 227/2026, art. 156, § 2º). A lei do RJ não foi alterada depois da LC 227: o art. 26 segue mandando aplicar a alíquota sobre o valor inteiro.
| Valor | UFIR-RJ | Alíquota RJ | Pela lei do RJ | Conta por faixa (LC 227) | Diferença |
|---|---|---|---|---|---|
| R$ 300.000,00 | 60.478,99 | 4% | R$ 12.000,00 | R$ 12.000,00 | R$ 0,00 |
| R$ 500.000,00 | 100.798,32 | 5% | R$ 25.000,00 | R$ 20.783,66 | R$ 4.216,34 |
| R$ 1.000.000,00 | 201.596,65 | 6% | R$ 60.000,00 | R$ 45.862,86 | R$ 14.137,14 |
| R$ 2.000.000,00 | 403.193,29 | 8% | R$ 160.000,00 | R$ 111.140,06 | R$ 48.859,94 |
Cálculo do escritório, herdeiro ou donatário único, sem isenção. A coluna da LC 227 mostra a regra nacional; esta página não diz qual prevalece. A conta de R$ 500 mil por faixa: 4% de R$ 347.228,00 (R$ 13.889,12) + 4,5% de R$ 148.812,00 (R$ 6.696,54) + 5% de R$ 3.960,00 (R$ 198,00).
Ver os dados do gráfico
| Valor transmitido | Lei do RJ (valor inteiro) | Conta por faixa (LC 227) |
|---|---|---|
| R$ 300 mil | R$ 12.000,00 | R$ 12.000,00 |
| R$ 500 mil | R$ 25.000,00 | R$ 20.783,66 |
| R$ 1 milhão | R$ 60.000,00 | R$ 45.862,86 |
| R$ 2 milhões | R$ 160.000,00 | R$ 111.140,06 |
Os outros pontos, lado a lado:
| Ponto | Lei do RJ (7.174/2015) | LC 227/2026 |
|---|---|---|
| Método | alíquota da faixa sobre o valor inteiro (art. 26) | faixa inicial e, no que exceder, a seguinte (art. 156, § 2º) |
| Medida da faixa | ”totalidade dos bens e direitos transmitidos” | valor do quinhão, do legado ou da doação (art. 156, I) |
| Quem paga | quem recebe (art. 10) | quem recebe (art. 157): coincidem |
| Quotas sem bolsa | PL do balanço do ano anterior, com ajuste (art. 22) | no mínimo o PL ajustado a mercado mais o fundo de comércio (art. 154, II) |
| VGBL e PGBL | art. 23 declarado inconstitucional (Tema 1.214) | não incide (art. 150, III): coincidem |
| Doações sucessivas | sem regra de soma | soma no prazo da lei estadual (art. 155) |
Quando a lei nova entra em vigor e o que vale para a doação deste ano: doar em 2026 ou esperar.
Como declarar o ITCMD no RJ?
A declaração é feita no site da SEFAZ-RJ, com todas as informações para o lançamento; a que não as traz não produz efeito (arts. 27 e 28). A SEFAZ-RJ avalia, lança e emite a guia; a ciência da guia abre os prazos de pagamento e de impugnação.
O Registro de Imóveis e a Junta Comercial só registram a transmissão com o imposto pago ou a isenção comprovada, e quem registra consulta a autenticidade da guia (arts. 34 e 35).
O ITCMD é só uma parte. O espólio e os herdeiros também têm o lado da Receita Federal: declaração final de espólio e herança no imposto de renda do herdeiro.
Como trabalhamos
Para a família com herança ou doação no Rio de Janeiro, apuramos o imposto pela faixa em UFIR-RJ, conferimos as isenções e o monte, fazemos a declaração no site da SEFAZ-RJ e controlamos os prazos e as parcelas. Também fazemos o lado do imposto de renda do espólio e dos herdeiros.
A partilha, o inventário judicial e a escritura ficam com o advogado e o cartório. O serviço está em espólio e inventário e, para quem planeja doar em vida, em holding e sucessão. Escritório em Porto Alegre/RS, com atendimento online para todo o Brasil.
Fontes e legislação
- Lei RJ nº 7.174/2015, texto compilado da ALERJ, arts. 2º, 5º, 7º a 11, 14, 16 a 18, 22, 26 a 28, 30, 31, 34, 35 e 37 (red. Leis RJ nº 7.786/2017, 9.091/2020 e 9.942/2022).
- A ficha técnica da ALERJ registra a inconstitucionalidade do art. 23 pelo STF, RE 1.363.013 (Tema 1.214), e a do art. 5º, II, na ADI 6826.
- SEFAZ-RJ: tabela da UFIR-RJ (R$ 4,9604 em 2026, Resolução SEFAZ nº 849/2025) e página do ITD.
- LC nº 227/2026, arts. 150, III, 154 a 159; Resolução do Senado Federal nº 9/1992, art. 1º.
Lei 7.174/2015 conferida no compilado da ALERJ em 22/11/2026 e UFIR-RJ de 2026 na tabela da SEFAZ-RJ em 14/11/2026. Exemplos hipotéticos, sem cliente.
Contas conferidas: 70.000, 100.000, 200.000, 300.000 e 400.000 x R$ 4,9604 = R$ 347.228,00, R$ 496.040,00, R$ 992.080,00, R$ 1.488.120,00 e R$ 1.984.160,00; 13.000, 11.250, 60.000 e 450 x R$ 4,9604 = R$ 64.485,20, R$ 55.804,50, R$ 297.624,00 e R$ 2.232,18; 5% x R$ 500.000,00 = R$ 25.000,00; R$ 25.000,00 ÷ 4 = R$ 6.250,00.
Bases legais deste artigo
- Lei RJ nº 7.174/2015, arts. 2º, 5º, 7º, 8º, 9º, 10, 11, 14, 16, 17, 18, 22, 26, 27, 28, 30, 31, 34, 35 e 37 (red. Leis RJ nº 7.786/2017, 9.091/2020 e 9.942/2022)
- Resolução SEFAZ-RJ nº 849/2025 (UFIR-RJ de 2026)
- LC nº 227/2026, arts. 150, III, 154, 155, 156, 157, 158 e 159
- STF, RE 1.363.013 (Tema 1.214)
- STF, ADI 6826 (Lei RJ nº 7.174/2015, art. 5º, II)
- Resolução do Senado Federal nº 9/1992, art. 1º