

Para a Receita, Rouanet captada por MEI é receita bruta do Simples (SC 83/2025). Prêmio da Paulo Gustavo a pessoa física por obra já feita, sem contrapartida, é isento de IR (SC 85/2026). Na PNAB, o MEI pode ser proponente, sem exceção ao limite do MEI. Produtora fica no Anexo III; Pró-Cultura RS exige contador.
Quem produz cultura com dinheiro de lei de incentivo ou de edital lida com regras diferentes para cada tipo de recurso. Para a Receita Federal, o recurso da Lei Rouanet captado por um MEI é receita bruta tributável pelo Simples, embora a instrução do Ministério da Cultura diga que não. O prêmio da Lei Paulo Gustavo pago a pessoa física por obra já realizada, sem contrapartida, é isento de imposto de renda. Na PNAB, o MEI pode ser proponente, mas nenhuma norma tira o recurso do limite do MEI, de R$ 81 mil em 2026 e R$ 110 mil em 2027, e a Receita ainda não decidiu esse caso. No Rio Grande do Sul, a prestação de contas do Pró-Cultura precisa ser assinada por contador. Este artigo organiza o que cada tipo de recurso gera de imposto, onde a produtora fica no Simples e o que a contabilidade precisa fazer durante o projeto. Para a produtora que já opera como ME ou EPP, a escrituração dos projetos, as retenções e a apuração do Simples fazem parte da contabilidade mensal da empresa.
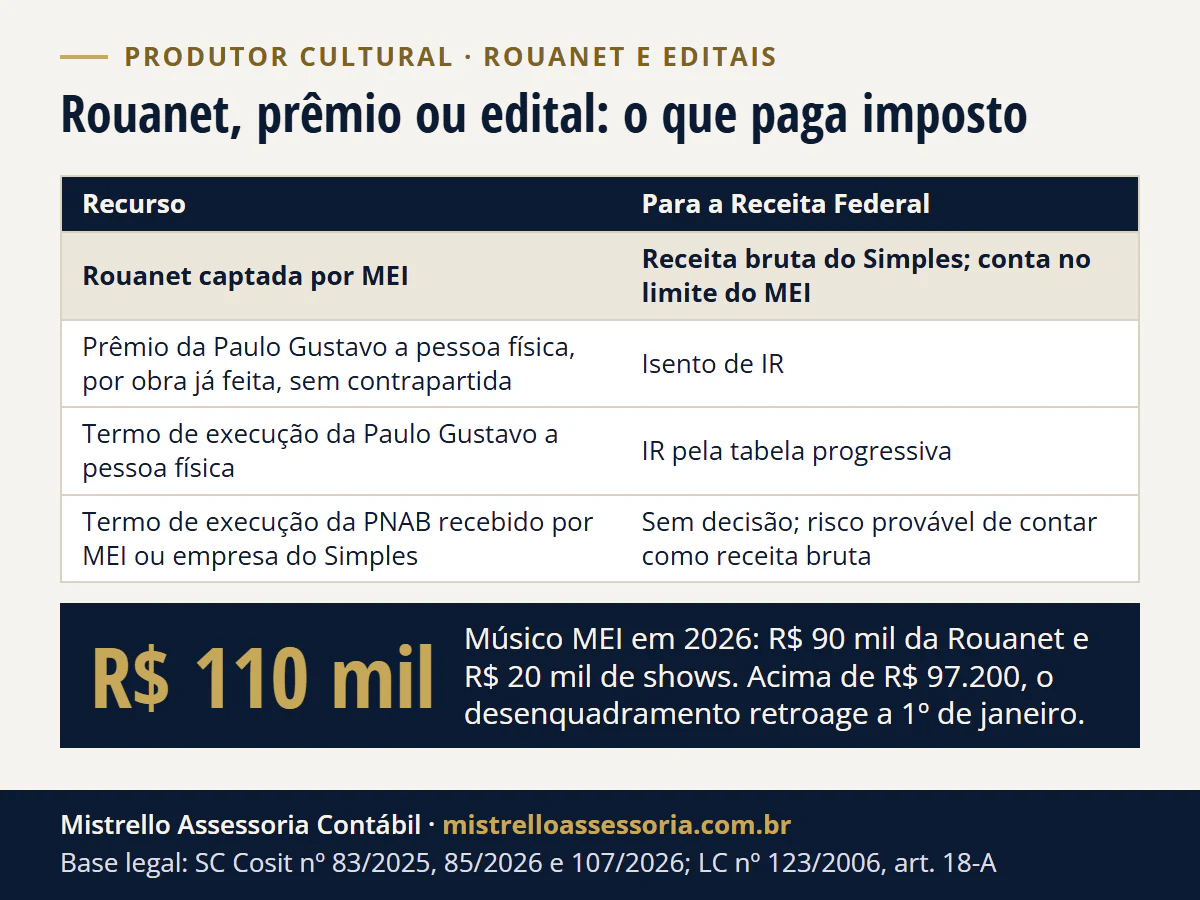
Cada tipo de recurso, um tratamento
| Recurso | Tratamento | Fonte |
|---|---|---|
| Doação ou patrocínio captado via Rouanet por MEI | Receita bruta tributável pelo Simples; conta para o limite do regime | SC Cosit 83/2025 |
| Recurso captado via Rouanet e usado só no projeto (visão do MinC) | Fora da base de IR, CSLL, PIS, Cofins e ISS | IN MinC 29/2026, art. 52 |
| Premiação do art. 18 da Lei Paulo Gustavo a pessoa física, por obra já realizada, sem contrapartida | Isenta de IR, como doação sem encargo | SC Cosit 85/2026 |
| Apoio a produção audiovisual da Lei Paulo Gustavo a pessoa física, formalizado por termo de execução cultural | IR retido pela tabela progressiva e declaração anual; para a Receita, é irrelevante o dinheiro ir todo para o projeto | SC Cosit 107/2026 |
| Prêmio por desempenho passado recebido por optante do Simples | Não é receita bruta, mas só até a produção de efeitos da LC 214/2025, que alterou o § 1º do art. 3º da LC 123 com efeitos desde 01/01/2025 | SC Cosit 54/2026 |
| Termo de execução cultural da PNAB recebido por MEI ou optante do Simples | A Receita ainda não decidiu; desde 2025, risco provável de contar como receita bruta | LC 214/2025, art. 516 |
| Patrocínio com contrapartida de divulgação da marca, fora de projeto aprovado no Pronac | Receita de serviço de publicidade | SC Cosit 141/2016 |
Três cuidados com os prêmios. A isenção da Solução de Consulta Cosit nº 85/2026 exige todas as condições da ementa: prêmio do art. 18 da Lei Paulo Gustavo pago a pessoa física, seleção por edital de obra já realizada, feita de forma independente, que contribua para o desenvolvimento artístico ou cultural do ente, e nenhuma contrapartida. Prêmio que obriga a fazer algo depois, bolsa com encargo ou apoio à produção deixam de ser doação sem encargo. A isenção é só do imposto de renda: como a Receita trata o prêmio como doação, o imposto estadual sobre doações (no RS, o ITCD da Lei 8.821/1989) segue a lei de cada estado e não está analisado aqui. E a Solução de Consulta Cosit nº 54/2026 ressalva que o prêmio fica fora da receita do Simples só até a produção de efeitos da LC 214/2025. Essa data já passou: o art. 516 da LC 214, que alterou o § 1º do art. 3º da LC 123 e incluiu na receita bruta “as demais receitas da atividade ou objeto principal”, produz efeitos desde 1º de janeiro de 2025.
PNAB: três instrumentos e nenhuma exceção
A Lei 14.399/2022 criou a Política Nacional Aldir Blanc (PNAB): a União repassa recursos a estados, Distrito Federal e municípios, que os aplicam por editais, chamadas públicas, prêmios e outros instrumentos. Desde o Decreto 12.409/2025, o decreto da PNAB manda formalizar as seleções de fomento por um de três instrumentos da Lei 14.903/2024, o marco do fomento à cultura:
| Instrumento | O que a lei diz | Na prática |
|---|---|---|
| Termo de execução cultural (art. 12) | Obrigações da administração e do agente para realizar uma ação cultural | Plano de trabalho, cronograma, conta específica e prestação de contas |
| Termo de premiação cultural (art. 22) | Doação sem encargo, sem obrigações futuras, que reconhece contribuição relevante | O edital precisa trazer uma seção sobre a incidência tributária |
| Termo de bolsa cultural (arts. 24 e 25) | Doação com encargo, para estudos e pesquisas | Residência, circulação, pesquisa ou curso; o encargo é comprovado no Relatório de Bolsista (art. 25) |
O MEI pode ser proponente (Lei 14.903, art. 3º, II, e art. 4º, § 5º); o que isso faz com o limite está em MEI aprovado em edital da PNAB.
Nenhuma dessas normas cria isenção ou tira o recurso da receita bruta, e não localizamos Solução de Consulta da Receita sobre a PNAB. Os precedentes mais próximos apontam em sentidos diferentes, e cada um vale para o caso que decidiu:
| Precedente | Caso decidido | Resultado |
|---|---|---|
| SC Cosit 254/2024 | Subsídio de manutenção da Lei Aldir Blanc emergencial (Lei 14.017, art. 2º, II) recebido por optante do Simples | Não integra a receita bruta; decisão anterior à LC 214 |
| SC Cosit 117/2025 | Prêmio da Finep, subvenção sem natureza contraprestacional, recebido por optante do Simples | Não é receita bruta; aplicou a redação antiga do § 1º do art. 3º |
| SC Cosit 220/2015 | Apoio do MinC a documentário, selecionado em concurso e executado por contrato de coprodução | Receita bruta do Simples, como venda de serviço |
| SC Cosit 44/2018 | Repasse de fundo estatal de apoio à cultura para executar projeto | Subvenção: pessoa física sofre IR na fonte; pessoa jurídica, não |
| SC Cosit 37/2022 | ”Prêmio” da Lei Aldir Blanc emergencial pago a coletivo em concurso para escolha de trabalho artístico | Rendimento do trabalho de cada membro, com IR na fonte e na declaração |
Na nossa leitura, o termo de execução da PNAB tem obrigações e prestação de contas, o que o afasta do prêmio “sem obrigações futuras”, e a SC Cosit 107/2026 já tributou na pessoa física um termo de execução da Lei Paulo Gustavo. Para MEI ou produtora que recebe o recurso na própria atividade, o risco provável é contar como receita bruta. Antes de assinar:
- Confira qual instrumento o edital usa: execução, premiação ou bolsa.
- Veja se o edital permite ou proíbe pagar tributos com o recurso.
- Some o valor às outras receitas do ano e veja se o limite do MEI ou a faixa do Simples mudam.
- Orce os cachês pelo valor bruto, porque as retenções saem de dentro deles.
No Simples: Anexo III direto
A produtora cultural fica no Anexo III do Simples sem depender do Fator R: a LC 123/2006, art. 18, § 5º-B, XV, inclui “produções cinematográficas, audiovisuais, artísticas e culturais, sua exibição ou apresentação”, inclusive música, literatura, artes cênicas e artes visuais. Sobre a receita de serviços, o ISS vai dentro do DAS, salvo quando o tomador o retém na fonte (LC 123, art. 21, § 4º). Se o recurso do projeto entrar na receita bruta, ainda não há definição se a parcela do ISS incide sobre ele. Quem compara com o Lucro Presumido encontra o caminho em Simples, Presumido ou Real: como escolher. O que muda no DAS em 2027 está em Simples Nacional 2027: o que muda.
O MEI cabe para algumas ocupações da lista oficial, como cantor ou músico independente, DJ, técnico de sonorização e iluminação, promotor de eventos, fotógrafo e editor de vídeo. Não há ocupação de produtor cultural nem de ator. E, como para a Receita o recurso captado na Rouanet entra na receita bruta (SC 83/2025), um projeto maior pode estourar o limite do MEI no mesmo ano. Se a receita de 2026 passar de R$ 81 mil em mais de 20%, o desenquadramento retroage a 1º de janeiro do ano do excesso; em 2027, o teto é de R$ 110 mil, e de R$ 140 mil a partir de 2028 (LC 238/2026). Para MEI aberto em 2026, o limite é de R$ 6.750 por mês de atividade (R$ 9.166,67 em 2027), e, acima de 20%, o efeito retroage ao início da atividade (art. 18-A, §§ 2º e 7º, III e IV). As regras do teto novo estão em novo teto do MEI em 2027.
Durante o projeto: contas, limites e prestação de contas
Na Rouanet, a IN MinC 29/2026 organiza o dinheiro assim:
- Duas contas no Banco do Brasil, de captação e de movimento, abertas pelo Ministério e vinculadas ao CNPJ ou CPF do proponente (art. 53).
- Custos de administração limitados a 15% do valor do projeto (art. 22).
- Remuneração do proponente por serviço prestado ao projeto limitada a 20% do valor captado, ou 30% se o proponente for pessoa física ou MEI. Pagamentos a cônjuge, companheiro, empresa coligada ou com sócio em comum entram no mesmo limite. O limite não se aplica a grupos artísticos familiares, corpos artísticos estáveis e coletivos culturais (art. 23, §§ 1º e 2º).
- Comprovação das despesas com notas fiscais e recibos em nome do proponente e prestação de contas no sistema do Ministério.
No Pró-Cultura RS, a regra que mais interessa à contabilidade está na lei: a prestação de contas do projeto “deverá ser elaborada e assinada por profissional da Contabilidade, devidamente habilitado e registrado” no CRC (Lei RS 13.490/2010, art. 23).
Exemplo anonimizado, com valores hipotéticos. Uma produtora de teatro de Porto Alegre, no Simples, aprova um projeto de R$ 300 mil. A Receita decidiu o caso do MEI (SC 83/2025); para a produtora, aplicando a mesma lógica e o § 1º do art. 3º da LC 123 na redação da LC 214, o risco provável é o valor captado entrar na receita bruta do ano: soma-se ao faturamento normal para definir a alíquota efetiva do Anexo III e o limite do regime. Se o projeto previr R$ 60 mil de remuneração da própria produtora, esse valor precisa caber nos 20% do captado: se captar os R$ 300 mil, o teto é de R$ 60 mil, no limite exato; se captar R$ 240 mil, o teto cai para R$ 48 mil (20% de R$ 240 mil). Os cachês pagos a artistas pessoa física geram retenções mensais que precisam estar no orçamento aprovado.
Exemplo anonimizado, com valores hipotéticos. Um músico MEI, aberto há alguns anos, capta R$ 90 mil na Rouanet para gravar um disco e fatura mais R$ 20 mil com shows em 2026. Como proponente MEI, a remuneração dele pelo serviço prestado ao projeto pode chegar a 30% do captado: R$ 27 mil. Mas, para a Receita, entram na receita bruta os R$ 90 mil captados, não só a remuneração (SC 83/2025). A receita do ano vai a R$ 110 mil, 35,8% acima de R$ 81 mil. Como passou dos R$ 97.200 (limite mais 20%), o desenquadramento retroage a 1º de janeiro: ele continua no Simples, como ME, e o ano inteiro passa para a regra geral do regime.
Cachê: quem contrata também tem obrigação
Quando a produtora paga cachê a artista pessoa física por um serviço, ela desconta o INSS do artista: 11% do cachê, até o teto, se quem paga é empresa, inclusive optante do Simples (IN RFB 2.110/2022, art. 37, II, a). Na produtora do Anexo III, a contribuição patronal já está dentro do DAS (LC 123, art. 13, VI). O MEI que contrata e o artista MEI que emite nota pelo CNPJ seguem regras próprias. O imposto de renda também sai de dentro do cachê, por isso o orçamento do projeto traz o valor bruto. Alíquotas, prazos, eSocial e exemplos com conta estão em como pagar artista pessoa física no projeto cultural.
Como trabalhamos com produtoras
Fazemos a contabilidade da produtora e dos projetos em separado: leitura do termo e do edital, orçamento com os tributos previstos, controle das contas vinculadas, retenções de cachê, apuração do Simples com a receita do projeto e a prestação de contas assinada por contador, como exige o Pró-Cultura RS. É parte do trabalho de contabilidade para empresas e da contabilidade para produtores culturais em Porto Alegre. Para organizar o seu próximo projeto, fale com a equipe.
Bases legais: Solução de Consulta Cosit nº 83/2025; Solução de Consulta Cosit nº 85/2026 e nº 107/2026; Solução de Consulta Cosit nº 54/2026; Soluções de Consulta Cosit nº 254/2024, nº 117/2025, nº 220/2015, nº 44/2018 e nº 37/2022; Solução de Consulta Cosit nº 141/2016; Instrução Normativa MinC nº 29/2026, arts. 22, 23, §§ 1º e 2º, 52 e 53; Lei Complementar nº 123/2006, arts. 3º, § 1º, 13, VI, 18, § 5º-B, XV, 18-A, §§ 1º, 2º e 7º, III e IV, e 21, § 4º; Lei Complementar nº 214/2025, arts. 516 e 544, II; Lei Complementar nº 195/2022, art. 18; Lei nº 14.399/2022; Lei nº 14.903/2024, arts. 3º, II, 4º, § 5º, 12, 22, 24 e 25; Decreto nº 11.740/2023, art. 9º, § 3º (redação do Decreto nº 12.409/2025); Lei RS nº 13.490/2010, art. 23; Instrução Normativa RFB nº 2.110/2022, art. 37, II, a; Lei Complementar nº 238/2026, arts. 1º, 2º e 10 (teto do MEI em 2027 e 2028).