

Se a imobiliária paga o corretor pessoa física por RPA, desconta 11% de INSS e o IR na fonte e, fora do Simples, paga mais 20%. Com contrato de associação registrado no sindicato e partilha da comissão, a Lei 6.530 afasta o vínculo previdenciário e o pagamento entre as partes, se o corretor tiver autonomia.
Em novembro de 2026, depende do desenho. Se a imobiliária paga o corretor pessoa física por RPA, ela desconta 11% de INSS e o imposto de renda na fonte e, fora do Simples, paga mais 20% (Lei 8.212/1991, art. 22, III; Lei 10.666/2003, art. 4º). Com contrato de associação registrado no sindicato e partilha da comissão, a Lei 6.530/1978 afasta o vínculo previdenciário e o pagamento entre as partes, se o corretor tiver autonomia (Lei 6.530/1978, art. 6º, §§ 2º a 4º). O CARF manteve a cobrança quando o corretor atuava em nome da imobiliária.
Abaixo estão a tabela de quem paga o quê nos 3 desenhos (RPA, partilha e associado com CNPJ), o passo a passo do contrato de associação, as decisões do CARF, a conta inteira de uma venda de R$ 600 mil em Porto Alegre/RS e o que muda com o IBS e a CBS em 2027. A rotina do corretor como profissional está em contabilidade para corretores, e a da empresa, em contabilidade para o mercado imobiliário.
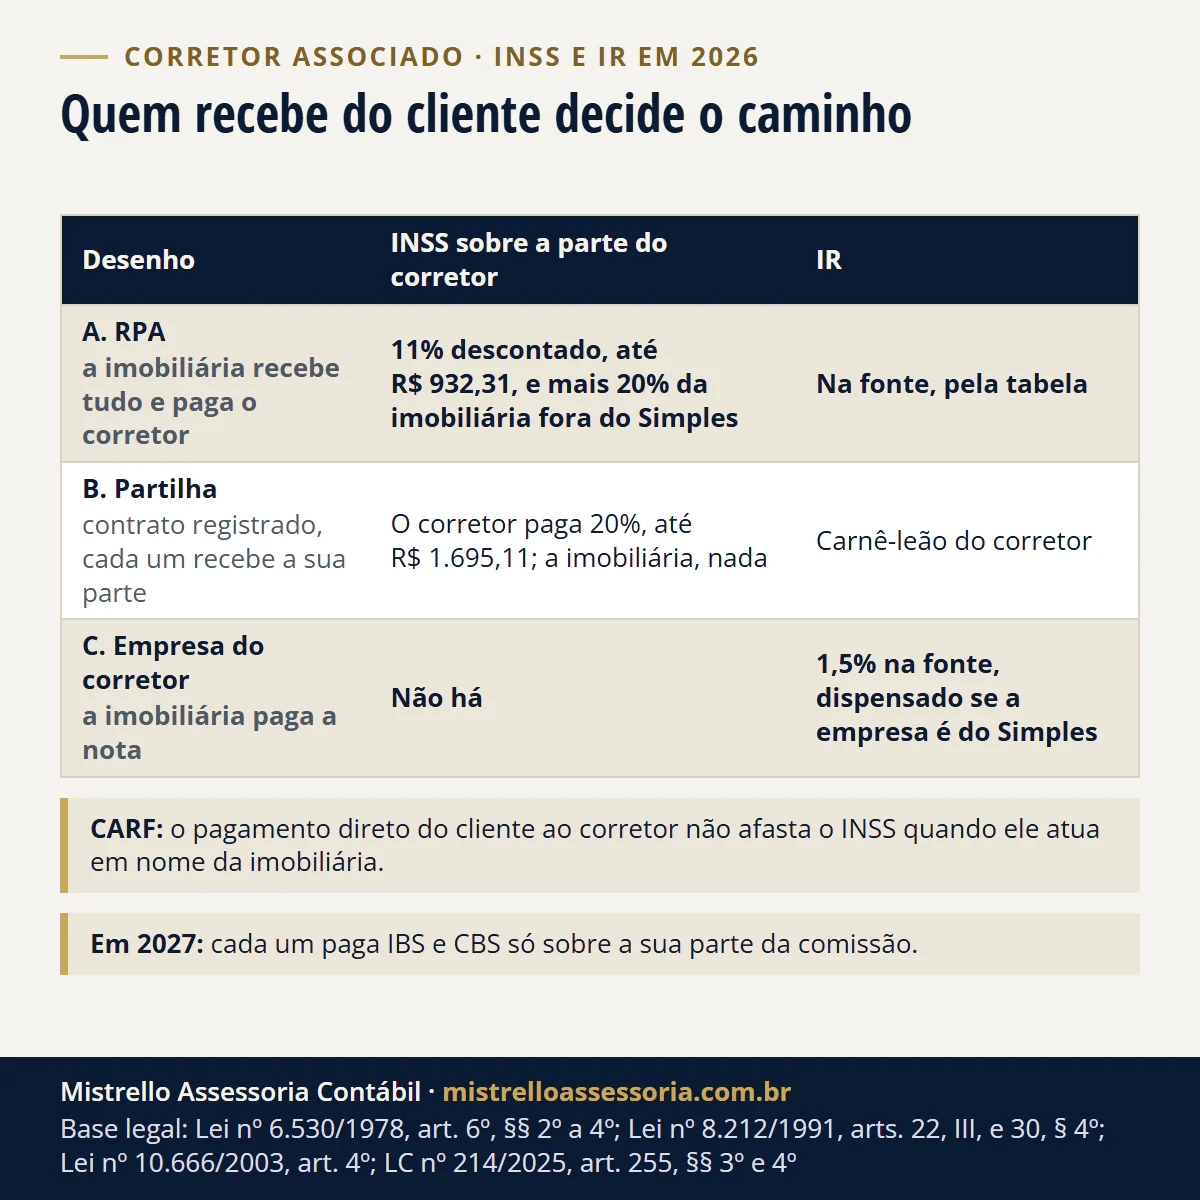
Quem paga o quê nos 3 desenhos da comissão?
O que decide é quem recebe do cliente e como a relação funciona. Na tabela, a parte do corretor em 2026:
| A. RPA | B. Partilha | C. Associado com CNPJ | |
|---|---|---|---|
| Quem recebe do cliente | A imobiliária, a comissão inteira, e paga o corretor como autônomo | Cada um, a sua parte, pelo contrato registrado | A imobiliária, que paga a nota da empresa do corretor |
| INSS do corretor | 11% descontado pela imobiliária, até o teto | 20% por conta própria, até o teto, até o dia 15 | Não há: a empresa não é contribuinte individual; o sócio paga sobre o pró-labore |
| INSS da imobiliária | 20% sobre o valor pago; no Simples, já está no DAS | Não há sobre a parte do corretor | Não há |
| IR | Na fonte, pela tabela progressiva | Carnê-leão do corretor, se recebeu de pessoa física | 1,5% na fonte sobre a nota, dispensado se a empresa do corretor é do Simples |
| Prazo do que a imobiliária desconta | INSS até o dia 20 do mês seguinte; IR até o último dia útil do 2º decêndio do mês seguinte ao pagamento | Não se aplica | IR de 1,5%, quando retido, no mesmo prazo do IR do RPA |
| Ponto de atenção | Custo maior fora do Simples | É o desenho que a lei prevê; o CARF olha se o corretor atua em nome da imobiliária | O mesmo critério do desenho B |
As bases de cada linha estão nas seções abaixo. O desenho não se escolhe pela conta: ele segue o contrato e o dia a dia da relação.
O que diz a Lei 6.530 sobre o corretor associado?
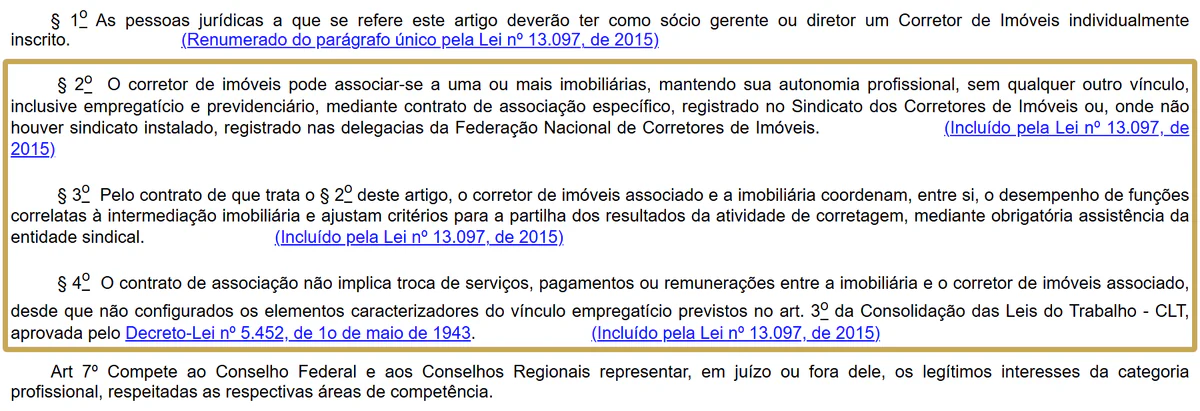
O art. 6º da Lei 6.530/1978 ganhou três parágrafos com a Lei 13.097/2015, art. 139, em vigor desde a publicação no Diário Oficial de 20/01/2015 (art. 168, V). Eles dizem três coisas:
- Associação sem vínculo previdenciário (§ 2º). O corretor “pode associar-se a uma ou mais imobiliárias, mantendo sua autonomia profissional, sem qualquer outro vínculo, inclusive empregatício e previdenciário”, por contrato de associação específico, registrado no Sindicato dos Corretores de Imóveis ou, onde não houver sindicato instalado, nas delegacias da Federação Nacional de Corretores de Imóveis.
- Partilha da corretagem (§ 3º). Pelo contrato, corretor e imobiliária coordenam as funções da intermediação e ajustam os critérios de partilha dos resultados da corretagem, com assistência obrigatória da entidade sindical.
- Sem pagamento entre as partes (§ 4º). O contrato “não implica troca de serviços, pagamentos ou remunerações entre a imobiliária e o corretor de imóveis associado”, desde que não estejam presentes os elementos do vínculo de emprego do art. 3º da CLT.
É por isso que, no desenho B, a imobiliária não desconta nem paga INSS sobre a parte do corretor: a lei diz que ela não remunera o associado. A contribuição de 20% da empresa incide sobre o que ela paga a contribuintes individuais “que lhe prestem serviços” (Lei 8.212/1991, art. 22, III), e o § 4º diz que, no contrato de associação, não há essa troca.
Como se monta o contrato de associação, passo a passo?
- Contrato específico, por escrito, com a imobiliária, ou com cada uma delas, se o corretor se associar a mais de uma (§ 2º).
- Critério de partilha da comissão ajustado no contrato, com a assistência do sindicato (§ 3º): quanto da corretagem é de cada um.
- Registro no Sindicato dos Corretores de Imóveis da sua base, ou na delegacia da Fenaci onde não houver sindicato (§ 2º).
- Registro antes das vendas que o contrato vai cobrir, porque é dele que sai a partilha de cada negócio.
- Cada um documenta a sua parte: quem recebe emite o próprio documento da sua parcela, e a do corretor não passa pela folha da imobiliária.
- Autonomia do corretor na prática, que é a condição do § 4º.
O contrato registrado é o desenho que a lei prevê. A fiscalização, porém, olha como a relação funciona, e não só o papel: o ponto de risco mais comum é a imobiliária receber a comissão inteira e repassar a parte do associado, como se pagasse por um serviço.
RPA do corretor de imóveis: quanto a imobiliária desconta de INSS e de IR?
No desenho A, a imobiliária recebe a comissão inteira, vende o serviço ao cliente e paga o corretor como autônomo. O corretor é contribuinte individual, a pessoa física que exerce por conta própria atividade econômica urbana (Lei 8.212/1991, art. 12, V, “h”), e a imobiliária tem três obrigações:
- Descontar 11% de INSS do corretor, até o teto do salário de contribuição de R$ 8.475,55 em 2026, ou seja, no máximo R$ 932,31 no mês (Portaria Interministerial MPS/MF 13/2026, art. 2º). Os 11% vêm dos 20% do contribuinte individual menos a dedução de 45% da contribuição da empresa, limitada a 9% (Lei 8.212/1991, arts. 21 e 30, § 4º; IN RFB 2.110/2022, art. 37, II, “a”).
- Recolher o INSS descontado até o dia 20 do mês seguinte, ou no dia útil anterior se não houver expediente bancário (Lei 10.666/2003, art. 4º).
- Reter o IR na fonte pela tabela progressiva, porque corretagens e comissões de corretor são rendimento do trabalho não assalariado pago por pessoa jurídica (RIR/2018, arts. 38, V, e 685). Da base sai o INSS descontado (Lei 9.250/1995, art. 4º, IV), e o imposto vence no último dia útil do 2º decêndio do mês seguinte ao pagamento (Lei 11.196/2005, art. 70, I, “e”).
A parte da imobiliária depende do regime:
| Imobiliária | 11% do corretor | 20% da imobiliária |
|---|---|---|
| Simples Nacional (corretagem no Anexo III) | Descontado e recolhido | Dentro do DAS |
| Lucro Presumido ou Real | Descontado e recolhido | 20% do valor pago, sem teto, em guia |
Na empresa do Simples, a contribuição patronal faz parte do DAS (LC 123/2006, art. 13, VI), salvo no Anexo IV, e a corretagem de imóveis fica no Anexo III (art. 18, § 4º, III). O desconto dos 11% vale também para quem presta serviço a empresa do Simples (IN RFB 2.110/2022, art. 41, I). O pagamento vai ao eSocial e à DCTFWeb, como em qualquer contribuinte individual; o mesmo desenho, em outro setor, aparece em pagar artista pessoa física no projeto cultural. O peso dos 20% na escolha entre os regimes cabe no comparador Simples ou Presumido.
Se o comprador paga a comissão direto ao corretor, a imobiliária fica livre do INSS?
Não por si só. A Câmara Superior de Recursos Fiscais do CARF julgou o tema duas vezes, por unanimidade, em processos diferentes, e manteve a contribuição sobre a comissão de corretores de imobiliárias:
| Acórdão | Publicado em | Fatos | Ementa |
|---|---|---|---|
| 9202-011.764 (processo 10166.720250/2017-87) | 20/05/2025 | 2012 e 2013 | O pagamento direto pelo cliente ao corretor não afasta a prestação de serviço à imobiliária |
| 9202-012.038 (processo 19515.720907/2018-54) | 04/11/2026 | 2014 | A mesma: “atuação do corretor em nome da imobiliária” |
A ementa de 2026 diz que “a realização do pagamento da comissão diretamente pelo cliente (adquirente do imóvel) ao corretor não afasta a caracterização da prestação de serviços de intermediação à imobiliária”. O ponto que pesou foi o corretor atuar em nome da imobiliária, não quem pagou. As duas decisões podem ser lidas na consulta pública de acórdãos do CARF, pelo número.
As decisões que encontramos sobre corretores julgam fatos de 2008 a 2014, antes de 20/01/2015, quando entraram os §§ 2º a 4º da Lei 6.530. Na consulta pública do CARF, em 16/11/2026, não encontramos decisão sobre contrato de associação registrado depois de 2015. O contrato registrado é o desenho que a lei prevê; se o dia a dia mostra o corretor atuando como parte da equipe da imobiliária, o risco é o mesmo das decisões acima.
Corretor associado com CNPJ: o que muda para a imobiliária?
Quando o corretor tem empresa e emite nota, a imobiliária paga uma pessoa jurídica. Não há INSS de contribuinte individual a descontar nem os 20% sobre esse pagamento. Muda o imposto de renda:
- IR de 1,5% na fonte sobre comissões e corretagens pagas por pessoa jurídica a outra pessoa jurídica (RIR/2018, art. 718, I).
- Retenção dispensada quando a empresa do corretor é optante pelo Simples Nacional (IN RFB 765/2007, art. 1º).
- O corretor paga o DAS da empresa dele, com a corretagem no Anexo III, e o INSS de sócio sobre o próprio pró-labore, cuja conta está em quanto custa o pró-labore em 2026 e na calculadora de pró-labore.
O CNPJ não muda o critério das decisões do CARF: a fiscalização olha como a relação funciona, e não só o documento.
Quanto fica a conta numa venda de R$ 600 mil em Porto Alegre?
Exemplo hipotético. Uma imobiliária de Porto Alegre/RS intermedeia a venda de um apartamento de R$ 600.000 a um comprador pessoa física, com comissão de 6%: R$ 36.000, dividida 50/50, R$ 18.000 da imobiliária e R$ 18.000 do corretor associado. O corretor não tem dependentes nem outra fonte no mês; valores de 2026, com o teto de R$ 8.475,55 e a tabela mensal de 27,5% com parcela a deduzir de R$ 908,73 (Lei 11.482/2007, art. 1º, XII). Acima de R$ 7.350 no mês não há a redução da Lei 15.270/2025 (Lei 9.250/1995, art. 3º-A, § 2º).
| Sobre a parte do corretor | A. RPA, imobiliária no Presumido | A. RPA, imobiliária no Simples | B. Partilha | C. Empresa do corretor no Simples |
|---|---|---|---|---|
| INSS do corretor | R$ 932,31 (11% do teto) | R$ 932,31 | R$ 1.695,11 (20% do teto) | não há |
| INSS da imobiliária | R$ 3.600,00 (20%) | dentro do DAS | não há | não há |
| IR | R$ 3.784,88 na fonte | R$ 3.784,88 na fonte | R$ 3.575,11 de carnê-leão | dispensado na fonte |
| DAS da empresa do corretor | não se aplica | não se aplica | não se aplica | R$ 1.080,00 (6%) |
| Corretor fica com | R$ 13.282,81 | R$ 13.282,81 | R$ 12.729,78 | R$ 16.920,00 na empresa |
| Custo da imobiliária com a parte do corretor | R$ 21.600,00 | R$ 18.000,00 | nenhum | R$ 18.000,00 |
Como se chega aos números:
- A, INSS e IR: 11% de R$ 8.475,55 = R$ 932,31. Base do IR: R$ 18.000,00 menos R$ 932,31 = R$ 17.067,69; vezes 27,5% = R$ 4.693,61; menos R$ 908,73 = R$ 3.784,88. Líquido: R$ 18.000,00 menos R$ 932,31 menos R$ 3.784,88 = R$ 13.282,81.
- A, imobiliária no Presumido: 20% de R$ 18.000 = R$ 3.600,00, sem teto. Nos dois regimes, a receita da imobiliária é a comissão inteira, R$ 36.000, porque é ela quem vende o serviço ao cliente.
- B, partilha: o corretor recebe do comprador pessoa física e paga 20% de R$ 8.475,55 = R$ 1.695,11 por conta própria, até o dia 15 do mês seguinte (Lei 8.212/1991, art. 30, II; IN RFB 2.110/2022, art. 37, I, “a”). Carnê-leão (RIR/2018, art. 118): R$ 18.000,00 menos R$ 1.695,11 = R$ 16.304,89; vezes 27,5% = R$ 4.483,84; menos R$ 908,73 = R$ 3.575,11, antes das despesas do livro-caixa. A receita da imobiliária é a parte dela, R$ 18.000.
- C, empresa do corretor no Simples, 1ª faixa do Anexo III (até R$ 180 mil de receita em 12 meses): 6% de R$ 18.000 = R$ 1.080,00 de DAS. Se a empresa do corretor estivesse no Presumido, a imobiliária reteria 1,5%: R$ 270,00. O INSS e o IR do pró-labore do sócio saem dos R$ 16.920,00.
Somando o que sai sobre a parte do corretor: no RPA com a imobiliária no Presumido, R$ 932,31 + R$ 3.600,00 + R$ 3.784,88 = R$ 8.317,19; no RPA com a imobiliária no Simples, R$ 932,31 + R$ 3.784,88 = R$ 4.717,19 (a parte patronal está no DAS da imobiliária, calculado sobre o faturamento); na partilha, R$ 1.695,11 + R$ 3.575,11 = R$ 5.270,22; na empresa do corretor no Simples, R$ 1.080,00 de DAS, antes do INSS e do IR do pró-labore.
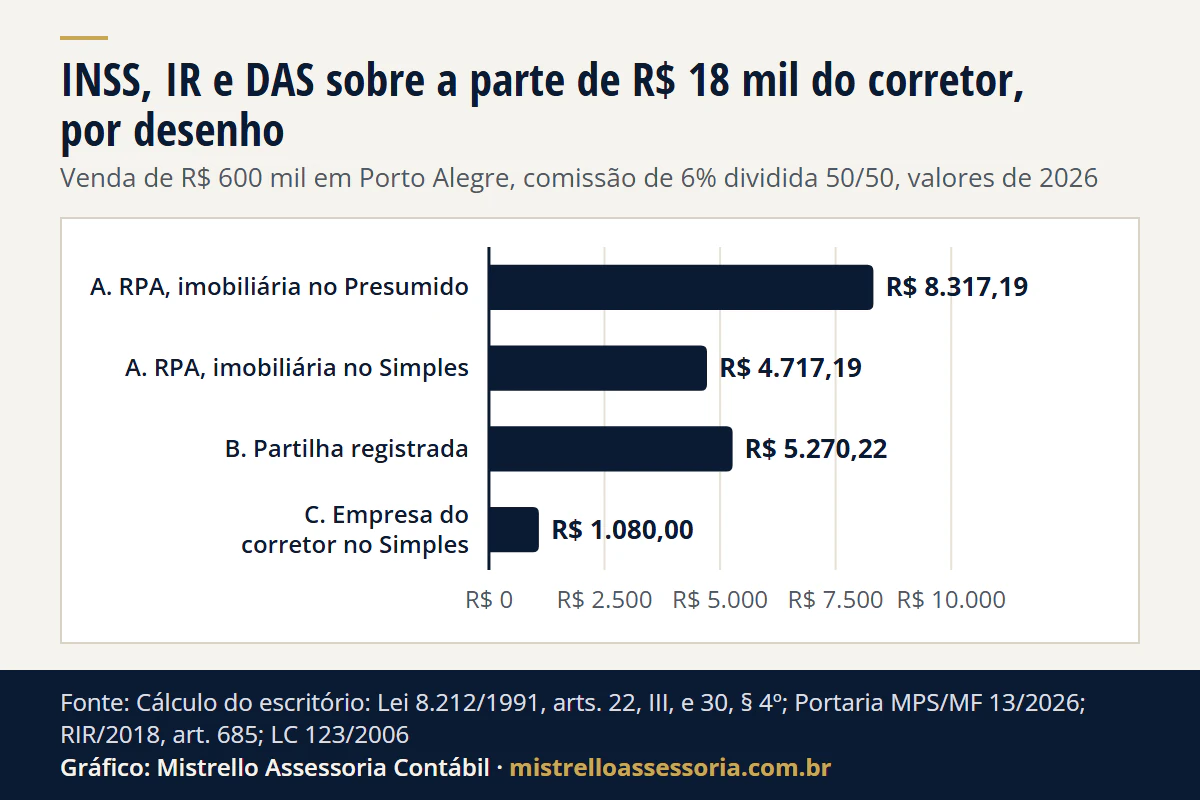
Ver os dados do gráfico
| Desenho | Total sobre a parte do corretor |
|---|---|
| A. RPA, imobiliária no Presumido | R$ 8.317,19 |
| A. RPA, imobiliária no Simples | R$ 4.717,19 |
| B. Partilha registrada | R$ 5.270,22 |
| C. Empresa do corretor no Simples | R$ 1.080,00 |
O que pesa na imobiliária fora do Simples são os R$ 3.600 por venda. O que pesa no corretor, na partilha, é pagar 20% de INSS em vez de 11%: R$ 762,80 a mais no mês, limitado ao teto. Como o carnê-leão e o livro-caixa funcionam está em autônomo: como declarar e pagar o imposto de renda, e a diferença entre 11% e 20%, com o teto, em INSS do contribuinte individual.
O que muda em 2027 com o IBS e a CBS?
A partir de 2027, a partilha vira base de cálculo. Quando o negócio se conclui com a intermediação de mais de um corretor, pessoa física ou jurídica, a base de cada um é “a parte da remuneração ajustada com cada corretor”, excluídos os valores pagos direto pelos contratantes e os repassados entre os corretores; cada um responde pelo IBS e pela CBS da sua parte (LC 214/2025, art. 255, §§ 3º e 4º). É a primeira lei federal de tributo que trata a partilha da comissão na base, e ela vale só para o IBS e a CBS, não para o INSS.
| Na venda do exemplo | Regra de 2027 |
|---|---|
| Base da imobiliária | A parte dela, R$ 18.000; o que repassa ao corretor sai da base (art. 255, § 3º, II) |
| Base do corretor | A parte dele, R$ 18.000, e ele responde por ela (§ 4º); a pessoa física com receita abaixo de 50% do limite do MEI não é contribuinte (art. 26, IV) |
| Alíquota | Redução de 50% na intermediação de imóveis (arts. 252, IV, e 261): 5,60% de CBS e 0,05% de IBS, 5,65% no total, porque a redução de 0,1 ponto da CBS e o IBS de 0,1% também caem pela metade (arts. 344, parágrafo único, I, e 347, § 1º, I), se o Senado mantiver a CBS de 11,3%; R$ 1.017,00 sobre cada R$ 18.000 fora do Simples |
| Imobiliária no Simples | IBS e CBS dentro do DAS, salvo a opção pelo regime regular |
| PIS e Cofins | Deixam de existir em 2027 (art. 542) |
| INSS | Não muda: os 3 desenhos de 2026 continuam valendo |
Conta: R$ 18.000 vezes 5,60% = R$ 1.008,00 de CBS; vezes 0,05% = R$ 9,00 de IBS; total de R$ 1.017,00. A alíquota da CBS de 2027 depende da resolução do Senado, como explicamos em CBS de 11,3% em 2027, e a opção da imobiliária do Simples, em Simples Nacional, IBS e CBS: o regime híbrido.
Regras conferidas na fonte oficial em 16/11/2026.
Como trabalhamos
Para a imobiliária, separamos o que é RPA, o que é partilha e o que é nota de empresa de corretor, calculamos o INSS e o IR de cada pagamento e mantemos o eSocial, a DCTFWeb e as guias nos prazos. Para o corretor, fazemos o carnê-leão e o INSS da partilha ou a contabilidade da empresa dele. É parte do departamento pessoal e da contabilidade para empresas, e outros textos do tema estão em departamento pessoal e folha. O escritório fica em Porto Alegre/RS e atende online, por escrito, imobiliárias e corretores de todo o Brasil. Para organizar as comissões da sua imobiliária, fale com o contador.
Bases legais: Lei nº 6.530/1978, art. 6º, §§ 2º a 4º (incluídos pela Lei nº 13.097/2015, arts. 139 e 168, V); Lei nº 8.212/1991, arts. 12, V, h, 21, 22, III, e 30, II e § 4º; Lei nº 10.666/2003, art. 4º; Instrução Normativa RFB nº 2.110/2022, arts. 37, I, a, e II, a, e 41, I; Lei Complementar nº 123/2006, arts. 13, VI, e 18, § 4º, III; Decreto nº 9.580/2018 (RIR), arts. 38, V, 118, 685 e 718, I; Instrução Normativa RFB nº 765/2007, art. 1º; Lei nº 9.250/1995, arts. 3º-A, § 2º (incluído pela Lei nº 15.270/2025), e 4º, IV; Lei nº 11.482/2007, art. 1º, XII (tabela mensal desde maio de 2025); Lei nº 11.196/2005, art. 70, I, e; Portaria Interministerial MPS/MF nº 13/2026, art. 2º; CARF, Câmara Superior, Acórdãos 9202-011.764 (2025) e 9202-012.038 (2026); Lei Complementar nº 214/2025, arts. 26, IV, 252, IV, 255, §§ 3º e 4º, 261, 344, parágrafo único, I, 347, § 1º, I, e 542.