

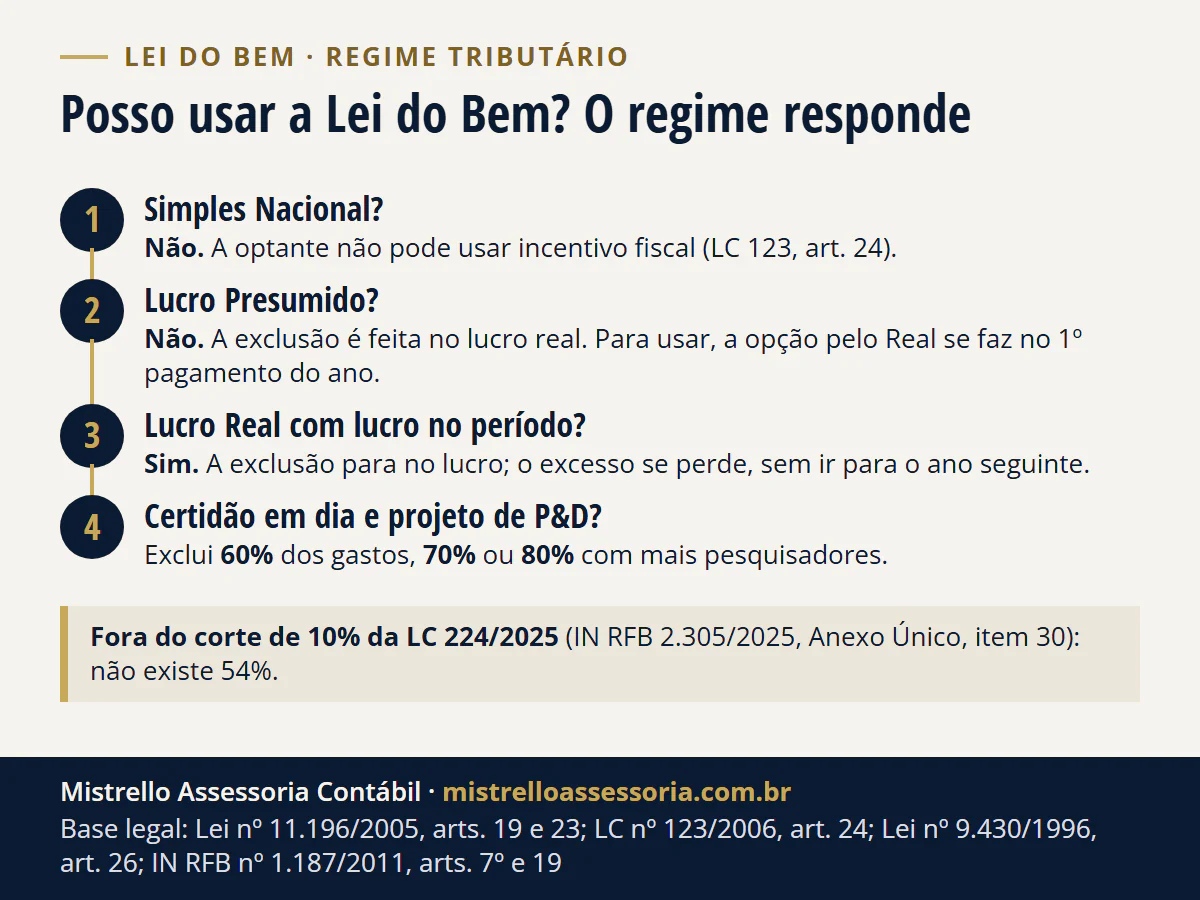
Não. A Lei do Bem só funciona no Lucro Real: a exclusão de 60% a 80% dos gastos com pesquisa e inovação é feita na apuração do lucro real e da base da CSLL (Lei 11.196/2005, art. 19), e o Simples proíbe incentivo fiscal (LC 123/2006, art. 24). Em 2026, a exclusão ficou fora do corte de 10% da LC 224/2025.
Não. Em novembro de 2026, a Lei do Bem só vale no Lucro Real: a exclusão de 60% a 80% dos gastos de P&D é feita “na determinação do lucro real e da base de cálculo da CSLL” (Lei 11.196/2005, art. 19), e a empresa do Simples não pode usar incentivo fiscal (LC 123/2006, art. 24). O corte de 10% da LC 224/2025 não a alcançou. Numa software house de Porto Alegre/RS com R$ 6 milhões de receita e R$ 2,4 milhões de lucro, o Real compensa a partir de cerca de R$ 747 mil de P&D no ano.
Abaixo, a tabela por regime, a conta completa do Presumido contra o Real, o que acontece no ano de prejuízo e o caso da startup do Simples contratada por uma empresa maior para fazer pesquisa.
Empresa do Simples ou do Lucro Presumido pode usar a Lei do Bem?
Não. Só o Lucro Real tem onde fazer a exclusão. A Receita disciplina os incentivos “relativamente à apuração do lucro real e da base de cálculo” da CSLL (IN RFB 1.187/2011, art. 1º), e a lei do Simples proíbe à optante “utilizar ou destinar qualquer valor a título de incentivo fiscal”.
| Regime | Pode usar a Lei do Bem? | Por quê | Base |
|---|---|---|---|
| Simples Nacional | Não | A optante não pode usar incentivo fiscal; e quem fatura mais de R$ 4,8 milhões no ano já não cabe no Simples | LC 123/2006, arts. 24 e 3º, II |
| Lucro Presumido | Não | A exclusão é feita na determinação do lucro real e da base da CSLL; o Presumido calcula sobre um percentual da receita | Lei 11.196/2005, art. 19; IN RFB 1.187/2011, art. 1º |
| Lucro Real | Sim | Exclui 60% dos dispêndios de P&D (70% ou 80% com mais pesquisadores), limitado ao lucro do período, com regularidade fiscal | Lei 11.196/2005, arts. 19 e 23 |
| Empresa que usa a Lei de Informática | Não, nas atividades de informática e automação | Tem regra própria, de até 160% dos dispêndios (180% com mais pesquisadores); nas outras atividades, pode usar a Lei do Bem | Lei 11.196/2005, art. 26, §§ 1º, 2º e 4º |
Há um ponto que confunde: a dedução do gasto com P&D como despesa (art. 17, I) funciona como a dedução de uma despesa operacional comum. O incentivo de verdade é a exclusão adicional do art. 19, que reduz a base abaixo do lucro contábil. A subvenção recebida do Poder Público não entra na soma dos dispêndios (art. 17, § 4º). Para entender quem é obrigado ao Real e quando ele compensa por outros motivos, veja Lucro Real: quem é obrigado e quando compensa.
O corte de 10% da LC 224/2025 reduziu a Lei do Bem?
Não. A LC 224/2025, art. 4º reduziu os benefícios de IRPJ e CSLL listados no demonstrativo de gastos tributários da lei orçamentária de 2026; para a redução de base, a regra é aplicar 90% do benefício (o Decreto 12.808/2025, art. 7º repete). Mas a Receita publicou a lista dos gastos tributários aos quais a redução linear não se aplica, e a “Inovação Tecnológica” dos arts. 19, 19-A e 26 da Lei 11.196 está nela, no item 30 (IN RFB 2.305/2025, art. 17 e Anexo Único).
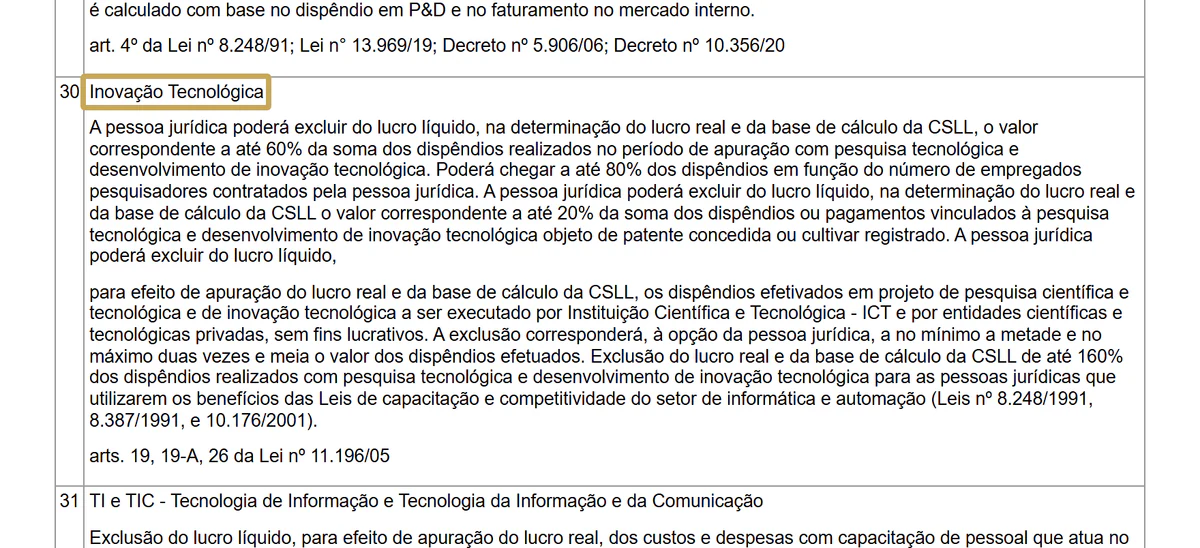
Por isso a conta de “60% vira 54%” (e “80% vira 72%”), que aplica o corte linear à Lei do Bem, está errada: a exclusão segue em 60%, 70% ou 80% dos dispêndios. O item 31 da mesma lista deixa fora do corte outro incentivo de software, a exclusão dos gastos com capacitação de quem desenvolve programas de computador nas empresas de TI e TIC, também só no lucro real (Lei 11.774/2008, art. 13-A).
Do lado do Presumido, a LC 224 pesou: na parte da receita que passa de R$ 5 milhões no ano, a presunção de serviços sobe de 32% para 35,2%, no IRPJ e na CSLL (art. 4º, §§ 4º, VII, e 5º). Os detalhes estão em LC 224 e a presunção majorada no Lucro Presumido.
Quanto de P&D faz o Lucro Real compensar mais que o Presumido?
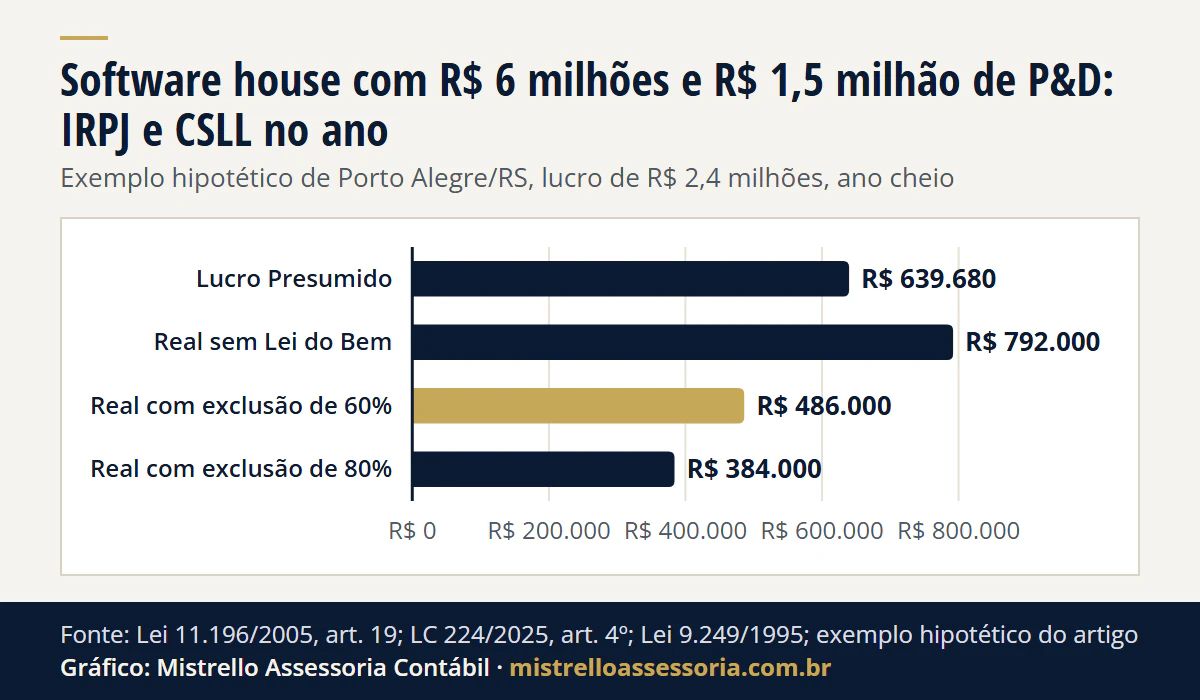
Exemplo hipotético. Software house de Porto Alegre/RS, R$ 6 milhões de receita no ano com desenvolvimento e licenciamento de software próprio, R$ 1,5 milhão gasto em projetos de P&D e lucro contábil de R$ 2,4 milhões antes do IRPJ e da CSLL, já com o P&D lançado como despesa. Ano cheio, com a presunção majorada da LC 224 (como fica em 2027 pela lei de hoje; em 2026, pela regra da Receita, a CSLL só teve o acréscimo a partir de abril, conforme a IN RFB 2.305/2025, art. 3º). Sem outras adições ou exclusões.
A conta compara só o IRPJ e a CSLL, porque os tributos sobre a receita não mudam com essa escolha: em 2026, a receita de desenvolvimento e licenciamento de software segue no PIS e na Cofins cumulativos também no Lucro Real (Lei 10.833/2003, arts. 10, XXV, e 15, V), e o ISS não depende do regime do imposto de renda.
No Presumido: base = R$ 5.000.000 × 32% + R$ 1.000.000 × 35,2% = R$ 1.600.000 + R$ 352.000 = R$ 1.952.000, a mesma no IRPJ e na CSLL (Lei 9.249/1995, arts. 15 e 20). IRPJ de 15% = R$ 292.800; adicional de 10% sobre o que passa de R$ 240.000 no ano = (R$ 1.952.000 - R$ 240.000) × 10% = R$ 171.200; CSLL de 9% = R$ 175.680.
No Real com a Lei do Bem: exclusão de 60% × R$ 1.500.000 = R$ 900.000, e a base cai para R$ 2.400.000 - R$ 900.000 = R$ 1.500.000. IRPJ R$ 225.000, adicional R$ 126.000, CSLL R$ 135.000.
| Cenário | Exclusão | Base | IRPJ + adicional | CSLL | Total no ano |
|---|---|---|---|---|---|
| Lucro Presumido (LC 224) | Não se aplica | R$ 1.952.000 | R$ 464.000 | R$ 175.680 | R$ 639.680 |
| Lucro Real sem Lei do Bem | 0 | R$ 2.400.000 | R$ 576.000 | R$ 216.000 | R$ 792.000 |
| Lucro Real com exclusão de 60% | R$ 900.000 | R$ 1.500.000 | R$ 351.000 | R$ 135.000 | R$ 486.000 |
| Lucro Real com 70% (até 5% mais pesquisadores) | R$ 1.050.000 | R$ 1.350.000 | R$ 313.500 | R$ 121.500 | R$ 435.000 |
| Lucro Real com 80% (mais de 5% de pesquisadores) | R$ 1.200.000 | R$ 1.200.000 | R$ 276.000 | R$ 108.000 | R$ 384.000 |
| Conta errada, com o corte de 10% (54%) | R$ 810.000 | R$ 1.590.000 | R$ 373.500 | R$ 143.100 | R$ 516.600 |
Ver os dados do gráfico
| Cenário | IRPJ e CSLL no ano |
|---|---|
| Lucro Presumido | R$ 639.680 |
| Real sem Lei do Bem | R$ 792.000 |
| Real com exclusão de 60% | R$ 486.000 |
| Real com exclusão de 80% | R$ 384.000 |
Sem a Lei do Bem, o Real custa R$ 152.320 a mais que o Presumido (R$ 792.000 - R$ 639.680). Com a exclusão de 60%, custa R$ 153.680 a menos (R$ 639.680 - R$ 486.000). A exclusão em si vale R$ 900.000 × 34% = R$ 306.000 no ano, porque cada real excluído deixa de pagar 15% de IRPJ, 10% de adicional e 9% de CSLL.
O ponto de virada. Com o mesmo lucro de R$ 2,4 milhões, o Real empata com o Presumido quando a base chega a R$ 1.952.000, ou seja, com exclusão de R$ 448.000. Isso pede R$ 746.666,67 de P&D no ano com a exclusão de 60%, ou R$ 560.000 com 80%. Sem a Lei do Bem, o Real só ganha se o lucro ficar abaixo de R$ 1.952.000, ou 32,53% da receita. Para conferir a sua conta de bolso: acima de R$ 240 mil de base no ano, o IRPJ e a CSLL somam base × 34% - R$ 24.000.
Os 70% e os 80% dependem do aumento do número de pesquisadores contratados, com dedicação exclusiva a P&D, em relação à média do ano anterior (IN RFB 1.187/2011, art. 7º, §§ 2º e 4º). A comparação geral dos três regimes está em Simples, Presumido ou Real: como escolher; se a empresa ainda está perto do teto do Simples, a primeira conta é no comparador Simples x Presumido.
O que acontece com a Lei do Bem no ano de prejuízo?
A exclusão para no lucro, e o que sobra se perde. A lei limita a exclusão “ao valor do lucro real e da base de cálculo da CSLL antes da própria exclusão, vedado o aproveitamento de eventual excesso em período de apuração posterior” (Lei 11.196/2005, art. 19, § 5º).
Se o ano fechar com prejuízo, a exclusão é zero. O gasto com P&D em si continua deduzido como despesa e forma prejuízo fiscal, que só se compensa depois com até 30% do lucro ajustado de cada período (Lei 9.065/1995, art. 15). A única exceção ao limite é a empresa que se dedica exclusivamente a pesquisa e desenvolvimento tecnológico (art. 19, § 6º).
O limite vale por período de apuração. No Lucro Real trimestral, cada trimestre é um período: um trimestre fraco perde a exclusão daquele trimestre, mesmo que o ano feche bem. A escolha entre o Real anual e o trimestral entra na mesma conta.
A startup do Simples contratada para fazer P&D paga imposto sobre esse valor?
Para a Receita, sim. A lei permite que a empresa maior repasse dinheiro a uma microempresa ou empresa de pequeno porte para fazer pesquisa de interesse e por conta e ordem dela, e deduza o repasse como despesa (Lei 11.196/2005, art. 18). A mesma lei diz que o valor recebido não é receita da ME ou EPP se usado integralmente na pesquisa (§ 2º). Mas a Receita afasta essa regra para quem está no Simples (IN RFB 1.187/2011, art. 4º, § 6º).
| Quem | O que acontece | Base |
|---|---|---|
| Empresa no Lucro Real que repassa a uma ME ou EPP para P&D de seu interesse, por sua conta e ordem | Deduz o repasse como despesa operacional | Lei 11.196/2005, art. 18; IN RFB 1.187/2011, art. 4º, § 3º |
| Startup ME ou EPP fora do Simples que usa todo o valor na pesquisa | O valor não é receita | Lei 11.196/2005, art. 18, § 2º; IN RFB 1.187/2011, art. 4º, § 5º |
| Startup optante pelo Simples | Para a Receita, o valor entra como receita (o § 5º não se aplica ao Simples) | IN RFB 1.187/2011, art. 4º, § 6º |
| Startup no Lucro Real que recebe sem tributar | Não deduz os gastos que fez com esse dinheiro | Lei 11.196/2005, art. 18, § 3º; IN RFB 1.187/2011, art. 4º, § 7º |
A lei fala em “microempresas e empresas de pequeno porte” sem excluir o Simples, e a instrução normativa exclui. A lei do Simples não admite alteração da base do Simples que ela própria não preveja (LC 123/2006, art. 24, § 1º). Enquanto a regra da Receita estiver em vigor, a startup do Simples trata o valor como receita. Fora o caso da ME ou EPP e o da universidade ou instituição de pesquisa, P&D encomendado a outra empresa não dá incentivo à contratante (IN RFB 1.187/2011, art. 4º, § 9º). Para a startup que está escolhendo o regime, a conta do Simples, do Presumido e do Real está em contabilidade para startups.
O que a empresa precisa ter para usar a Lei do Bem?
- Lucro Real no ano e lucro no período (art. 19, § 5º).
- Regularidade fiscal: a lei condiciona o benefício a ela (Lei 11.196/2005, art. 23), e a Receita pede certidão negativa ou positiva com efeito de negativa válida nos dois semestres do ano (IN RFB 1.187/2011, art. 19). Se a certidão travou, veja por que a certidão negativa federal não sai.
- Projeto que seja P&D: pesquisa básica dirigida, pesquisa aplicada, desenvolvimento experimental, tecnologia industrial básica e serviços de apoio técnico (IN RFB 1.187/2011, art. 2º, II). Inovação é produto ou processo novo, ou funcionalidade nova com ganho efetivo de qualidade ou produtividade (Lei 11.196/2005, art. 17, § 1º). A coordenação e o acompanhamento administrativo e financeiro do projeto não contam (IN RFB 1.187/2011, art. 2º, parágrafo único).
- Controle dos gastos: contas contábeis específicas, pagamentos a residentes no País (art. 22) e, por projeto, as horas e o custo de cada pesquisador (IN RFB 1.187/2011, art. 3º).
- Informação ao MCTI: as informações sobre os programas de P&D vão ao Ministério da Ciência, Tecnologia e Inovação em meio eletrônico, conforme as instruções e o prazo fixados pelo ministério (art. 17, § 7º; Decreto 5.798/2006, art. 14).
Usar o incentivo de forma indevida tem custo: perda do direito e cobrança dos tributos não pagos, com juros e multa (art. 24).
Quando decidir a troca para o Lucro Real?
Em janeiro. A opção pelo Presumido é feita com o pagamento da primeira quota do imposto do primeiro período do ano (Lei 9.430/1996, art. 26) e é definitiva para o ano todo (Lei 9.718/1998, art. 13, § 1º). Quem quer a Lei do Bem em 2027 decide no início de 2027, com o P&D previsto e a margem de 2026 na mão. Pagou o primeiro DARF pelo Presumido, ficou no Presumido até dezembro, e o P&D daquele ano não gera exclusão. O calendário da escolha está em Lucro Presumido em 2027: como e quando optar, e o enquadramento do software no Simples e no Fator R, em Fator R e empresas de tecnologia.
Regras conferidas na fonte oficial em 16/11/2026.
Como trabalhamos
Montamos a conta do Presumido contra o Real com a sua margem e o P&D previsto, antes do primeiro pagamento do ano, e, no Real, cuidamos da contabilidade, do Lalur, das contas específicas dos projetos e das certidões. É parte do planejamento tributário e da contabilidade para empresas de tecnologia. O escritório fica em Porto Alegre/RS e atende online, por escrito, empresas de todo o Brasil. Para fazer a conta da sua empresa, fale com o contador.
Bases legais: Lei nº 11.196/2005, arts. 17, I e §§ 1º, 4º e 6º, 18, caput e §§ 2º e 3º, 19, caput e §§ 1º, 5º e 6º, 22, 23, 24 e 26; Instrução Normativa RFB nº 1.187/2011, arts. 1º, 2º, II e parágrafo único, 3º, 4º, §§ 3º, 5º, 6º, 7º e 9º, 7º, §§ 2º, 4º e 11, e 19; Decreto nº 5.798/2006, art. 14; Lei Complementar nº 224/2025, arts. 4º, §§ 1º, III, 2º, 4º, III e VII, 5º e 8º, e 14; Decreto nº 12.808/2025, arts. 7º e 12; Instrução Normativa RFB nº 2.305/2025, arts. 3º e 17 e Anexo Único, itens 30 e 31 (redação da IN RFB nº 2.307/2026); Lei Complementar nº 123/2006, arts. 3º, II, e 24, caput e § 1º; Lei nº 9.430/1996, art. 26, caput e § 1º; Lei nº 9.718/1998, art. 13, § 1º; Lei nº 9.249/1995, arts. 3º, § 1º, 15, § 1º, III, a e c, e 20, I; Lei nº 9.065/1995, art. 15; Lei nº 10.833/2003, arts. 10, XXV, e 15, V; Lei nº 11.774/2008, art. 13-A.