

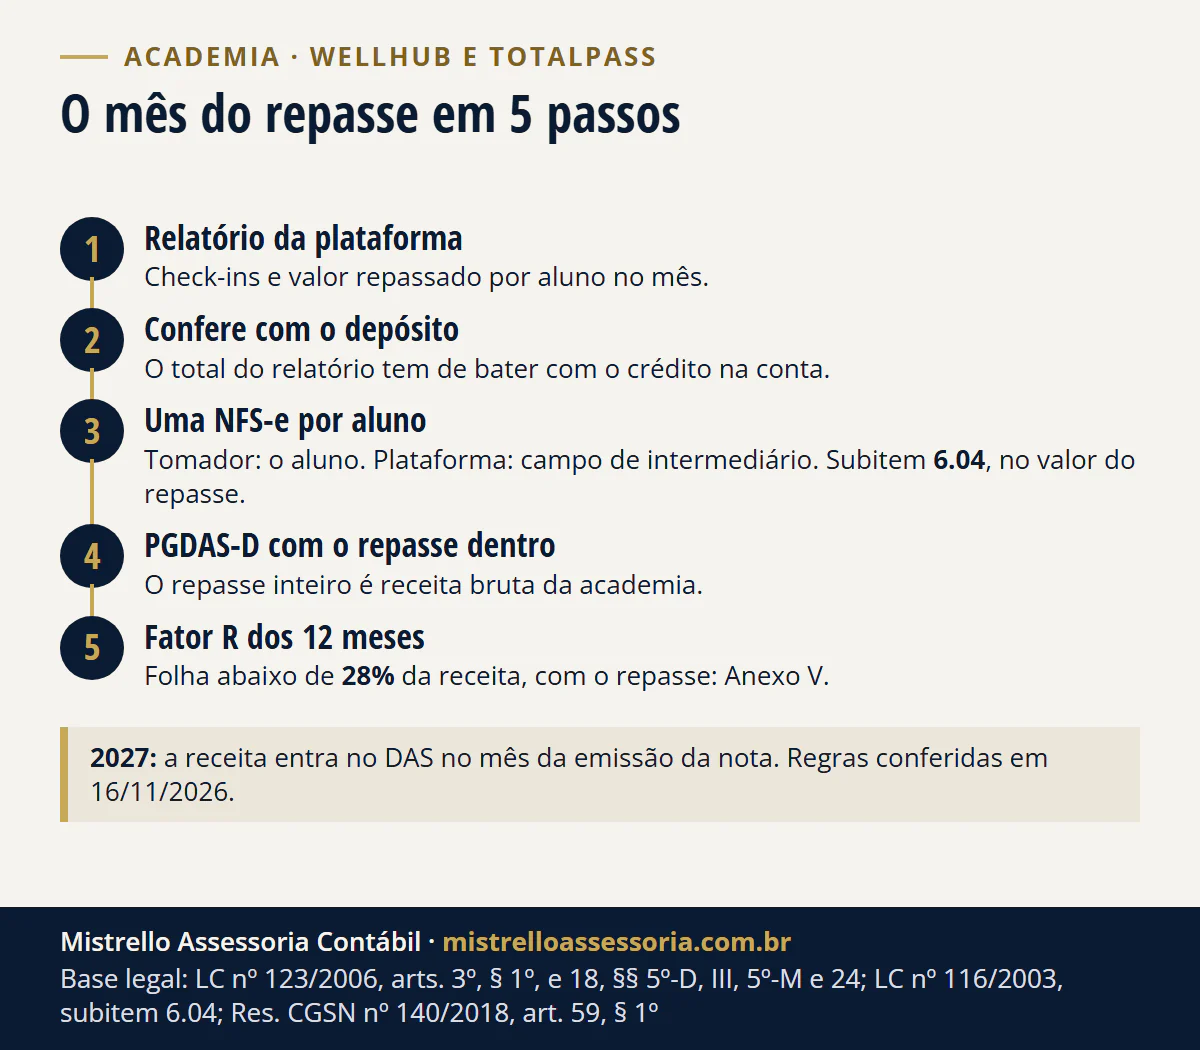
Em novembro de 2026, a academia que recebe do Wellhub (antigo Gympass) ou do TotalPass emite a NFS-e para o aluno que fez o check-in, e não para a plataforma: as duas se declaram intermediárias por escrito. O valor é o repasse por aquele aluno, que é receita bruta da academia (LC 123/2006, art. 3º, § 1º): entra no DAS e pesa no Fator R. Na academia do Simples, a nota sai pelo Emissor Nacional desde 1º/11/2026 (Res. CGSN 140/2018, art. 59, § 1º). Se o seu contrato disser outra coisa, vale o contrato.
Regras e documentos das plataformas conferidos em 16/11/2026.
- Aluno é o tomador da nota, nos documentos do Wellhub e do TotalPass
- 28% de folha sobre a receita com o repasse: abaixo disso, Anexo V
O texto é para a academia, o estúdio e o box no Simples que recebem alunos pelos dois aplicativos. A conta de Porto Alegre, com o repasse dentro e fora do DAS, está no meio. O resto do setor, do CNAE ao ISS, está em contabilidade para academias e personal trainers.
Para quem a academia emite a nota do Wellhub e do TotalPass: o aluno ou a plataforma?
Para o aluno, segundo os documentos públicos das duas plataformas. A lei não fala de academia nem de aplicativo; quem define o modelo é o contrato. E os dois contratos descrevem a plataforma como intermediária:
- Wellhub: o Código de Conduta para Parceiros, item 4.12, põe a emissão “diretamente aos usuários Wellhub” como responsabilidade do parceiro, e diz que o Wellhub não figura como destinatário das notas (Código de Conduta para Parceiros). A central de ajuda repete: ele não emite nota para parceiros, porque é intermediador (conferida em 16/11/2026).
- TotalPass: a central de ajuda diz que a empresa é “prestadora de serviços de intermediação” e que as notas são emitidas pelas academias aos usuários, por regra contratual (central de ajuda do TotalPass, conferida em 16/11/2026). Os Termos de uso, atualizados em 15/10/2026, mandam a parceira emitir a nota das diárias usadas.
| Leitura A: plataforma intermediária | Leitura B: plataforma compra e revende o acesso | |
|---|---|---|
| Quem recebe a nota (tomador) | O aluno que fez o check-in | A plataforma (CNPJ) |
| Valor | O repasse por aquele aluno no período | O total faturado à plataforma no mês |
| Onde a plataforma aparece | Campo “Intermediário do serviço” | Como tomadora |
| O que o Wellhub diz | Intermediador; nota direto aos usuários | Não é o modelo descrito |
| O que o TotalPass diz | Intermediação; nota da academia ao usuário | Não é o modelo descrito |
| Responsabilidade da plataforma pelo IBS e pela CBS | Se ela se enquadra no art. 22, § 1º, e a nota não sai no valor da operação | Não se aplica: ela não intermedeia |
| Vale para | O que os documentos públicos das duas descrevem | Contrato com cláusula diferente |
A leitura “nota mensal para o CNPJ da plataforma” circula em fóruns e em respostas de IA. Ela só vale se o seu contrato for de compra e revenda do acesso. Confira a cláusula fiscal do seu contrato antes de mudar o tomador.
Qual é o valor da nota: o repasse ou a mensalidade do aplicativo?
O repasse por aquele aluno. A mensalidade que o aluno paga ao aplicativo não é receita da academia, e o TotalPass avisa nos Termos que a nota pode ter valor diferente dela. No Wellhub, o relatório “Pagamento por visitante”, no Portal do Parceiro, dá o total dos check-ins de cada visitante.
O Wellhub diz que paga bruto, com os impostos incluídos: não há imposto a descontar do repasse antes da nota.
Se algum valor vier com taxa descontada, como a de antecipação, a receita é o valor antes da taxa. Só vendas canceladas e descontos incondicionais saem da receita bruta (LC 123/2006, art. 3º, § 1º). A mesma lógica vale para a comissão em repasse do marketplace não é faturamento.
Como emitir as notas do mês, passo a passo?
A empresa do Simples emite a NFS-e de padrão nacional pelo Emissor Nacional, na web ou por API (Res. CGSN 140/2018, art. 59, § 1º), obrigatória desde 1º/11/2026 (Res. CGSN 191/2026, art. 3º, I). Todo mês:
- Baixe o relatório de check-ins e de pagamento por aluno no portal de cada plataforma.
- Confira com o depósito. O total do relatório tem de bater com o crédito na conta.
- Código do serviço: o do subitem 6.04, “ginástica, dança, esportes, natação, artes marciais e demais atividades físicas” (LC 116/2003, subitem 6.04). O ISS é do município da academia, porque o 6.04 não está nas exceções do art. 3º.
- Tomador: o aluno. O Código do Wellhub manda colher os dados fiscais do usuário no primeiro acesso.
- Intermediário do serviço: a plataforma. A DPS tem campo próprio, com as opções Brasil, exterior ou não informado.
- Data de competência: a data em que o serviço foi prestado.
- Valor: o repasse daquele aluno.
- Guarde juntos o XML de cada nota e o relatório da plataforma.
Os campos estão no Guia do Emissor Público Nacional Web da NFS-e, versão 1.2, de 27/07/2026. Check-in de outubro ou antes, na cidade com emissor próprio, segue no sistema que a prefeitura já usava; o detalhe e o resto da tela estão em Emissor Nacional da NFS-e no Simples.
Exemplo hipotético de nota. Aluno com 12 check-ins no mês, num contrato de R$ 25,00 de repasse por check-in: uma nota de R$ 300,00 ao aluno, subitem 6.04, plataforma no campo de intermediário, competência no mês dos check-ins.
O repasse entra no faturamento do Simples e no Fator R?
Sim, inteiro. A academia de atividades físicas fica no Anexo III, mas vai ao Anexo V quando a folha dos 12 meses fica abaixo de 28% da receita (LC 123/2006, art. 18, §§ 5º-D, III, e 5º-M, II). Não existe “academia é Anexo III fixo”.
Na folha entram salários, pró-labore, INSS patronal e FGTS dos 12 meses anteriores (§ 24). O repasse aumenta a receita e não a folha. Por isso ele pode mudar o anexo sozinho.
Exemplo de Porto Alegre
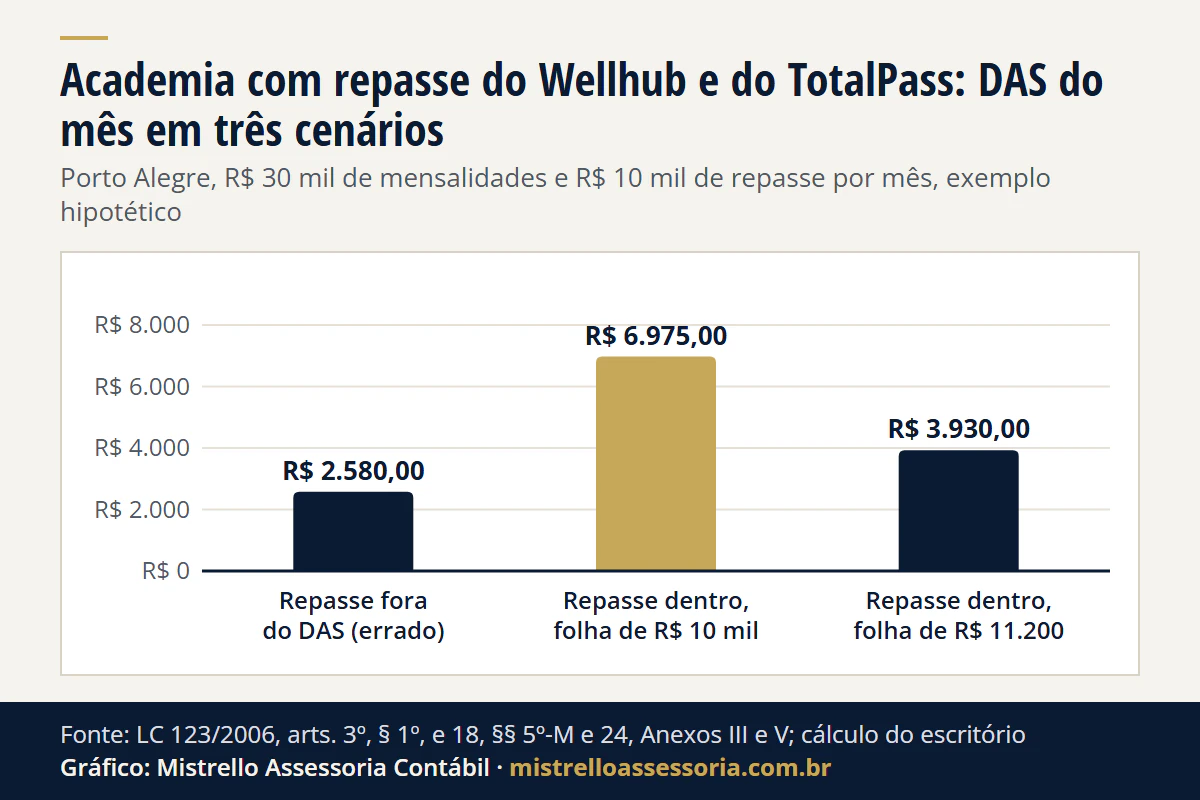
Exemplo hipotético. Academia em Porto Alegre/RS, no Simples, com receita estável nos últimos 12 meses: R$ 30.000 por mês de mensalidades diretas e R$ 10.000 de repasses do Wellhub e do TotalPass. São R$ 40.000 por mês e R$ 480.000 em 12 meses, na 3ª faixa. Folha do Fator R de R$ 10.000 por mês, R$ 120.000 em 12 meses.
| Cenário | Receita do mês | Fator R | Anexo | Alíquota efetiva | DAS do mês |
|---|---|---|---|---|---|
| Repasse dentro, folha de R$ 10 mil | R$ 40.000,00 | 25% | V | 17,4375% | R$ 6.975,00 |
| Repasse dentro, folha de R$ 11.200 | R$ 40.000,00 | 28% | III | 9,825% | R$ 3.930,00 |
| Errado: repasse fora do PGDAS-D | R$ 30.000,00 | 33,3% | III, 2ª faixa | 8,60% | R$ 2.580,00 |
Como se chega aos números (LC 123/2006, Anexos III e V):
- Fator R: R$ 120.000 ÷ R$ 480.000 = 25%. Com o repasse fora, R$ 120.000 ÷ R$ 360.000 = 33,3%.
- Anexo V, 3ª faixa: (R$ 480.000 x 19,50% - R$ 9.900) ÷ R$ 480.000 = 17,4375%; x R$ 40.000 = R$ 6.975,00.
- Anexo III, 3ª faixa: (R$ 480.000 x 13,50% - R$ 17.640) ÷ R$ 480.000 = 9,825%; x R$ 40.000 = R$ 3.930,00. A folha de 28% é R$ 134.400 em 12 meses, R$ 11.200 por mês.
- Repasse fora, 2ª faixa do III: (R$ 360.000 x 11,20% - R$ 9.360) ÷ R$ 360.000 = 8,60%; x R$ 30.000 = R$ 2.580,00.
Ver os dados do gráfico
| Item | DAS do mês |
|---|---|
| Repasse fora do DAS (errado) | R$ 2.580,00 |
| Repasse dentro, folha de R$ 10 mil | R$ 6.975,00 |
| Repasse dentro, folha de R$ 11.200 | R$ 3.930,00 |
Com o repasse fora, o DAS do mês fica R$ 4.395,00 abaixo do devido. Com o repasse dentro, a diferença entre o Anexo V e o III é de R$ 3.045,00 por mês.
A folha a mais tem custo próprio, então a decisão é planejamento, não a diferença inteira. O ISS não se soma a essas contas: no Simples, ele está dentro do DAS, pela partilha do anexo. A alíquota de 3% do subitem 6.04 em Porto Alegre vale para a academia fora do Simples (LC 7/1973, Tabela XII).
Teste a sua folha na calculadora do Fator R e o DAS na calculadora do Simples Nacional. A janela nova de 2027 está em Fator R: como calcular em 2027.
Em qual mês o repasse entra no DAS: no check-in, na nota ou no depósito?
Em 2026, depende da sua opção do ano; em 2027, do mês da nota.
- 2026: a base do DAS é a receita auferida, no regime de competência (mês do check-in), ou a recebida, no regime de caixa (mês do depósito), pela opção irretratável do ano (Res. CGSN 140/2018, art. 16).
- A partir de 1º/01/2027: só a receita auferida. O serviço conta como auferido no faturamento, e faturamento é a emissão do documento fiscal (Res. CGSN 190/2026).
Na prática: emita as notas no mesmo mês dos check-ins. Nota de novembro emitida em dezembro muda o mês da receita em 2027. A virada de dezembro de 2026 para janeiro de 2027 não tem regra de transição publicada até 16/11/2026; o tema está em fim do regime de caixa no Simples em 2027.
O que muda em 2027 com o IBS e a CBS?
No DAS da academia, a 3ª faixa não muda. As faixas 1 a 5 dos Anexos III e V seguem iguais em 2027 e 2028 (LC 214/2025, Anexos XX e XXII). O que muda:
- A nota: o Simples informa IBS e CBS na NFS-e a partir de 1º/01/2027. No serviço intermediado por plataforma digital, a data é 1º/03/2027 (Ato Conjunto RFB/CGIBS 4/2026, art. 1º, III, “a”, e § 1º, II, na redação do Ato Conjunto 7/2026).
- A nota do check-in: como Wellhub e TotalPass se declaram intermediários, ela tende a cair em 1º/03/2027. O que entra em cada campo está em NFS-e com IBS e CBS.
- A plataforma: a plataforma digital responde junto com o fornecedor do País que é contribuinte e não emite documento fiscal eletrônico no valor da operação feita por meio dela (LC 214/2025, art. 22, II, “b”). No regime favorecido, responde pelas regras dele (§ 10, I). É um motivo para a plataforma passar a pedir as notas.
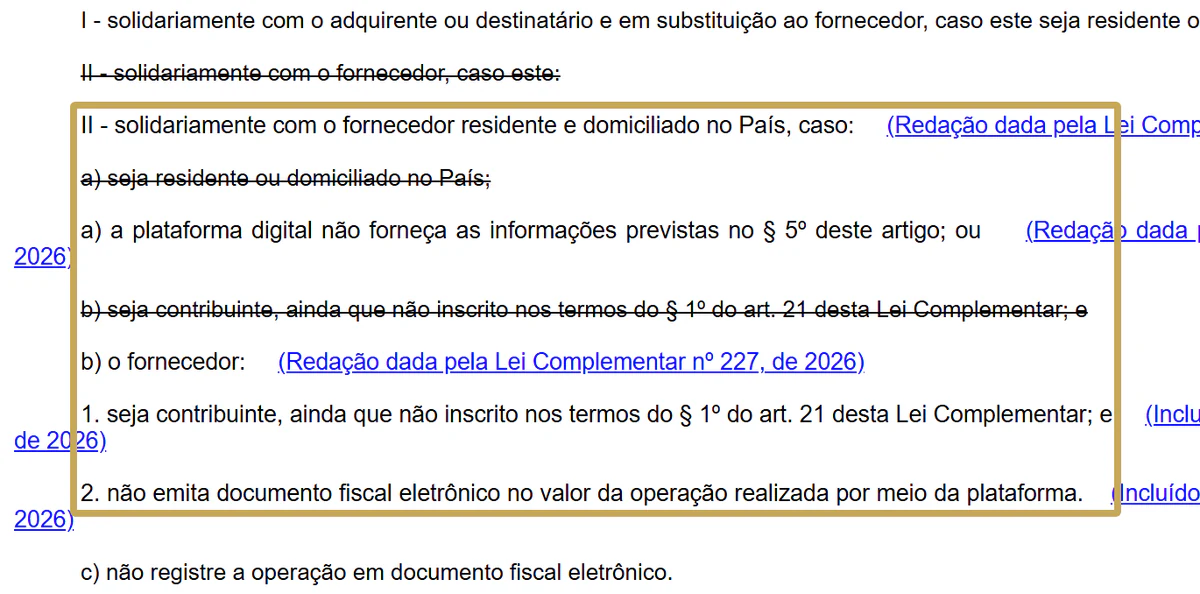
A regra vale para a plataforma que intermedeia operações não presenciais ou por meio eletrônico e controla a cobrança, o pagamento, os termos ou a entrega (art. 22, § 1º); sem controlar nenhum desses elementos, ela não responde (§ 11).
O check-in é no aplicativo, mas a aula é presencial, e a lei não diz expressamente como fica esse caso. O art. 22 produz efeitos desde 1º/01/2026 (art. 544, VI).
Com a sua anuência, a plataforma pode emitir as notas em seu nome, inclusive de forma consolidada, ou ser substituta tributária (§§ 12 e 13). Se ela emitir em até 30 dias e pagar, a multa e os acréscimos ficam só com a academia (§ 14). As hipóteses, com números, estão em marketplace responsável pelo IBS e pela CBS.
E se o contrato diz que a plataforma compra o acesso e revende?
Aí ela é tomadora. A nota vai ao CNPJ da plataforma, no valor faturado a ela no mês, e o art. 22 não se aplica, porque ela não intermedeia: compra o serviço e o revende. Não é o modelo dos documentos públicos do Wellhub nem do TotalPass, mas a cláusula do seu contrato é que decide.
Como trabalhamos
Fazemos a conciliação mensal do relatório de cada plataforma com o depósito, configuramos o Emissor Nacional e conferimos as notas no fechamento, levamos o repasse ao PGDAS-D no mês certo e acompanhamos o Fator R com a folha dos 12 meses.
É parte da contabilidade para empresas e do atendimento a academias e personal trainers. Outros textos para a empresa estão em análises de empresas. O escritório fica em Porto Alegre/RS e atende online, por escrito, academias de todo o Brasil.
Bases legais deste artigo
- Lei Complementar nº 214/2025, art. 22, caput, II, 'a' e 'b', 1 e 2 (redação da Lei Complementar nº 227/2026), §§ 1º, 10, I, 11, 12, 13 e 14, e art. 544, VI
- Lei Complementar nº 214/2025, Anexos XX e XXII
- Lei Complementar nº 123/2006, art. 3º, § 1º, e art. 18, §§ 5º-D, III, 5º-M, II, e 24, e Anexos III e V
- Lei Complementar nº 116/2003, art. 3º e lista anexa, subitem 6.04
- Resolução CGSN nº 140/2018, arts. 16 e 59, § 1º
- Resolução CGSN nº 190/2026, arts. 1º e 9º (nova redação do art. 16 e do art. 2º, §§ 8º e 9º-A, da Resolução CGSN nº 140/2018)
- Resolução CGSN nº 191/2026, art. 3º, I
- Lei Complementar municipal de Porto Alegre nº 7/1973, art. 21 e Tabela XII