

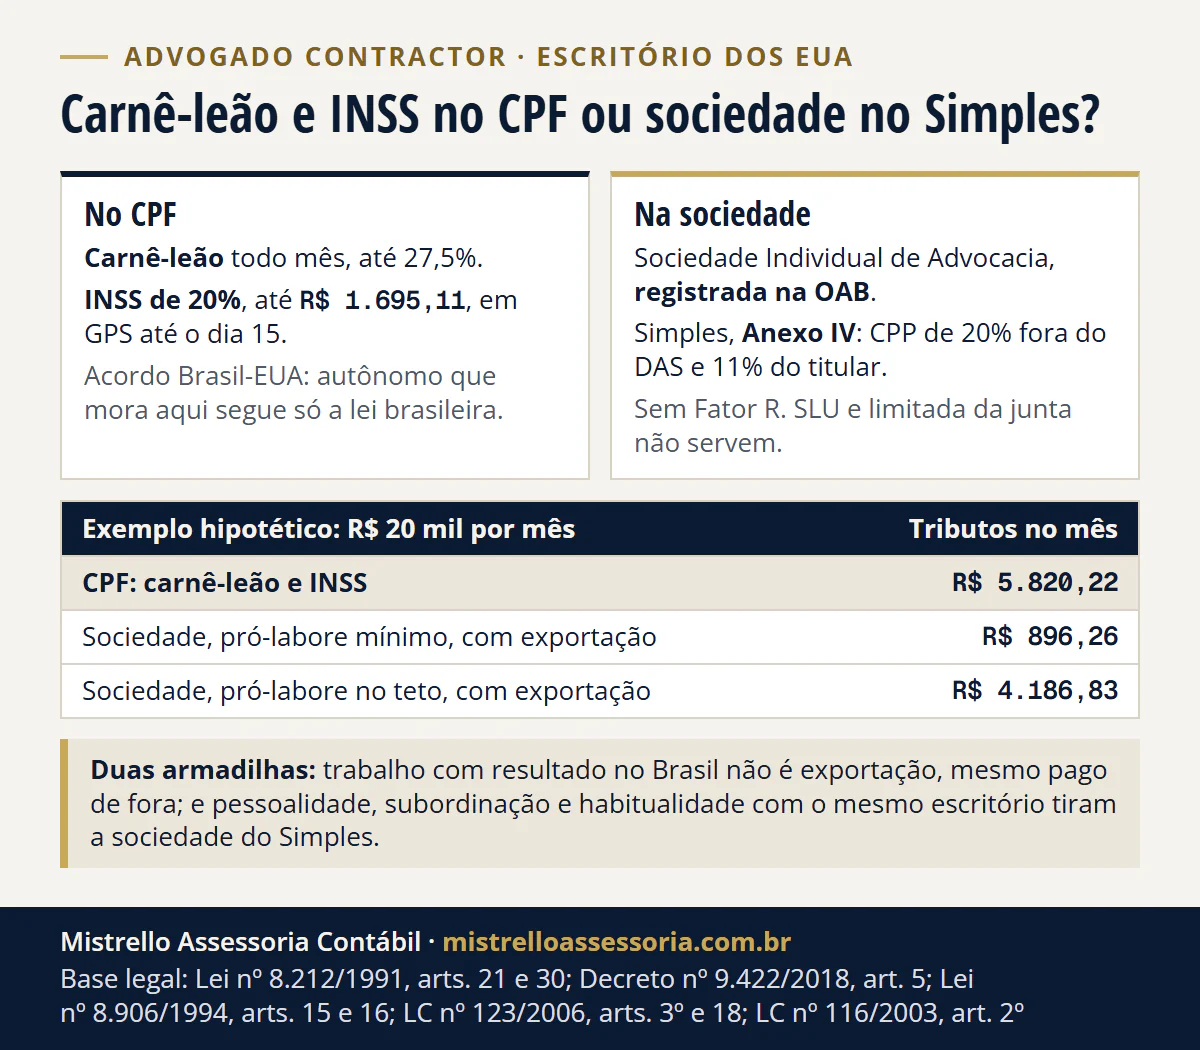
No CPF, o advogado que mora no Brasil e recebe de escritório dos EUA paga carnê-leão e INSS de 20% até R$ 1.695,11 por mês, porque ninguém retém aqui (Lei 8.212, arts. 21 e 30, II). A sociedade individual de advocacia, registrada na OAB, vai ao Anexo IV do Simples, com a CPP de 20% fora do DAS.
Em 06/11/2026: o advogado que mora no Brasil e recebe como pessoa física de um escritório dos EUA paga carnê-leão todo mês e INSS de 20% como contribuinte individual, até R$ 1.695,11, porque o escritório de lá não retém nada aqui (Lei 8.212/1991, arts. 21 e 30, II). O acordo Brasil-EUA confirma: autônomo que mora aqui segue só a lei brasileira (Decreto 9.422/2018, art. 5, item 6). A alternativa é a sociedade individual de advocacia, registrada na OAB, no Anexo IV do Simples, com a CPP de 20% fora do DAS.
As regras abaixo foram conferidas no Planalto, na Receita Federal e no INSS em 06/11/2026. Elas valem para o advogado que trabalha do Brasil para um escritório de fora, como contractor, sem carteira assinada. A conta do exemplo é de 2026.
Advogado contractor de escritório dos EUA paga carnê-leão?
Paga. A Receita Federal sujeita ao carnê-leão o rendimento que a pessoa física residente no Brasil recebe de fonte no exterior, e o trabalho sem vínculo empregatício está na lista (carnê-leão, Receita Federal). O imposto vence no último dia útil do mês seguinte ao do recebimento, pela tabela progressiva mensal, que chega a 27,5% acima de R$ 4.664,68 de base (Lei 11.482/2007, art. 1º, XII).
Três pontos mudam a conta de quem recebe em dólar:
- Câmbio. O valor vira real pela cotação de compra do Banco Central do último dia útil da primeira quinzena do mês anterior ao do recebimento, e não pela cotação do dia, nem pela de venda (Lei 9.250/1995, art. 6º).
- Dedução do INSS. A contribuição à Previdência Social paga no mês sai da base do carnê-leão (Lei 9.250/1995, art. 4º, IV). As despesas da atividade entram pelo livro-caixa.
- Redução de 2026. Quem tem até R$ 5.000 de rendimento tributável no mês fica com imposto zero, e a redução some em R$ 7.350 (Lei 9.250/1995, art. 3º-A). Para o contractor de renda maior, ela não pesa.
Se o escritório reteve imposto nos EUA, a compensação aqui tem regra própria: veja imposto pago no exterior: acordo ou reciprocidade. A conta mês a mês sai na calculadora de carnê-leão do exterior.
Quem recolhe o INSS, se o escritório de lá não desconta?
Você. Quem exerce por conta própria atividade econômica urbana é contribuinte individual obrigatório (Lei 8.212/1991, art. 12, V, h). A alíquota é de 20% sobre o salário de contribuição (art. 21), que, para o contribuinte individual, é o que ele recebeu no mês, até o teto (art. 28, III). O recolhimento é por iniciativa própria, em GPS, até o dia 15 do mês seguinte (art. 30, II).
Em 2026, o mínimo é R$ 1.621,00 e o teto, R$ 8.475,55: quem recebe acima do teto paga R$ 1.695,11 por mês (tabela de contribuição do INSS, Portaria Interministerial MPS/MF 13/2026). O plano de 11% sobre o mínimo existe, mas a lei o reserva a quem trabalha por conta própria sem relação de trabalho com empresa e exclui a aposentadoria por tempo de contribuição (art. 21, § 2º, I). Os dois planos, com a trava do teto para quem também tem salário, estão em INSS de quem recebe do exterior.
O acordo Brasil-EUA muda alguma coisa?
Muda a dúvida sobre os dois países, não a obrigação daqui. O acordo de previdência entre Brasil e EUA, em vigor desde 01/10/2018, diz que o trabalhador autônomo que reside no território de um dos países fica sujeito à legislação exclusivamente desse país (Decreto 9.422/2018, art. 5, item 6). Para o advogado que mora no Brasil, a lei é a brasileira, e o INSS daqui é devido.
Uma regra que circula nas respostas de IA não serve a esse caso. O INSS diz que o correspondente internacional autônomo, que presta serviços no exterior a diversas empresas, não é segurado obrigatório no Brasil (IN PRES/INSS 128/2022, art. 90, § 2º). A própria regra se apoia em que a Previdência alcança o autônomo que trabalha dentro do território nacional. Quem trabalha de casa, no Brasil, para um escritório de Nova York, não está nela.
Como funciona a sociedade unipessoal de advocacia?
O advogado pode constituir, sozinho, uma sociedade unipessoal de advocacia, que adquire personalidade jurídica com o registro dos atos constitutivos no Conselho Seccional da OAB onde tiver sede (Lei 8.906/1994, art. 15, § 1º). O nome leva a expressão “Sociedade Individual de Advocacia” (art. 16, § 4º). Não serve a SLU nem a limitada da junta comercial: a lei proíbe o registro, em cartório ou junta, de sociedade que inclua a advocacia entre suas finalidades (art. 16, § 3º).
No Simples Nacional, a advocacia vai ao Anexo IV, e a contribuição patronal previdenciária (CPP) não entra no DAS: é recolhida pela regra das demais empresas (LC 123/2006, art. 18, § 5º-C, VII). Na prática, sobre o pró-labore do titular saem dois valores:
| Sobre o pró-labore | Quem paga | Base |
|---|---|---|
| 20% de CPP | A sociedade, em guia própria | Lei 8.212/1991, art. 22, III; LC 123/2006, art. 13, VI |
| 11% de INSS do titular | O titular, descontado pela sociedade | Lei 8.212/1991, arts. 21 e 30, § 4º; Lei 10.666/2003, art. 4º |
| Fator R | Não se aplica à advocacia | LC 123/2006, art. 18, § 5º-C, VII |
Os 11% vêm da regra que deixa o contribuinte individual descontar da sua contribuição de 20% até 9 pontos da contribuição da empresa (art. 30, § 4º). O Anexo IV começa em 4,5% na 1ª faixa, até R$ 180 mil de receita em 12 meses, e passa a 9% na 2ª faixa, com R$ 8.100 a deduzir. A comparação com o Lucro Presumido e o ISS fixo da sociedade fora do Simples está em honorários: PJ ou autônomo.
A receita do escritório dos EUA é exportação?
Depende de onde se verifica o resultado do trabalho, não de quem paga. O ISS não incide sobre a exportação de serviços, mas não é exportação o serviço desenvolvido no Brasil cujo resultado aqui se verifique, ainda que o pagamento seja feito por residente no exterior (LC 116/2003, art. 2º).
Na sociedade do Simples, a receita de exportação é separada na apuração (LC 123/2006, art. 18, § 4º-A, IV), e o DAS dela perde só as parcelas de Cofins, PIS e ISS (§ 14). Na 2ª faixa do Anexo IV, essas três parcelas somam 65% do DAS (Cofins 20,55%, PIS 4,45% e ISS 40%); ficam o IRPJ e a CSLL, com 35%.
Pesquisa, memorandos e minutas para processos e negócios nos EUA tendem a ter o resultado lá. Trabalho que se esgota no Brasil, como atuar em processo brasileiro para o cliente do escritório, tende a ter o resultado aqui, mesmo pago em dólar. O contrato e a descrição de cada invoice são a prova. O mesmo raciocínio, aplicado a software, está em exportação de serviços: ISS, PIS e Cofins.
PF ou sociedade: quanto sobra em cada caminho?
Exemplo hipotético, para mostrar a mecânica. Um advogado mora em Porto Alegre e recebe o equivalente a R$ 20.000 por mês de um escritório dos EUA, por pesquisa e minutas para casos de lá (resultado no exterior). Sem outras rendas, sem dependentes, sem imposto retido nos EUA e sem despesas de livro-caixa. Na sociedade, já com 12 meses de atividade, a receita dos últimos 12 meses é de R$ 240 mil (2ª faixa do Anexo IV): alíquota efetiva de 5,625% e, com a exportação, 1,96875%.
| Por mês, em 2026 | PF: carnê-leão e INSS | Sociedade: pró-labore de R$ 1.621 (mínimo) | Sociedade: pró-labore de R$ 8.475,55 (teto) |
|---|---|---|---|
| Carnê-leão ou DAS | R$ 4.125,11 (base de R$ 18.304,89) | R$ 393,75 | R$ 393,75 |
| INSS do advogado | R$ 1.695,11 (20% do teto) | R$ 178,31 (11%) | R$ 932,31 (11%) |
| CPP da sociedade | - | R$ 324,20 (20%) | R$ 1.695,11 (20%) |
| IR retido no pró-labore | - | Zero | R$ 1.165,66 |
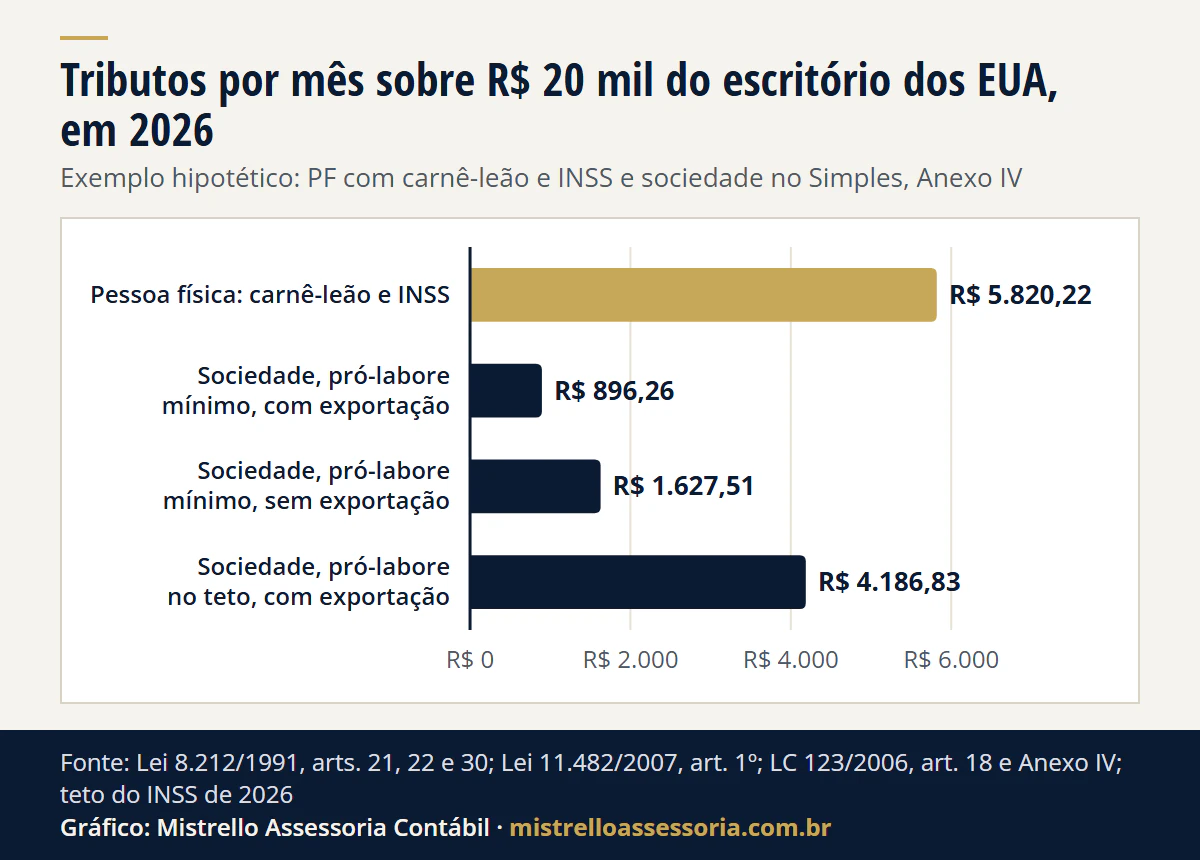
| Total de tributos | R$ 5.820,22 (29,10%) | R$ 896,26 (4,48%) | R$ 4.186,83 (20,93%) |
| Lucro a distribuir | - | R$ 17.661,05 | R$ 9.435,59 |
| Base da previdência | Teto | Salário mínimo | Teto |
Ver os dados do gráfico
| Caminho do exemplo | Tributos do mês, em reais |
|---|---|
| Pessoa física: carnê-leão e INSS | R$ 5.820,22 |
| Sociedade, pró-labore mínimo, com exportação | R$ 896,26 |
| Sociedade, pró-labore mínimo, sem exportação | R$ 1.627,51 |
| Sociedade, pró-labore no teto, com exportação | R$ 4.186,83 |
Como saem os números. Na PF, o carnê-leão é (R$ 20.000 - R$ 1.695,11) x 27,5% - R$ 908,73 = R$ 4.125,11. Na sociedade, o DAS é R$ 20.000 x 1,96875% = R$ 393,75. No pró-labore no teto, o IR é (R$ 8.475,55 - R$ 932,31) x 27,5% - R$ 908,73 = R$ 1.165,66, sem a redução de 2026, porque o rendimento passa de R$ 7.350. Se o trabalho tivesse o resultado no Brasil, o DAS seria o cheio, R$ 1.125,00, e o total com pró-labore mínimo iria a R$ 1.627,51 (8,14%).
Quatro leituras da tabela:
- A economia grande vem do pró-labore baixo. Com o mínimo, a previdência do advogado passa a ser calculada sobre R$ 1.621. Com o pró-labore no teto, a previdência fica igual à da PF, e a vantagem cai de R$ 4.923,96 para R$ 1.633,39 por mês.
- O lucro é isento até o limite certo. O lucro distribuído pela sociedade do Simples é isento, salvo o que for pró-labore, e passa do limite da presunção quando a escrituração contábil mostra lucro maior (LC 123/2006, art. 14). Os lucros da tabela supõem a contabilidade em dia.
- Acima de R$ 50 mil de lucro no mês, há retenção. Desde 2026, lucros pagos pela mesma pessoa jurídica à mesma pessoa física acima de R$ 50 mil no mês têm retenção de 10% sobre o total (Lei 9.250/1995, art. 6º-A), e o texto não excetua o Simples. No exemplo, a distribuição fica longe disso. Mais em dividendos com 10% em 2026.
- A tabela não tem o custo da sociedade: a contabilidade, o registro da sociedade na OAB, o certificado digital e o câmbio contratado pela pessoa jurídica.
A comparação com outras profissões e com o Lucro Presumido, por faixa de faturamento, está em trabalho remoto para o exterior: PF ou PJ.
O Simples pode ser vedado ao contractor de um escritório só?
Pode. Não se beneficia do Simples a pessoa jurídica cujos titulares ou sócios guardem, cumulativamente, com o contratante do serviço, relação de pessoalidade, subordinação e habitualidade (LC 123/2006, art. 3º, § 4º, XI). Se a situação ocorrer, a exclusão vale a partir do mês seguinte (art. 3º, § 6º).
É o ponto menos lembrado, e o perfil comum do contractor se aproxima dele: um único escritório, horário e metas definidos por ele, trabalho só do titular. A sociedade não muda a natureza da relação; o contrato e a rotina mostram se os três elementos estão presentes juntos. Fora do Simples, a sociedade vai ao Lucro Presumido ou ao Real, e a conta muda: veja a tabela por faixa de faturamento.
E os meses em que recebi no CPF sem pagar nada?
A sociedade só vale dali para a frente; o passado se regulariza na pessoa física. Para o carnê-leão, a denúncia espontânea, com o pagamento do imposto e dos juros, exclui a responsabilidade inclusive em relação à multa de mora, desde 04/09/2026, mas só antes de qualquer procedimento de fiscalização relacionado à infração (CTN, art. 138). Se a Receita lançar primeiro, cabe a multa isolada de 50% sobre o carnê-leão que deixou de ser pago, ainda que a declaração anual não tenha imposto a pagar (Lei 9.430/1996, art. 44, II, “a”).
O INSS dos meses em aberto também se recolhe. E o período já alcançado pela decadência só conta para os benefícios do INSS se o contribuinte individual indenizar o instituto (Lei 8.212/1991, art. 45-A). O passo a passo, com os códigos do DARF, as declarações de cada ano e o que os sistemas da Receita ainda calculam, está em carnê-leão do exterior em atraso e em quanto custa regularizar renda do exterior.
O que fazemos do lado brasileiro
Somos o lado brasileiro da conta, com atendimento online em todo o Brasil:
- No CPF: apuramos o carnê-leão e o INSS de cada mês, com o câmbio da regra, e fazemos a declaração anual.
- Meses em aberto: apuramos mês a mês, preparamos os DARFs e as GPS para o pagamento antes de qualquer procedimento e acertamos as declarações de cada ano.
- Se a conta indicar a sociedade: o registro na seccional da OAB é ato do advogado; depois dele, cuidamos da inscrição no CNPJ e no município, da opção pelo Simples, do pró-labore com a CPP, do DAS com a receita de exportação separada e da escrituração que sustenta o lucro isento.
A contabilidade para escritórios e sociedades de advocacia está em contabilidade para advogados, e o trabalho com renda e bens de fora, em patrimônio e renda no exterior.
Bases legais: Lei nº 8.212/1991, arts. 12, V, h, 21, caput e § 2º, I, 22, III, 28, III, 30, II e § 4º, e 45-A (contribuinte individual, 20% ou 11%, CPP sobre o pró-labore, recolhimento até o dia 15 e indenização do período decaído); Lei nº 10.666/2003, art. 4º (a empresa desconta a contribuição do contribuinte individual a seu serviço); Decreto nº 9.422/2018, Acordo de Previdência Social Brasil-EUA, art. 5, item 6 (autônomo residente: só a lei do país onde mora); IN PRES/INSS nº 128/2022, art. 90, § 2º (correspondente internacional autônomo); Lei nº 8.906/1994, arts. 15, caput e § 1º, e 16, caput e §§ 3º e 4º (sociedade unipessoal de advocacia registrada na OAB); LC nº 123/2006, arts. 3º, § 4º, XI, e § 6º, 13, VI, 14, e 18, §§ 4º-A, IV, 5º-C, VII, e 14, e Anexo IV; LC nº 116/2003, art. 2º, I e parágrafo único (ISS e exportação de serviços); Lei nº 11.482/2007, art. 1º, XII, e Lei nº 9.250/1995, arts. 3º-A, 4º, IV, 6º e 6º-A (tabela mensal, redução de 2026, dedução do INSS, câmbio do rendimento do exterior e retenção sobre lucros); Lei nº 9.430/1996, art. 44, II, a (multa isolada de 50% do carnê-leão); CTN, art. 138, na redação da LC nº 236/2026 (denúncia espontânea e multa de mora).