
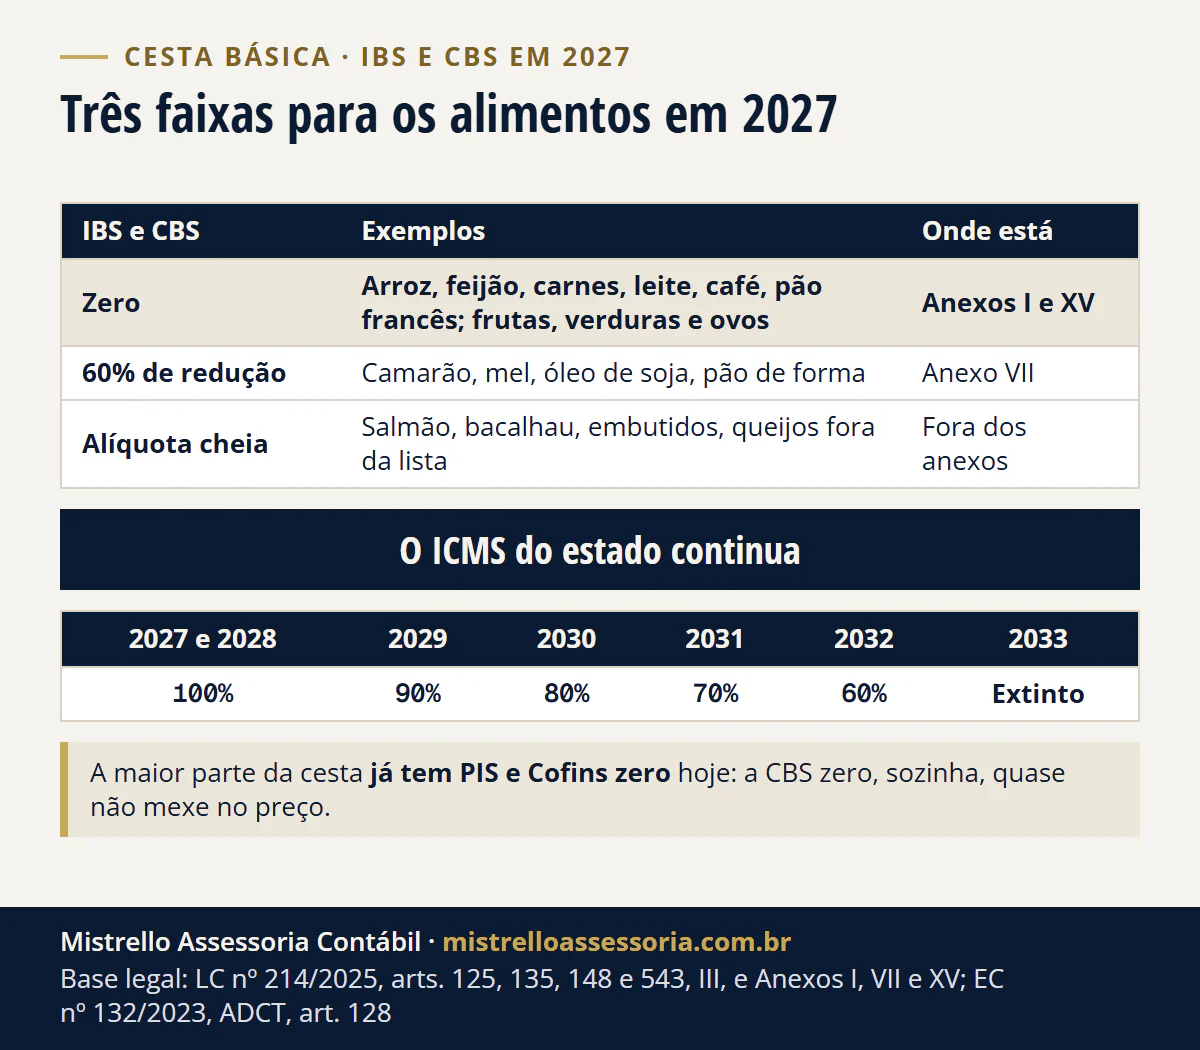
Em 2027, os 26 itens da Cesta Básica Nacional e as frutas, verduras e ovos ficam com IBS e CBS zero, mas o ICMS continua até 2032 (LC 214/2025, arts. 125 e 148). Entram arroz, feijão, leite, carnes, peixes, café, açúcar, farinhas, massas e pão francês. Óleo de soja, mel e pão de forma têm 60% de redução (art. 135).
- 26 itens do Anexo I com IBS e CBS zero, mais frutas, verduras e ovos
- 60% de redução para os 17 grupos do Anexo VII
- 2032 último ano do ICMS, que cai de 2029 em diante
Boa parte desses alimentos já tem PIS e Cofins zero hoje (Lei 10.925/2004, art. 1º). Por isso, a CBS zero, sozinha, quase não mexe no preço deles. Abaixo, a lista por item com a NCM, o que tem só 60%, o que fica de fora e a conta do supermercado.
Quais alimentos da cesta básica têm IBS e CBS zero em 2027?
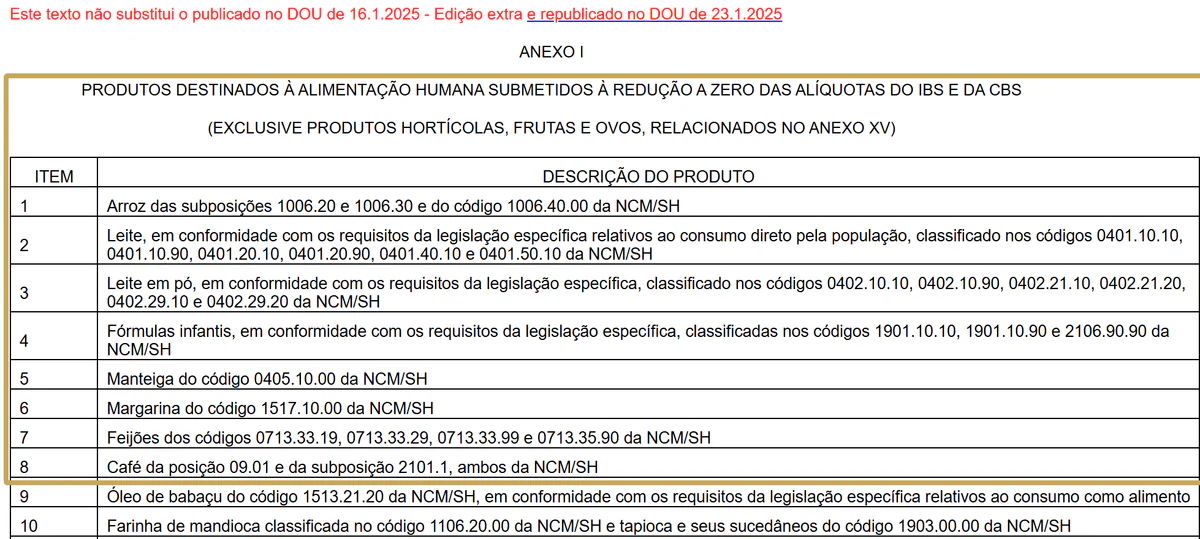
Os 26 itens do Anexo I, cada um com a sua NCM: só o código listado tem alíquota zero. A coluna da direita mostra se o item já tem PIS e Cofins zero até 31/12/2026, quando as duas contribuições acabam (ADCT, art. 126, II).
| Item | Produto (NCM resumida) | PIS e Cofins hoje (até 31/12/2026) |
|---|---|---|
| 1 | Arroz (1006.20, 1006.30 e 1006.40.00) | Zero no 1006.20 e no 1006.30 (Lei 10.925, art. 1º, V); o arroz quebrado, 1006.40, fica fora da lista |
| 2 e 3 | Leite e leite em pó (códigos listados da 0401 e da 0402) | Zero (XI) |
| 4 | Fórmulas infantis (1901.10 e 2106.90.90) | Zero (XI) |
| 5 e 6 | Manteiga (0405.10.00) e margarina (1517.10.00) | Zero (XXIV e XXV) |
| 7 | Feijões (0713.33 e 0713.35.90) | Zero nos 0713.33 (V) e no 0713.35.90, do capítulo 7 (Lei 10.865, art. 28, III) |
| 8 | Café (09.01 e 2101.1) | Zero (XXI) |
| 9 | Óleo de babaçu (1513.21.20) | Zero (XXIII) |
| 10 | Farinha de mandioca (1106.20.00) e tapioca (1903.00.00) | Farinha zero (V); tapioca fora da lista |
| 11 e 12 | Farinha, grumos, sêmolas e grãos de milho (1102.20, 1103.13, 1104.19 e 1104.23) | Zero (IX); o 1104.23 fica fora da lista |
| 13 | Farinha de trigo (1101.00.10) | Zero (XIV) |
| 14 | Açúcar (1701.14.00 e 1701.99.00) | Zero (XXII) |
| 15 | Massas (1902.1) | Zero (XVIII) |
| 16 | Pão francês (1905.90.90) e a pré-mistura ou massa (1901.20.10 e 1901.20.90) | Zero (XVI, pão comum e pré-mistura) |
| 17 e 18 | Aveia em grãos e farinha de aveia (1104.12, 1104.22 e 1102.90) | Fora da lista |
| 19 | Carnes bovina, suína, ovina, caprina e de aves, miudezas e salgados listados | Zero na maior parte (XIX); os códigos não são idênticos aos do anexo |
| 20 | Peixes (03.02, 03.03 e 03.04), exceto salmão, atum, bacalhau, hadoque e saithe | Zero (XX) |
| 21 | Queijos mozarela, minas, prato, coalho, ricota, requeijão, provolone, parmesão, fresco e do reino | Zero (XII) |
| 22 | Sal iodado (2501.00.20 e 2501.00.90) | Fora da lista |
| 23 | Mate (09.03) | Fora da lista |
| 24 a 26 | Farinha e massas com baixo teor de proteína e fórmulas dietoterápicas (1901.90.90, 1902.19.00 e 2106.90.90) | Massas zero (XVIII); farinha e fórmulas fora da lista |
“Fora da lista” quer dizer que o produto não está no art. 1º da Lei 10.925/2004 nem no art. 28 da Lei 10.865/2004. Para esses itens, 2027 troca o PIS e a Cofins da venda pela CBS zero.
A lista só muda por lei complementar, depois de cumprido o que a Constituição exige para mexer nos regimes diferenciados (LC 214/2025, arts. 125, parágrafo único, e 126, § 2º).
Frutas, verduras e ovos também ficam com alíquota zero?
Sim, mas pelo Anexo XV, não pelo Anexo I (LC 214/2025, art. 148). São seis itens: ovos (0407.2), hortícolas das posições 07.01 a 07.10, frutas frescas, refrigeradas ou congeladas sem açúcar (08.03 a 08.11), plantas e flores do capítulo 6, raízes e tubérculos (07.14) e cocos (0801.1).
Cortar, ralar, descascar, lavar, higienizar, embalar, resfriar ou congelar não tira a alíquota zero, mesmo com produtos misturados (art. 148, parágrafo único). Ficam de fora o ovo fértil (0407.1) e os cogumelos e trufas (0709.5 e 0710.80.00), que caem nos 60% do Anexo VII (item 14).
Frutas, verduras e ovos já têm PIS e Cofins zero hoje (Lei 10.865/2004, art. 28, III). No RS, o ICMS também já é isento na saída de ovos e da maior parte do hortifrúti, como mostra a seção do preço.
Quais alimentos têm só 60% de redução (a “cesta básica estendida”)?
Os 17 grupos do Anexo VII pagam 40% da alíquota do IBS e da CBS (LC 214/2025, art. 135). A lei não usa o nome “cesta básica estendida”: o que tem 60% está nesse anexo.
| Item | Produto | NCM resumida |
|---|---|---|
| 1 | Crustáceos (exceto lagostas e lagostim) e moluscos listados | 0306.1, 0306.3 e códigos da 0307 |
| 2 | Leite fermentado, bebidas e compostos lácteos | 0403.20.00, 0403.90.00 e 2202.99.00 |
| 3 | Mel natural | 0409.00.00 |
| 4 | Farinhas, ressalvados os produtos do Anexo I | 1101.00, 11.02, 11.05, 11.06 e 12.08 |
| 5 | Grumos e sêmolas de cereais | 1103.11.00 e 1103.19.00 |
| 6 | Grãos de cereais, ressalvados os produtos do Anexo I | 1104.1 e 1104.2 |
| 7 | Amido de milho | 1108.12.00 |
| 8 | Óleos de soja, milho, canola e demais óleos vegetais (sem o azeite) | 1507.90, 15.08 e 15.11 a 15.15 |
| 9 | Massas recheadas e outras massas | 1902.20.00 e 1902.30.00 |
| 10 | Sucos naturais sem açúcar e sem conservantes | 20.09 |
| 11 | Polpas sem açúcar e sem conservantes | 20.08 |
| 12 | Pão de forma | 1905.90.10 |
| 13 | Extrato de tomate | 2002.90.00 |
| 14 | Frutas e hortícolas sem açúcar fora dos anexos I e XV | Capítulos 7 e 8, com exceções |
| 15 | Cereais e sementes oleaginosas, ressalvados os produtos do Anexo I | Capítulos 10 e 12 |
| 16 | Hortícolas só cozidos em água ou vapor, sem sal | 20.04, 20.05 e 2002.10.00 |
| 17 | Fruta de casca rija regional e amendoim só torrados ou cozidos, sem sal | 2008.1 |
Parte do Anexo VII já tem PIS e Cofins zero hoje: leite fermentado e compostos lácteos (Lei 10.925, art. 1º, XI), massas recheadas (XVIII), óleos das posições 15.07 a 15.14 (XXIII), trigo em grão (XV) e as frutas e hortícolas dos capítulos 7 e 8 (Lei 10.865, art. 28, III).
Mel, pão de forma e extrato de tomate não estão nessas listas: no exemplo do supermercado, mais abaixo, eles formam o grupo que hoje é tratado como tributado.
Carne, peixe e queijo: o que entra e o que fica fora?
Entram as carnes bovina, suína, ovina, caprina e de aves dos códigos do item 19, com miudezas e salgados listados, os peixes do item 20 e os dez queijos do item 21. O detalhe está nas exceções, que é onde as listas que circulam erram.
Quem vende carne já tem PIS e Cofins zero hoje, desde a Lei 12.839/2013 (Lei 10.925, art. 1º, XIX). Para o açougue, a novidade de 2027 está na nota e no crédito das compras, não no imposto da carne.
O preço da cesta básica cai em 2027?
A lei não trata de preço, e a conta mostra por que a mudança é pequena em 2027. Para a maior parte da cesta, o PIS e a Cofins já são zero, então a CBS zero troca zero por zero. E o ICMS, que esses alimentos continuam pagando, segue igual em 2027 e 2028.
| Ano | PIS e Cofins | CBS | IBS | ICMS | Base |
|---|---|---|---|---|---|
| 2026 | Regra atual (a maior parte zero) | Zero (teste) | Zero (teste) | 100% da regra do estado | LC 214, arts. 343, 346 e 348, III, a |
| 2027 e 2028 | Extintos | Zero | Zero | 100% | ADCT, art. 126, II; LC 214, arts. 125, 344 e 347 |
| 2029 | Extintos | Zero | Zero | 90% | ADCT, art. 128, I |
| 2030 | Extintos | Zero | Zero | 80% | ADCT, art. 128, II |
| 2031 | Extintos | Zero | Zero | 70% | ADCT, art. 128, III |
| 2032 | Extintos | Zero | Zero | 60% | ADCT, art. 128, IV |
| 2033 | Extintos | Zero | Zero | Extinto | ADCT, art. 129; LC 214, art. 543, III |
De 2029 a 2032, o ICMS cai a 9/10, 8/10, 7/10 e 6/10 das alíquotas do estado, e os benefícios caem na mesma proporção (ADCT, art. 128). Como o IBS desses itens é zero, o ICMS da cesta só acaba em 2033 (ADCT, art. 129).
No RS, a cesta básica estadual tem carga de 7% de ICMS nas saídas internas: arroz, feijão, carnes de gado, porco e frango, açúcar, café, farinhas, massas, óleos, sal e pão, entre outros (RICMS-RS, Livro I, art. 23, II, e Apêndice IV).
Ovos, frutas frescas, verduras e hortaliças já têm isenção de ICMS no RS, com exceções como alho, castanhas e mandioca; maçã e pera frescas têm isenção própria (RICMS-RS, Livro I, art. 9º, XVII, XIX e CXXIV).
Os itens que mudam mais em 2027 são os que estão fora das listas de PIS e Cofins zero, como sal, mate, aveia, tapioca, mel e pão de forma.
O que muda para o supermercado do Lucro Presumido em 2027?
O supermercado do Presumido entra no regime regular da CBS: destaca a CBS e o IBS de cada item na NFC-e e credita o que pagou nas compras. O cadastro por NCM passa a decidir o imposto de cada produto.
| Grupo | Código na nota (cClassTrib, CST 200) | Venda em 2027 | Base |
|---|---|---|---|
| Anexo I (cesta básica nacional) | 200003 | IBS e CBS zero | LC 214, art. 125 |
| Anexo XV (hortícolas, frutas e ovos) | 200014 | IBS e CBS zero | LC 214, art. 148 |
| Anexo VII (alimentos com 60%) | 200034 | 40% da alíquota | LC 214, art. 135 |
Os códigos são os da tabela de classificação tributária publicada no portal do SVRS, conferida em 22/11/2026. O passo a passo da nota está em tabela cClassTrib e CST do IBS e da CBS, e a redução já vale nas notas de 2026, como mostra o CST e o cClassTrib na NF-e de 2026.
Alíquota zero não é isenção, e isso protege o crédito do supermercado. Na alíquota zero, ficam mantidos os créditos das operações anteriores (LC 214/2025, art. 52); na isenção, o crédito é anulado na proporção das vendas isentas (art. 51).
Do outro lado, a compra de item com alíquota zero não dá crédito a quem compra (art. 49). Pela mesma lógica, o estoque de arroz, feijão e carne comprado com PIS e Cofins zero fica fora do crédito de CBS do estoque de 31/12/2026 (art. 381, § 1º, II), explicado em inventário de 31/12/2026.
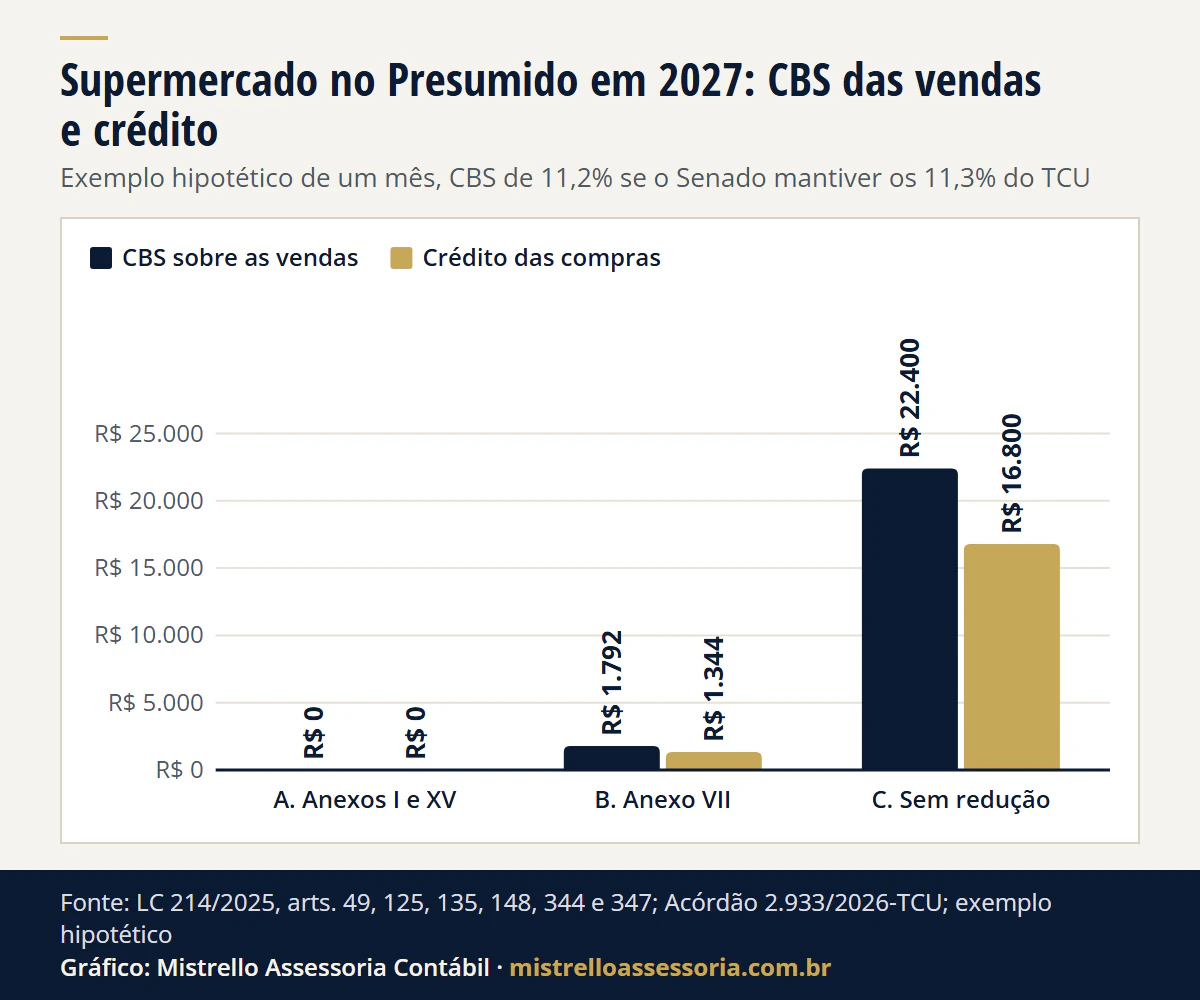
Exemplo hipotético, sem cliente: supermercado de Porto Alegre/RS no Lucro Presumido, um mês de 2027. Valores sem ICMS, IBS e CBS na base (LC 214/2025, art. 12, § 2º, I e V). CBS de 11,2%, se o Senado mantiver os 11,3% calculados pelo TCU, e IBS de 0,1% (arts. 344 e 347).
No Anexo VII, a alíquota é 40% da cheia: 4,48% de CBS e 0,04% de IBS (arts. 344, parágrafo único, I, e 347, § 1º, I). Ficam fora da conta os créditos de energia, aluguel e outros gastos, que reduziriam mais a CBS. O ICMS segue igual e não entra.
| Grupo | Vendas | CBS sobre as vendas | Compras | Crédito de CBS | IBS a pagar |
|---|---|---|---|---|---|
| A. Anexos I e XV com PIS e Cofins zero hoje (arroz, feijão, carnes, leite, hortifrúti, ovos) | R$ 160.000 | R$ 0 | R$ 120.000 | R$ 0 (art. 49) | R$ 0 |
| B. Anexo VII tratado como tributado hoje (mel, pão de forma, extrato de tomate) | R$ 40.000 | R$ 1.792,00 (4,48%) | R$ 30.000 | R$ 1.344,00 | R$ 4,00 |
| C. Demais produtos, sem redução | R$ 200.000 | R$ 22.400,00 (11,2%) | R$ 150.000 | R$ 16.800,00 | R$ 50,00 |
| Total | R$ 400.000 | R$ 24.192,00 | R$ 300.000 | R$ 18.144,00 | R$ 54,00 |
Ver os dados do gráfico
| Grupo de produtos | CBS sobre as vendas | Crédito das compras |
|---|---|---|
| A. Anexos I e XV | R$ 0 | R$ 0 |
| B. Anexo VII | R$ 1.792 | R$ 1.344 |
| C. Sem redução | R$ 22.400 | R$ 16.800 |
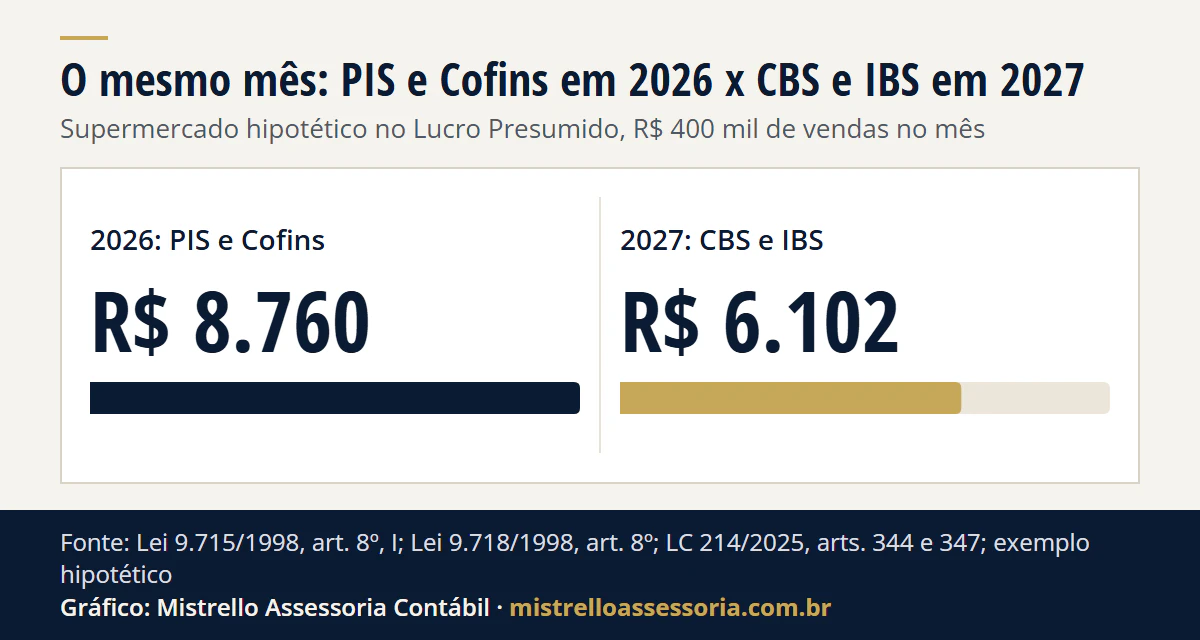
CBS a pagar: R$ 24.192,00 menos R$ 18.144,00 dá R$ 6.048,00. IBS: R$ 216,00 de débito (R$ 16,00 no grupo B e R$ 200,00 no C) menos R$ 162,00 de crédito (R$ 12,00 e R$ 150,00) dá R$ 54,00. Total de R$ 6.102,00.
Em 2026, no Presumido cumulativo, o PIS de 0,65% e a Cofins de 3% incidem sobre os grupos B e C, R$ 240.000: R$ 1.560,00 mais R$ 7.200,00, R$ 8.760,00, sem crédito (Lei 9.718/1998, art. 8º). O grupo A não pagava e segue sem CBS.
Ver os dados do gráfico
| Ano | Valor a pagar |
|---|---|
| 2026: PIS e Cofins | R$ 8.760 |
| 2027: CBS e IBS | R$ 6.102 |
No grupo da cesta, nada muda: zero antes, zero depois. A diferença vem do crédito das compras nos grupos B e C, que o PIS e a Cofins cumulativos não davam. Com outra margem ou outro mix de produtos, o resultado muda: a conta é por empresa. Os outros temas da loja estão em reforma tributária no varejo.
E o supermercado do Simples Nacional?
Em 2026, nada muda: as alíquotas-teste de IBS e CBS não se aplicam ao Simples (LC 214/2025, art. 348, III, c). Em 2027, o IBS e a CBS entram no DAS, e a pergunta é se a cesta básica sai dessa conta.
Pela regra publicada até 22/11/2026, não sai. A lei manda segregar a receita monofásica e a com imposto já recolhido por substituição tributária, sem inciso para a alíquota zero (LC 123/2006, art. 18, § 4º-A, I).
A Resolução CGSN 190/2026, que vale a partir de 2027, segue a mesma linha. As segregações de IBS e CBS são as de exportação, tributação concentrada, substituição tributária e imunidade, e a regra da cesta básica (art. 36) passou a tratar só do ICMS.
Esse ICMS dentro do DAS só cai se o estado der isenção ou redução própria para o Simples, como prevê a LC 123/2006, art. 18, §§ 20 e 20-B. Assim, no DAS de 2027 a venda de arroz e feijão entra com a alíquota do Anexo I, como qualquer revenda.
Por fora do DAS é diferente: o optante que escolhe recolher IBS e CBS pelo regime regular aplica as regras da LC 214, inclusive a alíquota zero, e credita as compras (art. 41, § 3º). Em troca, faz uma 2ª apuração por mês.
A próxima janela é março de 2027, para valer de julho (Resolução CGSN 140/2018, art. 40-D, II); a de setembro de 2026, para janeiro, já passou. A conta e os prazos estão em Simples por dentro ou por fora do DAS.
Para comparar o Simples com o Presumido, use o comparador Simples x Presumido e a calculadora do Simples Nacional. A alíquota da CBS de 2027 está em CBS de 11,3% em 2027.
Como trabalhamos
Na contabilidade para o comércio, com escritório em Porto Alegre/RS e atendimento online para todo o Brasil, a virada da cesta básica entra no fechamento de 2026:
- classificamos cada produto por NCM nos anexos I, VII e XV e no cClassTrib da NFC-e;
- separamos no estoque de 31/12/2026 o que foi comprado com PIS e Cofins zero;
- fazemos a conta do Simples por dentro ou por fora do DAS com as suas compras e vendas.
O panorama da transição está em reforma tributária.
Fontes e legislação
- LC 214/2025, arts. 12, § 2º, 41, 49, 51, 52, 125, 126, 135, 148, 343 a 348, 381, 542 e 543 e Anexos I, VII e XV.
- EC 132/2023, art. 8º, e ADCT, arts. 126, 128 e 129.
- LC 123/2006, art. 18, §§ 4º-A, 20 e 20-B; Resolução CGSN 190/2026 (Resolução CGSN 140/2018, arts. 25, 36 e 40-D).
- Lei 10.925/2004, art. 1º; Lei 10.865/2004, art. 28, III; SC Disit/SRRF04 4.031/2019 (feijão 0713.35.90).
- Lei 9.715/1998, art. 8º, I; Lei 9.718/1998, art. 8º.
- RICMS-RS, Livro I, arts. 9º, XVII, XIX e CXXIV, e 23, II, e Apêndice IV.
- Tabela de classificação tributária (cClassTrib) do portal do SVRS.
Regras conferidas na fonte oficial em 22/11/2026. Exemplo hipotético, sem cliente: 40.000 x 4,48% = 1.792,00; 200.000 x 11,2% = 22.400,00; 30.000 x 4,48% = 1.344,00; 150.000 x 11,2% = 16.800,00; IBS 216,00 menos 162,00 = 54,00; 240.000 x 3,65% = 8.760,00. Quando o Senado publicar a alíquota da CBS de 2027, a conta será refeita.
Bases legais deste artigo
- EC 132/2023, art. 8º, e ADCT, arts. 126, II, 128 e 129
- LC 214/2025, arts. 12, § 2º, 41, §§ 2º e 3º, 49, 51, 52, 125, 126, § 2º, 135, 148, 344, 347, 348, III, 381, § 1º, II, 542 e 543, III, e Anexos I, VII e XV
- LC 123/2006, art. 18, §§ 4º-A, I, 20 e 20-B (redação da LC 214/2025, art. 517)
- Resolução CGSN 140/2018, arts. 25, 36 e 40-D, na redação da Resolução CGSN 190/2026
- Lei 10.925/2004, art. 1º, V, IX, XI, XII, XIV a XVI e XVIII a XXV
- Lei 10.865/2004, art. 28, III, e SC Disit/SRRF04 4.031/2019 (feijão do capítulo 7)
- Lei 9.715/1998, art. 8º, I, e Lei 9.718/1998, art. 8º
- RICMS-RS (Decreto 37.699/1997), Livro I, arts. 9º, XVII, XIX e CXXIV, e 23, II, e Apêndice IV