

Paga. A partir de 01/01/2027, a empresa do Lucro Presumido ou do Real que vende carro, caminhão ou máquina do imobilizado paga CBS (LC 214/2025, art. 4º, § 4º). Se o bem foi comprado até 31/12/2026, com nota, PIS e Cofins de alíquota positiva na compra e mais de 12 meses de uso, a CBS fica zero até o valor líquido de aquisição e incide só sobre o excedente (art. 406). Comprado de concessionária, cuja revenda tem PIS e Cofins a 0%, o bem fica fora pela letra da lei. No Simples, a venda depois do 12º mês fica fora do DAS.
Regras conferidas na LC 214/2025, no Decreto 12.955/2026 e na Lei 10.485/2002 em 21/11/2026.
- 31/12/2026 última data de compra com a regra da CBS
- 12 meses mínimo no imobilizado antes da venda
- 0,1% IBS de 2027 sobre o valor da venda
Abaixo, o que cada regime paga em 2026 e em 2027, a tabela pela origem da compra, a conta de um carro e de uma máquina e os casos da locadora e do Simples.
A empresa que vende veículo ou máquina do imobilizado paga imposto?
Paga, e o que muda em 2027 é a CBS. Em 2026, a venda do imobilizado fica fora do PIS e da Cofins; em 2027, o PIS e a Cofins acabam e entra a CBS, com a regra do art. 406.
| Regime | Venda em 2026 | Venda em 2027 |
|---|---|---|
| Lucro Presumido | Sem PIS e Cofins (Lei 9.718/1998, art. 3º, § 2º, IV); CBS e IBS de teste, com recolhimento dispensado; IRPJ e CSLL sobre o ganho | CBS zero até o valor líquido e normal no excedente, se o bem cumpre o art. 406; senão, CBS sobre o valor todo. IBS de 0,1% sobre o valor. IRPJ e CSLL sobre o ganho |
| Lucro Real | Sem PIS e Cofins (Leis 10.637/2002 e 10.833/2003, art. 1º, § 3º); CBS e IBS de teste; ganho no lucro real | Igual ao Presumido na CBS e no IBS, com valor líquido menor, porque desconta os créditos tomados; as parcelas do crédito da depreciação que faltam caem |
| Simples Nacional | Fora da receita bruta depois do 12º mês; IR de 15% sobre o ganho, fora do DAS | Igual: fora do DAS depois do 12º mês e IR do ganho por fora |
| ICMS no RS (todos) | Não incide na saída do bem do imobilizado depois do uso | Igual: o ICMS segue até 2032 |
Em 2026, a CBS de 0,9% e o IBS de 0,1% são de teste: quem cumpre as obrigações acessórias está dispensado de recolher, e essas alíquotas não se aplicam ao Simples (LC 214/2025, arts. 343, 346 e 348). O PIS e a Cofins são revogados a partir de 01/01/2027 (art. 542).
Quando a CBS fica zero na venda do bem usado?
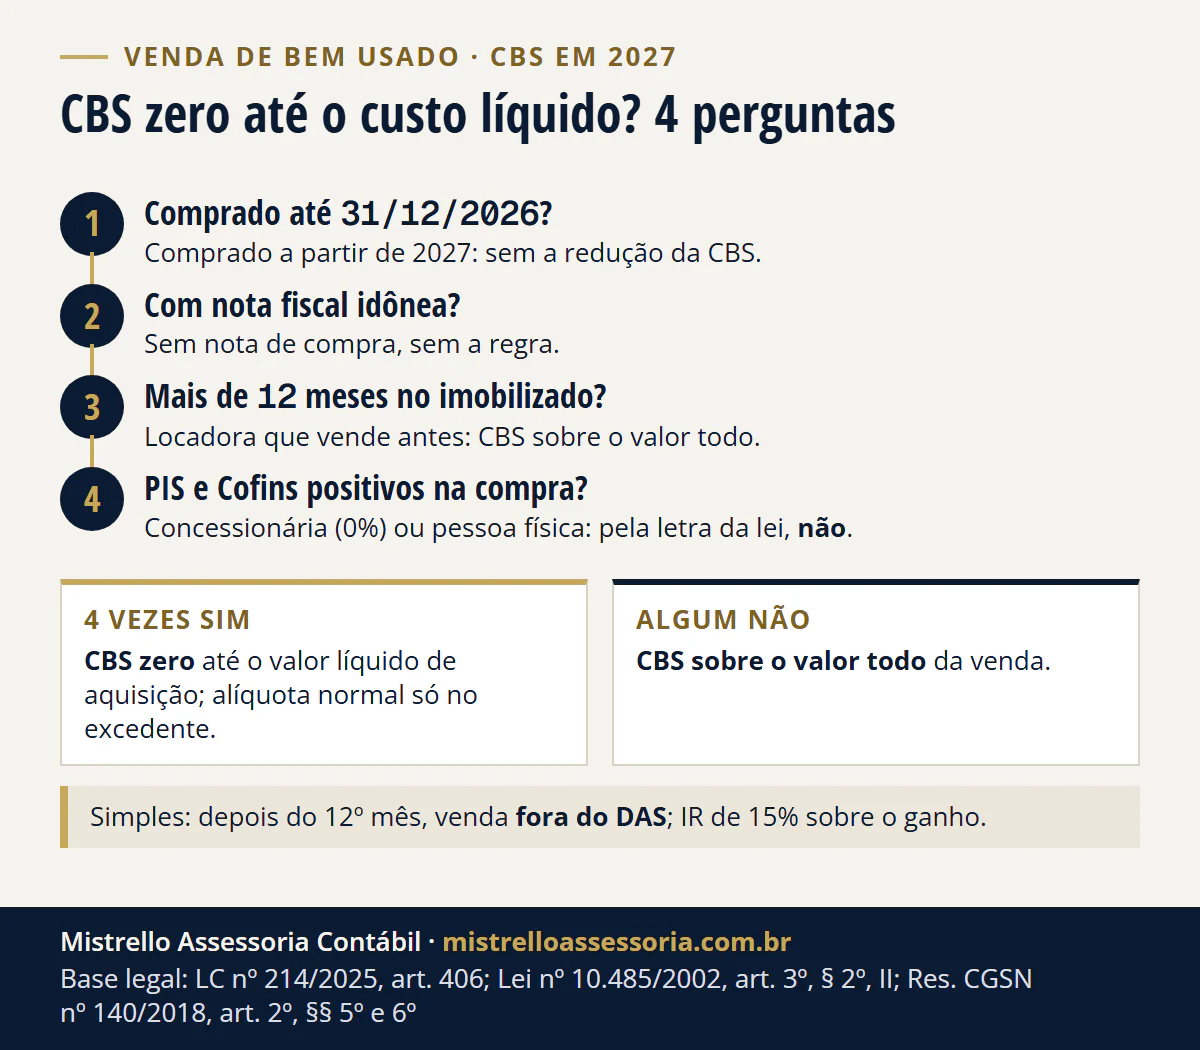
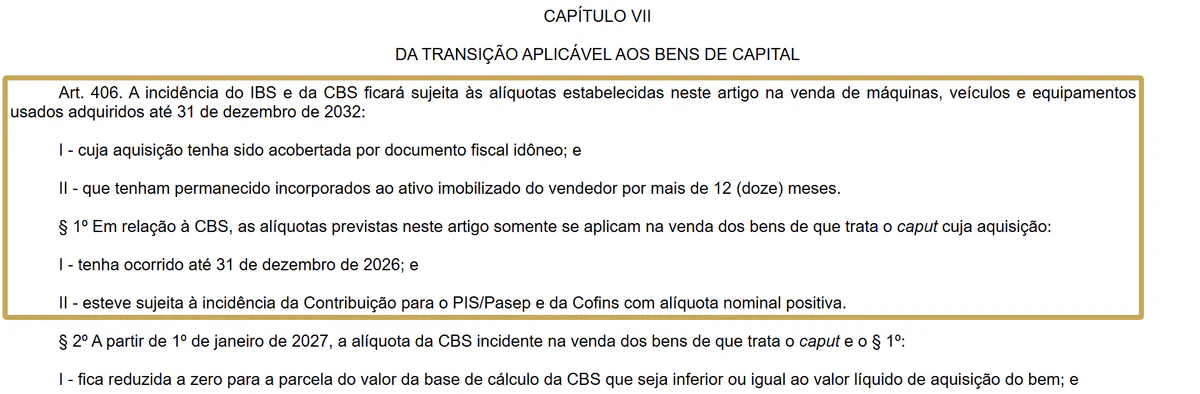
Quando o bem cumpre as 4 condições do art. 406 da LC 214/2025, repetidas no Decreto 12.955/2026, art. 614:
- Compra até 31/12/2026 (§ 1º, I).
- Nota fiscal idônea na compra (caput, I).
- Mais de 12 meses no ativo imobilizado de quem vende (caput, II).
- PIS e Cofins com alíquota nominal positiva na compra (§ 1º, II).
Com as 4, a CBS é zero na parcela da venda até o valor líquido de aquisição e tem a alíquota normal só no que passar dele (§ 2º). Faltou uma, a CBS incide sobre o valor todo.
Comprei o carro na concessionária: entra na regra?
Pela letra da lei, não. A montadora paga PIS e Cofins de 2% e 9,6% na venda de carro, caminhão, trator e máquina da lista da Lei 10.485/2002, art. 1º. Na revenda pela concessionária, o PIS e a Cofins são de 0% (art. 3º, § 2º, II).
| De quem você comprou (até 31/12/2026) | PIS e Cofins na compra | CBS na venda em 2027, depois de 12 meses |
|---|---|---|
| Montadora ou importadora, em venda direta | 2% e 9,6% (Lei 10.485/2002, arts. 1º e 2º) | Zero até o valor líquido; normal no excedente |
| Indústria ou revenda de máquina fora da lista da Lei 10.485 (ex.: máquina industrial) | Em regra, positiva; confira se a nota não traz suspensão ou alíquota zero | Zero até o valor líquido; normal no excedente |
| Concessionária ou revenda de carro, caminhão, trator ou máquina da lista | 0% (Lei 10.485/2002, art. 3º, § 2º, II) | Pela letra da lei, sobre o valor todo |
| Pessoa física (bem usado) | Não houve | Sobre o valor todo |
| Outra empresa que vendeu o próprio imobilizado, ou fornecedor do Simples | A confirmar caso a caso | A confirmar caso a caso |
Na venda direta, a nota é da montadora, e a concessionária recebe só a comissão pela entrega (Lei 10.485/2002, art. 2º). O primeiro passo é olhar a nota de compra: o CNPJ de quem a emitiu decide a linha da tabela.
Até 21/11/2026, não encontramos solução de consulta nem pergunta e resposta da Receita sobre a compra na concessionária. A leitura acima é a do texto da lei.
Como calcular o valor líquido de aquisição?
Para o bem comprado até 31/12/2026, o valor líquido é o total da nota de compra menos o ICMS, o PIS e a Cofins registrados na nota que permitiram crédito (LC 214/2025, art. 406, § 6º, I). Imposto que não deu crédito fica dentro do valor.
- Lucro Real: a máquina de produção e o caminhão da prestação de serviço costumam ter crédito de PIS e Cofins (9,25%) e, no contribuinte do ICMS, crédito no CIAP. Esses créditos saem, e o valor líquido fica menor.
- Lucro Presumido: não credita PIS e Cofins. Se o bem também não deu crédito de ICMS, como o carro do Exemplo 1, o valor líquido é o total da nota.
- Nota sem o valor do PIS e da Cofins: a lei manda usar 1,65% e 7,6% sobre o valor de compra (§ 7º).
Valor líquido menor quer dizer excedente maior. Por isso a máquina do Lucro Real vendida por menos do que custou ainda pode pagar CBS.
Quanto paga um carro e uma máquina vendidos em 2027 em Porto Alegre?
Exemplo 1, hipotético: carro de uso administrativo de uma empresa de Porto Alegre/RS no Lucro Presumido. Comprado em janeiro de 2024 por R$ 120.000, sem crédito de ICMS. Vendido em janeiro de 2027 por R$ 95.000. CBS de 11,2%, a de referência menos 0,1 ponto, se o Senado mantiver os 11,3% do TCU (art. 347).
| A: compra direta da montadora | B: compra na concessionária | |
|---|---|---|
| Valor líquido de aquisição | R$ 120.000 | não se aplica |
| Parcela da venda com CBS zero | R$ 95.000 | R$ 0 |
| CBS | R$ 0 | 11,2% de R$ 95.000 = R$ 10.640 |
| IBS de 0,1% | R$ 95 | R$ 95 |
| Ganho para o IRPJ e a CSLL | R$ 95.000 menos R$ 48.000 = R$ 47.000 | R$ 47.000 |
| IRPJ de 15% e CSLL de 9% sobre o ganho | R$ 7.050 + R$ 4.230 = R$ 11.280 | R$ 11.280 |
| Total | R$ 11.375 | R$ 22.015 |
O valor contábil de R$ 48.000 vem de 36 meses de depreciação a 20% ao ano (R$ 120.000 menos R$ 72.000), contados até dezembro de 2026. Se a nota da montadora não trouxer o PIS e a Cofins, o § 7º daria R$ 108.900, ainda acima da venda: a CBS segue zero em A.
A CBS é calculada por fora do preço (art. 12, § 2º, I). Em B, os R$ 10.640 somam-se à nota, ou o preço cai para fechar o negócio. O comprador pessoa física não credita nada. Se o lucro do trimestre passar de R$ 60.000, o IRPJ ainda tem o adicional de 10% sobre o excesso.
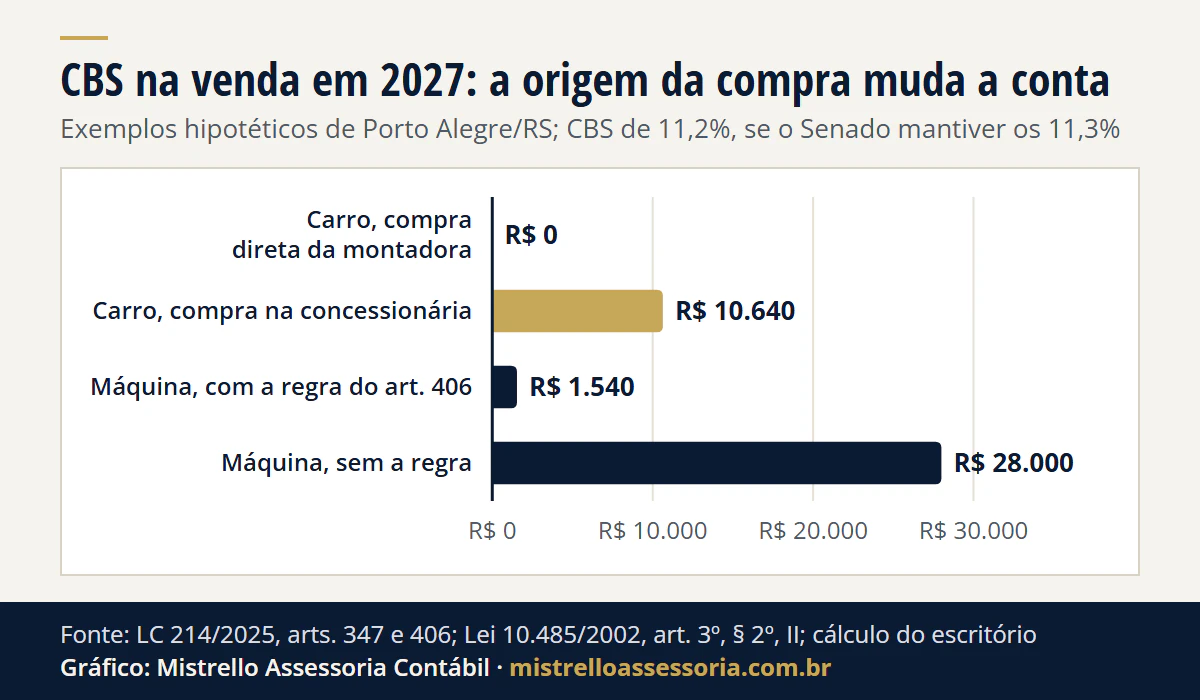
Ver os dados do gráfico
| Venda em 2027 | CBS na venda |
|---|---|
| Carro, compra direta da montadora | R$ 0 |
| Carro, compra na concessionária | R$ 10.640 |
| Máquina, com a regra do art. 406 | R$ 1.540 |
| Máquina, sem a regra | R$ 28.000 |
Exemplo 2, hipotético: máquina industrial fora da lista da Lei 10.485, de uma indústria de Porto Alegre/RS no Lucro Real.
Comprada em março de 2016 de indústria de São Paulo no Lucro Real por R$ 300.000. A nota registra ICMS de 12% (R$ 36.000), creditado no CIAP em 48 meses, e PIS e Cofins de 9,25% (R$ 27.750), também creditados. Vendida em 2027 por R$ 250.000.
| Passo | Conta | Valor |
|---|---|---|
| Valor líquido de aquisição | R$ 300.000 menos R$ 36.000 menos R$ 27.750 | R$ 236.250 |
| Parcela com CBS zero | até o valor líquido | R$ 236.250 |
| Excedente | R$ 250.000 menos R$ 236.250 | R$ 13.750 |
| CBS no excedente | 11,2% de R$ 13.750 | R$ 1.540 |
| CBS se não houvesse a regra | 11,2% de R$ 250.000 | R$ 28.000 |
| IBS de 0,1% | 0,1% de R$ 250.000 | R$ 250 |
A regra poupa R$ 26.460 de CBS, mas a máquina vendida por menos do que custou ainda paga CBS, porque o valor líquido desconta os créditos tomados. O CIAP terminou em fevereiro de 2020, então não há fração de ICMS a perder. A mesma máquina comprada em 2027 está em crédito de CBS na indústria em 2027.
E a empresa do Simples Nacional que vende o carro?
Depois do 12º mês, a venda fica fora do DAS. A venda de bem do ativo imobilizado não compõe a receita bruta, e é imobilizado o bem de uso cuja saída ocorre a partir do 13º mês da entrada (Res. CGSN 140/2018, art. 2º, § 5º, I, e § 6º).
- IR sobre o ganho: pago fora do DAS (LC 123/2006, art. 13, § 1º, VI), com as alíquotas da pessoa física: 15% até R$ 5 milhões de ganho (Lei 13.259/2016, art. 2º).
- Prazo: até o último dia útil do mês seguinte ao da venda (Lei 8.981/1995, art. 21, § 1º).
- Venda antes do 13º mês: o bem não se enquadra como imobilizado pelo § 6º, e a venda entra na receita bruta do DAS.
Quem optou por recolher IBS e CBS fora do DAS em 2027 entra no regime regular dessas contribuições; a venda do imobilizado, nesse caso, pede análise própria.
Locadora de veículos que vende a frota com menos de 12 meses entra na regra?
Não. O art. 406 exige mais de 12 meses no imobilizado (caput, II). A locadora que gira a frota antes disso paga CBS sobre o valor todo da venda.
- Carro comprado em dezembro de 2026: só tem a redução se for vendido mais de 12 meses depois da compra, no fim de dezembro de 2027 ou depois.
- Carro comprado a partir de 2027: já não tem a redução da CBS (§ 1º, I).
- ICMS no RS: a venda de veículo antes de 12 meses da compra na montadora sai da não incidência e segue o Convênio ICMS 64/2006 (IN DRP 45/1998, Título I, Capítulo II, item 4.1.4).
Quem compra usado para revender, como a loja de seminovos, segue outra regra, a do art. 407 da LC 214/2025.
E o IR e o ICMS da venda?
- Lucro Presumido: o ganho, que é o valor da venda menos o valor contábil, soma-se à base do IRPJ e da CSLL (Lei 9.430/1996, arts. 25 e 29), com IRPJ de 15%, adicional de 10% e CSLL de 9%.
- Lucro Real: o ganho ou a perda entra no resultado tributável do período.
- ICMS no RS: não incide na saída de bem do imobilizado depois do uso (RICMS-RS, Livro I, art. 11, XV; IN DRP 45/1998, item 4.1, a). Imobilização transitória ou só aparente não tem a não incidência (item 4.1.2).
O imobilizado também fica fora do crédito presumido do estoque de 31/12/2026, explicado em inventário de 31/12/2026. A alíquota de 2027 e o que falta para ela sair estão em CBS de 11,3% em 2027, e o código da nota, na tabela de cClassTrib.
Como trabalhamos
Na troca de frota ou de máquina, fazemos a conta antes da venda:
- separamos as notas de compra de cada bem e quem as emitiu (montadora, concessionária, indústria, pessoa física);
- calculamos o valor líquido de aquisição, a CBS, o IBS e o IR do ganho de cada venda;
- conferimos o CIAP e o crédito da depreciação que ainda faltam;
- mostramos o efeito de vender antes ou depois dos 12 meses.
É parte do trabalho de contabilidade para transportadoras, de contabilidade para indústrias e de Reforma Tributária. O regime da transportadora para 2027 está em transportadora no Presumido ou no Real.
Fontes e legislação
- LC 214/2025, arts. 4º, 12, 47, 57, 343, 344, 346, 347, 348, 380, 406, 407 e 542.
- Decreto 12.955/2026, arts. 604, 614 e 615.
- Lei 10.485/2002, arts. 1º, 2º e 3º.
- Lei 9.430/1996, arts. 25 e 29; Lei 9.718/1998, art. 3º, § 2º, IV.
- LC 123/2006, art. 13; Lei 13.259/2016, art. 2º; Lei 8.981/1995, art. 21.
- Resolução CGSN 140/2018, art. 2º, §§ 5º e 6º.
- LC 87/1996, art. 20, § 5º; RICMS-RS, Livro I, art. 11, XV; IN DRP 45/1998, Título I, Capítulo II, item 4.
Exemplos hipotéticos, sem cliente, com as contas conferidas em 21/11/2026: R$ 95.000 x 11,2% = R$ 10.640; R$ 95.000 x 0,1% = R$ 95; R$ 120.000 x 20% x 3 = R$ 72.000; R$ 120.000 menos R$ 72.000 = R$ 48.000; R$ 95.000 menos R$ 48.000 = R$ 47.000; x 15% = R$ 7.050; x 9% = R$ 4.230; R$ 120.000 x 9,25% = R$ 11.100, e R$ 120.000 menos R$ 11.100 = R$ 108.900; R$ 300.000 x 12% = R$ 36.000; R$ 300.000 x 9,25% = R$ 27.750; R$ 300.000 menos R$ 63.750 = R$ 236.250; R$ 250.000 menos R$ 236.250 = R$ 13.750; x 11,2% = R$ 1.540; R$ 250.000 x 11,2% = R$ 28.000; diferença de R$ 26.460; R$ 250.000 x 0,1% = R$ 250. A alíquota de 2027 é reconferida quando o Senado publicar a resolução, com prazo até 15/12/2026.
Bases legais deste artigo
- Lei Complementar nº 214/2025, arts. 4º, § 4º, 12, § 2º, I, 47, 57, 343, 344, 346, 347, 348, 380, § 3º, 406, 407 e 542
- Decreto nº 12.955/2026, arts. 604, § 3º, 614 e 615
- Lei nº 10.485/2002, arts. 1º, 2º e 3º, § 2º, II
- Lei nº 9.718/1998, art. 3º, § 2º, IV; Lei nº 10.637/2002, art. 1º, § 3º, VI; Lei nº 10.833/2003, art. 1º, § 3º, II
- Lei nº 9.430/1996, arts. 25, II e § 1º, e 29, II; Lei nº 9.249/1995, art. 3º; Lei nº 7.689/1988, art. 3º, III
- Lei Complementar nº 123/2006, art. 13, § 1º, VI; Lei nº 13.259/2016, art. 2º; Lei nº 8.981/1995, art. 21, § 1º
- Resolução CGSN nº 140/2018, art. 2º, § 5º, I, e § 6º
- Lei Complementar nº 87/1996, art. 20, § 5º, V; RICMS-RS (Decreto nº 37.699/1997), Livro I, art. 11, XV; IN DRP nº 45/1998, Título I, Capítulo II, item 4