

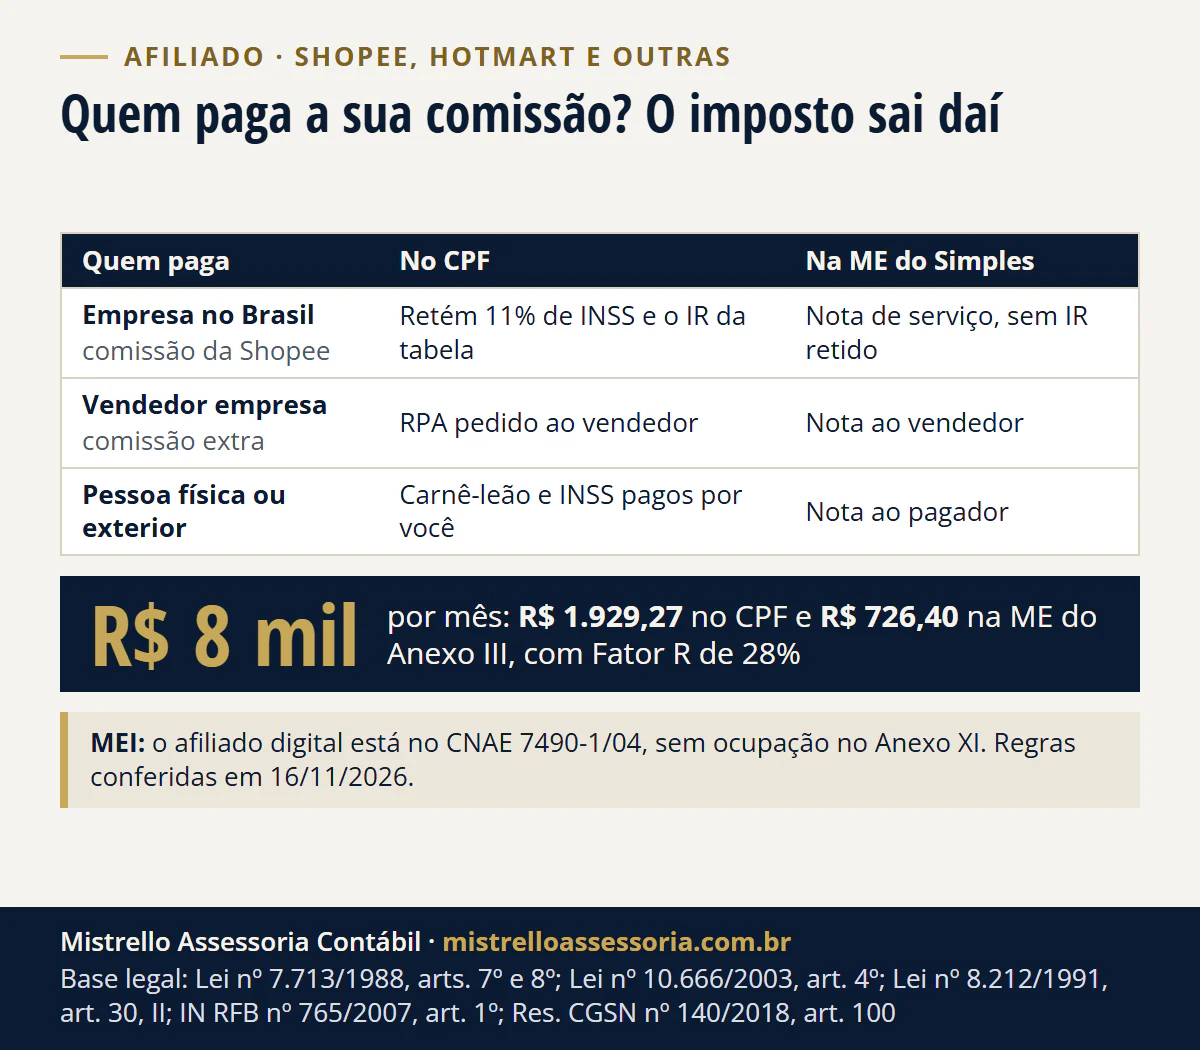
Sim. No CPF, a comissão paga por empresa tem 11% de INSS e o IR da tabela retidos na fonte (R$ 1.929,27 sobre R$ 8 mil por mês em 2026); o afiliado digital não tem ocupação no MEI, e na ME do Simples a comissão paga 6% no Anexo III com Fator R de 28%, sem IR retido na fonte.
Sim. Em novembro de 2026, a comissão de afiliado é renda tributável: no CPF, quando quem paga é empresa, como a Shopee, saem na fonte 11% de INSS e o IR da tabela mensal (Lei 7.713/1988, art. 7º, II; Lei 10.666/2003, art. 4º). O MEI, em regra, não serve: o afiliado digital está no CNAE 7490-1/04, sem ocupação no Anexo XI da Resolução CGSN 140/2018. Na ME do Simples, a comissão paga 6% no Anexo III com pró-labore de 28% da receita, sem IR retido na fonte.
Abaixo, a conta com R$ 3, 8 e 15 mil por mês, o que cada plataforma retém conforme quem paga a comissão e o passo a passo para passar o cadastro de afiliado do CPF para o CNPJ.
Afiliado paga imposto de renda?
Sim, e quem decide como é pago é quem paga a sua comissão. Rendimento do trabalho sem vínculo pago por empresa a pessoa física tem o imposto retido na fonte, a cada pagamento, somando os pagamentos do mês da mesma fonte (Lei 7.713/1988, art. 7º, II e § 1º). Recebido de pessoa física ou do exterior, sem retenção, vai para o carnê-leão do mês (Lei 7.713/1988, art. 8º). Na empresa, a comissão é receita, e o imposto sai pelo regime dela.
| Quem paga a comissão | No CPF | Na ME do Simples | Base |
|---|---|---|---|
| Empresa no Brasil (a comissão da própria Shopee) | Retém 11% de INSS e o IR da tabela | Recebe só com nota de serviço (códigos 10.08, 17.06 ou 17.25); sem IR retido | Lei 7.713, art. 7º, II; Lei 10.666, art. 4º; IN RFB 765, art. 1º; Termos da Shopee, 3.4.1 e 3.5 |
| Vendedor pessoa jurídica (a comissão extra do vendedor na Shopee) | O vendedor é quem contrata; o afiliado pede o RPA a ele | Nota emitida ao vendedor, não à Shopee | Termos da Shopee, 3.4.2 e 3.5 |
| Pessoa física (vendedor ou produtor) ou empresa no exterior | Sem retenção: IR no carnê-leão do mês e INSS recolhido por você | Receita da empresa, nota ao pagador | Lei 7.713, art. 8º; Lei 8.212, arts. 21 e 30, II |
| Hotmart, Mercado Livre, TikTok Shop | A mesma regra, conforme quem paga cada comissão | A mesma regra | Regra da lei; o cadastro e a nota seguem cada plataforma |
Para quem recebe no CPF de empresa, a retenção é antecipação: o acerto vem na declaração anual, somado às outras rendas do ano. Como funciona o carnê-leão para quem recebe de pessoa física está em carnê-leão: o que é, como fazer e pagar.
Afiliado da Shopee precisa de CNPJ?
Não é obrigatório. A Central de Ajuda da Shopee aceita afiliado com CPF ou CNPJ regular e pede o PIS, NIS, NIT ou PASEP para as retenções de IRRF, INSS e ISS (Pré-requisitos do Programa de Afiliados). Pelos Termos do Programa de Afiliados da Shopee (item 3.4.1), quem é pessoa jurídica só recebe a comissão da Shopee com nota fiscal de serviço, e a nota leva o embasamento legal do IR, exceto a do MEI e a da empresa do Simples.
A Hotmart também aceita afiliado com conta de pessoa física ou de empresa, e a conta bancária precisa ser do mesmo titular dos documentos, como explicamos em preciso de CNPJ para vender na Hotmart. O que muda entre CPF e CNPJ é o imposto, e não a permissão de ser afiliado.
Afiliado pode ser MEI?
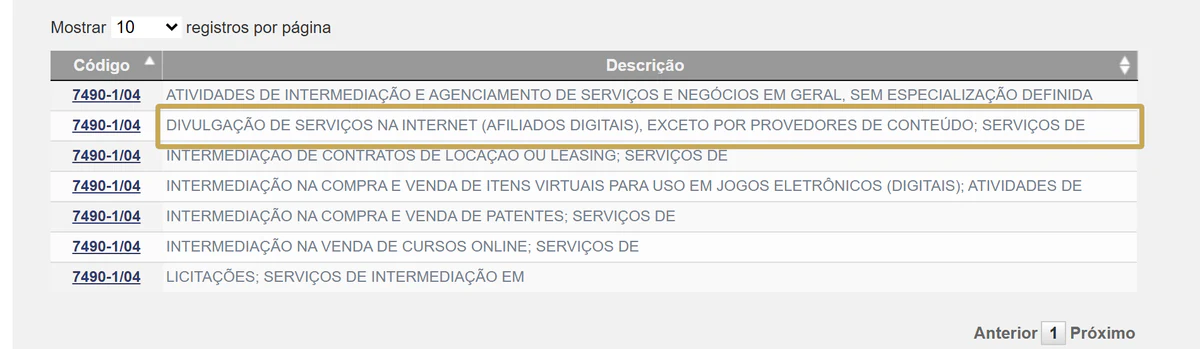
Em regra, não. O MEI é o empresário individual do Simples, com receita de até R$ 81.000,00 no ano em 2026, que exerce “de forma independente e exclusiva, apenas as ocupações constantes do Anexo XI” (Resolução CGSN 140/2018, art. 100; LC 123/2006, art. 18-A, § 1º). A mesma resolução proíbe o MEI de exercer ocupação que não esteja no anexo (art. 100, § 1º-C, I) e só admite no Anexo XI atividade que não seja tributada pelo Anexo V (art. 100-A, VI).
No Anexo XI vigente, não há ocupação de afiliado, de internet ou de divulgação digital. A classificação oficial do IBGE põe “divulgação de serviços na internet (afiliados digitais)” e “intermediação na venda de cursos online” no CNAE 7490-1/04, que não aparece no Anexo XI:
| O que você faz | CNAE | Ocupação no MEI? |
|---|---|---|
| Divulga link de afiliado em rede social, site ou grupo | 7490-1/04 (afiliados digitais) | Não |
| Divulga curso de outro produtor (Hotmart, Kiwify, Eduzz) | 7490-1/04 (venda de cursos online) | Não |
| Faz promoção em loja, demonstração ou panfletagem | 7319-0/02 (promoção de vendas) | Sim, “promotor(a) de vendas independente”, só para esse serviço |
A ocupação “promotor(a) de vendas independente” existe, mas o 7319-0/02 descreve demonstração em ponto de venda, folhetos e panfletagem. Não há Solução de Consulta da Receita sobre afiliado digital; quem já é MEI nessa ocupação e vive só de link de afiliado está exercendo atividade fora do anexo. E, mesmo que coubesse, R$ 8 mil por mês dão R$ 96 mil no ano, acima do teto de R$ 81 mil de 2026 (R$ 6.750 por mês em média). A LC 238/2026 sobe o teto para R$ 110 mil em 2027 e R$ 140 mil a partir de 2028, se a renúncia constar do orçamento, como explicamos em novo teto do MEI em 2027; o teto maior não cria ocupação de afiliado no Anexo XI. A lista do que fica fora do MEI está em quem não pode ser MEI.
Quanto o afiliado paga no CPF e no CNPJ com R$ 3, 8 e 15 mil por mês?
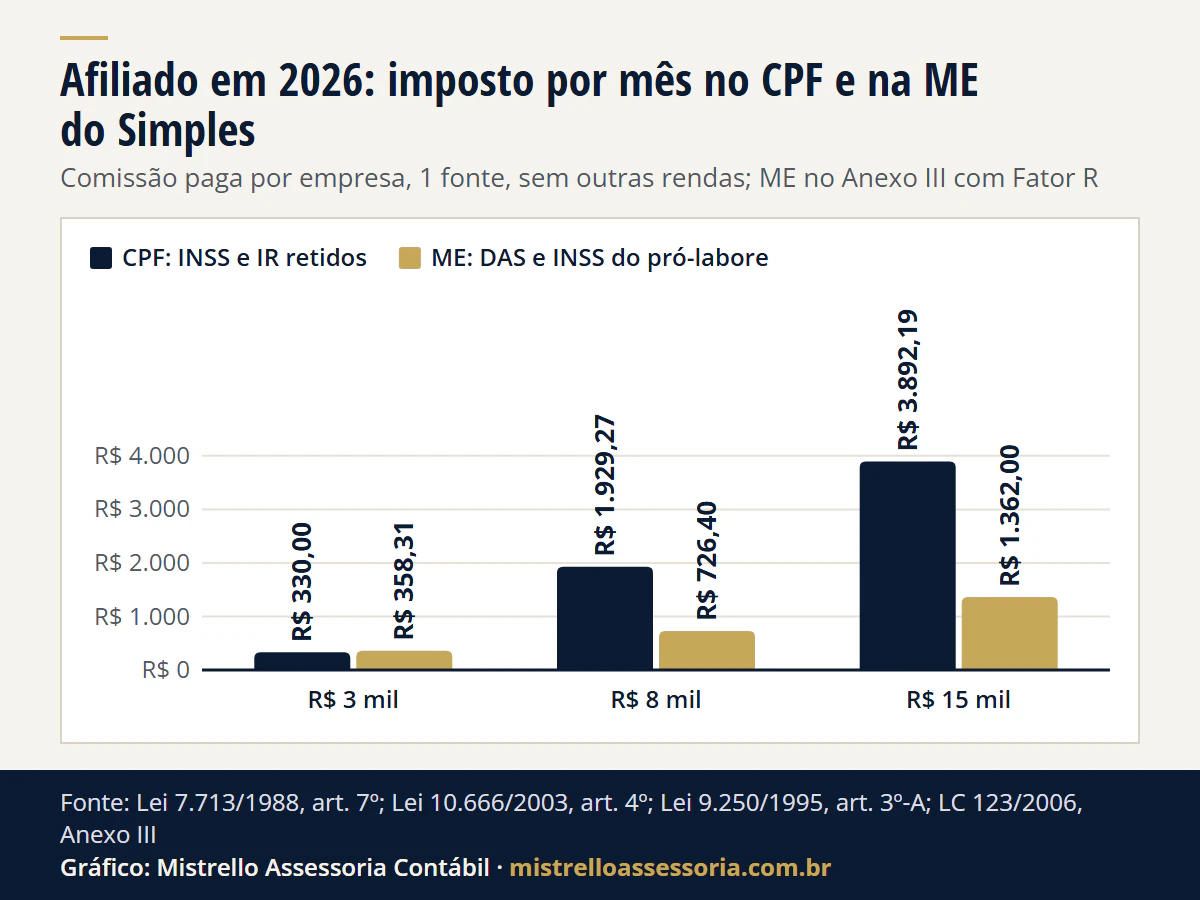
A tabela compara, em 2026, a comissão paga por empresa no Brasil, de uma fonte só e sem outras rendas, no CPF e numa microempresa do Simples no Anexo III com Fator R. Exemplo hipotético.
| Comissão por mês | CPF: INSS 11% | CPF: IR retido | CPF: total | ME: DAS 6% + INSS do pró-labore | ME: total |
|---|---|---|---|---|---|
| R$ 3.000 | R$ 330,00 | R$ 0,00 (redução até R$ 5 mil) | R$ 330,00 (11,0%) | R$ 180,00 + R$ 178,31 (pró-labore de R$ 1.621,00) | R$ 358,31 (11,9%) |
| R$ 8.000 | R$ 880,00 | R$ 1.049,27 | R$ 1.929,27 (24,1%) | R$ 480,00 + R$ 246,40 (pró-labore de R$ 2.240,00) | R$ 726,40 (9,1%) |
| R$ 15.000 | R$ 932,31 (teto) | R$ 2.959,88 | R$ 3.892,19 (25,9%) | R$ 900,00 + R$ 462,00 (pró-labore de R$ 4.200,00) | R$ 1.362,00 (9,1%) |
O MEI não entra na tabela porque a atividade não tem ocupação no Anexo XI. Como se chega aos números:
- INSS no CPF: 11% da comissão, descontados por quem paga, até o teto do salário de contribuição, de R$ 8.475,55 em 2026; acima dele, R$ 932,31 (Lei 8.212/1991, art. 30, § 4º; Portaria Interministerial MPS/MF 13/2026).
- IR no CPF: a base é a comissão menos o INSS ou menos o desconto simplificado de R$ 607,20, o que for maior; sobre ela, a tabela mensal (Lei 11.482/2007, art. 1º, XII). Com rendimento de até R$ 5.000 no mês, a redução zera o imposto; acima de R$ 7.350, não há redução (Lei 9.250/1995, art. 3º-A).
- DAS da ME: 6% da comissão, na 1ª faixa do Anexo III (até R$ 180 mil em 12 meses; R$ 15 mil por mês dão exatamente R$ 180 mil). O ISS está dentro do DAS.
- Pró-labore da ME: 28% da comissão, para o Fator R, com piso de um salário mínimo, R$ 1.621,00 (Lei 8.212/1991, art. 28, § 3º). O sócio paga 11% de INSS; o IR do pró-labore é zero nos três casos (em R$ 4.200, a tabela dá R$ 144,76 e a redução zera).
Não entram na conta a mensalidade da contabilidade, o ISS que a plataforma retém do autônomo nem o ajuste da declaração anual. Na ME, o lucro que sobra sai isento para você como titular (LC 123/2006, art. 14); com escrituração contábil, o limite é o lucro apurado (§ 2º). O custo do pró-labore em detalhe está em quanto custa o pró-labore em 2026.
Ver os dados do gráfico
| Comissão por mês | CPF: INSS e IR retidos | ME: DAS e INSS do pró-labore |
|---|---|---|
| R$ 3 mil | R$ 330,00 | R$ 358,31 |
| R$ 8 mil | R$ 1.929,27 | R$ 726,40 |
| R$ 15 mil | R$ 3.892,19 | R$ 1.362,00 |
Ponto de virada. Até R$ 5 mil, o CPF paga só os 11% de INSS; a ME paga 6% de DAS mais R$ 178,31 de INSS sobre o salário mínimo. As duas contas empatam em R$ 3.566,20 por mês (R$ 178,31 divididos pela diferença de 5 pontos), com R$ 392,28 de tributo nos dois lados. Abaixo disso, o CPF ainda paga menos, antes mesmo da mensalidade da contabilidade. A calculadora carnê-leão ou CNPJ refaz a comparação com os seus números, e a escolha de regime para quem tem mais de uma fonte de receita é trabalho de planejamento tributário.
Exemplo: afiliado de Porto Alegre/RS com R$ 8.000 por mês de comissão da Shopee
Hipotético, sem dependentes e sem outra renda, em 2026.
- No CPF: INSS de 11% sobre R$ 8.000 = R$ 880,00. Base do IR = R$ 8.000 menos R$ 880 = R$ 7.120,00 (o INSS supera o simplificado de R$ 607,20). IR = R$ 7.120 x 27,5% menos R$ 908,73 = R$ 1.049,27, sem redução, porque o rendimento passa de R$ 7.350. Total retido: R$ 1.929,27; caem na conta R$ 6.070,73.
- Na ME do Simples: receita de 12 meses de R$ 96.000, 1ª faixa do Anexo III. DAS = 6% de R$ 8.000 = R$ 480,00, com o ISS de Porto Alegre dentro. Pró-labore de 28% = R$ 2.240,00; INSS de 11% = R$ 246,40; base do IR = R$ 2.240 menos R$ 607,20 = R$ 1.632,80, abaixo da faixa de imposto. Total: R$ 726,40, e a Shopee não retém IR da empresa do Simples.
- Diferença: R$ 1.202,87 por mês, R$ 14.434,44 no ano, só nos tributos e antes da mensalidade da contabilidade.
Qual o anexo do Simples para a comissão de afiliado?
O Anexo III, com Fator R de 28%, em qualquer das três leituras possíveis da atividade. A lei põe a intermediação de negócios, o agenciamento e a publicidade no Anexo V, com troca para o Anexo III quando a folha dos 12 meses anteriores, com o pró-labore, chega a 28% da receita (LC 123/2006, art. 18, §§ 5º-I, VII, X e XI, 5º-J e 5º-K). Se a atividade for lida como promoção de vendas, já é Anexo III, como respondeu a Receita (Solução de Consulta Cosit 13/2022).
| Leitura da atividade | Base | Sem Fator R | Com folha de 28% ou mais |
|---|---|---|---|
| Intermediação ou agenciamento de negócios | LC 123, art. 18, § 5º-I, VII ou XI | Anexo V, a partir de 15,5% | Anexo III, a partir de 6% |
| Publicidade | LC 123, art. 18, § 5º-I, X | Anexo V, a partir de 15,5% | Anexo III, a partir de 6% |
| Promoção de vendas | SC Cosit 13/2022 | Anexo III, a partir de 6% | Anexo III, a partir de 6% |
Sem Fator R, no Anexo V, o DAS do exemplo seria de R$ 465,00, R$ 1.240,00 e R$ 2.325,00 para R$ 3, 8 e 15 mil. Não há Solução de Consulta que defina o inciso do afiliado; por isso a conta deste guia usa o pró-labore de 28% desde o 1º mês, que leva ao mesmo anexo nas três leituras. Como a folha entra na conta, mês a mês, está em Fator R em 2027: como calcular, e a calculadora de Fator R mostra o anexo com os seus números.
A Shopee retém 1,5% de IR do CNPJ?
Só de empresa fora do Simples. A lei manda reter IR sobre comissões e mediação de negócios (inciso I) e sobre propaganda e publicidade (inciso II) pagas por pessoa jurídica a outra pessoa jurídica (Lei 7.450/1985, art. 53, I e II), à alíquota de 1,5% fixada pela Lei 9.064/1995, art. 6º (Decreto 9.580/2018, art. 718). Mas está “dispensada a retenção do imposto de renda na fonte” sobre o que se paga a empresa do Simples Nacional (IN RFB 765/2007, art. 1º).
Por isso a Shopee pede o embasamento legal do IR na nota, exceto na do MEI e na da empresa do Simples. No Lucro Presumido ou Real, a retenção seria de R$ 45, R$ 120 e R$ 225 sobre R$ 3, 8 e 15 mil, abatida depois do imposto da empresa.
Comissão da Shopee e comissão do vendedor: quem paga e quem retém?
São duas comissões, com dois pagadores. Na comissão da Shopee, a Shopee contrata o serviço, faz as retenções no CPF e recebe a nota do CNPJ. Na comissão extra do vendedor, o serviço é prestado ao vendedor, e a Shopee só repassa o valor por conta e ordem dele: com CNPJ, a nota vai ao vendedor; no CPF, o afiliado pede o RPA ao vendedor, e a retenção sobre essa comissão é responsabilidade do afiliado e do vendedor (Termos do Programa de Afiliados da Shopee, itens 3.2.1, 3.4.2 e 3.5.1).
Quando o vendedor é pessoa física, não há retenção na fonte: a comissão dele entra no carnê-leão do mês de quem está no CPF (Lei 7.713/1988, art. 8º), e o INSS do contribuinte individual, em regra de 20% até o teto, é recolhido por você até o dia 15 do mês seguinte (Lei 8.212/1991, arts. 21 e 30, II). Por isso, separe no relatório da Shopee o que é comissão da plataforma e o que é comissão de cada vendedor: a guia, a nota e o documento mudam.
Como passar o cadastro de afiliado do CPF para o CNPJ?
- Abra a empresa como microempresa, em geral uma sociedade limitada unipessoal, com o CNAE 7490-1/04, e opte pelo Simples Nacional. Não registre como MEI. A diferença entre os tipos está em MEI, EI, SLU ou Ltda: qual escolher.
- Defina o pró-labore de 28% da comissão desde o 1º mês, para o Fator R levar a receita ao Anexo III.
- Habilite a NFS-e da sua cidade, no Emissor Nacional ou no sistema da prefeitura, e deixe prontos os códigos que a Shopee aceita (10.08, 17.06 ou 17.25).
- Atualize os dados fiscais e bancários no painel de afiliado, conforme a Central de Ajuda de cada plataforma. Na Hotmart, a conta bancária tem de ser do mesmo titular do CNPJ.
- Todo mês, emita uma nota à Shopee pela comissão dela, sem embasamento de IR (empresa do Simples) e com a menção de que a divulgação foi feita em mídias sociais (item 3.4.1 dos Termos), e uma nota a cada vendedor pela comissão extra.
- Guarde os relatórios de comissão e os comprovantes de retenção do período no CPF: eles entram na declaração do ano.
Regras conferidas na fonte oficial em 16/11/2026.
Como trabalhamos
Fazemos a conta de CPF ou CNPJ com as suas comissões, separando o que vem da plataforma e o que vem de cada vendedor. Se o CNPJ compensar, abrimos a empresa com o CNAE e o pró-labore certos, configuramos a emissão das notas e cuidamos do DAS e da folha de cada mês. É parte do trabalho de contabilidade para criadores de conteúdo e de contabilidade para infoprodutores, e, quando a dúvida é o regime ou o anexo, do planejamento tributário. O escritório fica em Porto Alegre/RS e atende online, por escrito, em todo o Brasil. Para fazer a sua conta, fale com o contador.
Bases legais: Lei nº 7.713/1988, art. 7º, II e § 1º (IR retido sobre rendimento pago por pessoa jurídica a pessoa física), e art. 8º (carnê-leão); Lei nº 10.666/2003, art. 4º, e Lei nº 8.212/1991, arts. 21, 28, § 3º, e 30, II e § 4º (11% de INSS descontado pela empresa; recolhimento próprio do contribuinte individual); Portaria Interministerial MPS/MF nº 13/2026, art. 2º (teto de R$ 8.475,55 em 2026); Lei nº 11.482/2007, art. 1º, XII, na redação da Lei nº 15.191/2025 (tabela mensal); Lei nº 9.250/1995, art. 3º-A, incluído pela Lei nº 15.270/2025, e art. 4º, IV e § 2º (redução de 2026 e deduções da base mensal); Resolução CGSN nº 140/2018, arts. 100, caput e § 1º-C, I, e 100-A, VI, e Anexo XI (ocupações do MEI); Lei Complementar nº 123/2006, arts. 14, 18, §§ 5º-I, VII, X e XI, 5º-J e 5º-K, 18-A, § 1º, e Anexos III e V; Lei Complementar nº 238/2026, arts. 1º, 2º, 3º e 10 (teto do MEI de 2027 e 2028); Solução de Consulta Cosit nº 13/2022 (promoção de vendas no Anexo III); Lei nº 7.450/1985, art. 53, I e II, com a alíquota de 1,5% da Lei nº 9.064/1995, art. 6º, e o Decreto nº 9.580/2018, art. 718; Instrução Normativa RFB nº 765/2007, art. 1º (sem IR na fonte sobre pagamento a empresa do Simples).