

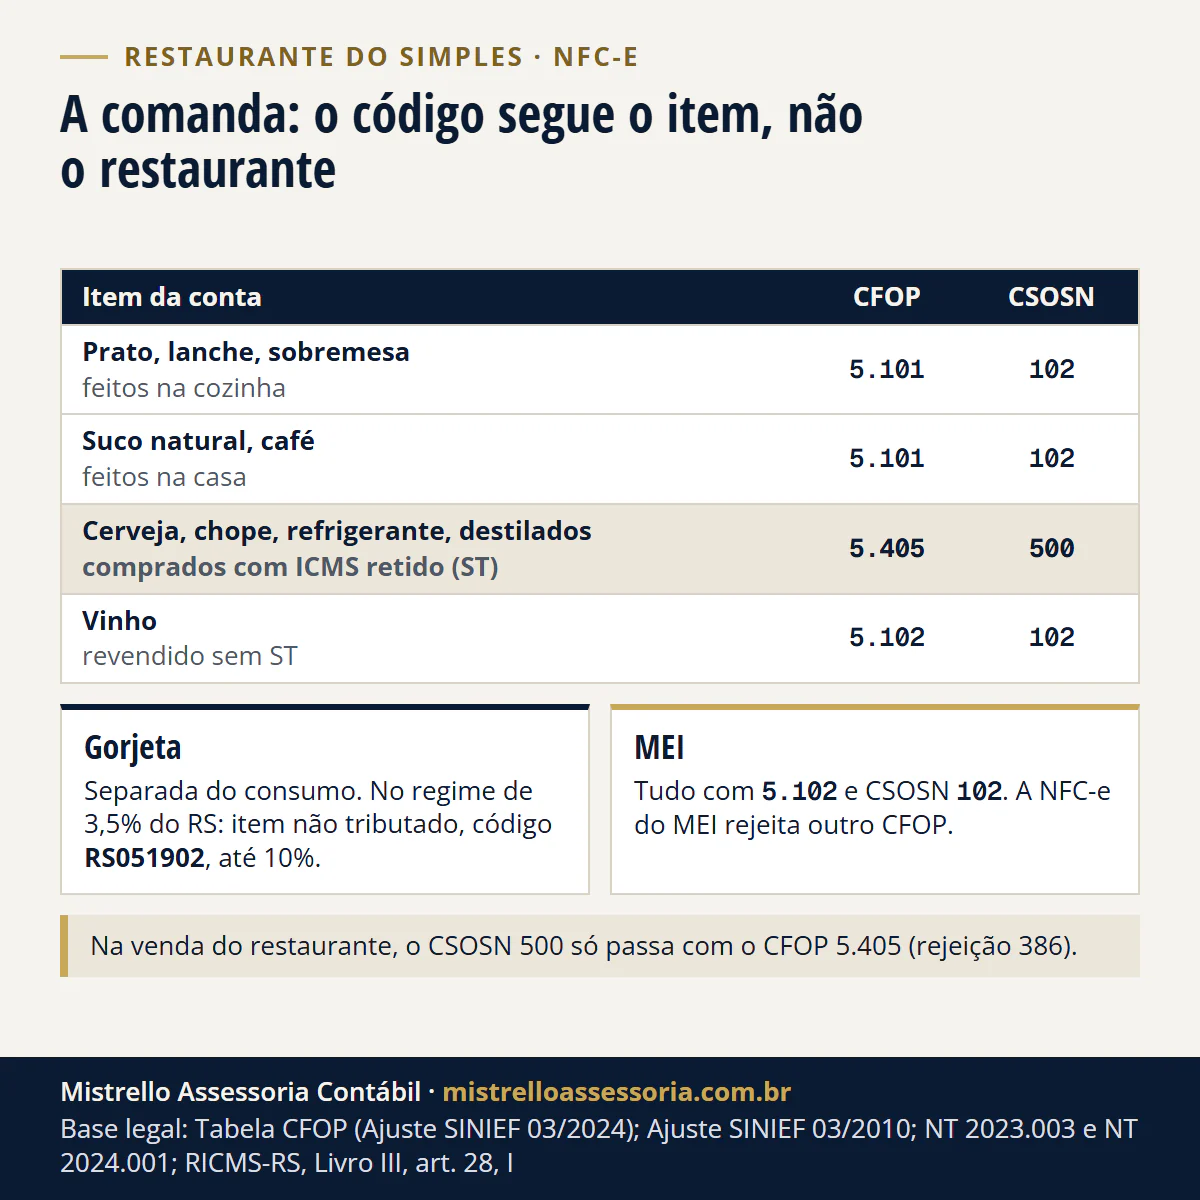
No restaurante do Simples, prato, lanche e sobremesa feitos na cozinha são produção do estabelecimento: CFOP 5.101 e CSOSN 102. Cerveja, chope, refrigerante e destilados comprados com ICMS retido por substituição vão com 5.405 e CSOSN 500. Vinho e o que é revendido sem ST, com 5.102 e CSOSN 102. A NFC-e rejeita o CSOSN 500 com o 5.101 ou o 5.102, e o MEI usa sempre o 5.102. Conferido em 22/11/2026 na tabela CFOP do CONFAZ e nas notas técnicas da NFC-e.
- 5.101 e 102 refeição feita na cozinha do restaurante do Simples
- 5.405 e 500 cerveja, chope e refrigerante comprados com ICMS retido
- 5.102 o único CFOP que a NFC-e aceita do MEI
O código não muda o imposto sozinho, mas é o rastro que a apuração do DAS segue e que o fisco cruza com as notas de compra. Cerveja cadastrada com o código da comida costuma virar receita comum no PGDAS-D, e aí o restaurante paga de novo o ICMS que o fornecedor já recolheu.
Abaixo estão a tabela por item, o 5.101 x 5.102 da refeição, a bebida com ST, a conta do DAS com o código errado, a gorjeta, o MEI e o que muda em 2027. O cadastro fiscal de cada item é parte da contabilidade para restaurantes e bares.
Qual CFOP e CSOSN o restaurante usa em cada item?
O código segue o item, não o restaurante. Na mesma comanda, o prato, a cerveja e o vinho saem com códigos diferentes. A tabela vale para o restaurante do Simples no RS (CRT 1), em venda no balcão ou na mesa, com NFC-e:
| Item vendido | CFOP | CSOSN | Por quê | No PGDAS-D |
|---|---|---|---|---|
| Prato, lanche e sobremesa feitos na cozinha | 5.101 | 102 | Produção do estabelecimento | Receita comum; no RS, a parte do ICMS cai 40% (base de 60%) |
| Suco natural ou café feitos na casa | 5.101 | 102 | Produção do estabelecimento | Receita comum |
| Cerveja, chope e refrigerante comprados com ST | 5.405 | 500 | Revenda com ICMS retido, como substituído | Separada: sem ICMS; sem PIS e Cofins até 31/12/2026 |
| Cachaça, uísque, vodca e outros destilados comprados com ST | 5.405 | 500 | Revenda com ICMS retido | Separada: sem ICMS; PIS e Cofins normais |
| Vinho e outra mercadoria revendida sem ST | 5.102 | 102 | Revenda sem processo no estabelecimento | Receita comum, sem a redução da refeição |
| Gorjeta (taxa de serviço) | Veja a seção da gorjeta | Veja a seção da gorjeta | Vai separada da conta | Em 2026 entra na receita; em 2027 a repassada sai |
| Qualquer item vendido pelo MEI | 5.102 | 102 | Regra do CFOP e da NFC-e do MEI | DAS fixo do MEI |
Os códigos de CFOP estão na tabela CFOP do CONFAZ. Os de CSOSN, na Tabela B do Ajuste SINIEF 03/2010: 102 é “tributada pelo Simples Nacional sem permissão de crédito” e 500, ICMS “cobrado anteriormente por substituição tributária”.
A NFC-e só aceita 9 CFOPs: 5.101, 5.102, 5.103, 5.104, 5.115, 5.405, 5.656, 5.667 e 5.933. Outro código volta com a rejeição 725 (NT 2023.003, regra I08-150). No RS, a validação pode aceitar também o 5.949, mas o motivo declarado é a integração dos meios de pagamento eletrônicos, não a gorjeta.
Refeição é 5101 ou 5102?
É 5.101. O código é “Venda de produção do estabelecimento” e abrange os “produtos industrializados ou produzidos pelo próprio estabelecimento”. A refeição é produzida na cozinha. O 5.102 é da mercadoria de terceiros “que não tenham sido objeto de qualquer processo industrial no estabelecimento”, como a lata de refrigerante.
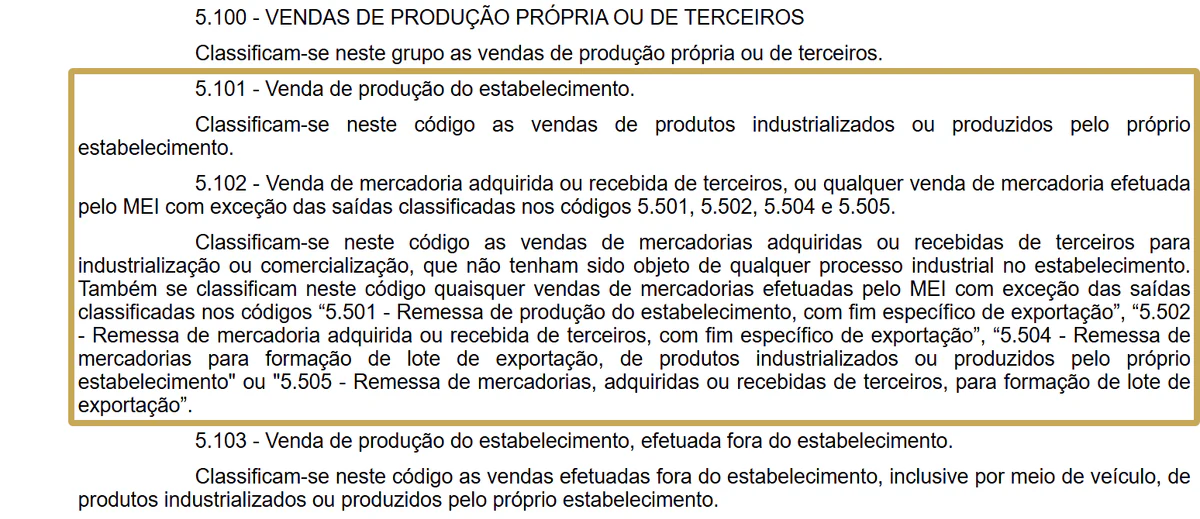
A Receita Estadual do RS não publicou resposta sobre o CFOP da refeição no Simples. São Paulo respondeu a mesma coisa em consulta, para uma lanchonete do Simples: preparado na casa, 5.101 (Sefaz-SP, Resposta à Consulta 34.039/2026).
O fundamento paulista é uma regra do RICMS de SP, que não vale no RS; aqui, o 5.101 se sustenta pela definição do próprio código.
O 5.101 não leva a refeição para o Anexo II, o da indústria. O preparo de alimento sem embalagem de apresentação, vendido direto ao consumidor em restaurante, bar ou padaria, não é industrialização (RIPI, art. 5º, I, a), e a receita segue no Anexo I.
Na prática, a NFC-e aceita o 5.101 e o 5.102 com o CSOSN 102 (NT 2023.003, regra N12a-40), e a escolha entre os dois não muda o DAS. O que muda o DAS é separar a bebida com ST, na seção seguinte.
Cerveja e refrigerante: 5.405 com CSOSN 500?
Sim, se chegaram com o ICMS retido. O RICMS-RS manda o substituído preencher, na NF-e ou na NFC-e, os campos do CST 60 ou do CSOSN 500, sem destaque do imposto (RICMS-RS, Livro III, art. 28, I). O CFOP do substituído é o 5.405.
O que está na substituição tributária no RS, pelo Apêndice II, Seção III, do RICMS-RS:
- Item I, bebidas: refrigerante, cerveja, chope, cerveja sem álcool, energético, bebida hidroeletrolítica e água aromatizada.
- Item XXXII, bebidas quentes: cachaça, uísque, vodca, gim, rum, conhaque, licor, tequila, saquê, sidra, vermute e outras das posições 2205 a 2208 da NCM.
- Fora da lista: o vinho (NCM 2204). Revendido, vai com 5.102 e CSOSN 102.
O jeito mais seguro de saber é a nota de compra: se o fornecedor reteve o ICMS da ST, a revenda vai com 5.405 e 500. A NFC-e devolve com a rejeição 386 o CSOSN 500 com qualquer CFOP fora do 5.405, 5.656, 5.667 e 5.910 (NT 2024.001, regra N12a-44).
Quem paga a ST na entrada, quando a bebida vem de outro estado sem retenção, e as guias estão em ICMS-ST e DIFAL para empresa do Simples no RS.
O que o código errado faz no DAS?
O CSOSN não calcula o DAS, mas é o rastro que a apuração segue. A receita da bebida com ST vai separada no PGDAS-D, sem a parte do ICMS e, na revenda monofásica, sem a do PIS e da Cofins (LC 123/2006, art. 18, § 4º-A, I).
Exemplo hipotético, sem cliente real: restaurante do Simples em Porto Alegre/RS, com receita de R$ 2,4 milhões nos últimos 12 meses e R$ 200 mil no mês, em 2026.
| Parcela do mês | Venda | CFOP e CSOSN | Conta | DAS |
|---|---|---|---|---|
| Refeições | R$ 160.000,00 | 5.101 e 102 | 160.000 x 10,6625% x (1 - 33,5% x 40%) | R$ 14.773,96 |
| Cerveja, chope e refrigerante com ST | R$ 30.000,00 | 5.405 e 500 | 30.000 x 10,6625% x (1 - 33,5% - 12,74% - 2,76%) | R$ 1.631,36 |
| Vinho sem ST | R$ 10.000,00 | 5.102 e 102 | 10.000 x 10,6625% | R$ 1.066,25 |
| Total | R$ 200.000,00 | R$ 17.471,57 |
Como se chega aos números:
- Alíquota efetiva: (R$ 2.400.000 x 14,30% - R$ 87.300) ÷ R$ 2.400.000 = 10,6625%, na 5ª faixa do Anexo I.
- Refeição: o ICMS é 33,5% do DAS, e a base de 60% do RS tira 40% dessa parte: fator de 0,866 (RICMS-RS, art. 23, VI, nota 01).
- Cerveja e refrigerante: saem o ICMS (33,5%), a Cofins (12,74%) e o PIS (2,76%): fator de 0,51. A alíquota zero do PIS e da Cofins na revenda vale também no Simples (Lei 13.097/2015, arts. 14 e 28).
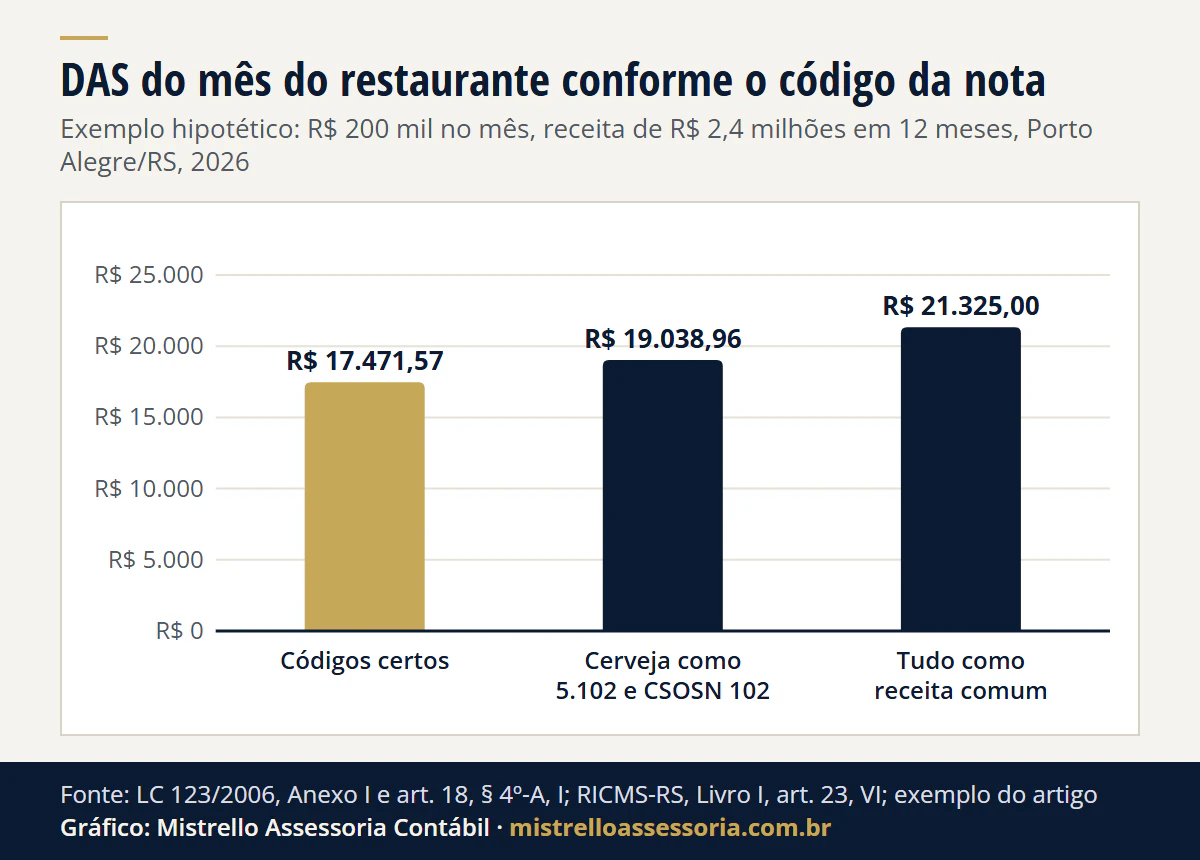
Se a cerveja for cadastrada como 5.102 e CSOSN 102 e lançada como receita comum, o DAS dela vai a R$ 30.000 x 10,6625% = R$ 3.198,75, ou R$ 1.567,39 a mais no mês. O DAS total vai a R$ 19.038,96, e a diferença soma R$ 18.808,68 em 12 meses.
Se nada for separado, nem a bebida nem a redução da refeição, o DAS do mês vai a R$ 21.325,00, R$ 3.853,43 a mais.
Ver os dados do gráfico
| Cadastro da nota | DAS do mês |
|---|---|
| Códigos certos | R$ 17.471,57 |
| Cerveja como 5.102 e CSOSN 102 | R$ 19.038,96 |
| Tudo como receita comum | R$ 21.325,00 |
Os mesmos números de partida estão no artigo restaurante no Simples ou no Presumido em 2027. A tabela inteira das faixas está em tabela do Simples Nacional 2026 e 2027.
Como lançar a gorjeta na NFC-e?
Depende do regime. No regime de 3,5% do RS, a Receita Estadual respondeu em 24/04/2026: a gorjeta de até 10% vai como item não tributado na NFC-e, com o código de benefício RS051902, e o que passar de 10% vai como item tributado a 3,50% (FAQ da Receita Estadual).
O limite de 10% vem do próprio regime: a gorjeta fica fora da receita bruta até 10% da conta e “deverá ser discriminado no respectivo documento fiscal” (RICMS-RS, art. 38-A, § 1º, II, e).
No Simples, o RS não publicou orientação própria sobre o campo da gorjeta na NFC-e. A validação abriu o CFOP 5.949 para gorjeta só em São Paulo, no Espírito Santo e no Amazonas (NT 2023.003 v1.40). O seguro é deixar a taxa de serviço separada do consumo na nota e no caixa.
O efeito da gorjeta no DAS em 2026 e em 2027 está em gorjeta no Simples em 2027.
E acima do sublimite ou no regime de 3,5% do RS?
Aí o restaurante não usa CSOSN. O CSOSN é usado na nota “exclusivamente quando o Código de Regime Tributário - CRT for igual a 1” (Ajuste SINIEF 03/2010, nota explicativa da Tabela B); desde a NT 2024.001, também com o CRT 4 do MEI.
Acima de R$ 3,6 milhões, o ICMS sai do DAS (CRT 2), e a nota usa o CST do regime normal.
Fora do Simples, no regime de 3,5% do RS (categoria geral do CGC/TE), a Receita Estadual respondeu em 28/07/2026: a NFC-e de bares e restaurantes sai com CFOP 5.102, CST 00 e alíquota de 3,50% em todas as saídas do regime, com ou sem ST (FAQ da Receita Estadual).
Essa regra é do regime de 3,5%, que não vale para o ICMS pago no DAS (RICMS-RS, art. 38-A, § 2º, II). A comparação dos dois regimes, com a conta, está em restaurante no Simples ou no Presumido em 2027.
E o MEI, qual CFOP e CSOSN usa?
Sempre o 5.102 e o CSOSN 102, mesmo no prato que ele mesmo faz. O próprio 5.102 abrange “qualquer venda de mercadoria efetuada pelo MEI”, e a NFC-e do MEI (CRT 4) só aceita o CFOP 5.102, com a rejeição 337, e os CSOSN 102 ou 300, com a rejeição 782 (NT 2024.001, regras N12a-81 e N12a-91).
O 300 é da operação imune. O MEI não usa o 500, nem na cerveja comprada com ST.
Em 2026, o MEI está dispensado da nota na venda a consumidor pessoa física. Em 2027, a regra passa a ser nota em toda venda, e na venda a pessoa física sem CNPJ a própria DASN-Simei pode valer como documento (Res. CGSN 140/2018, arts. 106 e 106-C). Detalhes em MEI em 2027.
O que muda na NFC-e do restaurante em 2027?
O CFOP e o CSOSN continuam: o ICMS vai até 2032. O que entra é o grupo do IBS e da CBS em cada item, com CST e cClassTrib. Para o Simples, a NF-e e a NFC-e no padrão novo começam em 01/03/2027 (Ato Conjunto RFB/CGIBS 7/2026).
| Item | CST e cClassTrib do IBS e da CBS | Por quê |
|---|---|---|
| Refeição e bebida não alcoólica preparada na casa | 200 e 200047 | Regime de bares e restaurantes, com redução de 40% |
| Bebida comprada pronta e bebida alcoólica | 000 e 000001 | Fora do regime: tributação integral |
| Qualquer item do MEI | Sem grupo de IBS e CBS | MEI dispensado de destacar |
A base é a LC 214/2025, arts. 273 e 275, com os códigos da tabela oficial (IT 2025.002 v1.71). No Simples, a redução de 40% não muda o DAS. Os outros códigos estão em tabela cClassTrib e CST do IBS e da CBS.
Em 2027 acaba também a alíquota zero do PIS e da Cofins na revenda de cerveja e refrigerante, e a bebida separada passa a pagar mais DAS. A troca do PIS e da Cofins pela CBS está em PIS e Cofins acabam em 2027.
O escritório fica em Porto Alegre/RS e atende online, por escrito, empresas de todo o Brasil. Conferimos o CFOP e o CSOSN de cada item com as notas de compra e a separação da receita no PGDAS-D, como parte da contabilidade fiscal e da contabilidade para restaurantes e bares.
Bases legais deste artigo
- Convênio s/nº de 15/12/1970, Anexo II (tabela CFOP), na redação do Ajuste SINIEF 03/2024: códigos 5.101, 5.102 e 5.405
- Ajuste SINIEF 07/2005, cláusula terceira, § 5º, e Anexo Único (Tabela B, CSOSN), incluídos pelo Ajuste SINIEF 03/2010
- NT 2023.003 v1.40 do Projeto NF-e, regras I08-150 e N12a-40; NT 2024.001, regras N12a-44, N12a-81 e N12a-91
- Decreto nº 37.699/1997 (RICMS-RS), Livro I, arts. 23, VI, notas 01 a 03, e 38-A; Livro III, art. 28, I; Apêndice II, Seção III, itens I e XXXII
- Decreto nº 7.212/2010 (RIPI), art. 5º, I, a
- Lei nº 13.097/2015, arts. 14 e 28, § 2º
- Lei Complementar nº 123/2006, art. 18, § 4º-A, I, e Anexo I
- Resolução CGSN nº 140/2018, arts. 106 e 106-C (redação das Resoluções CGSN nº 190/2026 e 195/2026)
- Lei Complementar nº 214/2025, arts. 273 a 276
- Ato Conjunto RFB/CGIBS nº 7/2026, art. 1º