

Sim. Em novembro de 2026, hotel, pousada, hostel e hotel-fazenda podem ser do Simples Nacional e ficam no Anexo III, sem Fator R e com o ISS dentro do DAS (LC 123/2006, art. 18, § 5º-F). Em 2027, o DAS não muda de valor nas faixas 1 a 5: só a partilha troca o PIS e a Cofins por CBS e IBS (LC 214/2025, Anexo XX). A redução de 40% da hotelaria vale só fora do DAS, e o hóspede empresa não toma crédito da hospedagem em nenhum caso (arts. 281 e 283).
- Anexo III para a diária de hotel e pousada, sem Fator R e com o ISS dentro do DAS
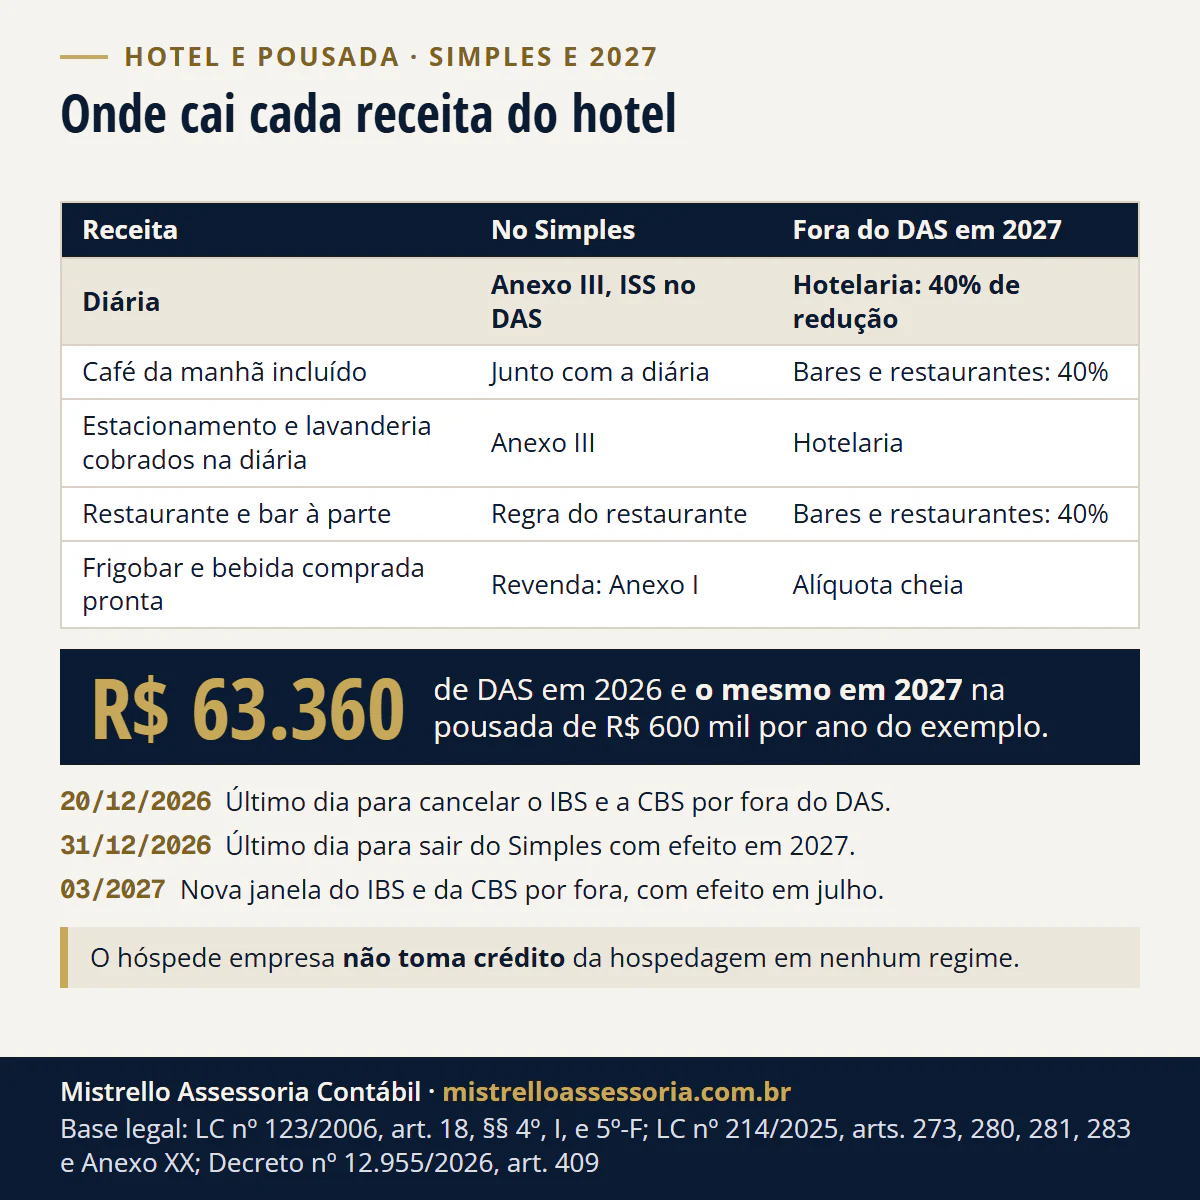
- R$ 63.360 de DAS em 2026 e em 2027 numa pousada de R$ 600 mil por ano
- 40% de redução da hotelaria, que vale só fora do DAS
Aqui estão o CNAE e o anexo de cada tipo de hospedagem, o que entra na diária, a conta inteira de uma pousada de Porto Alegre/RS no Simples e no Lucro Presumido, e o que a reforma tributária muda em 2027. É parte da contabilidade para empresas e do planejamento tributário do ano.
As regras foram conferidas em 21 e 22/11/2026 na LC 123/2006, na LC 214/2025 e no Decreto 12.955/2026, no Planalto, e na CNAE do IBGE.
Hotel ou pousada pode ser do Simples Nacional?
Sim. Nenhum CNAE de hospedagem está na lista de atividades que impedem a opção (Res. CGSN 140/2018, Anexo VI). Valem os limites gerais: receita de até R$ 4,8 milhões por ano e, acima de R$ 3,6 milhões, o ISS pago fora do DAS (LC 123/2006, arts. 3º, II, e 13-A).
| Atividade | CNAE | No Simples |
|---|---|---|
| Hotel, pousada, hotel-fazenda e spa com alojamento, com ou sem restaurante | 5510-8/01 | Anexo III |
| Apart-hotel usado como hotel | 5510-8/02 | Anexo III |
| Motel | 5510-8/03 | Anexo III |
| Albergue e hostel (não assistencial) | 5590-6/01 | Anexo III |
| Camping | 5590-6/02 | Anexo III |
| Pensão (alojamento) | 5590-6/03 | Anexo III |
| Outros alojamentos, inclusive imóvel residencial por curta temporada | 5590-6/99 | Anexo III; aluguel de imóvel próprio, não (LC 123, art. 17, XV) |
Fonte: IBGE, CNAE 2.3 (consulta de 21/11/2026), e Res. CGSN 140/2018, art. 25, § 1º, III, “m”. O que decide o anexo é o serviço prestado, não o nome do CNAE: restaurante e frigobar, quando cobrados à parte, seguem outra regra (veja a tabela da diária, mais abaixo).
Em qual anexo fica a hospedagem, e tem Fator R?
Anexo III, direto e sem Fator R. A hospedagem não aparece nas listas do Anexo IV, do Anexo V nem das atividades que dependem do Fator R, e o serviço que não está nessas listas vai ao Anexo III (LC 123/2006, art. 18, § 5º-F; Res. CGSN 140/2018, art. 25, § 1º, III, “m”).
Por isso a folha de salários não muda o anexo do hotel, e a contribuição patronal ao INSS fica dentro do DAS. Hospedagem no Anexo V, que ainda aparece em fórum antigo, não tem base na lei.
| Faixa (receita de 12 meses) | Alíquota nominal 2026 | Alíquota nominal 2027 | Parcela a deduzir |
|---|---|---|---|
| 1ª: até R$ 180 mil | 6,00% | 6,00% | R$ 0 |
| 2ª: até R$ 360 mil | 11,20% | 11,20% | R$ 9.360 |
| 3ª: até R$ 720 mil | 13,50% | 13,50% | R$ 17.640 |
| 4ª: até R$ 1,8 milhão | 16,00% | 16,00% | R$ 35.640 |
| 5ª: até R$ 3,6 milhões | 21,00% | 21,00% | R$ 125.640 |
| 6ª: até R$ 4,8 milhões | 33,00% | 32,90% | R$ 648.000 |
Fonte: LC 123/2006, Anexo III, e LC 214/2025, Anexo XX (redação da LC 227/2026), que vale em 2027 e 2028. A partilha de cada faixa está na tabela do Simples Nacional 2026 e 2027, e a calculadora do Simples Nacional dá a sua alíquota efetiva.
O que entra na diária e o que é cobrado à parte?
No Simples, a diária vai ao Anexo III, e a alimentação e a gorjeta incluídas no preço da diária pagam ISS junto com ela (LC 116/2003, item 9.01). O que o hotel vende à parte segue a regra de cada receita.
| Receita do hotel | No Simples | No regime regular, em 2027 | Base |
|---|---|---|---|
| Diária | Anexo III, ISS no DAS | Hotelaria: IBS e CBS com 40% de redução | LC 116, item 9.01; LC 214, arts. 278 e 281 |
| Café da manhã incluído na diária | Junto com a diária | Separado na nota; regime de bares e restaurantes, também com 40% | LC 214, art. 280, parágrafo único; Decreto 12.955, art. 404 |
| Estacionamento, lavanderia e limpeza adicional cobrados na hospedagem | Anexo III (serviço) | Hotelaria | Decreto 12.955, art. 409 |
| Day use | Anexo III (serviço) | Hotelaria | Decreto 12.955, art. 408, § 1º |
| Refeição e bebida não alcoólica preparadas no restaurante ou no bar | Regra do restaurante | Bares e restaurantes: 40% de redução | LC 214, arts. 273, § 1º, 275 e 280, parágrafo único |
| Frigobar e bebida comprada pronta | Revenda de mercadoria: Anexo I | Alíquota cheia, sem redução | LC 123, art. 18, § 4º, I; LC 214, art. 273, § 2º, II |
| Bebida alcoólica preparada no bar | Regra do restaurante | Alíquota cheia, sem redução | LC 214, art. 273, § 2º, III |
No regime regular, a nota do hotel separa os valores por item de fornecimento, para cada um ter o enquadramento certo (Decreto 12.955/2026, arts. 404 e 409). A conta do restaurante no Simples e no Presumido está em restaurante no Simples ou no Presumido em 2027.
Quanto paga uma pousada de Porto Alegre/RS com R$ 600 mil por ano?
No Simples, R$ 63.360 em 2026; no Lucro Presumido, R$ 127.980, pouco mais que o dobro. Exemplo hipotético, sem cliente real, com estas premissas:
- Receita: R$ 50 mil por mês em diárias com café da manhã incluído, R$ 600 mil no ano, com a mesma receita nos 12 meses anteriores.
- Folha: R$ 150 mil no ano.
- ISS fora do Simples: 5% em Porto Alegre/RS para a hospedagem (LC 7/1973 de Porto Alegre, art. 21 e Tabela XII).
- Sem restaurante à parte, frigobar nem receita acima de R$ 5 milhões.
| Tributo no ano (2026) | Simples (Anexo III, 3ª faixa) | Lucro Presumido |
|---|---|---|
| DAS | R$ 63.360,00 | Não se aplica |
| IRPJ (15% sobre 32% da receita) | Dentro do DAS | R$ 28.800,00 |
| CSLL (9% sobre 32% da receita) | Dentro do DAS | R$ 17.280,00 |
| PIS (0,65%) e Cofins (3%) | Dentro do DAS | R$ 21.900,00 |
| ISS de Porto Alegre (5%) | Dentro do DAS | R$ 30.000,00 |
| INSS patronal (20% da folha) | Dentro do DAS | R$ 30.000,00 |
| Total | R$ 63.360,00 | R$ 127.980,00 |
Como se chega aos números:
- Alíquota efetiva do Simples: (R$ 600.000 x 13,5% - R$ 17.640) ÷ R$ 600.000 = 10,56%. DAS: R$ 600.000 x 10,56% = R$ 63.360, ou R$ 5.280 por mês.
- IRPJ: 32% x R$ 600.000 = R$ 192.000 de base; 15% = R$ 28.800. A base de R$ 48.000 por trimestre fica abaixo de R$ 60.000, sem adicional (Lei 9.249/1995, arts. 3º e 15, § 1º, III, “a”).
- CSLL: 9% sobre os mesmos R$ 192.000 = R$ 17.280 (Lei 9.249/1995, art. 20, I; Lei 7.689/1988, art. 3º, III).
- INSS: 20% x R$ 150.000 = R$ 30.000 (Lei 8.212/1991, art. 22, I), mais o RAT e os terceiros, que a conta não inclui.
A diferença de R$ 64.620 vem quase toda da folha e do ISS cheio: no Simples, o INSS patronal e o ISS estão dentro do DAS. O comparador Simples x Presumido refaz a conta com os seus números.
O que muda em 2027 com a reforma tributária na hotelaria?
Se a pousada continua no Simples, o valor do DAS de 2027 não muda por causa do regime da hotelaria: a alíquota e a parcela a deduzir são as mesmas, e só a partilha troca PIS e Cofins por CBS e IBS.
A base é a LC 214/2025, art. 519 e Anexo XX, e a optante segue as regras do Simples (art. 41, § 2º).
| Para onde vai o DAS de R$ 63.360 | 2026 | 2027 |
|---|---|---|
| IRPJ (4%) | R$ 2.534,40 | R$ 2.534,40 |
| CSLL (3,5%) | R$ 2.217,60 | R$ 2.217,60 |
| Cofins (13,64%) e PIS (2,96%) | R$ 10.517,76 | Saem |
| CBS (16,41%) e IBS (0,19%) | Não existem | R$ 10.517,76 (R$ 10.397,38 + R$ 120,38) |
| CPP, o INSS patronal (43,4%) | R$ 27.498,24 | R$ 27.498,24 |
| ISS (32,5%) | R$ 20.592,00 | R$ 20.592,00 |
| Total | R$ 63.360,00 | R$ 63.360,00 |
Partilha da 3ª faixa do Anexo III: LC 123/2006, Anexo III, em 2026, e LC 214/2025, Anexo XX, na redação da LC 227/2026, em 2027.
Fora do DAS, no regime regular, a hotelaria tem regime específico (LC 214/2025, arts. 277 a 283):
- Redução de 40% nas alíquotas do IBS e da CBS (art. 281).
- O hotel credita o IBS e a CBS das compras, como energia, enxoval, manutenção e lavanderia terceirizada (art. 282).
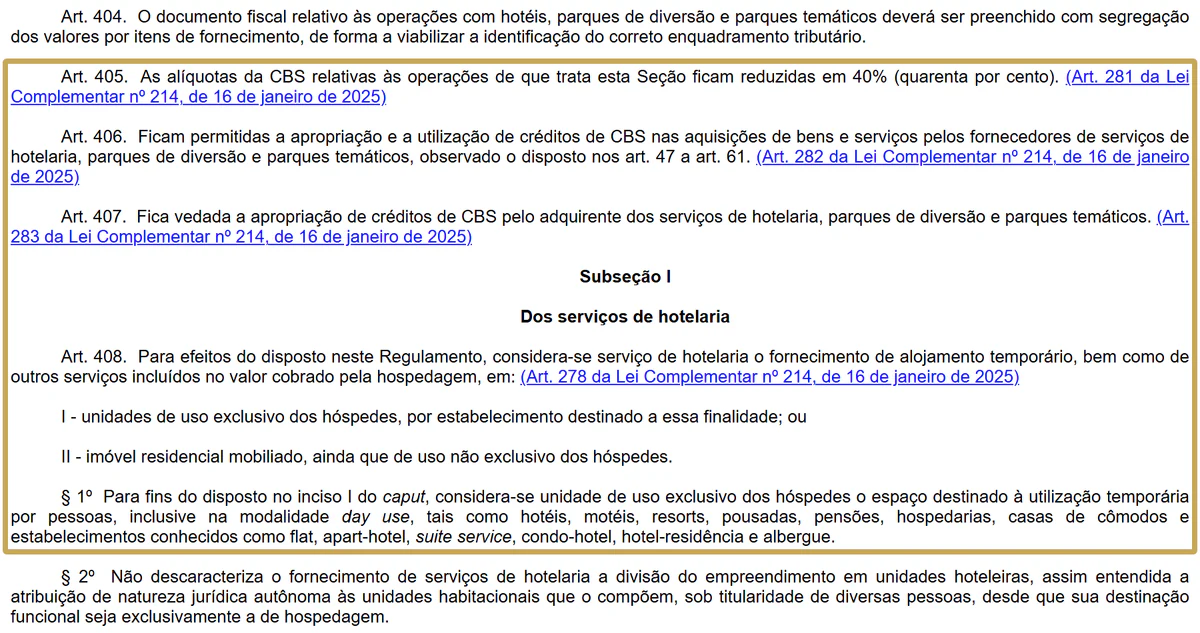
- O hóspede não credita: a empresa que paga a hospedagem não toma crédito, em nenhum regime (art. 283).
- Hotelaria é o alojamento temporário e os serviços incluídos na hospedagem, também em imóvel residencial mobiliado (art. 278); o decreto põe pousadas, pensões, albergues e o day use na regra.
Previsão de alíquota. O TCU calculou a CBS de referência de 2027 em 11,3%, e o Senado fixa o valor até 15/12/2026. Se mantiver, a CBS cobrada em 2027 será de 11,2%, mais 0,1% de IBS (LC 214/2025, arts. 344 e 347).
Com a redução de 40%, a diária fica com cerca de 6,7% de CBS e 0,06% de IBS. Detalhes em CBS de 11,3% em 2027.
A pousada que usa o regime de caixa tem outra mudança: em 2027, o DAS passa a incidir sobre a receita reconhecida na emissão da nota, como explica fim do regime de caixa no Simples. O quadro geral da reforma está na página da reforma tributária.
Vale recolher IBS e CBS por fora do DAS para ter a redução de 40%?
No exemplo, não: custa R$ 18.862,24 a mais por ano. O optante do Simples pode recolher o IBS e a CBS pelo regime regular, e aí o DAS sai sem as parcelas de CBS e IBS (LC 214/2025, art. 41, § 3º; LC 123/2006, art. 13, §§ 9º e 10).
A conta de 2027, na mesma pousada, se o Senado mantiver os 11,3%:
- DAS sem CBS e IBS: R$ 63.360 x (100% - 16,60%) = R$ 52.842,24.
- CBS e IBS por fora: (11,2% + 0,1%) x 60% = 6,78% x R$ 600.000 = R$ 40.680 (R$ 40.320 de CBS e R$ 360 de IBS), sem tirar da base o ISS pago no DAS, como no artigo do regime híbrido.
- Créditos das compras (hipótese): R$ 100.000 de compras de fornecedores do regime regular x 11,3% = R$ 11.300.
- Total: R$ 52.842,24 + R$ 40.680 - R$ 11.300 = R$ 82.222,24, contra R$ 63.360 por dentro.
Se o ISS do DAS puder sair da base, a diferença cai para R$ 17.466,10, e a conclusão não muda. O argumento de “dar crédito ao cliente empresa”, que vale para outros setores, não existe na hotelaria: o hóspede não credita a hospedagem (art. 283).
Quem optou até 30/10/2026 pode cancelar de 03/11 a 20/12/2026, sem volta para o 1º semestre de 2027 (Res. CGSN 186/2026, art. 2º, parágrafo único, na redação da Res. CGSN 194/2026). A próxima janela vai de 01 a 31/03/2027, com efeito em julho. Os detalhes estão em IBS e CBS por dentro ou por fora do Simples.
E a tributação do hotel no Lucro Presumido em 2027?
Na previsão, o Presumido da pousada sobe para R$ 133.426, porque a CBS líquida passa o PIS e a Cofins de 2026. O IRPJ, a CSLL, o ISS e o INSS ficam iguais. A conta, se o Senado mantiver os 11,3%:
- Base do IBS e da CBS: R$ 600.000 - R$ 30.000 de ISS = R$ 570.000. Até 2032, o ISS não entra na base (LC 214/2025, art. 12, § 2º, V).
- CBS: 6,72% x R$ 570.000 = R$ 38.304. IBS: 0,06% x R$ 570.000 = R$ 342.
- Créditos (hipótese): R$ 11.300, as mesmas compras do exemplo por fora do DAS.
- IBS e CBS líquidos: R$ 27.346, contra R$ 21.900 de PIS e Cofins em 2026: R$ 5.446 a mais.
- Total: R$ 28.800 + R$ 17.280 + R$ 30.000 + R$ 27.346 + R$ 30.000 de INSS = R$ 133.426.
O que mais pesa entre Simples e Presumido no hotel é a folha: fora do Simples, o INSS patronal de 20% é pago à parte. Acima de R$ 5 milhões de receita, a presunção de 32% sobe 10% só sobre a parte que passa desse valor (LC 224/2025, art. 4º).
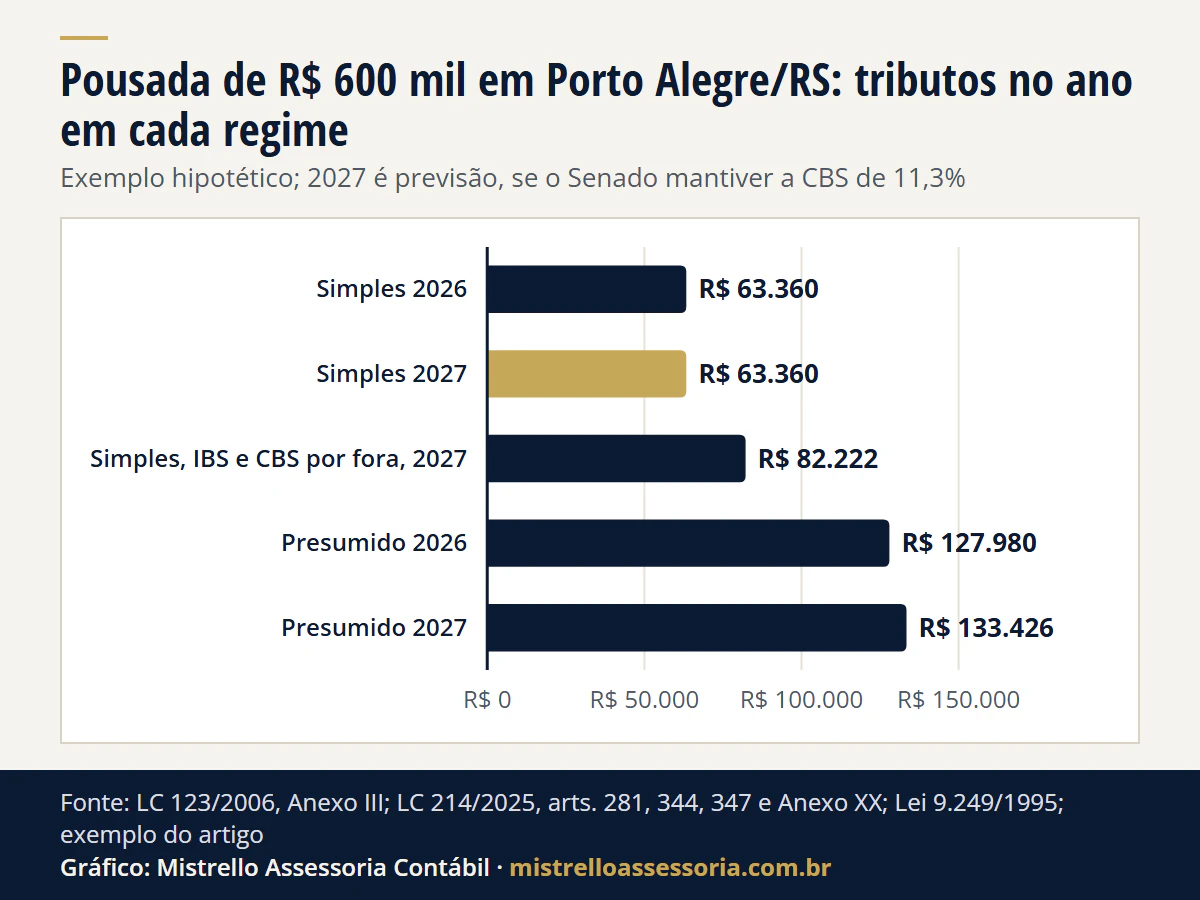
Ver os dados do gráfico
| Regime e ano | Tributos no ano |
|---|---|
| Simples 2026 | R$ 63.360 |
| Simples 2027 | R$ 63.360 |
| Simples, IBS e CBS por fora, 2027 | R$ 82.222 |
| Presumido 2026 | R$ 127.980 |
| Presumido 2027 | R$ 133.426 |
Para sair do Simples em 2027, a comunicação vai até 31/12/2026 (LC 123/2006, arts. 30, I, e 31, I). O passo a passo está em desistir do Simples em 2027 e em Lucro Presumido em 2027: como e quando optar.
Pousada que aluga chalé ou casa por temporada entra na regra?
O chalé da pousada é hospedagem: o alojamento em imóvel residencial mobiliado também é hotelaria (LC 214/2025, art. 278, II; Decreto 12.955/2026, art. 408).
Já a pessoa física que aluga um imóvel por até 90 dias só entra na regra da hotelaria se for contribuinte do regime regular (LC 214/2025, art. 253), o que está em CNPJ para pessoa física em 2027.
Até quando decidir para 2027?
| Data | O que | Base |
|---|---|---|
| Até 15/12/2026 | O Senado fixa a alíquota de referência da CBS de 2027 | LC 214/2025, arts. 349, § 1º, II, e 353, § 2º |
| 20/12/2026 | Último dia para cancelar o IBS e a CBS por fora do DAS no 1º semestre de 2027 | Res. CGSN 186/2026, art. 2º, parágrafo único |
| 31/12/2026 | Último dia para comunicar a saída do Simples com efeito em 01/01/2027 | LC 123/2006, arts. 30, I, e 31, I |
| 01/01/2027 | CBS e IBS no lugar do PIS e da Cofins, dentro e fora do DAS | LC 214/2025, arts. 519 e 542, e Anexo XX |
| 01 a 31/03/2027 | Nova opção pelo IBS e pela CBS por fora, com efeito em 01/07/2027 | Res. CGSN 140/2018, art. 40-D, II (redação da Res. CGSN 190/2026) |
O escritório fica em Porto Alegre/RS e atende online, por escrito, empresas de todo o Brasil. Montamos a conta do hotel ou da pousada com a folha, as compras e cada receita da diária antes de 20/12/2026 e de 31/12/2026, como parte do planejamento tributário.
Bases legais deste artigo
- Lei Complementar nº 123/2006, arts. 3º, II, 13, §§ 9º e 10, 13-A, 17, XV, 18, §§ 4º, I, e 5º-F, 30, I, e 31, I, e Anexo III
- Lei Complementar nº 227/2026, art. 181, IV, c
- Lei Complementar nº 214/2025, arts. 12, § 2º, V, 41, 253, 273 a 283, 344, 347, 519 e Anexo XX (redação da Lei Complementar nº 227/2026)
- Decreto nº 12.955/2026, arts. 402 a 410
- Resolução CGSN nº 140/2018, arts. 25, § 1º, III, m, e 81, I (este na redação da Resolução CGSN nº 190/2026), e Anexo VI
- Resolução CGSN nº 186/2026, art. 2º e parágrafo único (redação da Resolução CGSN nº 194/2026)
- Lei Complementar nº 116/2003, lista de serviços, item 9.01
- Lei nº 9.249/1995, arts. 3º, § 1º, 15, § 1º, III, a, e 20, I
- Lei nº 7.689/1988, art. 3º, III
- Lei nº 8.212/1991, art. 22, I
- Lei Complementar nº 224/2025, art. 4º, § 4º, VII, e § 5º
- Lei Complementar nº 7/1973 de Porto Alegre, art. 21 e Tabela XII