

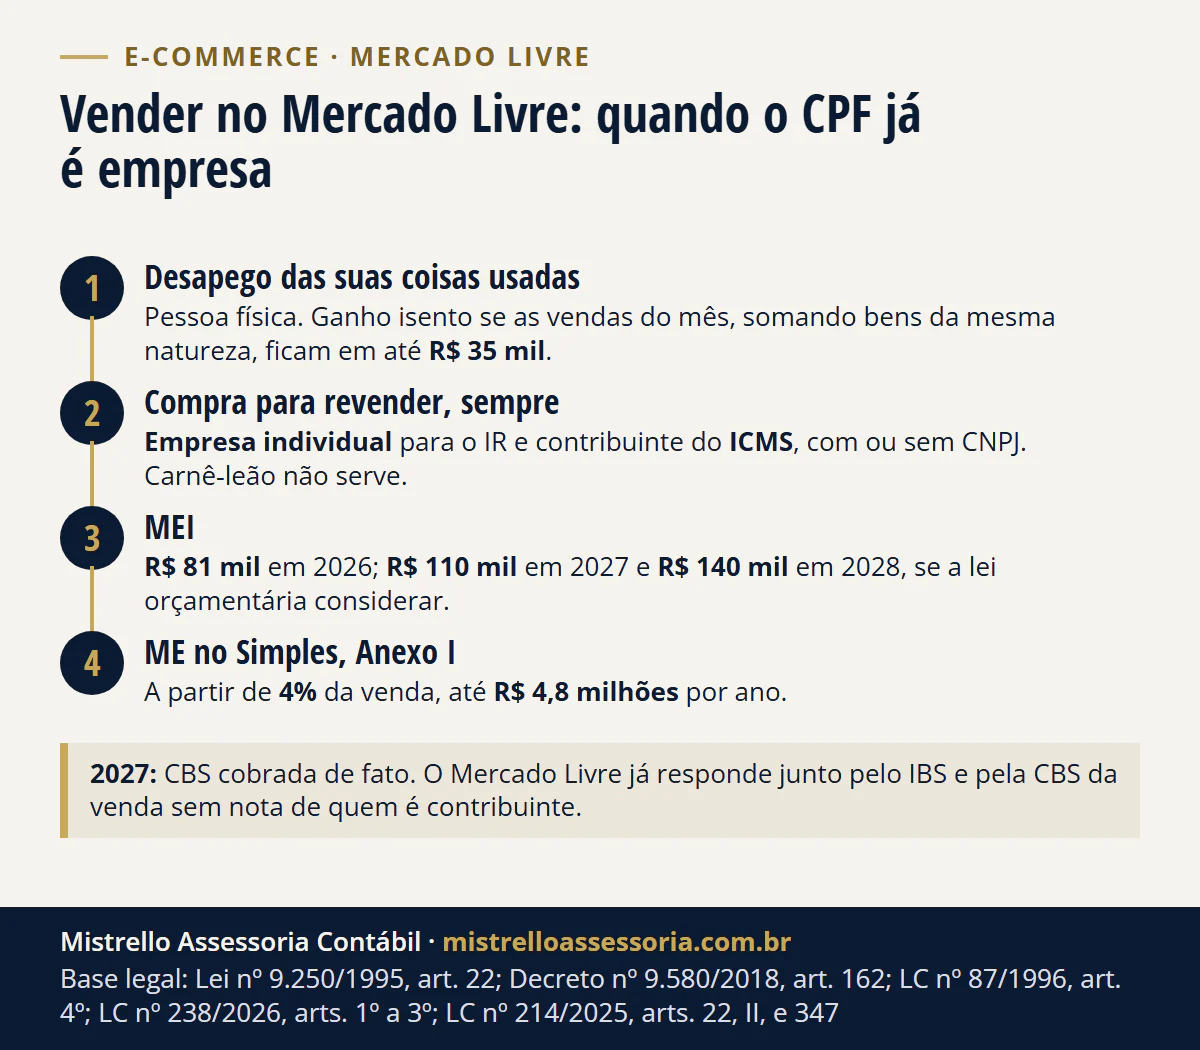
Em novembro de 2026, a resposta é: para abrir a conta, não, porque o Mercado Livre aceita CPF. Mas quem compra para revender com frequência já é empresa individual para o Imposto de Renda (Decreto 9.580/2018, art. 162, § 1º, II) e contribuinte do ICMS (LC 87/1996, art. 4º), e o carnê-leão não serve para isso. O Mercado Livre já responde junto pela venda sem nota de quem é contribuinte (LC 214/2025, art. 22, II), e em 2027 a CBS passa a ser cobrada de fato.
- Não para abrir a conta: o Mercado Livre aceita CPF
- Empresa quem revende com frequência, com ou sem CNPJ
- 2027 CBS cobrada de fato, e a venda sem nota pesa para a plataforma
Para quem revende R$ 8 mil por mês, a microempresa no Simples paga menos tributo que o CPF tratado como empresa. Abaixo, a tabela de CPF, MEI e ME, a conta de Porto Alegre/RS e o que muda em 2027.
Precisa de CNPJ para vender no Mercado Livre?
Para a conta, não; para revender com frequência, a lei já trata você como empresa, com ou sem CNPJ.
Segundo a Central de Vendedores do Mercado Livre, quem vende como pessoa física pode ter acesso limitado ao emissor de NF-e, ao faturador e aos Envios. A nota fiscal passa a ser necessária para a logística, em especial o Envios Full. Essa é uma regra da plataforma, não da lei.
| CPF, venda eventual de bens próprios | CPF, revenda habitual | MEI | ME no Simples (Anexo I) | |
|---|---|---|---|---|
| Imposto de Renda | Ganho isento se as vendas do mês, somando bens da mesma natureza, ficam em até R$ 35 mil | Empresa individual equiparada: IRPJ e CSLL (no presumido, por exemplo), PIS e Cofins | Isento; paga valor fixo por mês | Dentro do DAS, que começa em 4% da receita |
| ICMS | Não é contribuinte sem habitualidade nem intuito comercial | Contribuinte; no RS, 17% na venda interna, regime normal | R$ 1,00 por mês no DAS | Dentro do DAS (34% do DAS na 1ª faixa) |
| Nota fiscal | Não emite | Precisa regularizar para emitir | Obrigatória para quem compra com CNPJ; dispensada ao consumidor final | Obrigatória |
| Envios Full (regra do Mercado Livre) | Acesso limitado | Acesso limitado; o Full pede NF-e | Com NF-e | Com NF-e |
| Teto | Não se aplica | Não se aplica; acima da metade do teto do MEI, é contribuinte de IBS e CBS | R$ 81 mil em 2026; R$ 110 mil em 2027, se a lei orçamentária considerar | R$ 4,8 milhões (ICMS por fora acima de R$ 3,6 milhões) |
As bases: Lei 9.250/1995, art. 22; Decreto 9.580/2018, arts. 162, 591 e 623; LC 87/1996, art. 4º; LC 123/2006, arts. 3º, 13-A, 18-A e 26; LC 214/2025, arts. 21 e 26, IV; e LC 238/2026, arts. 2º e 3º.
Vender as minhas coisas usadas é diferente de revender?
É. Vender de vez em quando o que é seu, como o celular antigo ou a bicicleta parada, é coisa de pessoa física. O ganho é isento se o preço das vendas do mês, somando os bens da mesma natureza, ficar em até R$ 35 mil (Lei 9.250/1995, art. 22).
Bem usado vendido por menos do que custou nem tem ganho.
Comprar para revender, com frequência e para lucrar, é outra coisa. O regulamento do Imposto de Renda chama de empresa individual a pessoa física que explora, habitual e profissionalmente, atividade comercial com fim de lucro, vendendo bens a terceiros, e a equipara à pessoa jurídica (Decreto 9.580/2018, art. 162, caput e § 1º, II).
No ICMS, o critério é parecido: é contribuinte quem faz circular mercadoria com habitualidade ou em volume que mostre intuito comercial (LC 87/1996, art. 4º). Não existe CPF “liberado” para revender: o que define é o jeito de vender, não o cadastro.
Quanto posso vender no CPF no Mercado Livre?
Nenhuma lei dá um valor até o qual a revenda no CPF fica liberada. O critério do Imposto de Renda e do ICMS é habitualidade, ou volume com intuito comercial, não um teto em reais. Um vendedor que revende pouco, mas toda semana, já se encaixa.
O número que existe é de outro tributo. Na reforma, é contribuinte do IBS e da CBS quem vende de modo habitual ou em volume que caracterize atividade econômica, e ele tem de se inscrever (LC 214/2025, art. 21).
Fica de fora o nanoempreendedor: a pessoa física com receita abaixo da metade do teto do MEI, que não aderiu ao MEI (art. 26, IV).
Esse corte vale só para o IBS e a CBS. Ele não afasta o Imposto de Renda de empresa individual nem o ICMS de quem revende.
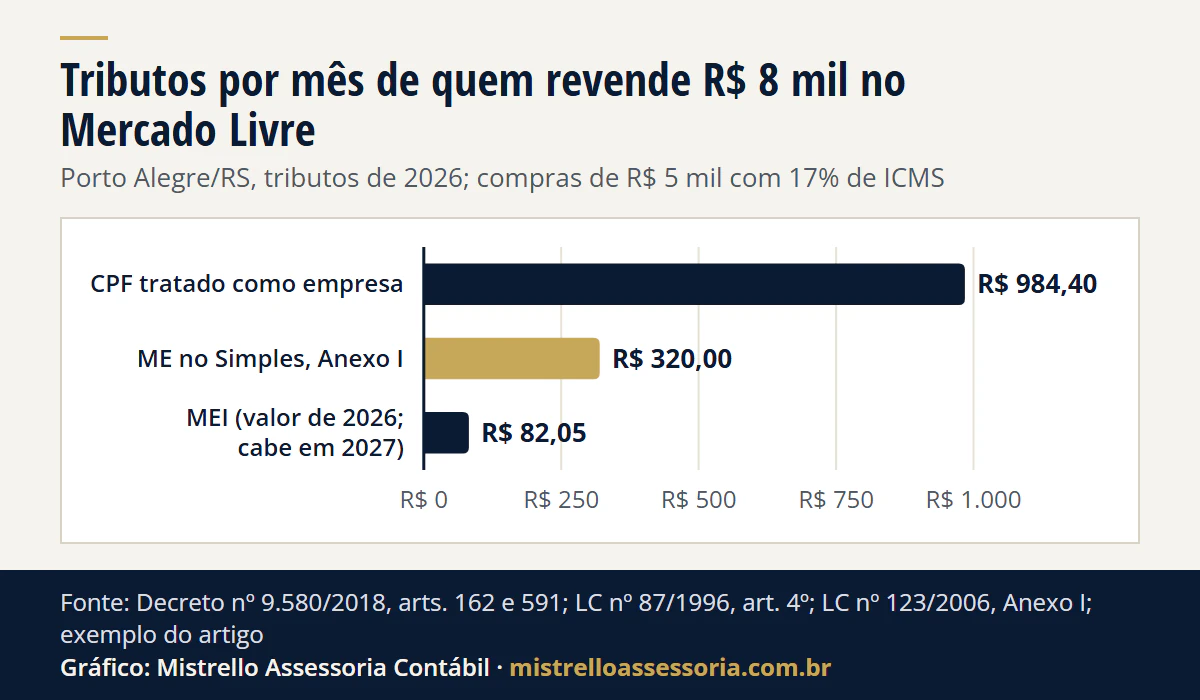
Quanto paga quem revende R$ 8 mil por mês em Porto Alegre: CPF, MEI ou ME?
Exemplo hipotético. Uma pessoa revende R$ 8.000 por mês (R$ 96.000 por ano) pelo Mercado Livre, de Porto Alegre/RS, para compradores do próprio RS. Ela compra a mercadoria de fornecedores gaúchos por R$ 5.000 por mês, com 17% de ICMS destacado na nota.
O produto está fora da substituição tributária, a conta usa os tributos de 2026 e, no CPF, supõe a opção pelo lucro presumido.
| Por mês | CPF (revenda habitual = empresa equiparada) | MEI | ME no Simples, Anexo I |
|---|---|---|---|
| Cabe? | É tributado como empresa, com ou sem CNPJ | Não em 2026 (R$ 96 mil > R$ 81 mil); em 2027, sim, se o teto de R$ 110 mil vigorar | Sim (R$ 96 mil em 12 meses, 1ª faixa) |
| IRPJ | 8% x R$ 24.000 do trimestre x 15% = R$ 288,00 no trimestre = R$ 96,00 | Isento | No DAS |
| CSLL | 12% x R$ 24.000 x 9% = R$ 259,20 no trimestre = R$ 86,40 | Isento | No DAS |
| PIS | 0,65% x R$ 8.000 = R$ 52,00 | Isento | No DAS |
| Cofins | 3% x R$ 8.000 = R$ 240,00 | Isento | No DAS |
| ICMS | 17% x R$ 8.000 = R$ 1.360,00, menos R$ 850,00 de crédito (17% x R$ 5.000) = R$ 510,00 | R$ 1,00 no DAS | 34% do DAS = R$ 108,80 |
| Total | R$ 984,40 (12,3% da venda) | R$ 82,05 em 2026 (R$ 81,05 de INSS + R$ 1,00 de ICMS) | R$ 320,00 (4%) |
Ver os dados do gráfico
| Forma de vender | Tributos por mês |
|---|---|
| CPF tratado como empresa | R$ 984,40 |
| ME no Simples, Anexo I | R$ 320,00 |
| MEI (valor de 2026; cabe em 2027) | R$ 82,05 |
A diferença. A ME paga R$ 664,40 a menos por mês que o CPF tratado como empresa: R$ 7.972,80 no ano (R$ 11.812,80 contra R$ 3.840,00). Se o titular da ME tirar pró-labore de um salário mínimo, entram mais R$ 178,31 de INSS (11% de R$ 1.621), e a conta continua abaixo da do CPF.
De onde vêm os números. No CPF, com a opção pelo lucro presumido, a base do comércio é 8% da receita para o IRPJ, com alíquota de 15% (Decreto 9.580/2018, arts. 591 e 623), e 12% para a CSLL, com 9% (Lei 9.249/1995, art. 20, III; Lei 7.689/1988, art. 3º, III).
O PIS é de 0,65% e a Cofins de 3% (Lei 9.715/1998, art. 8º, I; Lei 9.718/1998, art. 8º).
O ICMS do CPF segue a alíquota interna de 17% do RS (RICMS-RS, Livro I, art. 27, X), com crédito das compras. O crédito depende de nota de compra idônea.
Na ME, o DAS de 4% da 1ª faixa do Anexo I se divide em IRPJ R$ 17,60, CSLL R$ 11,20, Cofins R$ 40,77, PIS R$ 8,83, CPP R$ 132,80 e ICMS R$ 108,80.
O que fica de fora. Não consideramos benefício estadual de ICMS no DAS, multa e juros de regularizar meses passados, a mensalidade da contabilidade nem o INSS do titular no CPF.
Venda para outros estados muda o ICMS: a alíquota interestadual e o diferencial de alíquota estão em Simples no e-commerce: sublimite, DIFAL e exclusão. Produto com substituição tributária está em ICMS-ST e DIFAL para empresa do Simples no RS.
O DAS da ME com outros faturamentos sai na calculadora do Simples Nacional.
O que acontece se eu vender sem CNPJ?
Quem revende com habitualidade no CPF não deixa de dever: a Receita pode cobrar os tributos de empresa sobre o passado, IRPJ, CSLL, PIS e Cofins, e a Receita Estadual, o ICMS do regime normal. Tudo isso com multa e juros, e sem as vantagens do Simples, que só valem para quem optou por ele.
Na plataforma, a conta de pessoa física pode ter acesso limitado ao emissor de nota e aos Envios, e sem NF-e não há Envios Full, pela regra do próprio Mercado Livre. E, a partir de 2027, a falta de nota pesa também para a plataforma, como mostra a próxima seção.
O que muda em 2027 para quem vende no Mercado Livre?
Três mudanças pesam para quem vende pelo Mercado Livre.
1. O teto do MEI sobe, com condição. A LC 238/2026 fixa R$ 110 mil para 2027 (art. 2º) e R$ 140 mil a partir de 2028 (art. 1º e art. 10, I). A ampliação fica condicionada à consideração da renúncia de receita na lei orçamentária anual de 2027 a 2029 (art. 3º).
Quem abrir o MEI em 2027 pode faturar R$ 9.166,67 por mês de atividade (art. 2º, parágrafo único), o que acolhe os R$ 8 mil do exemplo. Em 2026, o limite de quem abre é de R$ 6.750 por mês (LC 123/2006, art. 18-A, § 2º). Se a lei orçamentária não considerar a renúncia, valem os limites de hoje.
2. A CBS deixa de ser teste. Em 2026, a CBS de 0,9% e o IBS de 0,1% têm o recolhimento dispensado para quem cumpre as obrigações acessórias (LC 214/2025, arts. 343, 346 e 348, § 1º).
Em 2027, a CBS é cobrada pela alíquota fixada pela União (sem lei própria, a de referência) menos 0,1 ponto (arts. 14, § 3º, e 347), e PIS e Cofins acabam (Constituição, ADCT, art. 126, II).
3. A venda sem nota passa a custar para o Mercado Livre. A plataforma responde pelo IBS e pela CBS com o vendedor do País que é contribuinte, ainda que não inscrito, e não emite documento fiscal no valor da venda feita por ela (LC 214/2025, art. 22, II, b, na redação da LC 227/2026). O trecho está contornado abaixo.
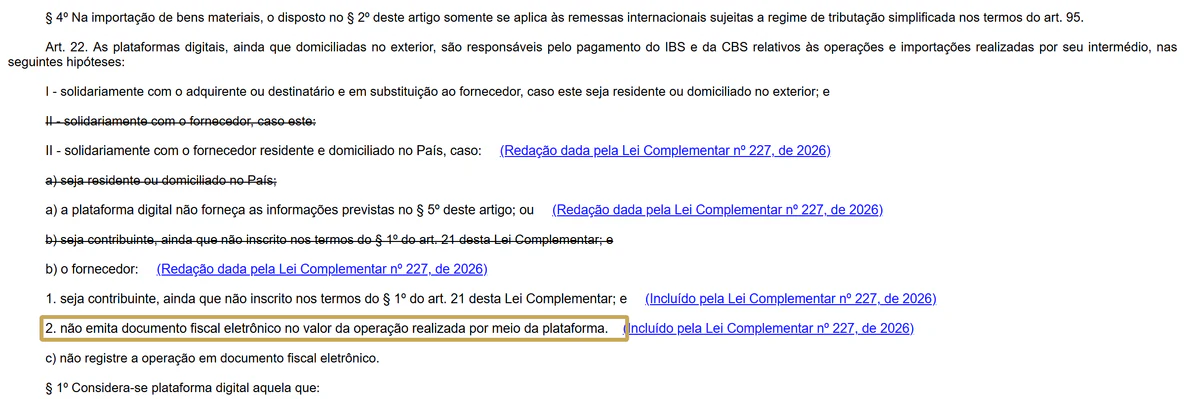
Se o vendedor não está inscrito como contribuinte, o débito é calculado pelas regras do regime regular, inclusive as alíquotas (art. 22, § 10, II).
Com a anuência do vendedor, a plataforma pode emitir as notas em nome dele e pagar o IBS e a CBS, ou ser substituta tributária (§§ 12 e 13). Se emitir a nota em até 30 dias e pagar, multa e juros ficam só com o vendedor (§ 14).
A regra do art. 22 vale desde 2026; o que muda em 2027 é que o imposto deixa de ser compensado. Com isso, a plataforma tem motivo para exigir nota e cadastro de quem vende com frequência. O lado de quem já tem CNPJ está em marketplace responsável por IBS e CBS.
MEI ou ME: qual CNPJ abrir para vender no Mercado Livre?
O MEI serve enquanto as vendas cabem no teto: R$ 81 mil em 2026 e, se a condição for cumprida, R$ 110 mil em 2027. O MEI emite nota obrigatoriamente na venda para quem tem CNPJ e fica dispensado na venda ao consumidor final (LC 123/2006, art. 26, § 6º, II), mas o Envios Full pede NF-e de qualquer forma.
Acima do teto, a ME no Simples paga a partir de 4% no Anexo I e vai até R$ 4,8 milhões por ano. A receita é o valor cheio das vendas, não o repasse da plataforma, como explicamos em o repasse do marketplace não é o faturamento.
Os tipos de empresa estão em MEI, EI, SLU ou Ltda: qual escolher, e os detalhes do teto de 2027 em novo teto do MEI de R$ 110 mil em 2027. A abertura no RS, passo a passo, está em como abrir empresa no RS. Para quem vende curso, a conta é outra: preciso de CNPJ para vender na Hotmart?
Como trabalhamos
Fazemos a conta de CPF, MEI ou ME com as suas vendas e compras, abrimos a empresa com o CNAE de comércio e cuidamos da rotina do mês: notas, DAS e a receita conciliada com os relatórios da plataforma.
O que fazemos para lojas online está em contabilidade para e-commerce e marketplaces, e para o MEI em contador para MEI, parte da contabilidade para empresas.
O atendimento é online e por escrito, para todo o Brasil, com escritório em Porto Alegre/RS. Para fazer a conta com os seus números, fale com a equipe.
Bases legais deste artigo
- Lei Complementar nº 87/1996, art. 4º, caput (contribuinte do ICMS: habitualidade ou volume com intuito comercial)
- Decreto nº 9.580/2018 (RIR/2018), art. 162, caput e § 1º, II (pessoa física que vende a terceiros com habitualidade é empresa individual equiparada à pessoa jurídica), arts. 591, 623 e 624 (lucro presumido do comércio)
- Lei nº 9.249/1995, art. 20, III, e Lei nº 7.689/1988, art. 3º, III (CSLL no presumido)
- Lei nº 9.715/1998, art. 8º, I, e Lei nº 9.718/1998, art. 8º (PIS e Cofins cumulativos)
- Lei nº 9.250/1995, art. 22, II e parágrafo único, na redação da Lei nº 11.196/2005 (isenção na venda de bens de pequeno valor)
- Lei Complementar nº 123/2006, art. 3º, II, art. 13-A, art. 18-A, §§ 1º, 2º e 3º, V e VI, art. 26, § 6º, II, e Anexo I
- Lei Complementar nº 238/2026, arts. 1º, 2º, 3º e 10 (teto do MEI em 2027 e 2028 e a condição orçamentária)
- Lei Complementar nº 214/2025, art. 21, I, e § 1º, art. 22, II, §§ 10, II, e 12 a 14, na redação da Lei Complementar nº 227/2026, art. 26, IV, e arts. 343, 344, 346, 347 e 348, § 1º
- Constituição Federal, ADCT, art. 126, II (fim do PIS e da Cofins em 2027)
- RICMS-RS (Decreto nº 37.699/1997), Livro I, art. 27, X (alíquota interna de 17%)