

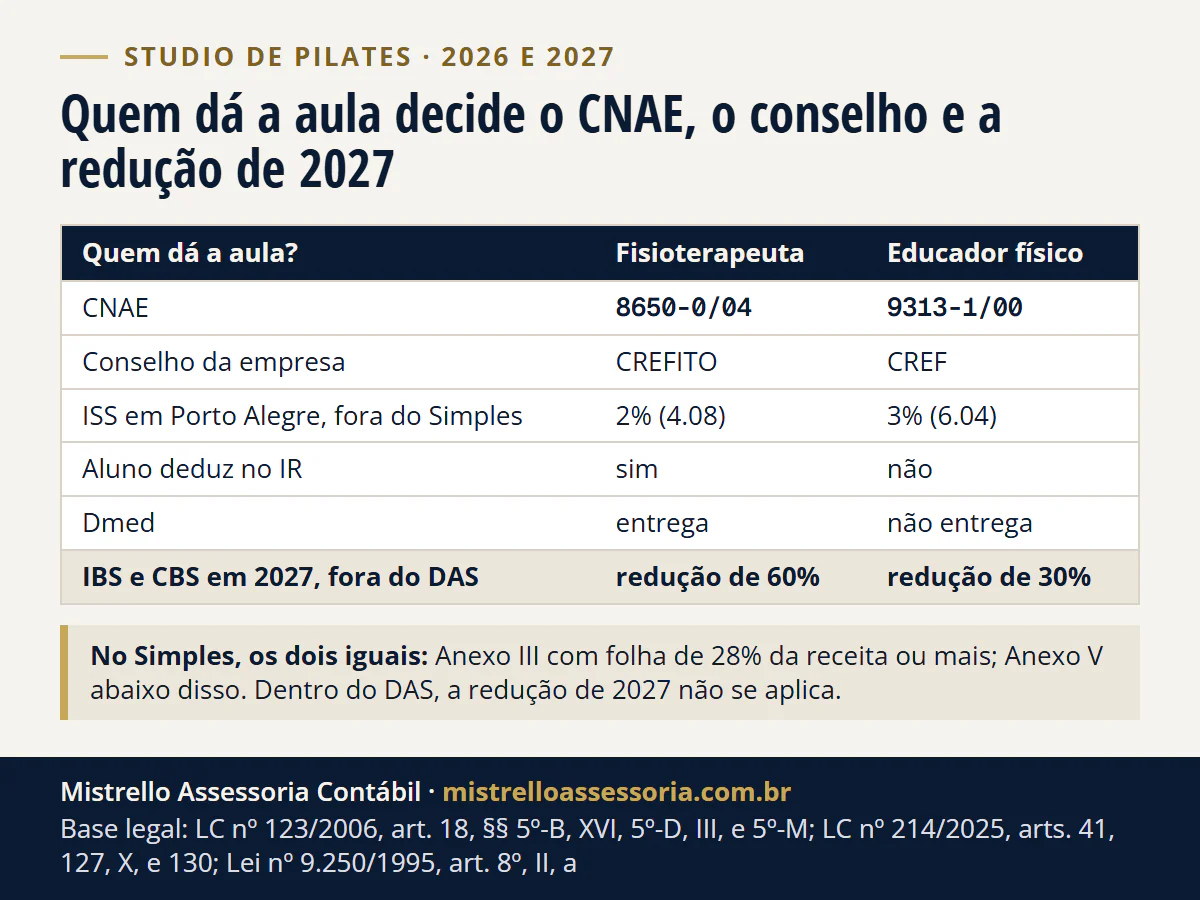
Em novembro de 2026, o studio de pilates segue a mesma regra no Simples, com fisioterapeuta ou educador físico: Anexo III se a folha dos 12 meses anteriores for de 28% da receita ou mais, e Anexo V abaixo disso (LC 123/2006, art. 18, §§ 5º-B, 5º-D e 5º-M). O CNAE não se escolhe: segue quem dá a aula. Fisioterapeuta, 8650-0/04 e CREFITO; educador físico, 9313-1/00 e CREF. Mudam o ISS, a dedução do aluno e, fora do DAS em 2027, a redução do IBS e da CBS: 60% contra 30%.
Regras conferidas na fonte oficial em 16/11/2026.
- 28% de folha sobre a receita: Anexo III nos dois studios; abaixo, Anexo V
- 60% x 30% redução do IBS e da CBS em 2027, fora do DAS: fisioterapia x educação física
O artigo serve aos dois lados: ao fisioterapeuta que monta o studio e ao educador físico que abre a academia de pilates. A conta de Porto Alegre, com o mesmo faturamento nos dois casos, está no fim.
Qual é o CNAE do studio de pilates: 9313-1/00 ou 8650-0/04?
Depende de quem presta o serviço. O IBGE põe o pilates no 9313-1/00, das atividades de condicionamento físico, junto com os instrutores de educação física. O mesmo código “não compreende” a fisioterapia, que fica no 8650-0/04 (CNAE 8650-0/04 no IBGE).
| O que muda | Studio com fisioterapeuta | Studio com educador físico |
|---|---|---|
| CNAE | 8650-0/04 | 9313-1/00 |
| Conselho da empresa | CREFITO | CREF |
| Simples | Anexo III com folha de 28% ou mais; V abaixo (§ 5º-B, XVI, e § 5º-M, I) | Anexo III com folha de 28% ou mais; V abaixo (§ 5º-D, III, e § 5º-M, II) |
| MEI | não | não |
| ISS fora do Simples (subitem; Porto Alegre) | 4.08; 2% | 6.04; 3% |
| Presunção no Lucro Presumido (IRPJ / CSLL) | 8% / 12%, se sociedade empresária que atenda às normas da Anvisa; senão 32% / 32% | 32% / 32% |
| Aluno deduz no IR | sim | não |
| Dmed | entrega | não entrega |
| IBS e CBS em 2027, fora do DAS | redução de 60% (NBS 1.2301.92.00) | redução de 30% (empresa fiscalizada pelo CREF) |
O código acompanha o registro. A lei obriga a empresa a se registrar no conselho da atividade básica (Lei 6.839/1980, art. 1º), e só o fisioterapeuta registrado no CREFITO exerce a fisioterapia (Lei 6.316/1975, art. 12).
Quem atende o setor está em contabilidade para dentistas e fisioterapeutas e em contabilidade para academias e personal trainers. A tabela de CNAE de outras profissões está em qual CNAE escolher para prestação de serviço.
Em qual anexo do Simples fica o studio de pilates?
No Anexo III ou no V, pelo Fator R, nos dois códigos. A fisioterapia está no § 5º-B, XVI, e as academias de atividades físicas, no § 5º-D, III, do art. 18. Os dois incisos vão ao Anexo V quando a folha dos 12 meses anteriores fica abaixo de 28% da receita (§ 5º-M, I e II).
Não existe “pilates é Anexo III fixo”: o inciso II do § 5º-M pega justamente as academias. A folha conta salários, pró-labore, a contribuição patronal ao INSS e o FGTS dos 12 meses anteriores (art. 18, §§ 5º-K e 24).
| Anexo IIIfolha de R$ 8.400 por mês ou mais | Anexo Vfolha abaixo de 28% |
|---|---|
| (R$ 360.000 x 11,20% - R$ 9.360) ÷ R$ 360.000 = 8,60% | (R$ 360.000 x 18,00% - R$ 4.500) ÷ R$ 360.000 = 16,75% |
| Vale para os dois studios | Vale para os dois studios |
| DAS de R$ 2.580,00 por mês | DAS de R$ 5.025,00 por mês |
Diferença de R$ 2.445,00 por mês, igual com fisioterapeuta ou com educador físico. Em 2027 e 2028, a 2ª faixa dos dois anexos não muda (LC 214/2025, Anexos XX e XXII).
Como a folha é medida e o que muda na janela do Fator R estão em Fator R: como calcular em 2027. Para testar a sua folha, use a calculadora do Fator R.
O studio de pilates pode ser MEI?
Não. O MEI só exerce as ocupações do Anexo XI da Resolução CGSN 140/2018 (art. 100, § 1º-C, I), e o pilates, a fisioterapia e o personal trainer não estão na lista. O caminho é a microempresa no Simples, com o Fator R. As outras profissões fora do MEI estão em quem não pode ser MEI.
Studio de pilates registra no CREF ou no CREFITO?
No conselho da atividade básica. A empresa se registra onde se fiscaliza a atividade que ela presta (Lei 6.839/1980, art. 1º).
- Studio de fisioterapeuta: CREFITO, que fiscaliza o exercício da fisioterapia e registra as empresas ligadas a ela (Lei 6.316/1975, arts. 1º e 12, parágrafo único). No RS, o CREFITO-5.
- Studio de educador físico: CREF. O exercício da educação física é dos profissionais registrados, e o CREF mantém o registro das pessoas jurídicas da área (Lei 9.696/1998, arts. 1º e 5º-B, IV). No RS, o CREF2/RS.
O registro pesa em 2027: os 30% da educação física, na empresa, dependem de ela estar sob fiscalização do conselho.
Quanto o studio de pilates paga de ISS em Porto Alegre?
No Simples, o ISS está dentro do DAS (LC 123/2006, art. 13, VIII). Fora dele, a alíquota segue o subitem da lista nacional (LC 116/2003, lista anexa):
| Serviço | Subitem | Alíquota em Porto Alegre |
|---|---|---|
| Fisioterapia | 4.08 | 2% |
| Ginástica, dança, esportes e demais atividades físicas | 6.04 | 3% |
As alíquotas são da Tabela XII da lei municipal (LC 7/1973, art. 21 e Tabela XII). Seguem iguais em 2027 e 2028; a redução do ISS começa em 2029 (LC 116/2003, art. 8º-B).
A sociedade só de fisioterapeutas, fora do Simples, pode ter o ISS fixo por profissional em Porto Alegre, com requisitos próprios: veja ISS fixo da sociedade uniprofissional.
O aluno deduz o pilates no Imposto de Renda, e quem entrega a Dmed?
Só com fisioterapeuta. A dedução cobre os pagamentos a fisioterapeutas e não cita academias nem educação física (Lei 9.250/1995, art. 8º, II, “a”). A lista do que abate está em despesas médicas no IR.
- Studio de fisioterapia: entrega a Dmed até o último dia útil de fevereiro do ano seguinte, com os pagamentos de pessoas físicas (IN RFB 2.074/2022, arts. 1º, 2º e 5º). Quem só recebeu de pessoa jurídica no ano fica dispensado (art. 3º, “b”).
- Studio de educação física: não presta serviço de saúde da lista da Dmed, e o aluno não deduz.
Para o aluno, o comprovante precisa trazer o nome, o endereço e o CPF ou o CNPJ de quem recebeu (Lei 9.250/1995, art. 8º, § 2º, III).
Quanto o studio paga em 2027: redução de 60% ou de 30%?
Dentro do Simples, nada muda no DAS. A redução vale fora dele (LC 214/2025, art. 41):
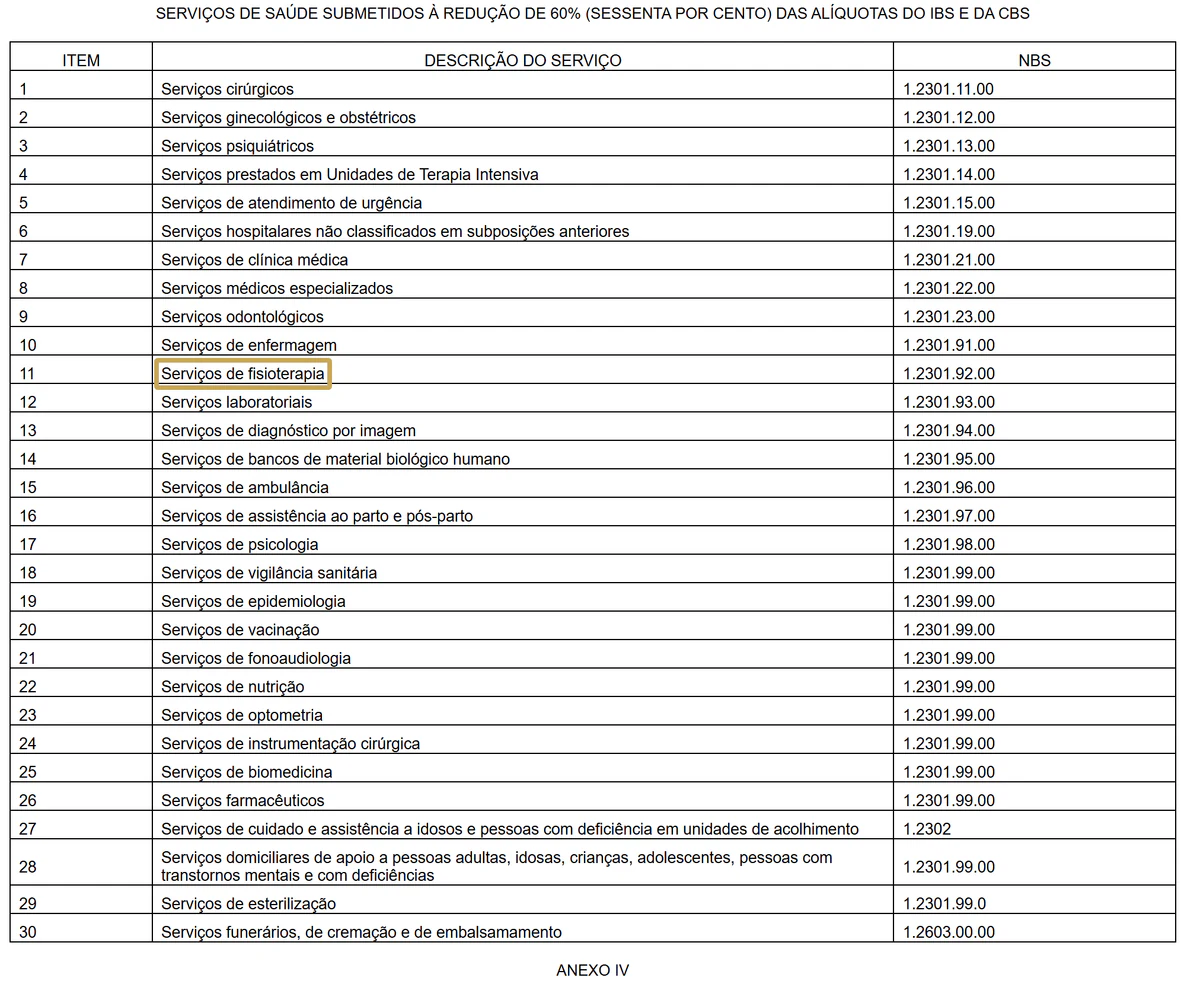
- Fisioterapia: 60%. Os serviços de fisioterapia são o item 11 do Anexo III, NBS 1.2301.92.00 (art. 130 e Anexo III).
- Educação física: 30%. O inciso X do art. 127 traz os profissionais de educação física, e o § 3º dispensa a empresa dos requisitos de sócio, desde que fiscalizada pelo conselho (art. 127, X e § 3º).
Fora do DAS quer dizer o Lucro Presumido, o Real ou o Simples com o IBS e a CBS por fora, opção explicada em Simples com IBS e CBS por fora.
Em 2027, a CBS deve ser de 11,2% e o IBS de 0,1%, se o Senado mantiver os 11,3% calculados pelo TCU (arts. 344 e 347; veja CBS de 11,3% em 2027).
Exemplo de Porto Alegre, no Lucro Presumido
Exemplo hipotético. Studio com receita de R$ 30.000 por mês, alunos pessoas físicas, sem outra atividade e sem créditos nas compras. O IBS e a CBS saem sobre a receita sem o ISS, que fica fora da base até 2032 (art. 12, § 2º, V).
| Por mês, sobre R$ 30.000 | Fisioterapia (8% e 12%) | Fisioterapia (32%) | Educação física (32%) |
|---|---|---|---|
| IRPJ, 15% da presunção | R$ 360,00 | R$ 1.440,00 | R$ 1.440,00 |
| CSLL, 9% da presunção | R$ 324,00 | R$ 864,00 | R$ 864,00 |
| ISS de Porto Alegre | R$ 600,00 (2%) | R$ 600,00 (2%) | R$ 900,00 (3%) |
| 2026: PIS e Cofins (3,65%) | R$ 1.095,00 | R$ 1.095,00 | R$ 1.095,00 |
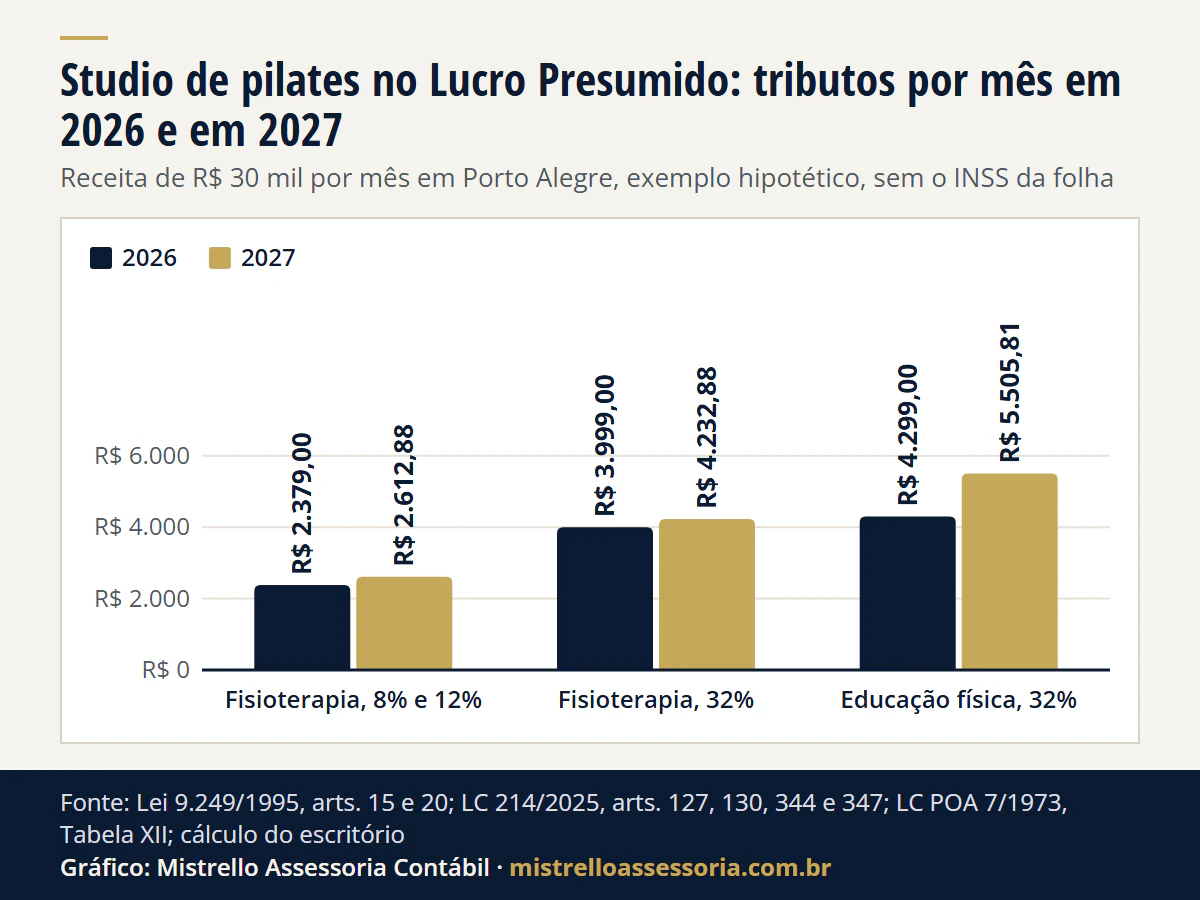
| Total em 2026 | R$ 2.379,00 (7,93%) | R$ 3.999,00 (13,33%) | R$ 4.299,00 (14,33%) |
| 2027: CBS e IBS no lugar do PIS e da Cofins | R$ 1.328,88 (redução de 60%) | R$ 1.328,88 (redução de 60%) | R$ 2.301,81 (redução de 30%) |
| Total em 2027 | R$ 2.612,88 (8,71%) | R$ 4.232,88 (14,11%) | R$ 5.505,81 (18,35%) |
Como se chega aos números:
- IRPJ e CSLL: 8% e 12% de presunção para a fisioterapia de sociedade empresária, de fato e de direito, que atenda às normas da Anvisa; 32% nos demais serviços (Lei 9.249/1995, arts. 15 e 20; IN RFB 1.700/2017, art. 33, § 1º, II, “a”).
- Sem adicional nem acréscimo: a base de R$ 9.600 por mês fica abaixo dos R$ 20 mil mensais do adicional de 10% do IRPJ (Lei 9.249/1995, art. 3º, § 1º), e a receita de até R$ 5 milhões no ano não leva o acréscimo de 10% na presunção (LC 224/2025, art. 4º, § 5º).
- CBS e IBS com 60%: R$ 29.400 (receita menos R$ 600 de ISS) x 4,52% (11,3% x 40%) = R$ 1.328,88.
- CBS e IBS com 30%: R$ 29.100 (receita menos R$ 900 de ISS) x 7,91% (11,3% x 70%) = R$ 2.301,81. Sem redução, seriam R$ 3.288,30.
- PIS e Cofins deixam de existir em 2027 (LC 214/2025, art. 542).
Fora da conta, igual nos dois: o INSS da empresa sobre a folha e o pró-labore, que no Simples dos Anexos III e V está dentro do DAS. Por isso a tabela não compara Simples com Presumido; essa conta está no comparador Simples x Presumido.
Ver os dados do gráfico
| Studio e presunção | 2026 | 2027 |
|---|---|---|
| Fisioterapia, 8% e 12% | R$ 2.379,00 | R$ 2.612,88 |
| Fisioterapia, 32% | R$ 3.999,00 | R$ 4.232,88 |
| Educação física, 32% | R$ 4.299,00 | R$ 5.505,81 |
No exemplo, o studio de fisioterapeuta paga R$ 972,93 por mês a menos de CBS e IBS que o de educação física (R$ 1.328,88 contra R$ 2.301,81), e até R$ 2.892,93 a menos no total, se cumprir os requisitos da presunção de 8% e 12%.
A atividade mista usa a presunção de cada uma (IN RFB 1.700/2017, art. 215, § 2º). Quando e como optar pelo Presumido em 2027 está em Lucro Presumido em 2027.
O que decidir até o fim de 2026?
- Confira o CNAE e o conselho contra quem dá a aula hoje, e não contra o regime que você quer.
- Meça o Fator R dos últimos 12 meses: abaixo de 28%, o DAS do exemplo de R$ 30 mil por mês passa de 8,60% para 16,75%.
- Separe a receita por serviço nas notas, se o studio tem as duas atividades.
- Decida o regime de 2027 com a conta completa, folha incluída. A opção pelo Simples vai até o último dia útil de janeiro (LC 123/2006, art. 16, § 2º).
- Confira a opção do IBS e da CBS por fora, que é por semestre. Para o 1º semestre de 2027, o prazo acabou em 30/10/2026 e o cancelamento vai até 20/12/2026 (Res. CGSN 186/2026, art. 2º). A próxima janela é março de 2027, para o 2º semestre (Res. CGSN 140/2018, art. 40-D, II, em vigor em 2027).
O planejamento por atividade está em planejamento tributário e nos demais textos de planejamento. Para o fisioterapeuta que atende no CPF, a comparação com o CNPJ está em dentista e fisioterapeuta: Receita Saúde, carnê-leão ou CNPJ.
Bases legais deste artigo
- Lei Complementar nº 123/2006, arts. 13, VIII, 16, § 2º, e 18, § 5º-B, XVI, § 5º-D, III, § 5º-K, § 5º-M, I e II, e § 24, e Anexos III e V
- Lei Complementar nº 214/2025, arts. 12, § 2º, V, 41, §§ 1º a 3º, 127, X e § 3º, 130 e Anexo III, item 11 (NBS 1.2301.92.00), 344, 347 e 542, e Anexos XX e XXII
- Lei nº 9.250/1995, art. 8º, II, 'a', e § 2º, III
- Instrução Normativa RFB nº 2.074/2022, arts. 1º, parágrafo único, 2º, I, 3º, 'b', e 5º, § 1º
- Lei nº 6.839/1980, art. 1º
- Lei nº 6.316/1975, arts. 1º e 12, caput e parágrafo único
- Lei nº 9.696/1998, arts. 1º e 5º-B, IV (redação da Lei nº 14.386/2022)
- Lei Complementar nº 116/2003, art. 8º-B e lista anexa, subitens 4.08 e 6.04
- Lei Complementar municipal de Porto Alegre nº 7/1973, art. 21 e Tabela XII
- Lei nº 9.249/1995, arts. 3º, § 1º, 15, § 1º, III, 'a', e 20
- Instrução Normativa RFB nº 1.700/2017, arts. 33, § 1º, II, 'a' (redação da IN RFB nº 2.343/2026), 34 e 215, § 2º
- Lei Complementar nº 224/2025, art. 4º, § 4º, VII, e § 5º
- Resolução CGSN nº 140/2018, arts. 40-D, II (incluído pela Resolução CGSN nº 190/2026), e 100, § 1º-C, I, e Anexo XI
- Resolução CGSN nº 186/2026, art. 2º (redação da Resolução CGSN nº 194/2026)